「銀行融資を受けるためには、事業計画書をどのように書けばよいのだろうか」
「売上や利益が大きく伸びる計画にした方が、銀行の評価は高くなるのだろうか」
「銀行が融資審査で重視する事業計画書のポイントを知りたい」
創業や新規事業、設備投資などのために銀行融資を申し込む際、事業計画書の提出を求められることがあります。
事業計画書は、事業内容や今後の売上・利益の見通しを銀行に説明するための重要な資料です。
しかし、売上や利益が大きく増加する計画を作成すれば、銀行融資を受けやすくなるわけではありません。
銀行が事業計画書で重視するのは、計画の数字が大きいことではなく、その数字に具体的な根拠があり、融資の返済につながる実現可能性があることです。
売上が急増する計画であっても、その根拠が明確であれば評価される可能性があります。一方で、控えめな計画であっても、数字の裏付けがなければ銀行の理解を得ることは難しいでしょう。
この記事では、長年にわたり銀行の法人融資・融資審査に携わってきた経験を踏まえ、銀行融資を受けやすい事業計画書の書き方、銀行が確認する7つのポイント、売上・利益計画の具体例、返済計画の作成方法について解説します。
銀行融資を受けやすい事業計画書とは?
結論から申し上げると、銀行融資を受けやすい事業計画書とは、事業の内容、必要な資金、収益の見通し、返済の方法を、具体的な数字と根拠で説明できる計画書です。
銀行は事業計画書を読む際、主に次の点を確認します。
- どのような事業を行うのか
- 売上をどのように確保するのか
- 売上や利益の計画に根拠があるか
- 必要な資金はいくらで、何に使用するのか
- 事業を始めた後の資金繰りは成り立つか
- 借入金を返済できる見通しがあるか
- 経営者が計画の内容を理解し、実行できるか
事業計画書には決まった書式が一つだけあるわけではありません。
金融機関や融資制度によって指定の書式がある場合には、その書式に従う必要があります。
ただし、書式が異なっていても、銀行が確認したい基本的な内容には共通する部分があります。
事業計画書の役割は銀行に事業と返済の見通しを説明すること
創業や新規事業の融資では、銀行が事業の実績を十分に確認できない場合があります。
例えば、これからネット通販を始める会社が銀行に融資を申し込んだとします。
銀行は、その事業がどのような商品を販売するのか、どのように顧客を集めるのか、どの程度の売上を確保できるのかを確認する必要があります。
さらに、事業に必要な資金や、融資を受けた後の返済見通しも確認します。
その説明資料となるのが事業計画書です。
事業の将来性だけでは融資の判断はできない
事業計画書では、事業の魅力や将来性を説明することも大切です。
しかし、銀行融資では、事業の将来性だけでなく借入金の返済可能性が重要になります。
例えば、将来の売上が大きく増える見込みがあっても、それまでの仕入代金や人件費を支払う資金が不足すれば、事業の継続が難しくなる場合があります。
そのため、銀行は売上や利益の計画とともに、資金繰りや返済計画も確認します。
事業計画書は「事業が成功する見通し」と「融資を返済できる見通し」の両方を説明する資料です。
銀行が評価する事業計画書の7つのポイント
銀行融資を受けやすい事業計画書を作成するためには、次の7つのポイントを押さえることが重要です。
1.事業内容が具体的に説明されている
最初に重要なのは、どのような事業を行うのかを銀行が理解できることです。
例えば、単に「インターネットで衣料品を販売する」という説明だけでは、事業の具体的な内容が十分に伝わりません。
次のような点を整理すると、事業内容を説明しやすくなります。
- どのような商品やサービスを提供するのか
- 主な顧客は誰なのか
- どのような方法で販売するのか
- 競合する事業者との違いは何か
- 仕入先や販売先を確保できているか
- 経営者に事業を行う経験や能力があるか
銀行が確認したいのは、事業の概要だけではありません。
実際にその事業を運営できる準備が整っているかという点も重要です。
2.売上計画に具体的な根拠がある
事業計画書で特に重要なのが売上計画です。
銀行は、売上高がいくらになるかという数字だけでなく、その売上をどのように確保するのかを確認します。
例えば、ネット通販の売上計画であれば、次のように計算できます。
月間売上高=月間注文件数×平均購入単価
月間注文件数:100件
平均購入単価:8,000円
月間売上高:80万円
年間売上高:960万円
※説明のための仮定例です。
この計算で年間960万円の売上計画を立てた場合、銀行はさらに「毎月100件の注文をどのように獲得するのか」を確認します。
例えば、ECサイトへの訪問者数、購入率、広告費、既存顧客の見込みなどを説明できれば、計画の具体性が高まります。
既存事業であれば、過去の販売実績や受注残高、取引先との契約などが売上計画の根拠になります。
3.利益計画に無理がない
銀行は売上高だけでなく、利益がどの程度確保できるかを確認します。
売上が増えても、仕入代金や人件費、広告費などが大きく増加すれば、利益が残らない場合があります。
そのため、売上計画に合わせて費用も適切に見積もる必要があります。
特に新規事業では、次のような費用の見落としに注意が必要です。
- 商品仕入代金
- 人件費
- 家賃
- 広告宣伝費
- 配送費
- 販売手数料
- システム利用料
- 水道光熱費などの経費
- 借入金の支払利息
銀行が確認したいのは、売上と費用の両方を現実的に見積もった利益計画になっているかという点です。
4.必要な融資金額と資金使途が明確である
銀行融資では、いくら借りたいのかだけでなく、なぜその金額が必要なのかを説明することが重要です。
例えば、開業資金として500万円の融資を希望する場合には、次のような内訳を示します。
| 資金使途 | 必要金額 |
|---|---|
| 商品仕入資金 | 200万円 |
| ECサイト構築費用 | 100万円 |
| 広告宣伝費 | 80万円 |
| 開業後の運転資金 | 120万円 |
| 合計 | 500万円 |
※説明のための仮定例です。実際には自己資金や支払時期も含めて資金調達計画を作成します。
設備資金であれば見積書、運転資金であれば仕入計画や資金繰り表などを用意することが重要です。
銀行は、融資金額が事業に必要な金額として妥当かどうかを確認します。
5.借入金の返済計画が示されている
銀行融資を受けるためには、借入金をどのように返済していくかを説明する必要があります。
例えば、500万円を5年間で元金均等返済する場合、元金返済額は単純計算で年間100万円です。
これに加えて利息の支払いも必要になります。
銀行は、事業から得られる資金で借入金を返済できるかを確認します。
利益と減価償却費の合計が返済原資の簡易的な目安として使われることがありますが、実際の返済能力を判断するには資金繰りも確認する必要があります。
特に、売掛金や在庫が増加する事業では、利益が出ていても現金が不足する場合があります。
事業計画書では、利益計画だけでなく、返済予定額と資金繰りを合わせて説明することが重要です。
6.計画どおりに進まない場合の対応が考えられている
新しい事業が最初から計画どおりに進むとは限りません。
売上が計画を下回ったり、仕入価格が上昇したりする可能性があります。
そのため、銀行は事業計画の実現可能性を確認する際に、計画が下振れした場合の影響も検討します。
例えば、売上が計画より20%少なかった場合に、利益や資金繰りがどうなるかを確認しておくことは有効です。
売上が計画を下回った場合の広告費や仕入数量の見直しなど、具体的な対応策があれば、経営管理の姿勢を示すことにもつながります。
7.経営者自身が計画の内容を説明できる
事業計画書は、税理士や専門家の助言を受けながら作成しても問題ありません。
ただし、銀行との面談では、経営者自身が事業計画の内容を理解し、説明できることが重要です。
銀行は、経営者が売上計画や利益計画の根拠を理解し、事業を実行できるかを確認します。
専門家が作成を支援した事業計画書であっても、経営者が数字の意味を説明できれば、審査の判断材料になります。
逆に、立派な計画書であっても、経営者が売上や利益の根拠を説明できなければ、計画の実現可能性に疑問を持たれることがあります。
銀行が好む事業計画書はどちら?2つの損益計画を比較
ここからは、元の記事でも紹介していた2つの事業計画を使い、銀行がどのように評価するのかを説明します。
例として、セレクトショップの商品をECサイトで販売する新規事業を考えます。
次の2つの損益計画をご覧ください。
事業計画A:売上を徐々に増やす計画
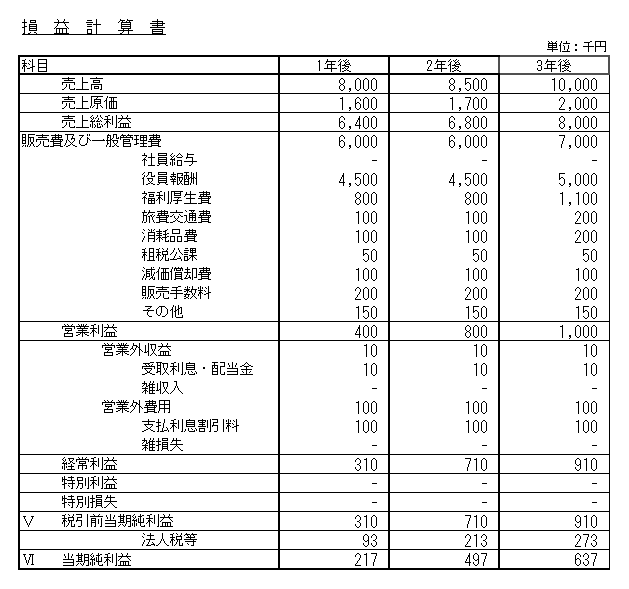
事業計画Aでは、売上高を次のように見込んでいます。
- 1年目:800万円
- 2年目:850万円
- 3年目:1,000万円
経常利益は次の計画です。
- 1年目:31万円
- 2年目:71万円
- 3年目:91万円
売上高は徐々に増加する計画であり、当面は従業員を雇わずに事業を運営する想定です。
事業計画B:売上を毎年倍増させる計画
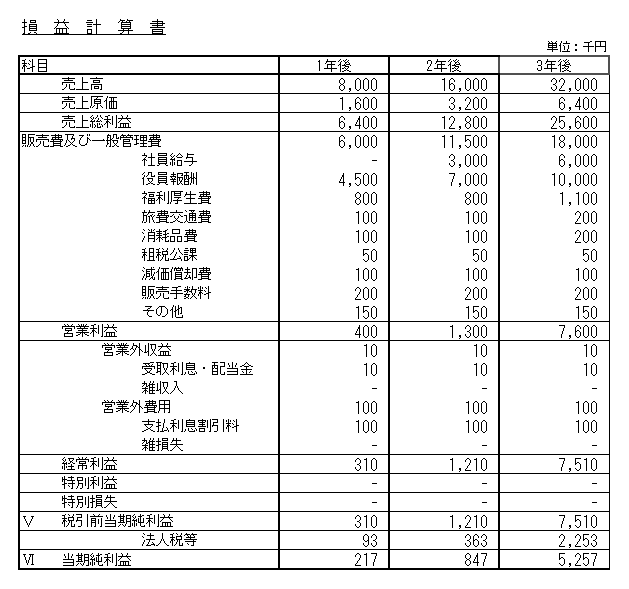
事業計画Bでは、売上高を次のように見込んでいます。
- 1年目:800万円
- 2年目:1,600万円
- 3年目:3,200万円
経常利益は次の計画です。
- 1年目:31万円
- 2年目:121万円
- 3年目:751万円
2年目以降は従業員を雇い、積極的に事業を拡大する想定です。
2つの事業計画を比較するとどうなるか
| 項目 | 事業計画A | 事業計画B |
|---|---|---|
| 1年目売上高 | 800万円 | 800万円 |
| 2年目売上高 | 850万円 | 1,600万円 |
| 3年目売上高 | 1,000万円 | 3,200万円 |
| 3年目経常利益 | 91万円 | 751万円 |
| 事業拡大方針 | 段階的に拡大 | 積極的に拡大 |
この2つの計画を比較すると、事業計画Bの方が売上高と利益の伸びが大きくなっています。
では、銀行は事業計画Bを高く評価するのでしょうか。
必ずしもそうとは限りません。
銀行が保守的な事業計画書を評価しやすい理由
銀行融資の審査では、計画の実現可能性が重要です。
事業計画Bは、売上高が毎年倍増する積極的な計画です。
この計画を実現するためには、販売数量の増加や新規顧客の獲得、仕入体制の拡充などが必要になります。
そのため、銀行は次のような点を確認します。
- 売上を倍増させるだけの顧客を確保できるのか
- 販売数量の増加に対応する仕入先を確保できるのか
- 広告宣伝費は十分に見込まれているか
- 従業員を雇用する費用が適切に反映されているか
- 売上増加に伴う運転資金を確保できるか
これらの根拠が明確であれば、積極的な計画でも評価される可能性があります。
一方で、根拠が乏しいまま売上高だけを大きく増やしている場合には、計画の実現可能性に疑問が生じます。
控えめな計画が評価されるのは実現可能性を説明しやすいため
事業計画Aは、売上高を段階的に増やす計画です。
従業員の増員を急がず、事業規模を徐々に拡大する内容になっています。
そのため、事業計画Bに比べて、売上増加に必要な準備や資金負担を説明しやすい場合があります。
ただし、事業計画Aであっても、売上高800万円をどのように確保するのかという根拠は必要です。
銀行が評価するのは、単に控えめな計画ではなく、実現可能性を具体的に説明できる計画です。
利益が大きい計画でも返済能力が高いとは限らない
事業計画Bでは、3年目の経常利益が751万円となっています。
数字だけを見ると、事業計画Aよりも返済能力が高いように見えます。
しかし、銀行はその利益が本当に実現できるかを確認します。
また、売上高が増加すると、商品仕入や在庫の増加によって資金需要が大きくなる場合があります。
そのため、利益が大きく増える計画であっても、資金繰りや返済計画を確認する必要があります。
売上や利益が大きく伸びる事業計画書は逆効果になることがある
融資を受けたいという思いから、売上や利益が大きく増える計画を作成するケースがあります。
しかし、数字の根拠が不十分な場合には、銀行が計画の実現可能性を慎重に判断することになります。
銀行は、事業計画書に記載された数字をそのまま前提にして融資を判断するとは限りません。
売上が計画を下回った場合や、費用が増加した場合にも、事業と資金繰りが成り立つかを確認することがあります。
売上が計画より20%少なかった場合を考える
例えば、年間売上高1,000万円を計画している会社があるとします。
売上が計画を20%下回った場合、年間売上高は800万円になります。
この場合、売上の減少によって利益がどの程度減るのかを確認する必要があります。
売上が減っても家賃や人件費などの固定費はすぐには減らないため、利益が大きく減少する可能性があります。
そのため、事業計画書を作成する際には、売上が計画を下回った場合の資金繰りも確認しておくことが重要です。
なお、銀行が必ず売上を20%減らして審査するという意味ではありません。下振れの想定や確認方法は、事業内容や金融機関によって異なります。
積極的な事業計画が評価される場合もある
売上が大きく伸びる計画が、すべて銀行に評価されないわけではありません。
例えば、すでに大口取引先との契約が成立している場合や、受注残高が積み上がっている場合には、売上増加の根拠を説明しやすくなります。
また、既存事業で過去に同様の事業拡大を実現した実績があれば、計画の実現可能性を説明する材料になります。
重要なのは、積極的か保守的かという違いではなく、計画の数字を裏付ける材料があるかどうかです。
銀行融資を受けやすい売上計画の作り方
事業計画書の売上計画は、できるだけ具体的な計算根拠を示すことが重要です。
業種によって売上の計算方法は異なりますが、基本的には数量と単価などに分解して考えます。
小売業の場合
小売業では、来店客数や購入率、平均購入単価などから売上を計算できます。
例えば、次のような計画です。
- 1日の購入客数:20人
- 平均購入単価:3,000円
- 月間営業日数:25日
この場合、月間売上高は次のようになります。
20人×3,000円×25日=150万円
銀行は、1日に20人の購入客を確保できる根拠を確認します。
飲食業の場合
飲食業では、席数、回転数、客単価、営業日数などを利用して売上計画を作成できます。
例えば、次のような計画です。
- 席数:20席
- 1日の平均回転数:1.5回
- 平均客単価:1,500円
- 月間営業日数:25日
この場合、すべての席が想定どおり利用されると仮定した月間売上高は次のとおりです。
20席×1.5回×1,500円×25日=112万5,000円
実際には曜日や時間帯によって客数が異なるため、客席の稼働率なども考慮する必要があります。
建設業の場合
建設業では、受注予定工事の件数や工事金額、工事の進捗予定などを基に売上計画を作成します。
既存の受注残高や見積提出案件、過去の受注実績などが計画の根拠になります。
また、売上が計上される時期と工事代金が入金される時期が異なる場合には、資金繰りへの影響も確認する必要があります。
銀行融資を受けやすい利益計画の作り方
売上計画を作成したら、次に利益計画を作成します。
銀行は、売上が増加した場合にどの程度の利益が残るかを確認します。
売上総利益と固定費を分けて考える
例えば、年間売上高1,000万円、売上原価600万円、販売費及び一般管理費300万円の会社を考えます。
この場合、営業利益は次のとおりです。
売上高:1,000万円
売上原価:600万円
売上総利益:400万円
販売費及び一般管理費:300万円
営業利益:100万円
※説明のための仮定例です。
この計画を銀行に説明する際には、売上原価率や人件費、家賃などの根拠を示すことが重要です。
利益計画と借入金返済額を比較する
利益計画を作成したら、借入金の返済予定額と比較します。
例えば、年間の税引後利益が100万円、減価償却費が50万円であれば、その合計は150万円です。
一方で、年間の借入金元金返済額が200万円であれば、単純比較では返済原資が不足する可能性があります。
ただし、実際の返済能力は売掛金や在庫、設備投資などによって変わります。
そのため、利益計画とともに資金繰り表を作成し、返済可能性を確認する必要があります。
事業計画書には資金繰り計画も必要
銀行融資を受けるための事業計画書では、利益計画だけでなく資金繰り計画も重要です。
特に創業や新規事業では、事業開始後すぐに売上代金が入金されるとは限りません。
商品仕入や広告宣伝費、人件費などの支払いが先行する場合があります。
そのため、事業が黒字になる計画であっても、途中で資金不足になる可能性があります。
資金繰り表で確認したい項目
資金繰り表では、次のような項目を整理します。
- 月初の現預金残高
- 売上代金の入金予定
- 仕入代金や外注費の支払予定
- 人件費や家賃などの経費支払予定
- 税金や社会保険料の納付予定
- 設備投資の支払予定
- 借入金の返済予定
- 月末の現預金残高
資金繰り表を作成することで、いつ資金が不足するのか、どの程度の融資が必要なのかを確認できます。
銀行にとっても、融資金額の妥当性や返済可能性を判断する材料になります。
事業計画書に必要な項目と記載内容
事業計画書を作成する際には、次の項目を整理すると銀行への説明がしやすくなります。
| 項目 | 主な記載内容 |
|---|---|
| 事業概要 | 商品・サービス、顧客、販売方法 |
| 事業の強み | 競合との差別化、経営者の経験 |
| 市場・顧客 | 顧客層、需要、販売先 |
| 売上計画 | 数量、単価、受注見込み、売上の根拠 |
| 利益計画 | 売上原価、人件費、経費、利益 |
| 資金調達計画 | 自己資金、希望融資額、資金使途 |
| 資金繰り計画 | 入出金予定、現預金残高の推移 |
| 返済計画 | 返済予定額、返済原資 |
| リスクと対応策 | 売上未達や費用増加への対応 |
これらの項目をすべて長文で記載する必要はありません。
銀行が事業内容と数字の根拠を理解できるよう、簡潔かつ具体的にまとめることが重要です。
税理士やコンサルタントに事業計画書を作成してもらってもよいのか
事業計画書を作成する際、税理士やコンサルタントなどの専門家に相談することがあります。
専門家の支援を受けること自体は問題ありません。
むしろ、売上計画や利益計画、資金繰り計画を整理するうえで、専門家の助言が役立つ場合があります。
ただし、銀行との面談では、経営者自身が計画の内容を説明できることが重要です。
経営者が計画を理解していないと銀行は不安になる
例えば、事業計画書には3年後の売上高が2倍になると記載されているのに、経営者がその根拠を説明できない場合です。
銀行は、計画を実際に実行できるのか疑問を持つことがあります。
また、経営者が利益計画や資金繰りを理解していなければ、事業開始後の経営管理にも懸念が生じます。
そのため、事業計画書の作成を専門家に支援してもらう場合でも、経営者自身が数字の意味を理解し、説明できる状態にしておくことが重要です。
銀行が評価するのは計画書の見栄えではない
事業計画書は、見栄えが立派であれば融資を受けやすくなるわけではありません。
銀行が確認するのは、事業の実現可能性と返済の見通しです。
経営者が自分の言葉で事業内容や数字の根拠を説明できることは、銀行との信頼関係を築くうえでも重要になります。
銀行融資の事業計画書で避けたい5つの失敗
1.売上や利益を大きく見せようとする
融資を受けたいという理由で、根拠のない売上増加を計画に盛り込むことは避けるべきです。
銀行は、数字の大きさよりも実現可能性を確認します。
2.売上計画の根拠がない
「3年後に売上を2倍にする」と記載しても、そのための顧客獲得方法や販売計画がなければ、説得力は高まりません。
売上は数量と単価などに分解して説明することが重要です。
3.必要な経費を十分に見込んでいない
売上を増やすためには、仕入代金や人件費、広告宣伝費などが必要になる場合があります。
これらの費用を十分に見込んでいないと、利益計画が実態よりも楽観的になる可能性があります。
4.利益計画だけで返済可能と判断する
利益が出ていても、資金繰りが不足すれば借入金の返済に支障が生じる場合があります。
事業計画書では、利益計画と資金繰り計画を合わせて確認することが重要です。
5.経営者自身が計画を説明できない
専門家が作成した計画書であっても、経営者が数字の根拠を理解していなければ、銀行に計画の実現可能性を十分に説明できません。
事業計画書は、経営者自身が理解し、実行できる内容にすることが重要です。
銀行融資を受けやすい事業計画書に関するよくある質問
銀行融資を受けやすい事業計画書には何を書けばよいですか?
事業概要、売上計画、利益計画、資金使途、資金繰り計画、返済計画などを記載します。
特に重要なのは、売上や利益の数字に具体的な根拠があることです。
事業計画書は何年分作成すればよいですか?
必要な計画期間は金融機関や融資制度、事業内容によって異なります。
3年程度の損益計画を作成する場合もありますが、指定の期間がある場合にはその要件に従ってください。
また、資金繰りについては月別の計画を求められることがあります。
売上が大きく伸びる計画は銀行に評価されませんか?
売上が大きく伸びる計画でも、受注状況や販売体制などの具体的な根拠があれば評価される可能性があります。
問題になるのは、売上増加の根拠が不十分な場合です。
保守的な事業計画書なら融資を受けやすくなりますか?
保守的な計画は実現可能性を説明しやすい場合がありますが、それだけで融資を受けやすくなるわけではありません。
売上や利益の根拠、資金使途、返済能力などを総合的に説明する必要があります。
事業計画書は税理士に作成してもらってもよいですか?
税理士などの専門家に作成を支援してもらうことは可能です。
ただし、銀行との面談では、経営者自身が事業計画の内容や数字の根拠を説明できることが重要です。
事業計画書を提出すれば銀行融資は受けられますか?
事業計画書を提出しただけで融資が認められるわけではありません。
銀行は、事業計画書の内容に加えて、経営者の経験、財務内容、資金使途、返済能力などを総合的に審査します。
銀行融資を受けやすい事業計画書の書き方|まとめ
銀行融資を受けやすい事業計画書を作成するためには、売上や利益を大きく見せることよりも、計画の実現可能性を具体的に説明することが重要です。
今回のポイントをまとめると、次のとおりです。
- 事業計画書は、事業内容と借入金の返済見通しを銀行に説明するための資料である
- 銀行は売上や利益の数字の大きさよりも、その根拠と実現可能性を重視する
- 保守的な計画は評価されやすい場合があるが、数字の裏付けが必要である
- 売上計画は数量や単価などに分解して説明する
- 利益計画では必要な経費を適切に見込む
- 希望融資額と資金使途を具体的に示す
- 利益計画だけでなく、資金繰りと返済計画を作成する
- 計画が下振れした場合の対応策も検討する
- 専門家の支援を受ける場合でも、経営者自身が計画を理解して説明できるようにする
銀行員として特にお伝えしたいのは、事業計画書は銀行から融資を受けるためだけの資料ではなく、経営者が今後の事業運営と資金繰りを管理するための資料でもあるということです。
事業計画書を作成した後も、実際の売上や利益、資金繰りを計画と比較し、必要に応じて見直すことが重要です。
こうした継続的な経営管理は、銀行に事業の状況を説明する際にも役立ちます。
関連記事
銀行融資に試算表は必要か
銀行が試算表を確認する理由と、融資審査における試算表の役割を解説しています。
銀行は実質利益を見ている
銀行が決算書の利益をどのように評価し、返済能力を確認するのかを解説しています。
債務超過でも融資を受けられる会社の条件
銀行が債務超過の会社に融資を検討する際の分岐点と、経営改善計画の重要性を説明しています。
債務超過でも銀行融資を受けられる会社の条件とは?審査の分岐点と改善策
銀行融資の審査で確認されるポイント
銀行が融資審査で何を重視するのか、審査の基本的な考え方を確認できます。
銀行融資・資金繰りのメール相談
銀行融資を受けるための事業計画書では、売上や利益の計画だけでなく、資金使途や返済計画、資金繰りを具体的に説明することが重要です。
銀行融資・資金繰りのメール相談
「事業計画書を作成したが銀行にどう説明すればよいかわからない」「銀行から売上計画の根拠を求められている」「事業計画は黒字なのに融資審査が進まない」といったお悩みがある経営者の方は、メール相談ページをご覧ください。
※融資の承認や実行を保証するものではありません。
※現在はメールによるご相談を受け付けています。