手形貸付と受取手形は、どちらも「手形」という言葉が使われていますが、意味はまったく異なります。
手形貸付は銀行から融資を受ける方法であり、受取手形は商品やサービスの売上代金として取引先から受け取る手形です。
この違いを理解していないと、銀行融資の仕組みや会社の決算書を正しく理解することが難しくなります。
また、手形貸付や受取手形と似た言葉に「手形割引」がありますが、こちらも意味が異なります。
この記事では、手形貸付と受取手形の違い、約束手形の使い方、手形割引との関係、会計上の違いについて、銀行の融資実務の観点からわかりやすく説明します。
手形貸付と受取手形の違いとは
最初に結論から説明します。
手形貸付と受取手形の最大の違いは、銀行からお金を借りるためのものなのか、売上代金を受け取るためのものなのかという点です。
| 比較項目 | 手形貸付 | 受取手形 |
|---|---|---|
| 意味 | 銀行から融資を受ける方法 | 売上代金などとして受け取る手形 |
| 主な目的 | 資金調達 | 売上代金の回収 |
| 手形を振り出す人 | 融資を受ける会社など | 通常は販売先などの支払人 |
| 手形を受け取る人 | 銀行 | 商品などを販売した会社 |
| 会社の立場 | お金を借りる | お金を受け取る |
| 会計上の扱い | 借入金(負債) | 受取手形(資産) |
例えば、会社が銀行から1,000万円を手形貸付で借り入れた場合、会社には1,000万円の返済義務が生じます。
一方、商品を販売した代金1,000万円を取引先から約束手形で受け取った場合、会社には1,000万円を回収する権利が生じます。
このように、手形貸付と受取手形では、お金の流れが反対です。
手形貸付と受取手形の違い
・手形貸付は銀行からお金を借りること
・受取手形は販売先から売上代金として受け取ること
・手形貸付は会社の負債、受取手形は会社の資産
手形貸付と受取手形の共通点
手形貸付と受取手形は目的が異なりますが、従来の紙の手形を用いる取引では、どちらも約束手形が関係するという共通点があります。
約束手形とは、振出人が受取人に対して、決められた期日に一定の金額を支払うことを約束する有価証券です。
手形には金額、支払期日、振出人などが記載されます。
ただし、同じ約束手形を使う場合でも、手形貸付と受取手形では、その手形が発行される目的が異なります。
なお、現在は紙の約束手形から電子的な決済手段への移行が進んでいます。以下では、まず従来の紙の約束手形を使った仕組みを説明します。
手形貸付とは銀行から融資を受ける方法
手形貸付とは、銀行に約束手形を差し入れて融資を受ける方法です。
銀行から融資を受ける場合、融資条件や返済義務などを定める契約が必要になります。
従来の手形貸付では、融資を受ける会社などが銀行を受取人とする約束手形を振り出し、銀行に差し入れます。
銀行はその手形などをもとに融資を実行します。
手形貸付で振り出す約束手形は、商品の販売代金として取引先から受け取ったものではありません。
銀行から融資を受けるために、借り手自身が振り出す手形です。
手形貸付で銀行に差し入れる約束手形
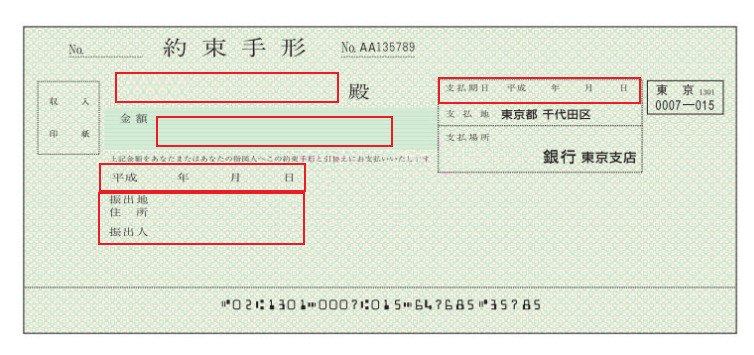
上の画像は、従来の手形貸付で銀行に差し入れる約束手形のひな型です。
主な記載項目は次のとおりです。
- 受取人:融資を行う銀行名
- 金額:融資金額
- 振出日:手形を振り出した日
- 振出人:融資を受ける会社など
- 支払期日:融資の返済期日
例えば、銀行から1,000万円を3か月間借り入れる場合には、従来の手形貸付では1,000万円の約束手形を振り出し、銀行に差し入れる方法が用いられてきました。
支払期日には、借り手は銀行に対して借入金を返済する必要があります。
ただし、実際の契約書類や手形の取扱いは金融機関によって異なります。
手形貸付は短期融資に利用される
手形貸付は、従来、比較的短期間の事業資金融資に利用されてきました。
例えば、次のような資金です。
- 売掛金が回収されるまでのつなぎ資金
- 一時的な仕入資金
- 季節的に必要となる運転資金
- 一定期間後に入金予定がある資金のつなぎ
銀行としては、返済期日にどのような資金で返済するのかを確認することが重要です。
短期の手形貸付であっても、返済の見通しがなければ融資審査に通るとは限りません。
なお、紙の約束手形の電子化に伴い、手形貸付の取扱いも変化しています。現在の融資方式については取引銀行に確認してください。
受取手形とは売上代金として受け取る手形
受取手形とは、商品やサービスを販売した会社が、売上代金などの支払いとして取引先から受け取る手形です。
例えば、A社がB社に商品を500万円で販売したとします。
B社が代金をすぐに現金で支払う代わりに、3か月後を支払期日とする500万円の約束手形を振り出し、A社に渡した場合、A社が受け取った手形が受取手形です。
A社は原則として、支払期日が到来したときに手形代金を回収します。
この取引は、A社が銀行から融資を受けたわけではありません。
A社が販売先から売上代金の支払いを受けるための取引です。
受取手形は貸借対照表の資産になる
受取手形は、原則として会社の貸借対照表に資産として計上されます。
一方、手形貸付によって銀行から借り入れた資金は、借入金として負債に計上されます。
ここにも両者の大きな違いがあります。
| 取引 | 貸借対照表上の扱い |
|---|---|
| 銀行から手形貸付で借りる | 借入金として負債に計上 |
| 販売先から受取手形を受け取る | 受取手形として資産に計上 |
なお、具体的な表示科目は決算書の様式や会計基準などによって異なる場合があります。
手形貸付と受取手形の会計処理の違い
手形貸付と受取手形の違いは、会計処理を見るとさらにわかりやすくなります。
手形貸付で1,000万円を借りた場合
会社が銀行から手形貸付で1,000万円を借り入れ、普通預金に入金された場合の基本的な仕訳は次のとおりです。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金 | 1,000万円 | 短期借入金 | 1,000万円 |
銀行から借りた1,000万円は、会社が返済しなければならない借入金です。
したがって、負債として計上されます。
なお、利息の処理は省略しています。
売上代金500万円を受取手形で回収した場合
会社が売掛金500万円を取引先の約束手形で回収した場合の基本的な仕訳は次のとおりです。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 受取手形 | 500万円 | 売掛金 | 500万円 |
この場合、会社は銀行からお金を借りたわけではありません。
売掛金という債権が受取手形に変わったことになります。
そのため、受取手形は資産として計上されます。
受取手形を手形貸付の手形として使うことはできるのか
ここも混同されやすい点です。
従来の手形貸付では、融資を受ける会社自身が銀行宛てに約束手形を振り出します。
一方、受取手形は販売先などが振り出した手形です。
したがって、販売先から受け取った約束手形を、そのまま自社が振り出す手形貸付用の手形として使うことはできません。
ただし、受取手形を利用して資金調達する方法がないわけではありません。
代表的な方法として「手形割引」があります。
また、金融機関が受取手形を担保として融資を行う場合もありますが、これは手形貸付用の手形としてそのまま差し入れることとは別の取引です。
手形貸付と手形割引の違い
銀行の融資には、手形貸付のほかに「手形割引」という方法があります。
手形割引とは、会社が取引先から受け取った約束手形を、支払期日より前に銀行などに買い取ってもらうことで資金化する方法です。
例えば、会社が取引先から3か月後を支払期日とする500万円の約束手形を受け取ったとします。
通常は支払期日まで待って代金を回収しますが、それまでに資金が必要な場合、銀行に手形割引を依頼することがあります。
銀行が手形割引に応じれば、所定の割引料などを差し引いた金額を期日前に受け取ることができます。
手形貸付と手形割引の比較
| 比較項目 | 手形貸付 | 手形割引 |
|---|---|---|
| 資金調達の方法 | 銀行から融資を受ける | 受取手形を期日前に資金化する |
| 使用する手形 | 借り手自身が振り出す手形 | 販売先などから受け取った手形 |
| 主な目的 | 事業資金の借入れ | 売上代金の早期資金化 |
| 審査で重視する点 | 借り手の返済能力など | 手形の支払人の信用力や割引依頼人の信用力など |
手形割引では、手形の支払人が期日に支払わなかった場合、割引を依頼した会社に買戻しなどの義務が生じることがあります。
したがって、手形割引を利用すれば一切のリスクがなくなるというわけではありません。
銀行が手形割引を融資取引として管理する場合もあります。
銀行員が手形貸付と受取手形を区別する理由
銀行の融資審査では、手形貸付と受取手形を明確に区別して考えます。
なぜなら、手形貸付は会社の借入金である一方、受取手形は売上代金を回収するための資産だからです。
手形貸付では返済原資を確認する
銀行が手形貸付を審査する際には、融資した資金が何に使われ、返済期日にどのような資金で返済されるのかを確認します。
例えば、売掛金の回収予定を返済原資とする場合には、売掛先や回収予定日などを確認することがあります。
借入期間が短いからといって、返済能力の確認が不要になるわけではありません。
受取手形では回収可能性を確認する
受取手形は資産ですが、支払期日に必ず回収できるとは限りません。
手形の振出人の経営状態が悪化すれば、手形が不渡りとなり、代金を回収できなくなる可能性があります。
そのため、銀行が会社の決算書を分析する際には、受取手形の残高だけではなく、回収可能性や回収までの期間にも注意を払います。
また、受取手形の残高が増加している場合には、売上の増加によるものなのか、回収期間が長くなっているためなのかを確認することもあります。
紙の約束手形の電子化と手形貸付・受取手形
近年、企業間決済では紙の約束手形から電子的な決済手段への移行が進められています。
代表的な仕組みが、電子記録債権を利用した「でんさい」です。
でんさいは紙の約束手形とは異なる仕組みですが、企業間の支払いや債権の資金化などに利用されています。
また、金融機関では紙の手形を利用した取引の取扱いを見直す動きもあります。
そのため、手形貸付や手形割引を検討する場合には、取引銀行が現在どのような方式を取り扱っているかを確認する必要があります。
ただし、紙の手形の電子化が進んでも、銀行から資金を借りることと、販売先から売上代金を回収することは別であるという基本的な違いは変わりません。
手形貸付と受取手形についてよくある質問
手形貸付と受取手形は同じものですか?
いいえ。手形貸付は銀行から融資を受ける方法です。一方、受取手形は商品やサービスの販売代金などとして取引先から受け取る手形です。
手形貸付は借入金ですか?
はい。手形貸付は銀行からの借入れであり、会社の負債です。会計上は通常、短期借入金などとして処理されます。
受取手形は借入金ですか?
いいえ。受取手形は会社が取引先などに対して持っている金銭債権であり、原則として資産に計上されます。
受取手形で銀行から融資を受けられますか?
受取手形をそのまま手形貸付用の手形として使うことはできません。ただし、銀行に手形割引を依頼したり、受取手形を担保として融資を相談したりする方法があります。利用できるかどうかは銀行の審査や取扱いによります。
手形貸付と手形割引は何が違いますか?
手形貸付は借り手自身が振り出した手形を利用して銀行から融資を受ける方法です。手形割引は、取引先から受け取った手形を期日前に銀行などに買い取ってもらうことで資金化する方法です。
手形貸付と受取手形の違いのまとめ
手形貸付と受取手形は、どちらも従来の約束手形に関係する言葉ですが、意味は大きく異なります。
手形貸付は、銀行から融資を受けるための方法です。
一方、受取手形は、商品やサービスの売上代金などとして取引先から受け取るものです。
また、受取手形を期日前に資金化する方法として手形割引がありますが、これは手形貸付とは別の取引です。
まとめ
・手形貸付は銀行から融資を受ける方法
・受取手形は売上代金などとして取引先から受け取る手形
・手形貸付は負債、受取手形は資産
・受取手形をそのまま手形貸付用の手形として使うことはできない
・受取手形を期日前に資金化する方法として手形割引がある
手形貸付は「銀行から借りるお金」、受取手形は「取引先から受け取るお金に関する権利」と理解すれば、両者の違いを整理しやすくなります。