「銀行から融資を受けるには、どのようなことに注意すればよいのだろうか」
「銀行員から細かい質問をされるが、どう答えれば融資審査にプラスになるのか」
「融資を申し込んだ後、銀行から何度も質問されるのは審査が厳しいからなのか」
銀行に融資を申し込むと、担当の銀行員からさまざまな質問を受けます。
経営者からすると、「決算書も提出しているのに、なぜそこまで細かく聞くのか」と感じることもあるでしょう。
しかし、銀行から融資を受けるための重要なコツの一つは、銀行員からの質問に正確かつ丁寧に回答することです。
銀行員は、融資の審査に必要な情報を集め、融資稟議を作成するために質問しています。
質問への回答が不十分であれば、会社の実態や融資の必要性が銀行内部に十分伝わらず、審査が進みにくくなることがあります。
私は長年、銀行の法人営業と融資審査に携わってきました。
この記事では、銀行から融資を受けるための7つのコツと、銀行員からの質問にどう答えるべきかについて、融資実務の視点から説明します。
この記事の重要ポイント
- 銀行員からの質問には、正確かつ丁寧に回答する
- 銀行員は融資稟議を作成するために会社の実態を確認している
- 融資の資金使途と必要金額を明確にする
- 借入金の返済原資を数字で説明する
- 決算書や試算表の疑問点には具体的に答える
- 分からないことは無理に答えず、確認してから回答する
- 日頃から銀行に業績や資金繰りを説明しておくことが重要
銀行から融資を受けるコツは質問に丁寧に答えること
銀行から融資を受けるためには、業績や財務内容、資金使途、返済能力などが重要です。
それに加えて、経営者が銀行員からの質問にどのように対応するかも、融資審査を円滑に進めるうえで大切なポイントです。
銀行員から細かい質問をされる理由
銀行に融資を申し込むと、担当の銀行員から次のような質問を受けることがあります。
- なぜ今回の融資が必要なのですか
- 希望金額はどのように計算しましたか
- 前期に売上が減少した理由は何ですか
- 利益率が低下した原因は何ですか
- 売掛金が増加している理由は何ですか
- 他の銀行からの借入金はいくらありますか
- 今回の融資は何を原資として返済する予定ですか
経営者にとっては、すでに説明したことや、決算書を見れば分かりそうなことを繰り返し質問される場合もあるでしょう。
しかし、銀行員が質問するのには理由があります。
それは、融資審査に必要な情報を確認し、銀行内部で融資の可否を判断できるようにするためです。
質問が多いことだけで融資が難しいとは判断できない
銀行員から多くの質問を受けると、「融資を断るために細かいことを聞いているのではないか」と不安になるかもしれません。
しかし、質問が多いことだけで融資審査が厳しいと判断することはできません。
銀行員が会社の実態を十分に把握していない場合や、融資の内容について銀行内部から確認を求められた場合にも、質問は増えます。
一方で、質問の内容によっては、銀行が返済能力や資金使途に懸念を持っている可能性もあります。
大切なのは質問の数を気にすることではなく、銀行が何を確認したいのかを理解し、具体的に回答することです。
銀行員が質問する最大の理由は融資稟議を作成するため
銀行の融資審査では、担当者が融資先の実態を把握し、融資の必要性や返済能力などを検討します。
そして、その内容を融資稟議にまとめ、所定の決裁権限を持つ上司や審査部署などに説明します。
銀行融資の審査と稟議の流れ
銀行内部で融資がどのように検討されるのかを、次の図で確認してください。
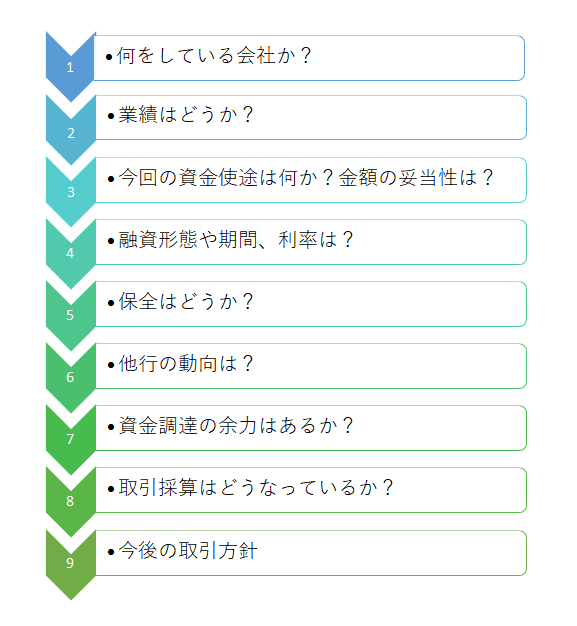
融資稟議では、融資の金額や資金使途だけでなく、会社の業績、財務内容、借入状況、返済能力など、さまざまな事項を検討します。
担当者がこれらの内容を十分に把握していなければ、銀行内部で融資の必要性や妥当性を説明することが難しくなります。
銀行員は融資先の実態を説明しなければならない
銀行員は、融資先の経営者から聞いた内容をそのまま稟議書に書けばよいわけではありません。
例えば、経営者から「売上が回復する見込みです」と説明された場合、銀行員は次のような点を確認します。
- なぜ売上が回復するのか
- どの取引先からの売上が増えるのか
- 受注や契約の裏付けはあるのか
- 売上増加によって利益も改善するのか
- 売上代金はいつ入金されるのか
こうした確認を行うことで、銀行員は融資先の説明に合理性があるかを判断します。
そのうえで、銀行内部に対して融資を行う理由や返済の見通しを説明します。
担当者が説明できなければ融資稟議が進みにくい
銀行員が融資稟議を提出すると、上司や審査担当者から追加の質問を受けることがあります。
例えば、「なぜ売掛金がこれほど増えているのか」「借入金が増加している理由は何か」といった質問です。
担当者がその理由を把握していなければ、経営者に再確認する必要があります。
その結果、審査に時間がかかったり、融資判断に必要な情報が不足したままになったりすることがあります。
銀行員が会社の状況を正しく理解できるように説明することは、融資稟議を円滑に進めるうえで重要です。
銀行から融資を受けるための7つのコツ
ここからは、銀行に融資を申し込む際に経営者が実践したい7つのポイントを説明します。
コツ1:銀行員からの質問には正確かつ丁寧に答える
最初のコツは、銀行員からの質問に正確かつ丁寧に答えることです。
銀行員から細かい質問を受けると、面倒に感じることもあるでしょう。
しかし、質問に対して曖昧な回答をしたり、十分に説明しなかったりすると、銀行員は会社の実態を把握できません。
例えば、銀行員から「売上が減少した理由は何ですか」と質問された場合です。
「景気が悪いからです」と答えるだけでは、具体的な原因が分かりません。
一方、次のように説明すると銀行員の理解が深まります。
銀行への回答例
「前期は主要取引先A社からの受注が減少し、売上が前年比15%減少しました。
ただし、今期は新規取引先B社との取引が始まり、月額200万円程度の売上増加を見込んでいます。
すでに受注が確定している案件もありますので、受注資料をご提出します。」
このように、売上減少の原因と今後の見通しを具体的に説明することが重要です。
コツ2:融資の資金使途を明確にする
銀行融資の審査では、資金使途が重要な項目になります。
銀行は、融資した資金が何に使われるのかを確認します。
例えば、運転資金の融資を申し込む場合には、次のような説明が考えられます。
- 売掛金の回収までの仕入資金が必要
- 受注増加によって材料費や外注費が増える
- 季節的な売上変動に対応する資金が必要
- 売上代金の回収条件変更によって資金不足が発生する
「資金繰りに余裕を持たせたい」という説明だけでは、必要な融資金額を判断しにくい場合があります。
資金使途を具体的に説明することが重要です。
コツ3:希望する融資金額の根拠を示す
銀行に融資を申し込む際には、希望金額の根拠を明確にする必要があります。
例えば、1,000万円の運転資金を申し込む場合です。
銀行員から「なぜ1,000万円必要なのですか」と質問されたときに、説明できることが重要です。
必要金額は、資金繰り表や売掛金、棚卸資産、買掛金などの状況から計算します。
設備資金であれば、見積書などによって必要額を確認します。
希望金額を先に決めるのではなく、事業に必要な金額を計算した結果として融資希望額を決めることが大切です。
コツ4:返済原資を具体的に説明する
銀行の融資審査で特に重要なのが返済能力です。
銀行は、融資した資金をどのように返済するのかを確認します。
例えば、長期の運転資金融資であれば、事業から生み出される利益やキャッシュフローが重要です。
短期のつなぎ資金であれば、売掛金や工事代金の入金などが返済原資になる場合があります。
返済原資を説明する際には、次のような資料が役立ちます。
- 決算書
- 試算表
- 資金繰り表
- 売上計画
- 受注状況が分かる資料
- 売掛金の入金予定
銀行員は、これらの資料をもとに返済能力を検討します。
コツ5:決算書や試算表の疑問点を説明できるようにする
銀行員は、決算書や試算表を確認する際に、前期との変化や不自然な増減がないかを確認します。
例えば、次のような項目です。
- 売上が大幅に減少している
- 売上総利益率が低下している
- 売掛金が増加している
- 棚卸資産が増加している
- 借入金が増加している
- 役員貸付金や役員借入金が大きい
これらの変化には、それぞれ理由があるはずです。
銀行員から質問されたときに、数字の変化とその原因を説明できるようにしておくことが重要です。
例えば、売掛金が増加している場合には、売上増加によるものなのか、回収条件の変更によるものなのか、回収遅延によるものなのかによって銀行の評価が異なります。
コツ6:分からないことは確認してから回答する
銀行員からの質問に、その場ですべて答えられる必要はありません。
特に、経理の細かい数字や取引先ごとの売掛金残高などは、経営者でも即答できないことがあります。
その場合には、無理に回答する必要はありません。
例えば、次のように伝えればよいでしょう。
分からない質問への回答例
「その数字については、現在正確な金額を把握していません。
経理担当者に確認して、資料とあわせて改めて回答します。」
銀行に良い印象を与えようとして、不正確な数字を答えることは避けてください。
後から提出した資料と説明内容が食い違うと、銀行員が事実関係を再確認する必要が生じます。
分からないことは分からないと伝え、正確な情報を確認して回答することが大切です。
コツ7:日頃から銀行に業績や資金繰りを説明しておく
銀行から融資を受けるためには、融資を申し込むときだけでなく、日頃から銀行との関係を維持することも重要です。
銀行の担当者が会社の事業内容や業績、資金繰りの状況を把握していれば、融資申込時の説明も進めやすくなります。
例えば、次のような情報を定期的に説明しておくことが考えられます。
- 直近の売上や利益の状況
- 主要取引先の動向
- 大口受注の状況
- 設備投資の予定
- 資金繰りの見通し
- 今後の借入予定
銀行員が会社の状況を理解していることは、融資審査に必要な情報を整理するうえで役立ちます。
ただし、日頃から取引関係を築いているからといって、必ず融資が認められるわけではありません。
最終的には、資金使途や返済能力などに基づいて判断されます。
銀行員が融資審査でよく質問する内容と回答のポイント
ここでは、銀行員が融資審査で確認する代表的な質問と、経営者が回答する際のポイントを整理します。
| 銀行からの質問 | 回答のポイント |
|---|---|
| なぜ融資が必要なのか | 資金使途と資金需要の発生原因を説明する |
| なぜその金額が必要なのか | 資金繰り表や見積書などで必要額を示す |
| 売上が減少した理由は何か | 取引先別・商品別などの具体的な原因を説明する |
| 利益率が低下した理由は何か | 原価上昇、販売価格、商品構成などの変化を説明する |
| 借入金が増加した理由は何か | 借入金の資金使途と現在の残高を説明する |
| 融資をどのように返済するのか | 利益・キャッシュフロー・売掛金回収などの返済原資を説明する |
| 今後の業績はどうなるのか | 受注状況や改善策など、見通しの根拠を示す |
銀行員が知りたいのは、経営者の希望や感覚だけではありません。
融資の必要性や返済見通しについて、客観的な根拠があるかを確認しています。
銀行融資・資金繰りのメール相談
銀行に融資を申し込む際には、資金使途や返済能力だけでなく、銀行からの質問にどのように説明するかも重要です。
銀行融資・資金繰りのメール相談
銀行融資の申込方法、融資審査、銀行員からの質問への対応、資金繰りの改善などについてお悩みの経営者の方は、メール相談をご利用ください。
長年の法人融資実務の経験を踏まえ、銀行がどのような点を確認するのかという視点からご相談をお受けします。
※融資の承認・実行を保証するものではありません。
銀行からの質問に答える際に避けたい対応
銀行から融資を受けるためには、質問への回答内容だけでなく、回答の仕方にも注意が必要です。
質問を面倒に感じて曖昧に答える
銀行員から細かい質問を受けると、面倒に感じることもあるでしょう。
しかし、「特に問題ありません」「いつもどおりです」といった曖昧な回答では、銀行員が会社の実態を把握できない場合があります。
銀行員が質問する理由を理解し、できるだけ具体的に説明することが重要です。
業績悪化の原因を隠す
売上減少や赤字の原因について、銀行に説明したくないこともあるかもしれません。
しかし、業績悪化の原因を隠したり、事実と異なる説明をしたりすることは避けるべきです。
銀行は決算書や試算表、預金口座の動きなどから会社の状況を確認します。
説明内容と実際の数字に大きな食い違いがあると、銀行の信頼を損なう可能性があります。
根拠のない売上回復を説明する
銀行に融資を受けたいという気持ちが強いと、今後の売上や利益を楽観的に説明したくなることがあります。
しかし、根拠のない売上回復計画は、銀行の融資審査で評価されにくいものです。
例えば、売上が20%増加する計画であれば、どの取引先から、どのような商品やサービスによって売上が増加するのかを説明する必要があります。
銀行からの質問に感情的になる
銀行員から厳しい質問を受けると、経営者として不快に感じる場合もあるでしょう。
しかし、質問に対して感情的に対応しても、融資審査に必要な情報が銀行に伝わりにくくなります。
銀行員の質問が分かりにくい場合には、何を確認したいのかを聞き返しても問題ありません。
冷静に説明することが重要です。
銀行員から何度も質問される場合はどうすればよい?
融資を申し込んだ後、銀行員から何度も追加質問を受けることがあります。
その場合には、質問の内容を整理して回答することが効果的です。
質問事項を一覧にして回答する
銀行から複数の質問を受けた場合には、質問事項を一覧にして回答すると分かりやすくなります。
例えば、次のように整理します。
- 質問1:売上減少の理由
- 回答:主要取引先A社の発注減少によるもの
- 質問2:売掛金増加の理由
- 回答:新規取引先B社との取引開始に伴うもの
- 質問3:今後の返済原資
- 回答:既存取引先の利益と新規受注によるキャッシュフロー
回答内容に関連する資料があれば、あわせて提出します。
回答できる時期を明確にする
すぐに回答できない質問がある場合には、いつ回答できるのかを銀行員に伝えることが重要です。
例えば、「経理担当者に確認し、明後日までに回答します」といった対応です。
銀行員は、回答予定が分かれば融資稟議の進行を調整しやすくなります。
同じ質問を繰り返されたら確認する
すでに回答した内容について再び質問された場合には、前回の回答内容を確認し、銀行員がどの点を追加で確認したいのかを尋ねてください。
銀行内部で追加確認が必要になった可能性もあります。
同じ質問だからといって不快感を示すのではなく、必要な情報を確認することが大切です。
銀行融資を受けやすくするために日頃から準備したいこと
銀行融資の審査を円滑に進めるには、融資申込時だけでなく、日頃の準備も重要です。
月次の試算表を作成する
銀行は、決算書だけでなく、直近の業績を確認するために試算表の提出を求めることがあります。
月次の試算表を作成していれば、売上や利益の変化を早い段階で把握できます。
また、銀行から業績について質問された場合にも、具体的な数字に基づいて説明しやすくなります。
資金繰り表を作成する
資金繰り表は、今後の入金予定と支払予定を整理するための資料です。
銀行融資を申し込む際には、いつ、いくらの資金が必要になるのかを説明するために役立ちます。
また、融資を受けた後の返済見通しを確認するうえでも重要です。
借入金の残高と返済予定を把握する
銀行は、融資先の既存借入金についても確認します。
複数の銀行から融資を受けている場合には、借入先ごとの残高や毎月の返済額を整理しておくとよいでしょう。
借入金の返済予定を把握することは、会社全体の資金繰り管理にも役立ちます。
業績悪化の兆候があれば早めに銀行へ説明する
売上減少や資金繰り悪化などの問題が生じた場合には、銀行に説明するタイミングも重要です。
融資が必要になってから初めて業績悪化を説明するよりも、早い段階から状況を伝えておくことで、銀行が会社の状況を把握しやすくなります。
融資を受けるための準備は、融資を申し込む前から始まっています。
銀行から融資を受けるコツに関するよくある質問
Q1. 銀行から融資を受けるために最も重要なことは何ですか?
銀行の融資審査では、資金使途と返済能力が特に重要です。
また、銀行員からの質問に正確かつ丁寧に回答し、会社の実態を理解してもらうことも大切です。
Q2. 銀行員から細かい質問をされるのは融資審査が厳しいからですか?
質問が多いことだけで、融資審査が厳しいとは判断できません。
銀行員が融資稟議を作成するために、会社の状況を詳しく確認している場合もあります。
Q3. 銀行員の質問に答えられない場合はどうすればよいですか?
分からない場合には、その場で無理に答える必要はありません。
経理担当者などに確認し、正確な情報を後日回答することが重要です。
Q4. 銀行から何度も追加質問される場合は融資が断られる可能性が高いですか?
追加質問が多いことだけで、融資が断られるとは限りません。
銀行内部の審査で追加確認が必要になっている場合もあります。
Q5. 赤字決算でも銀行から融資を受けることはできますか?
赤字決算でも融資を検討できる場合があります。
ただし、赤字の原因や今後の業績改善見通し、返済能力などが重要になります。
Q6. 銀行員との関係が良ければ融資を受けやすくなりますか?
銀行員が会社の事業内容や業績を理解していれば、融資審査に必要な情報を整理しやすくなります。
ただし、担当者との関係が良いことだけで融資が認められるわけではありません。
Q7. 融資審査に必要な資料は何ですか?
一般的には、決算書、試算表、資金繰り表、借入金一覧表、資金使途を確認できる資料などが重要です。
必要な資料は融資の内容や銀行によって異なります。
銀行から融資を受けるコツのまとめ
銀行から希望する融資を受けるためには、資金使途や返済能力など、融資審査で重視される項目を理解することが重要です。
そのうえで、銀行員からの質問に正確かつ丁寧に回答し、会社の状況を理解してもらうことが大切です。
銀行から融資を受けるための7つのコツ
- 銀行員からの質問に正確かつ丁寧に答える
- 融資の資金使途を明確にする
- 希望する融資金額の根拠を示す
- 返済原資を具体的に説明する
- 決算書や試算表の疑問点を説明できるようにする
- 分からないことは確認してから回答する
- 日頃から銀行に業績や資金繰りを説明しておく
銀行員が細かい質問をするのは、融資審査に必要な情報を確認し、銀行内部で融資の可否を判断するためです。
質問に丁寧に回答することで、銀行員が会社の実態を正確に把握し、融資稟議を作成しやすくなります。
ただし、丁寧に回答したからといって、必ず融資が認められるわけではありません。
銀行から融資を受けるためには、会社の返済能力を高めることと、その実態を銀行に正確に伝えることの両方が重要です。
日頃から試算表や資金繰り表を整備し、銀行に説明できる状態をつくっておくことが、安定した資金調達につながります。
関連記事
銀行の融資稟議とは
銀行内部で融資稟議がどのように作成され、どのような項目が審査されるのかを解説しています。
銀行の融資審査で重視されること
銀行が融資の可否を判断する際に、どのような点を確認しているのかを説明しています。
銀行融資の希望額の決め方
銀行に融資を申し込む際、必要な金額をどのように計算し、説明すればよいのかを解説しています。
銀行融資の審査内容
銀行が融資審査で確認する項目や、審査の考え方について説明しています。
銀行融資・資金繰りのメール相談
銀行から融資を受けるためには、融資の必要性や返済能力を整理し、銀行に分かりやすく説明することが重要です。
また、融資を申し込むときだけでなく、日頃から会社の財務内容や資金繰りを把握し、銀行との関係を維持しておくことも大切です。
銀行融資・資金繰りのメール相談
銀行融資の申込方法、融資審査、銀行員からの質問への対応、借入金の返済、資金繰り改善などについてお悩みの経営者の方は、メール相談をご利用ください。
長年の法人融資実務の経験を踏まえ、銀行の融資審査や資金繰り管理の視点からご相談をお受けします。
※融資の承認・実行を保証するものではありません。