「手形貸付の返済期日が近づいているが、銀行に延長してもらえるのだろうか」
「手形貸付の延長とは、具体的にどのような手続きをするのだろうか」
「これまで延長してもらっていた手形貸付が、突然更新できなくなることはあるのだろうか」
銀行から手形貸付で運転資金を借りている会社にとって、返済期日に融資を延長してもらえるかどうかは、資金繰りに大きく影響します。
手形貸付は、あらかじめ定めた返済期日に借入金を返済する融資形態です。
しかし、運転資金として継続的に必要な資金については、銀行が審査したうえで返済期日を延長し、融資を継続することがあります。
これが一般に「手形貸付の延長」や「手形貸付の更新」と呼ばれる取り扱いです。
ただし、手形貸付の延長は自動的に認められるものではありません。銀行は会社の業績、資金繰り、融資の資金使途などを確認して判断します。
この記事では、長年にわたり銀行の法人融資・融資審査に携わってきた経験を踏まえ、手形貸付の延長の仕組み、約束手形の差し替え、銀行が更新を認める条件、延長を断られる理由、経営者が取るべき対応を解説します。
手形貸付の延長とは?満期に融資を継続する仕組み
手形貸付の延長とは、返済期日を迎える手形貸付について、銀行の承認を得て融資を継続することです。
例えば、銀行から運転資金として1,000万円を借り入れ、返済期日を6か月後に設定したとします。
通常であれば、6か月後の返済期日に1,000万円を返済する必要があります。
しかし、その1,000万円が事業を継続するために必要な運転資金であれば、期日に全額返済すると資金繰りが苦しくなる場合があります。
そのため、銀行が融資を継続する必要性と返済可能性を認めれば、返済期日を延長する取り扱いが行われます。
手形貸付の延長の具体例
例えば、次のような手形貸付があるとします。
| 項目 | 当初の融資 | 延長後 |
|---|---|---|
| 融資金額 | 1,000万円 | 1,000万円 |
| 融資実行日 | 4月1日 | ― |
| 返済期日 | 9月30日 | 翌年3月31日 |
| 元金返済 | 9月30日に一括返済予定 | 銀行の承認により返済期日を延長 |
※説明のための仮定例です。実際の延長期間や手続きは銀行との契約によって異なります。
この例では、9月30日に予定されていた元金1,000万円の返済を、銀行の承認によって翌年3月31日まで延長しています。
会社にとっては、手形貸付の元金をすぐに返済せず、引き続き運転資金として利用できることになります。
手形貸付の延長は、借入金の返済義務がなくなることではなく、銀行の承認を得て返済期日を先に延ばすことです。
手形貸付とはどのような銀行融資なのか
手形貸付とは、借入人が銀行に約束手形を差し入れるなどして融資を受ける形態です。
銀行融資には、手形貸付のほかにも証書貸付や当座貸越などの形態があります。
手形貸付は、一定期間の運転資金などに利用されてきた代表的な融資形態の一つです。
手形貸付と証書貸付の違い
手形貸付と証書貸付の主な違いを整理すると、次のとおりです。
| 項目 | 手形貸付 | 証書貸付 |
|---|---|---|
| 主な契約書類 | 約束手形など | 金銭消費貸借契約証書など |
| 返済方法 | 期日一括返済など | 分割返済や期日一括返済など |
| 主な利用例 | 短期運転資金など | 設備資金・長期運転資金など |
| 返済期日の延長 | 銀行の審査・承認が必要 | 銀行の審査・承認が必要 |
※実際の取扱いは銀行や商品によって異なります。
手形貸付は短期の運転資金で利用されることが多い一方、証書貸付は設備資金や長期運転資金などで利用されることが多い融資形態です。
ただし、融資形態だけで資金使途や返済方法が一律に決まるわけではありません。
手形貸付で銀行に差し入れる約束手形とは
手形貸付では、借入人が銀行に約束手形を差し入れる取り扱いがあります。
この約束手形は、販売先から受け取った受取手形とは異なります。
販売先から受け取った手形を銀行で資金化する取引は、一般に手形割引と呼ばれます。
一方、手形貸付では、融資を受ける会社自身が銀行に対して約束手形を振り出します。
手形貸付で使用する約束手形の例
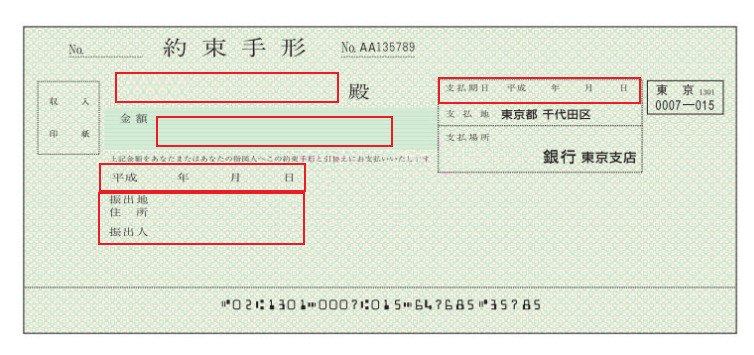
この画像は、手形貸付で銀行に差し入れる約束手形の記入例です。
一般的な記載事項としては、次のようなものがあります。
- 支払先となる銀行名
- 融資金額に対応する手形金額
- 振出日
- 支払期日
- 振出人となる借入会社の名称など
約束手形の作成や印紙税の取扱いは、実際に使用する書類や契約方式によって異なります。
また、金融取引の電子化が進んでおり、手形貸付に関する取扱いも金融機関ごとに異なるため、現在利用している銀行の手続きを確認してください。
手形貸付の延長では約束手形を差し替えるのか
従来の手形貸付の実務では、返済期日を延長する際、当初差し入れた約束手形の支払期日を訂正するのではなく、新しい約束手形を差し入れる方法が用いられてきました。
例えば、返済期日が9月30日の手形貸付を翌年3月31日まで延長する場合、新たな支払期日を記載した約束手形を作成する取り扱いです。
このような方法は、手形貸付の「手形の差し替え」と呼ばれることがあります。
ただし、実際の手続きは銀行や契約内容によって異なります。
手形の差し替えではなく、変更契約書などによって返済期日を変更する場合もあるため、銀行の案内に従って手続きを進める必要があります。
手形貸付の延長と新規借入は同じではない
手形貸付を延長する場合、会社から見ると同じ借入金を継続して利用しているように見えます。
しかし、銀行側の契約や事務処理では、既存の融資を返済し、新たな融資を実行する形式が採られる場合もあります。
また、既存契約の返済期日を変更する形式が採られる場合もあります。
したがって、実際の取扱いがどちらになるかは、銀行に確認する必要があります。
経営者として重要なのは、融資が継続されるかどうかだけでなく、延長後の返済期日、金利、保証条件などを確認することです。
手形貸付の延長がよく行われるのは運転資金融資
手形貸付の延長が検討される代表的なケースは、会社の事業継続に必要な運転資金を借りている場合です。
運転資金は事業を続ける限り必要になる
会社は、商品を仕入れたり、従業員に給与を支払ったりするために資金が必要です。
売上代金が入金されるまでに時間がかかる場合には、その間の支払いを賄う運転資金が必要になります。
例えば、商品を仕入れてから売上代金を回収するまでに2か月かかる会社では、その期間中の仕入代金や経費などを支払う資金が必要です。
このような運転資金は、事業を継続する限り一定額が必要になる場合があります。
そのため、手形貸付の返済期日に借入金を全額返済すると、事業継続に必要な資金が不足してしまう可能性があります。
正常運転資金として必要な借入金は延長を検討しやすい
銀行は、手形貸付の資金使途が正常な営業活動に必要な運転資金である場合、その必要額や返済可能性を確認したうえで、融資の継続を検討することがあります。
例えば、売掛金と棚卸資産から買掛金を差し引いた金額は、正常運転資金を考える際の一つの目安になります。
正常運転資金の基本的な計算式
正常運転資金 = 売掛金 + 受取手形等 + 棚卸資産 − 買掛金 − 支払手形等
※業種や取引形態によって、計算に使用する勘定科目や必要運転資金の考え方は異なります。
例えば、売掛金が2,000万円、棚卸資産が1,000万円、買掛金が1,500万円の場合、単純計算による正常運転資金は1,500万円です。
このような資金需要が継続している会社では、運転資金としての借入れを継続する合理性を説明しやすくなります。
ただし、正常運転資金の範囲内だからといって、手形貸付の延長が必ず認められるわけではありません。
銀行は会社の業績、財務内容、資金繰りなども確認します。
銀行は手形貸付の延長をどのように審査するのか
手形貸付の延長は、銀行にとって既存融資を継続する判断です。
そのため、銀行は返済期日を迎えるたびに、融資を継続して問題がないかを確認します。
主な審査項目は次のとおりです。
1.直近の業績と財務内容
銀行は、決算書や試算表を確認し、会社の業績が悪化していないかを確認します。
赤字決算や債務超過がある場合には、収益力の回復見通しなどを慎重に確認することがあります。
ただし、赤字や債務超過という理由だけで、手形貸付の延長が一律に不可能になるわけではありません。
2.借入金の資金使途
手形貸付が運転資金として利用されている場合、銀行はその資金が現在も事業に必要かどうかを確認します。
例えば、売上が大きく減少している会社では、以前と同じ金額の運転資金が必要なのかを確認することがあります。
また、当初の資金使途と異なる用途に借入金を使用している場合には、延長審査に影響する可能性があります。
3.今後の資金繰りと返済能力
銀行は、手形貸付を延長した場合、次の返済期日に返済できる見通しがあるかを確認します。
特に資金繰りが厳しい会社では、資金繰り表によって今後の入金・支払いの見通しを確認することが重要です。
4.これまでの返済状況と銀行取引
銀行は、既存借入金の返済状況や預金取引なども確認します。
返済の遅延が発生している場合や、他の金融機関への返済が難しくなっている場合には、融資の継続を慎重に判断することがあります。
5.他の借入金の状況
銀行は、自行の手形貸付だけでなく、他の金融機関からの借入金や返済負担も確認します。
会社全体の借入金が過大になっている場合には、融資を延長しても資金繰りが改善しない可能性があるためです。
手形貸付の延長が認められない主な理由
これまで手形貸付を延長してもらっていた会社でも、次回の更新が必ず認められるとは限りません。
銀行が延長に慎重になる主な理由として、次のようなものがあります。
- 業績が悪化し、赤字が続いている
- 資金繰りが悪化し、返済能力に懸念がある
- 当初の資金使途と異なる用途に融資が使われている
- 売上減少などによって必要運転資金が縮小している
- 他の金融機関を含めて借入金の返済負担が大きい
- 銀行が融資方針や信用リスクの評価を見直した
ただし、これらの事情がある場合でも、必ず延長が否決されるわけではありません。
銀行は会社の経営状況や改善見通しなどを踏まえて判断します。
運転資金が減少している場合は一部返済を求められることもある
例えば、以前は正常運転資金が2,000万円必要だった会社が、売上減少などによって必要運転資金が1,200万円になったとします。
この場合、銀行は従来と同じ2,000万円の手形貸付を継続する必要があるのかを確認することがあります。
状況によっては、借入金の一部返済を求められる場合もあります。
ただし、必要運転資金の減少額と返済を求める金額が必ず一致するわけではありません。
実際の返済額は、会社の資金繰りや他の借入金の状況なども踏まえて協議されます。
手形貸付の延長と折り返し融資の違い
手形貸付の延長と似た言葉に「折り返し融資」があります。
どちらも既存の銀行融資を継続する場面で使われることがありますが、意味は同じではありません。
手形貸付の延長
手形貸付の延長は、返済期日を迎える融資について、銀行の承認を得て返済期日を延ばし、借入れを継続することです。
融資金額をそのまま継続する場合もあれば、一部返済して残額を継続する場合もあります。
折り返し融資
折り返し融資とは、一般に既存借入金の返済が進んだ段階で、改めて融資を受けることを指す言葉です。
例えば、証書貸付の返済によって借入残高が減少した後、銀行から新たな融資を受ける場合などです。
ただし、銀行や取引先によって言葉の使い方が異なる場合があります。
手形貸付の延長は既存融資の継続が中心であるのに対し、折り返し融資は返済が進んだ借入金について改めて融資を受けるという意味で使われることが多いと理解するとよいでしょう。
手形貸付の延長を断られそうな場合の対処法
手形貸付の返済期日が近づいているにもかかわらず、銀行から延長について明確な回答が得られない場合、経営者は早めに対応する必要があります。
1.銀行が延長に慎重な理由を確認する
まずは、銀行が延長を認めることに慎重になっている理由を確認します。
例えば、業績悪化が原因なのか、借入金額が過大と判断されているのか、資金使途に問題があるのかによって、必要な対応は異なります。
銀行が具体的な審査理由をすべて説明できるとは限りませんが、どのような資料や改善策が必要なのかを確認することは重要です。
2.最新の試算表と資金繰り表を提出する
直近の決算が赤字であっても、その後に業績が改善している場合があります。
そのような場合には、最新の試算表を提出し、改善状況を説明することが重要です。
また、返済期日に全額返済すると資金繰りがどのようになるのか、資金繰り表で具体的に示すことも必要です。
3.必要な運転資金の金額を説明する
手形貸付が運転資金である場合には、売掛金、在庫、買掛金などを整理し、現在も必要な運転資金の金額を説明します。
銀行が融資金額の一部返済を求めている場合には、会社の資金繰りを踏まえ、どの程度なら返済可能かを協議します。
4.返済期日の延長以外の方法も相談する
銀行が従来どおりの手形貸付の延長に応じない場合でも、返済方法や融資形態の見直しを相談できることがあります。
例えば、借入金の一部返済、分割返済への変更、証書貸付への切り替えなどです。
ただし、これらの方法も銀行の審査と承認が必要です。
5.返済が難しい場合には早めに返済条件変更を相談する
返済期日に借入金を返済できず、延長も難しい場合には、返済条件の変更について銀行と相談する必要があります。
特に複数の銀行から借入があり、会社全体の返済負担が重い場合には、一つの手形貸付だけでなく、借入金全体の返済計画を見直す必要があることもあります。
重要なのは、返済期日を過ぎる前に銀行へ相談することです。
銀行から正式に延長の承認を受けるまでは、当初の返済期日に返済する義務があることを忘れてはいけません。
手形貸付の延長を相談する際に準備したい資料
手形貸付の延長を相談する際には、次のような資料を準備すると説明しやすくなります。
| 資料 | 銀行が確認する内容 |
|---|---|
| 直近の決算書 | 会社の業績・財務内容 |
| 最新の試算表 | 足元の業績と改善状況 |
| 資金繰り表 | 返済期日以降の資金繰り |
| 借入金返済予定表 | 他の借入金を含めた返済負担 |
| 売掛金・在庫・買掛金の資料 | 必要運転資金の金額 |
| 受注状況などの資料 | 今後の売上・資金回収の見通し |
※実際に必要な資料は、銀行や会社の状況によって異なります。
銀行は、手形貸付を延長しても会社の資金繰りが維持できるか、将来的に返済できる見通しがあるかを確認します。
そのため、単に延長を希望するだけでなく、融資を継続する必要性を説明できるようにすることが重要です。
手形貸付の延長に関するよくある質問
手形貸付は満期になれば必ず全額返済しなければなりませんか?
原則として、契約で定めた返済期日に返済する必要があります。
ただし、銀行が承認すれば、返済期日を延長して融資を継続できる場合があります。
手形貸付の延長は自動的に行われますか?
自動的に延長されるとは限りません。
銀行は会社の業績や資金繰りなどを確認し、延長の可否を判断します。
これまで何度も延長されていても、次回の延長が必ず認められるわけではありません。
手形貸付の延長は何回までできますか?
すべての手形貸付に共通する一律の延長回数が決まっているわけではありません。
銀行は、その都度、会社の業績、資金使途、返済能力などを確認して判断します。
手形貸付の延長では新しい約束手形が必要ですか?
従来の実務では、新しい約束手形に差し替える取り扱いが行われてきました。
ただし、契約変更書類などで対応する場合もあるため、実際の手続きは取引銀行に確認してください。
赤字決算でも手形貸付の延長はできますか?
赤字決算という理由だけで、手形貸付の延長が一律に不可能になるわけではありません。
ただし、銀行は赤字の原因、今後の業績改善、資金繰り、返済能力などを慎重に確認します。
手形貸付の延長では元金を一部返済する必要がありますか?
必ず一部返済が必要になるわけではありません。
ただし、銀行が融資金額の見直しを必要と判断した場合には、一部返済を求められることがあります。
その際には、会社の資金繰りと必要運転資金を踏まえて協議することが重要です。
手形貸付の延長が認められなかったらどうなりますか?
延長が認められなければ、原則として契約で定めた返済期日に返済する必要があります。
返済が難しい場合には、返済期日を過ぎる前に銀行へ相談し、返済条件変更などの対応を協議することが重要です。
手形貸付の延長のまとめ
手形貸付の延長とは、銀行の承認を得て返済期日を先に延ばし、融資を継続することです。
特に運転資金として利用されている手形貸付では、事業継続に必要な資金を確保するため、返済期日の延長が検討されることがあります。
今回のポイントをまとめると、次のとおりです。
- 手形貸付は、原則として契約で定めた返済期日に返済する融資である
- 銀行の承認があれば、返済期日を延長して融資を継続できる場合がある
- 従来の実務では、約束手形を差し替えて延長する取り扱いが行われてきた
- 手形貸付の延長は自動的に認められるものではない
- 銀行は業績、財務内容、資金使途、必要運転資金、返済能力などを確認する
- 売上減少などによって必要運転資金が縮小している場合には、一部返済を求められることがある
- 延長が難しい場合には、返済方法や融資形態の見直しを相談する方法もある
- 返済期日が近づいている場合には、早めに銀行へ相談することが重要である
銀行員として特にお伝えしたいのは、手形貸付の延長は、銀行が毎回必ず応じてくれるものではなく、融資を継続する必要性と返済可能性を説明できることが重要だという点です。
手形貸付による運転資金の借入れを継続している会社では、返済期日が近づいてから慌てるのではなく、日頃から業績と資金繰りを管理しておくことが大切です。
また、手形貸付の延長だけに依存せず、会社全体の借入金残高と返済負担を把握し、取引銀行との関係を継続的に管理していくことが重要です。
関連記事
手形貸付の更新が認められない場合
これまで更新されていた手形貸付が継続できなくなる理由と、経営者が取るべき対応を解説しています。
資金繰りが苦しいときの銀行への相談
資金繰りが悪化した場合に、銀行へ早めに相談する重要性と具体的な対応を解説しています。
銀行融資に試算表は必要か
銀行が試算表を確認する理由と、融資審査における試算表の役割を説明しています。
複数銀行の借入金をリスケする方法
複数の銀行から借入がある場合の返済条件変更交渉と、プロラタ方式による返済額の配分を解説しています。
銀行融資・資金繰りのメール相談
手形貸付の返済期日が近づいている場合、銀行が延長を認めるかどうかによって会社の資金繰りが大きく変わることがあります。
銀行融資・資金繰りのメール相談
「手形貸付を延長してもらえるか不安」「銀行から一部返済を求められている」「手形貸付の更新が難しいと言われ、資金繰りに困っている」という経営者の方は、メール相談ページをご覧ください。
※融資の延長や承認を保証するものではありません。
※現在はメールによるご相談を受け付けています。