「銀行から債務超過なので追加融資は難しいと言われた」
「今期は黒字になったのに、債務超過を理由に融資を断られた」
「債務超過を解消するには何年もかかる。それまで銀行から融資を受けられないのだろうか」
このような悩みを抱えている中小企業の経営者は少なくありません。
債務超過は、銀行が融資審査で慎重になる代表的な財務上の問題です。
しかし、債務超過だからといって、銀行から融資を受けられないと決まっているわけではありません。
実際の融資審査では、債務超過の金額だけでなく、現在の利益、資金繰り、借入金の返済能力、債務超過が解消する見通しなどを総合的に判断します。
また、決算書上は債務超過でも、資産の実態や負債の内容を詳しく確認すると、銀行からの評価が変わる場合もあります。
この記事では、長年の法人融資・融資審査の実務経験をもとに、債務超過でも銀行融資を受けられる可能性があるケースと、経営者が取り組むべき具体的な改善策を説明します。
この記事の結論
- 債務超過は融資審査上のマイナス要因だが、融資が一律に禁止されるわけではない。
- 銀行は債務超過の金額だけでなく、現在の収益力と返済能力を確認する。
- 黒字回復が続いている場合には、融資を検討できる余地がある。
- 債務超過の解消時期を数字で説明できることが重要。
- 決算書上の純資産と、銀行が評価する実質的な財務内容が異なる場合もある。
- 融資を断られた場合は、財務改善計画と資金繰り表を整えて銀行へ再相談する。
債務超過とは?銀行が問題視する理由
債務超過は純資産がマイナスの状態
債務超過とは、貸借対照表の純資産がマイナスになっている状態です。
貸借対照表は、会社の資産、負債、純資産の状況を示しています。
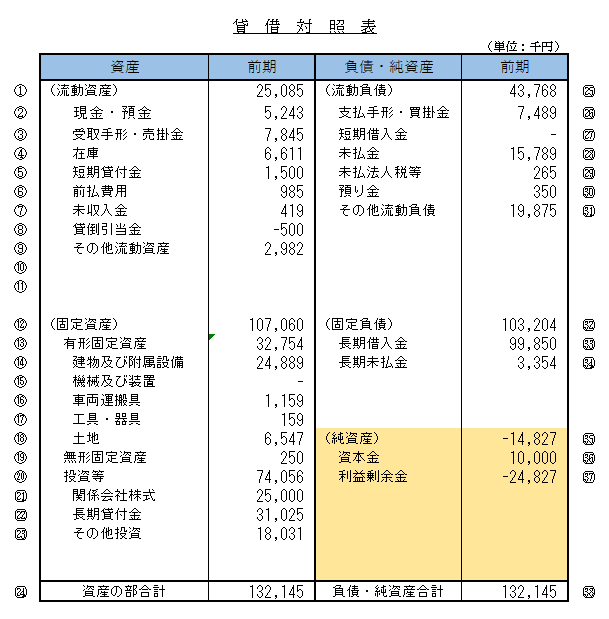
上の貸借対照表では、純資産がマイナス14,827千円となっています。
つまり、帳簿上は資産の合計額より負債の合計額が1,482万7千円多い状態です。
このように純資産がマイナスになっていることを債務超過といいます。
債務超過とは、会社の財務的な蓄積が不足し、帳簿上の負債が資産を上回っている状態です。
債務超過でも必ず赤字とは限らない
債務超過の原因として多いのは、過去の赤字の累積です。
しかし、債務超過だからといって、現在も赤字が続いているとは限りません。
例えば、過去に大きな赤字を計上して債務超過になったものの、現在は業績が改善して毎期黒字を確保している会社もあります。
また、大きな損失が一度発生したことで債務超過となった会社もあります。
銀行が重要視するのは、債務超過という結果だけでなく、なぜ債務超過になったのか、現在は利益を確保できているのか、今後改善するのかという点です。
債務超過になると銀行融資が難しくなる3つの理由
理由1.会社の財務的な余力が乏しい
純資産は、会社の財務的な安全性を判断する重要な指標です。
純資産が十分にある会社は、将来赤字が発生した場合でも、その損失を吸収できる余力があります。
一方、債務超過の会社では、そのような財務的な余力が乏しくなっています。
そのため銀行は、将来の損失や事業環境の変化に対する耐久力を慎重に判断します。
理由2.過去の損失が大きい可能性がある
債務超過の原因が過去の赤字の累積である場合、銀行はその赤字が一時的なものなのか、現在も続いているのかを確認します。
例えば、売上不振や採算の悪い取引によって毎期赤字が続いている会社であれば、事業構造そのものに問題がある可能性があります。
このような場合、銀行は追加融資を行っても赤字の穴埋めに使われるのではないかと懸念します。
理由3.借入金の返済能力に不安がある
銀行融資の審査において重要なのは、融資した資金を返済できるかどうかです。
債務超過の会社でも、現在十分な利益とキャッシュフローを確保していれば、返済能力が認められる場合があります。
反対に、債務超過でなくても、利益が少なく借入金の返済負担が重ければ、融資審査は慎重になります。
したがって、債務超過であることと、融資を返済できないことは同じではありません。
銀行は財務の安全性と返済能力を分けて確認し、その両方を踏まえて融資を判断します。
債務超過でも銀行融資を受けられる可能性がある4つのケース
ケース1.現在は黒字で利益が安定している
債務超過でも銀行が融資を検討しやすくなる代表的なケースは、現在の業績が黒字に回復している場合です。
例えば、過去に大きな赤字を計上した会社でも、その後3期連続で黒字を確保している場合には、銀行の見方が変わることがあります。
重要なのは、黒字になったという事実だけでなく、その黒字が継続する見込みがあることです。
一時的な資産売却益による黒字なのか、本業の収益改善による黒字なのかによっても評価は異なります。
ケース2.債務超過が近いうちに解消する見通しがある
債務超過が近いうちに解消する見込みがある場合も、融資審査上のプラス材料になります。
例えば、現在の債務超過額が1,000万円で、今後毎年500万円程度の当期純利益を安定して確保できる見通しがある場合です。
増資や配当などの変動要因がなければ、単純計算では約2年で債務超過を解消できる見込みになります。
銀行に対しては「今後黒字になります」という説明だけでなく、いつ、どの程度の利益を確保して債務超過を解消するのかを示すことが重要です。
ケース3.実質的な財務内容に改善材料がある
銀行は決算書の数字をそのまま見るだけでなく、資産や負債の内容を確認することがあります。
例えば、保有不動産に含み益がある場合や、負債の一部について返済条件や資本性を評価する余地がある場合です。
ただし、含み益は評価の確実性や処分可能性を確認する必要があり、役員借入金についても単に社長から借りているという理由だけで自己資本と同じように評価されるわけではありません。
銀行がどのように評価するかは、資産の実態、負債の契約条件、銀行の審査方針などによって異なります。
ケース4.既存取引があり、経営改善の実績を説明できる
長年取引している銀行は、会社の事業内容や経営者の姿勢、過去の業績などを把握している場合があります。
そのため、債務超過であっても、経営改善の実績や今後の返済見通しを説明することで、追加融資を検討してもらえる余地があります。
ただし、長年の取引があるから銀行が必ず融資に応じるわけではありません。
重要なのは取引年数そのものではなく、銀行が事業の継続可能性と返済能力を合理的に判断できる材料があることです。
銀行から債務超過を理由に融資を断られた場合の5つの対処法
対処法1.債務超過になった原因を整理する
最初に確認したいのは、債務超過になった原因です。
過去の大幅な赤字が原因なのか、毎期少しずつ赤字が続いているのかによって、必要な対策は異なります。
銀行に説明する際には、過去の決算書を確認し、いつ、どのような理由で純資産が減少したのかを整理してください。
対処法2.現在の収益力を数字で示す
債務超過を理由に融資を断られた場合でも、直近の業績が改善していることを示せれば、銀行の評価が変わる可能性があります。
直近の試算表を用意し、売上高、営業利益、経常利益などの推移を説明してください。
特に重要なのは、黒字化の原因です。
売上の増加、利益率の改善、固定費の削減など、経営者自身が行った改善策とその成果を示すことが効果的です。
対処法3.債務超過の解消計画を作成する
銀行が知りたいのは、債務超過が今後どのように改善するのかということです。
そのため、今後3年程度の利益計画と純資産の見通しを作成することをおすすめします。
例えば、現在の純資産がマイナス1,500万円の会社について考えてみます。
| 項目 | 現在 | 1年後 | 2年後 | 3年後 |
|---|---|---|---|---|
| 当期純利益 | - | 300万円 | 500万円 | 700万円 |
| 期末純資産 | ▲1,500万円 | ▲1,200万円 | ▲700万円 | 0万円 |
※説明用の仮定の数値です。増資、配当、その他の純資産の増減要因はないものとしています。
このような計画があれば、債務超過の解消時期を銀行に具体的に説明できます。
ただし、数字を並べるだけでは不十分です。
なぜ利益が300万円、500万円、700万円と増えるのかについて、売上計画や利益率、経費削減などの根拠が必要です。
対処法4.借入金の返済能力を確認する
債務超過の解消計画とともに重要なのが、借入金の返済計画です。
会社が黒字になっても、毎月の借入金返済額が大きければ資金繰りが苦しくなることがあります。
例えば、年間の税引後利益と減価償却費の合計が800万円である一方、年間の元金返済額が1,500万円の場合です。
この場合、単純計算では返済負担に対して資金創出力が不足しています。
もっとも、実際の返済能力を判断する際には、売掛金や在庫の増減、設備投資、納税、その他の資金収支も確認する必要があります。
債務超過を解消する計画と、借入金を返済する計画は別々に確認することが重要です。
対処法5.主力銀行に改善計画を説明する
債務超過の会社が追加融資を相談する場合、まずは自社の経営状況を理解している主力銀行への相談をおすすめします。
その際には、単に融資を依頼するのではなく、債務超過になった原因、現在の改善状況、今後の利益計画、借入金の返済見通しを整理して説明してください。
銀行から融資を断られた場合には、どのような点が改善すれば再度融資を検討できるのかを確認することも大切です。
銀行融資・資金繰りのメール相談
「銀行から債務超過を理由に追加融資を断られた」
「黒字に回復したのに銀行の評価が改善しない」
「債務超過の解消計画や借入金の返済計画をどう作ればよいかわからない」
このようなお悩みについて、長年の法人融資・融資審査の実務経験を踏まえ、銀行への説明方法や財務改善の考え方をメールでお伝えします。
※ご相談はメールでの対応となります。融資の承認・実行や資金繰り改善の成果を保証するものではありません。
銀行は決算書上の債務超過だけで判断するのか
銀行の融資審査では、決算書上の純資産だけでなく、資産や負債の実態を確認することがあります。
ここで重要になるのが、実質的な財務内容です。
不良資産があれば実質債務超過が大きくなる
例えば、決算書上の純資産がプラス500万円であっても、回収できない売掛金が1,000万円含まれている場合には、実質的な財務内容は決算書より悪い可能性があります。
銀行は、売掛金の回収可能性、在庫の販売可能性、貸付金の回収見通しなどを確認します。
したがって、決算書上は債務超過でなくても、実態として債務超過に近い状態と評価される場合があります。
決算書に表れない資産価値がある場合
反対に、保有不動産などに含み益がある場合には、財務内容を評価する際の参考材料になることがあります。
ただし、銀行が含み益をどの程度評価するかは、評価額の根拠や資産の換金可能性などによって異なります。
また、含み益があるからといって、それだけで債務超過が解消したことにはなりません。
役員借入金は必ず自己資本として扱われるわけではない
中小企業では、社長や役員が会社に資金を貸し付けているケースがあります。
こうした役員借入金について、銀行がその返済条件や実態を確認することがあります。
しかし、役員借入金は原則として会社の負債です。
返済を求めないという口頭の説明だけで、必ず自己資本として扱われるわけではありません。
資本性の評価については、契約条件や返済の実態などを踏まえた個別の判断が必要です。
債務超過の会社が銀行へ説明する際の事例
ここで、債務超過を理由に追加融資を断られた会社の事例を考えてみます。
※以下は銀行の審査の考え方を説明するための仮定の事例です。
相談事例:債務超過だが黒字回復した製造業
年商2億円の製造業A社は、過去の受注減少によって赤字が続き、現在の純資産はマイナス2,000万円となっています。
しかし、取引先の見直しや製造原価の削減によって、直近の決算では500万円の当期純利益を確保しました。
今期も黒字を見込んでおり、新たな受注に対応するために運転資金の追加融資を希望しています。
ところが、銀行の担当者から「債務超過なので追加融資は難しい」と言われました。
銀行が確認すること
この場合、銀行は次のような点を確認します。
- 過去に債務超過となった原因
- 現在の黒字が継続する見込み
- 新たな受注の内容と採算
- 追加融資の必要額と資金使途
- 既存借入金の返済負担
- 債務超過の解消時期
- 追加融資後の資金繰り
特に重要なのは、現在の黒字が本業の改善によるものかどうかです。
一時的な利益ではなく、今後も安定して利益を確保できる見込みがあれば、銀行の評価が変わる可能性があります。
社長が銀行へ伝えるべきこと
この事例で社長が銀行に説明したいのは、次のような内容です。
「過去の赤字によって債務超過となっていますが、現在は不採算取引の見直しと原価削減によって黒字に回復しています」
「今期も黒字を見込んでおり、今後の利益計画では債務超過の縮小を見込んでいます」
「今回の追加融資は新たな受注に必要な仕入資金です。受注内容、支払時期、売上代金の入金予定、融資後の資金繰りを説明させてください」
「既存借入金の返済負担も含めて資金繰りを確認していますので、追加融資の可能性についてご相談したいと考えています」
このように、過去の債務超過の説明だけでなく、現在の改善状況と将来の返済能力を具体的に示すことが重要です。
もちろん、この説明を行えば必ず融資が受けられるわけではありません。
しかし、銀行が審査を行うために必要な材料を整理することはできます。
債務超過を改善するために経営者が継続して管理すべきこと
債務超過の改善は、一度計画を作成すれば終わるものではありません。
毎月の業績や資金繰りを確認し、計画と実績に差が生じた場合には、その原因を把握する必要があります。
毎月の利益と純資産の改善状況を確認する
債務超過を解消するには、利益を積み重ねて純資産を増やすことが基本的な方法の一つです。
そのため、月次の試算表を確認し、売上高や利益が計画どおりに推移しているかを把握してください。
借入金の返済計画と資金繰り表を一緒に管理する
利益が増えても、借入金の返済や売掛金・在庫の増加によって現金が不足する場合があります。
したがって、損益計画だけでなく、借入金の返済予定と資金繰り表を合わせて管理することが重要です。
銀行へ定期的に改善状況を説明する
銀行は決算書だけでなく、決算後の業績や経営改善の進捗にも関心を持っています。
債務超過を理由に融資を断られた場合でも、その後の改善状況を継続して説明することで、銀行が会社の現状を把握しやすくなります。
債務超過の会社にとって大切なのは、融資を申し込むときだけ銀行へ説明するのではなく、財務改善の実績を継続的に示すことです。
債務超過と銀行融資に関するよくある質問
Q1.債務超過でも銀行から融資を受けられますか?
可能性はあります。債務超過は融資審査上のマイナス要因ですが、現在の収益力、返済能力、債務超過の解消見通しなどによっては融資が検討される場合があります。
Q2.債務超過でも黒字なら融資を受けられますか?
黒字回復はプラス材料ですが、黒字というだけで融資が受けられるわけではありません。借入金の返済負担や資金繰り、利益の継続性なども確認されます。
Q3.債務超過が解消するまで融資は受けられませんか?
必ずしもそうではありません。債務超過の解消途中であっても、業績改善や返済能力などが認められれば、融資を検討できる余地があります。
Q4.債務超過でも信用保証協会付き融資なら可能ですか?
信用保証協会の保証制度を利用できる場合もあります。ただし、保証協会と銀行の審査があり、債務超過であっても必ず融資が受けられるというものではありません。
Q5.債務超過の会社は新しい銀行から融資を受けられますか?
新規の銀行でも融資を検討する可能性はありますが、取引実績が少ないため慎重な審査になりやすいと考えられます。まずは自社の状況を把握している取引銀行への相談を検討してください。
Q6.債務超過を解消するには増資が必要ですか?
増資は純資産を改善する方法の一つですが、必ず必要というわけではありません。利益の蓄積によって債務超過を解消する方法もあります。会社の状況に応じて検討することが重要です。
自社の状況を確認してみましょう
債務超過を理由に銀行融資を断られた場合、次の8項目を確認してください。
債務超過の改善と銀行相談のチェックリスト
0 / 8項目を確認
※このチェックリストは銀行への相談準備を整理するためのものです。融資の承認を保証するものではありません。
チェックできなかった項目の整理方法
債務超過額を把握できていない場合は、直近の貸借対照表で純資産の金額を確認してください。
債務超過の原因を説明できない場合には、過去の決算書を並べて、どの年度に純資産が大きく減少したのかを確認します。
解消時期を試算できていない場合には、今後の当期純利益の見通しから、純資産がどのように改善するのかを計算してください。
返済能力を確認できていない場合には、借入金返済予定表と資金繰り表を作成し、今後の返済負担に対応できるかを検討します。
こうした内容を整理することで、銀行への説明が具体的になります。
自社だけで整理することが難しい場合には、銀行融資や財務改善に詳しい専門家へ相談することも一つの方法です。
債務超過でも銀行融資を受けられるかのまとめ
債務超過は銀行融資の審査においてマイナス要因になります。
しかし、債務超過だからといって、必ず融資を断られるわけではありません。
銀行は債務超過の原因や現在の収益力、借入金の返済能力、今後の改善見通しなどを総合的に確認します。
この記事のまとめ
- 債務超過は純資産がマイナスになっている状態。
- 債務超過と現在の赤字、返済不能は同じではない。
- 黒字回復や返済能力の改善は融資審査上のプラス材料になる。
- 債務超過の解消計画を数字で示すことが重要。
- 決算書上の数字だけでなく、実質的な財務内容も確認される場合がある。
- 銀行へは改善計画と資金繰りの見通しを継続的に説明する。
債務超過を理由に融資を断られた場合、重要なのは融資を受けられる銀行を探すことだけではありません。
現在の財務内容を正確に把握し、債務超過を改善するための計画と、借入金を返済するための計画を整えることが必要です。
そして、計画を作成した後も毎月の実績を確認し、銀行に改善状況を説明していくことが、今後の安定した銀行取引につながります。
関連記事
赤字でも銀行融資を受けられるか
赤字決算の会社に対して銀行がどのような点を確認するのかを解説しています。
赤字で銀行融資を断られた場合の対処法
赤字を理由に融資を断られた場合の改善計画や銀行への説明方法を紹介しています。
利益が出ているのに資金繰りが苦しい理由
損益と資金繰りの違いを理解し、借入金返済への影響を確認するための記事です。
資金繰りが厳しいときの銀行への相談方法
銀行に資金繰りの状況を説明する際の準備や相談方法を解説しています。
銀行融資・資金繰りのメール相談
「銀行から債務超過を理由に融資を断られた」
「黒字回復しているのに、銀行の評価がなかなか改善しない」
「債務超過の解消計画や借入金の返済計画をどのように整理すればよいかわからない」
このようなお悩みについて、長年の法人融資・融資審査の経験を踏まえ、銀行への説明方法、財務改善、借入金の返済計画、資金繰り管理の考え方をメールでお伝えします。
債務超過の改善には、利益計画だけでなく、借入金の返済負担や毎月の資金繰りを継続的に管理することが重要です。
銀行との取引関係を維持しながら財務改善を進めるために、現在の状況を整理するところからご相談いただけます。
※ご相談はメールでの対応となります。融資の承認・実行や資金繰り改善の成果を保証するものではありません。