銀行から運転資金の融資を受け、毎月返済を続けている中小企業の経営者から、次のような質問を受けることがあります。
「以前に借りた融資の返済が進んできましたが、完済する前にもう一度借りることはできますか?」
「返済によって減った借入残高を、当初の借入金額まで戻すことはできるのでしょうか?」
「新たな融資を受けたいのですが、毎月の返済額が増えることが心配です」
このような場合に検討したいのが、銀行の折り返し融資です。
折り返し融資とは、既存の融資の返済が進んだ段階で、新たな融資によって借入残高を増やし、必要な運転資金を確保する方法です。
例えば、当初5,000万円の運転資金を借り入れ、その後の返済によって残高が2,500万円になった場合、再び5,000万円の融資を受けて既存の2,500万円を返済すれば、差額の2,500万円を手元資金として確保できます。
この方法は、毎月の返済負担を抑えながら運転資金を調達する手段として利用されることがあります。
ただし、折り返し融資は返済が進めば自動的に受けられるものではありません。新たな融資として銀行の審査が必要です。
この記事では、長年にわたり法人融資や融資審査に携わってきた銀行員の立場から、折り返し融資の仕組み、毎月の返済額への影響、メリット・デメリット、審査のポイント、銀行への相談方法を具体的に解説します。
この記事のポイント
- 折り返し融資とは、返済が進んだ融資を新たな融資で借り直す方法
- 既存の融資を完済する前でも相談できる
- 借入金額と融資期間の設定によっては毎月の返済負担を抑えられる
- 運転資金の調達で利用されることが多い
- 折り返し融資には新たな審査が必要
- 借入残高が減りにくくなり、利息負担が増える場合がある
折り返し融資とは?銀行融資の基本的な仕組み
折り返し融資とは、現在利用している銀行融資の返済が進んだ段階で、改めて融資を受け、既存の融資を返済するとともに、追加の資金を確保する方法です。
銀行の融資実務では「折り返し」「融資の復元」などと呼ばれることがあります。
折り返し融資は、特に運転資金の融資で利用されることが多い方法です。
5,000万円の融資を折り返す具体例
例えば、次のような運転資金の融資を利用している会社があるとします。
- 当初の借入金額:5,000万円
- 融資期間:5年間
- 返済方法:毎月元金均等返済
- 借入れからの経過期間:2年6か月
- 現在の借入残高:2,500万円
この会社が、新たに5,000万円の融資を受けて、現在の借入残高2,500万円を返済するとどうなるでしょうか。
新たな融資5,000万円のうち2,500万円を既存融資の返済に充てるため、差額の2,500万円が手元に残ります。
つまり、返済によって減少した2,500万円を再び借り入れ、運転資金として利用できることになります。
このような仕組みが折り返し融資です。
折り返し融資のイメージ図
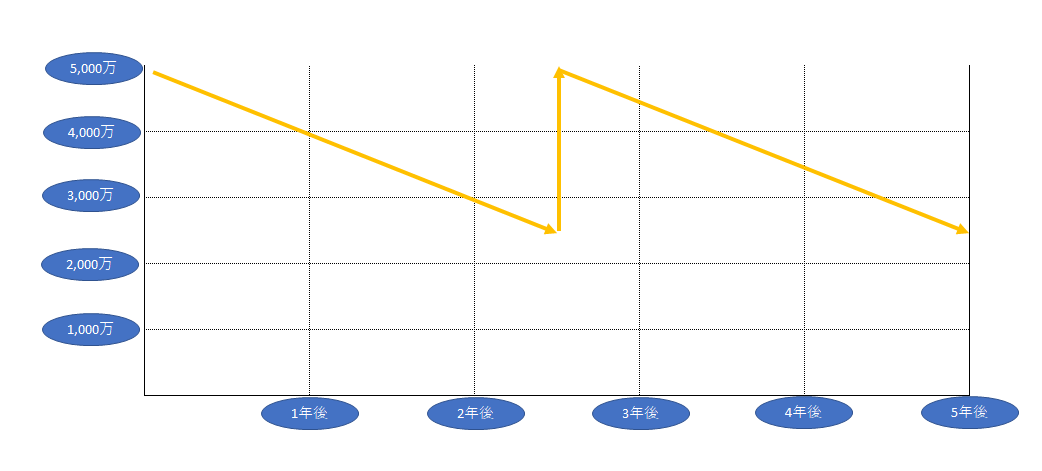
この図は、当初5,000万円だった借入金が、返済によって2,500万円まで減少した段階で、再び5,000万円に戻る折り返し融資のイメージです。
ただし、銀行が必ず当初と同じ5,000万円を融資するとは限りません。
現在の業績や返済能力、必要な運転資金の金額などによっては、融資額が減額されることもあります。
折り返し融資と追加融資の違い
折り返し融資と通常の追加融資では、既存融資の取り扱いが異なります。
| 項目 | 折り返し融資 | 別口の追加融資 |
|---|---|---|
| 既存融資 | 新たな融資で返済する | そのまま継続する |
| 借入口数 | 通常は増やさずに借り直す | 増加する |
| 毎月の返済額 | 新融資の金額と期間による | 既存融資と追加融資の返済額を合計する |
| 審査 | 必要 | 必要 |
いずれも新たな資金を調達する方法ですが、毎月の返済負担を考えると違いが生じる場合があります。
折り返し融資で毎月の返済額はどう変わる?
折り返し融資のメリットを理解するには、実際の返済額を比較すると分かりやすくなります。
ここでは、先ほどの5,000万円の融資を例に説明します。
折り返し前の毎月返済額
当初5,000万円を5年間、毎月元金均等返済で借り入れた場合、毎月の元金返済額は次のとおりです。
5,000万円 ÷ 60か月 = 約83万3,333円
実際には端数調整がありますが、毎月の元金返済額は約83万3,000円です。
借入れから2年6か月が経過し、借入残高が2,500万円になっても、元金均等返済であれば基本的な毎月の元金返済額は変わりません。
折り返し融資を利用した場合
現在の借入残高2,500万円を、新たな5,000万円の融資で返済するとします。
新たな融資も5年間の元金均等返済であれば、毎月の元金返済額は次のとおりです。
5,000万円 ÷ 60か月 = 約83万3,333円
この場合、折り返し前と折り返し後の毎月の元金返済額は、ほぼ同じになります。
しかも、既存融資の返済に充てた2,500万円を差し引くと、手元には2,500万円の資金が残ります。
つまり、毎月の元金返済額をほぼ変えずに、2,500万円の運転資金を調達できたことになります。
ただし、これは新たな融資期間が5年で、返済方法も元金均等返済という前提です。
融資期間が短くなれば毎月の返済額は増えますし、金利や手数料などの条件によって総負担も変わります。
別口で2,500万円を追加融資した場合
一方、現在の借入残高2,500万円をそのまま残し、別口で2,500万円の追加融資を受けた場合はどうでしょうか。
追加融資も5年間の元金均等返済とすると、毎月の元金返済額は次のようになります。
既存融資の元金返済額:約83万3,333円
追加融資の元金返済額:約41万6,667円
合計:約125万円
この場合、折り返し融資と比較して毎月の元金返済額が約41万7,000円増加します。
折り返し融資と追加融資の返済額比較
| 項目 | 折り返し融資 | 別口の追加融資 |
|---|---|---|
| 新たな融資額 | 5,000万円 | 2,500万円 |
| 既存融資の返済 | 2,500万円を完済 | 継続 |
| 手元に残る資金 | 2,500万円 | 2,500万円 |
| 借入残高合計 | 5,000万円 | 5,000万円 |
| 毎月の元金返済額 | 約83万3,000円 | 約125万円 |
※この比較は、いずれも元金均等返済とし、折り返し融資と追加融資の新たな融資期間を5年とした仮定の計算です。利息、保証料、手数料などは含めていません。
この例では、同じ2,500万円を手元資金として確保する場合でも、折り返し融資の方が毎月の元金返済額を抑えられます。
折り返し融資の重要なメリットは、借入金の返済負担を抑えながら必要な運転資金を確保できる場合があることです。
なぜ折り返し融資は運転資金で利用されるのか
折り返し融資は、主に運転資金の融資で利用される方法です。
その理由は、運転資金と設備資金では資金需要の性格が異なるためです。
運転資金は事業を続ける限り必要になる
運転資金とは、商品の仕入代金、材料費、人件費、外注費など、事業を継続するために必要となる資金です。
例えば、商品を仕入れてから販売代金を回収するまでに時間がかかる会社では、その間の仕入代金などを立て替える必要があります。
このような資金需要は、一度発生したら終わるものではありません。
事業を継続している限り、一定の運転資金が必要になる場合があります。
このため、運転資金の融資を毎月返済していても、事業に必要な資金そのものが同じように減少しているとは限りません。
借入金の返済によって手元資金が減り、再び運転資金を調達する必要が生じることがあります。
正常運転資金は継続的に必要となる
例えば、売掛金が多く、仕入代金の支払いが売上代金の回収より先に発生する会社では、資金の立替負担が続きます。
このような営業活動に伴って継続的に必要となる資金は、正常運転資金として捉えられます。
正常運転資金が継続して必要である場合、融資の返済が進んだからといって、その分だけ資金需要がなくなるわけではありません。
銀行は、現在の売上規模、売掛金、棚卸資産、買掛金などを確認し、必要な運転資金の水準を検討します。
その結果、継続的な資金需要が認められれば、折り返し融資を検討する理由になります。
設備資金は折り返し融資とは考え方が異なる
設備資金とは、工場、機械、車両などの設備を購入するために必要な資金です。
設備資金は、設備の取得という具体的な目的に対応する資金です。
そのため、設備資金融資の返済が進んだという理由だけで、同じ金額を再び借り入れる必要が生じるわけではありません。
この点が運転資金との大きな違いです。
もっとも、設備資金融資についても、資金繰りの状況によって借換えや返済条件の見直しを検討する場合はあります。
ただし、それは運転資金の継続的な需要を理由とする折り返し融資とは、目的や審査の考え方が異なります。
折り返し融資の4つのメリット
1.毎月の返済負担を抑えられる場合がある
折り返し融資の大きなメリットは、新たな融資の金額や期間を適切に設定することで、毎月の返済負担を抑えられる場合があることです。
別口の追加融資を受けると、既存融資と追加融資の両方を返済する必要があります。
一方、折り返し融資では既存融資を返済して新たな融資にまとめるため、返済額の急増を避けられる場合があります。
ただし、返済額は新たな融資条件によって決まるため、必ず同額になるわけではありません。
2.必要な運転資金を確保できる
運転資金は、売掛金の回収までの立替資金などとして継続的に必要となる場合があります。
折り返し融資によって資金を確保できれば、仕入代金や人件費などの支払いに備えやすくなります。
特に、売上が増加して必要な運転資金が増えている会社では、折り返し融資が資金繰りの安定に役立つ場合があります。
3.借入口数を増やさずに資金調達できる
折り返し融資では、既存融資を新たな融資で返済するため、通常は借入口数を増やさずに資金を調達できます。
借入口数が増えると、融資ごとに返済日や返済額が異なり、資金繰りの管理が複雑になる場合があります。
折り返し融資によって借入れを整理できれば、返済管理がしやすくなることもあります。
4.資金繰りが悪化する前に調達を検討できる
融資の返済が進み、手元資金が減ってきた段階で折り返し融資を相談することで、資金不足が深刻になる前に対応できる可能性があります。
銀行融資は、資金が足りなくなったからといって必ずすぐに受けられるものではありません。
資金繰りに余裕がある段階から、必要な運転資金と今後の返済負担を確認しておくことが重要です。
折り返し融資のデメリットと注意点
折り返し融資は資金繰りの改善に役立つ場合がありますが、メリットばかりではありません。
1.借入金の残高が減りにくくなる
折り返し融資は、これまで返済してきた金額の全部または一部を再び借り入れる方法です。
そのため、折り返し融資を繰り返すと、借入金の残高がなかなか減らなくなることがあります。
例えば、5,000万円の借入れを2,500万円まで返済しても、再び5,000万円に戻せば、借入残高は当初と同じ水準になります。
手元資金は増えますが、借入金も増えることになります。
2.利息負担が増える可能性がある
折り返し融資によって借入残高が増えれば、同じ金利であっても、その後の利息負担は増える可能性があります。
また、融資期間を長く設定すると、毎月の元金返済額を抑えられる一方で、利息の支払期間が長くなる場合があります。
したがって、毎月の返済額だけでなく、総返済額や利息負担も確認することが重要です。
3.保証料や手数料が発生する場合がある
信用保証協会付き融資を折り返す場合には、新たな保証の条件に応じて信用保証料が発生することがあります。
また、銀行の融資条件によっては事務手数料などが必要となる場合もあります。
既存融資を期限前に返済する際の費用や、信用保証料の返戻の有無なども確認しておきましょう。
4.折り返し融資を繰り返さないと資金繰りが維持できない場合がある
折り返し融資を利用すること自体が問題というわけではありません。
しかし、営業活動から十分な資金が生まれず、借入れを繰り返さなければ資金繰りが維持できない場合には注意が必要です。
例えば、売上の減少や赤字の継続によって資金が不足している場合、折り返し融資だけでは根本的な改善にならないことがあります。
折り返し融資によって資金繰りを安定させることと、会社の収益力や返済能力を改善することは、分けて考える必要があります。
折り返し融資は必ず受けられる?銀行の審査ポイント
折り返し融資は、返済が進めば必ず利用できるものではありません。
銀行から見ると、折り返し融資も新たな融資です。
そのため、通常の融資と同様に審査が行われます。
1.現在の業績と返済能力
銀行が重視するのは、現在の会社の業績と返済能力です。
当初5,000万円の融資を受けたときには業績が良好でも、その後に売上や利益が大きく減少している場合があります。
このような場合、銀行は新たな5,000万円の融資を行っても返済できるかどうかを慎重に検討します。
逆に、売上や利益が安定している場合には、折り返し融資を検討しやすくなることがあります。
2.必要な運転資金の金額
折り返し融資では、当初の借入金額に戻すことが必ずしも適切とは限りません。
銀行は、現在の事業規模に対してどの程度の運転資金が必要なのかを確認します。
例えば、当初5,000万円を借り入れていても、現在の売上が減少している場合には、必要な運転資金も減少している可能性があります。
この場合、銀行が当初の5,000万円までの折り返し融資を認めず、3,000万円などに減額することも考えられます。
3.これまでの返済状況
銀行は、これまでの返済状況も確認します。
毎月の返済が約束どおり行われている場合には、取引実績として評価されることがあります。
一方、返済の遅延が発生している場合には、返済能力に懸念があると判断される可能性があります。
ただし、返済実績が良好だからといって、折り返し融資が必ず承認されるわけではありません。
4.今後の資金繰りの見通し
銀行は、折り返し融資を行った後に資金繰りが維持できるかどうかも確認します。
新たな融資によって一時的に預金残高が増えても、その後に大幅な資金不足が発生するのであれば、返済に懸念が残ります。
そのため、今後の売上入金や支払予定、借入金の返済予定を反映した資金繰り表を準備することが有効です。
5.信用保証協会の保証条件
信用保証協会付き融資を折り返す場合には、銀行の審査に加えて、信用保証協会の保証審査や保証条件の確認が必要になることがあります。
保証枠に余裕があるか、利用する保証制度の対象となるかなども確認されます。
したがって、銀行が折り返し融資に前向きであっても、希望どおりの条件で利用できるとは限りません。
折り返し融資を銀行に相談する方法
折り返し融資を利用したい場合には、単に「借入残高が減ったので元の金額に戻してください」と申し出るだけでは不十分です。
銀行が審査しやすいように、必要な運転資金と返済計画を説明することが重要です。
1.折り返し融資が必要な理由を整理する
まず、なぜ新たな運転資金が必要なのかを明確にしましょう。
例えば、次のような理由が考えられます。
- 売上増加によって売掛金が増えた
- 仕入代金の支払いが増加した
- 売上代金の回収までの期間が長くなった
- 季節的な資金需要が発生する
- 既存融資の返済負担を抑えながら必要な運転資金を確保したい
銀行は、融資金が何に使われるのかを重視します。
資金使途を具体的に説明できることが大切です。
2.現在の借入残高と返済額を確認する
次に、現在の借入金の状況を整理します。
特に確認したいのは次の項目です。
- 当初の借入金額
- 現在の借入残高
- 毎月の元金返済額
- 現在の融資の最終返済日
- 融資利率
- 信用保証協会の保証の有無
複数の銀行から融資を受けている場合には、銀行ごとに借入金の一覧表を作成すると、資金繰り全体を把握しやすくなります。
3.折り返し後の返済額を試算する
折り返し融資を受けた後、毎月の返済額がいくらになるかを試算しましょう。
例えば、5,000万円を5年間で借り直す場合と、4年間で借り直す場合では、毎月の元金返済額が異なります。
| 新たな融資条件 | 毎月の元金返済額 |
|---|---|
| 5,000万円・5年間 | 約83万3,000円 |
| 5,000万円・4年間 | 約104万2,000円 |
| 5,000万円・3年間 | 約138万9,000円 |
※いずれも元金均等返済による概算です。利息などは含みません。
融資期間が短くなるほど、毎月の元金返済額は増加します。
折り返し融資を利用する際には、資金調達額だけでなく、返済期間についても銀行と相談することが重要です。
4.決算書と資金繰り表を準備する
折り返し融資の相談では、通常の銀行融資と同様に決算書などの資料が必要になります。
銀行から提出を求められる可能性がある主な資料は次のとおりです。
- 直近の決算書
- 最新の試算表
- 資金繰り表
- 借入金一覧表
- 売掛金や買掛金の状況が分かる資料
- 必要に応じて今後の事業計画
銀行が融資の必要性と返済可能性を確認できるように、事前に準備しておきましょう。
5.資金が不足する前に相談する
折り返し融資は新たな審査が必要です。
したがって、資金が不足する直前に申し込んでも、希望する時期に融資を受けられるとは限りません。
手元資金に余裕があるうちに、今後の資金繰りと返済予定を確認し、早めに銀行へ相談することが重要です。
折り返し融資に関するよくある質問
折り返し融資は借入金を完済する前でも利用できますか?
はい。折り返し融資は、既存の融資を完済する前に新たな融資を受け、既存融資を返済する方法です。
ただし、新たな融資として銀行の審査が必要になります。
借入残高が半分になれば折り返し融資を受けられますか?
借入残高が半分になったからといって、必ず折り返し融資を受けられるわけではありません。
銀行は、現在の業績、必要な運転資金、返済能力などを確認して判断します。
また、借入残高が半分になる前でも、資金需要や審査の結果によっては相談できる場合があります。
折り返し融資を受けると毎月の返済額は増えませんか?
必ずしもそうではありません。
新たな融資の金額、期間、返済方法によって毎月の返済額は変わります。
当初と同じ金額を同じ期間で元金均等返済する場合には、毎月の元金返済額がほぼ同じになることがあります。
赤字決算でも折り返し融資を受けられますか?
赤字決算だからといって、折り返し融資が必ず不可能になるわけではありません。
ただし、銀行は赤字の原因や今後の業績見通し、返済能力などを慎重に確認します。
赤字が継続し、返済原資の確保が難しい場合には、融資を受けられないこともあります。
信用保証協会付き融資でも折り返しできますか?
信用保証協会付き融資でも、折り返しや借換えを検討できる場合があります。
ただし、利用する保証制度や保証条件によって取り扱いが異なり、信用保証協会の審査が必要になる場合があります。
折り返し融資とリスケジュールは同じですか?
いいえ。折り返し融資とリスケジュールは異なります。
折り返し融資は、新たな融資によって資金を調達する方法です。
一方、リスケジュールは、既存融資の返済額や返済期間などの条件を変更することです。
新たな融資を受けられないほど資金繰りが悪化している場合には、折り返し融資ではなく返済条件の見直しを検討する必要があることもあります。
まとめ:折り返し融資は返済負担を抑えながら運転資金を確保する方法
折り返し融資は、返済が進んだ既存融資を新たな融資で借り直し、必要な運転資金を確保する方法です。
今回のポイントをまとめると、次のとおりです。
- 折り返し融資とは、返済が進んだ融資を新たな融資で借り直す方法
- 既存融資を完済する前でも利用を相談できる
- 運転資金の融資で利用されることが多い
- 融資条件によっては毎月の返済負担を抑えられる
- 借入残高が減りにくくなり、利息負担が増える場合がある
- 折り返し融資にも新たな銀行審査が必要
- 現在の業績、返済能力、必要な運転資金が重要な審査ポイント
- 資金が不足する前に銀行へ相談することが大切
折り返し融資は、毎月の返済額を抑えながら必要な運転資金を確保できる場合があり、中小企業の資金繰りを安定させる手段の1つです。
ただし、折り返し融資を繰り返しているだけでは、借入金の残高が減らないこともあります。
そのため、折り返し融資による当面の資金繰りの安定と、利益・キャッシュフローによる中長期的な返済能力の改善を、両方考えることが重要です。
新たな運転資金が必要になった場合には、別口の追加融資だけでなく、折り返し融資が利用できないか取引銀行に相談してみましょう。
関連記事
運転資金とは何か
運転資金が必要となる理由や、銀行融資で運転資金を調達する際の基本を解説しています。
売上が増えると運転資金が増加する理由
売上増加によって必要な運転資金が増える仕組みを説明しています。
運転資金が増加するケース
運転資金が増える主な原因と、銀行融資を検討する際の考え方を解説しています。
所要運転資金の計算方法
売掛金、棚卸資産、買掛金などから、事業に必要な運転資金を把握する方法を説明しています。
運転資金の借換え
既存の運転資金融資を借り換える場合の考え方や注意点を解説しています。
銀行融資・資金繰りのメール相談
「銀行融資の返済が進んできたので、折り返し融資を相談したい」
「追加の運転資金が必要だが、毎月の返済負担を増やしたくない」
「借入金の返済額が大きく、資金繰りを改善する方法を考えたい」
このような場合には、現在の借入残高、毎月の返済額、必要な運転資金を整理することが大切です。
長年の法人融資・融資審査の実務経験を踏まえ、銀行融資や資金繰りに関する疑問について考え方をご案内しています。
銀行融資や資金繰りでお悩みの場合は、メール相談ページをご覧ください。
※現在はメールによるご相談を受け付けています。融資の承認や資金調達の実現を保証するものではありません。