「複数の銀行から借入をしているが、毎月の返済が苦しくなってきた」
「借入金の返済条件変更(リスケジュール)は、どの銀行から相談すればよいのだろうか」
「主力銀行だけ返済を減らし、他の銀行には今までどおり返済してもよいのだろうか」
業績悪化や資金繰りの悪化によって借入金の返済が難しくなった場合、銀行に返済条件の変更を相談することができます。
ただし、複数の銀行から融資を受けている会社では、1つの銀行だけで返済条件を変更する場合とは異なる注意点があります。
特に重要なのは、主力銀行を中心に相談を進めながら、他の取引銀行にも返済条件変更の必要性を説明し、銀行間の公平性に配慮することです。
複数銀行のリスケジュールでは、各銀行の融資残高に応じて返済額を配分する「プロラタ方式」が用いられることもあります。
しかし、すべての銀行が必ず同じ返済条件になるわけではありません。融資の種類や担保、保証の有無などによって調整が必要になる場合もあります。
この記事では、長年にわたり銀行の法人融資・融資審査に携わってきた経験を踏まえ、複数の銀行に返済条件変更を申し込む方法、主力銀行との交渉、プロラタ方式の計算方法、銀行が重視するポイントを解説します。
複数の銀行から借入がある場合のリスケ交渉はどう進める?
複数の銀行から借入がある場合、返済条件変更の交渉では次の3点が重要です。
- まず主力銀行に資金繰りの状況と返済条件変更の必要性を相談する
- 他の取引銀行にも同じ資金繰り資料や経営改善方針を説明する
- 銀行間の公平性を考慮しながら、返済可能額と返済条件を調整する
複数銀行のリスケジュールでは、特定の銀行だけが返済負担の軽減に協力し、他の銀行は従来どおり返済を受け続けるという状況になると、銀行間の調整が難しくなることがあります。
そのため、原則として借入先の金融機関全体を対象に、返済条件変更の必要性を検討することが重要です。
ただし、すべての銀行で必ず同じ減額率や返済額にしなければならないという法律上の一律の決まりがあるわけではありません。
実際の返済条件は、各金融機関との契約内容や融資の性質、担保・保証の状況などを踏まえて協議することになります。
複数銀行の返済条件変更では「公平性」が重要になる
複数の銀行から融資を受けている会社がリスケジュールを申し込む場合、銀行間の公平性が重要な交渉ポイントになります。
特定の銀行だけ返済を続けると交渉が難しくなる理由
例えば、A銀行、B銀行、C信用金庫の3つの金融機関から借入をしている会社があるとします。
会社の資金繰りが悪化し、毎月の借入金返済額を減らす必要が生じました。
そこで、A銀行には元金返済の減額を申し込み、B銀行とC信用金庫には従来どおり返済を続けることにしたとします。
この場合、A銀行からすると、自行だけが返済負担の軽減に協力し、他の金融機関はこれまでどおり返済を受けることになります。
銀行としては、「なぜ当行だけ返済を減らさなければならないのか」という疑問が生じます。
そのため、A銀行が他の金融機関にも返済条件変更を相談するよう求めることがあります。
複数銀行のリスケ交渉では、特定の金融機関だけに負担が偏らないようにすることが重要です。
銀行間の公平性とは何か
ここでいう公平性とは、単純にすべての銀行へ同じ金額を返済することではありません。
各銀行の融資残高や契約条件などを考慮し、合理的な根拠に基づいて返済負担を調整するという考え方です。
例えば、融資残高が5,000万円の銀行と500万円の銀行に対して、必ず同じ金額を返済することが公平とは限りません。
また、担保付き融資、信用保証協会の保証付き融資、無担保融資などが混在している場合には、それぞれの条件を確認する必要があります。
したがって、複数銀行の返済条件変更では、銀行間の公平性を基本としながら、個別事情を踏まえて調整することが重要です。
返済条件変更(リスケ)に対する銀行の本音
複数銀行との交渉方法を理解するためには、まず銀行がリスケジュールをどのように考えているかを知っておくことが重要です。
銀行は当初の返済契約を前提に融資している
銀行は融資を実行する際、借入金額、金利、返済期間、毎月の返済額などを契約で定めます。
銀行は、原則としてその契約に従って融資が返済されることを前提にしています。
ところが、返済条件を変更して毎月の元金返済額を減らすと、当初の予定より借入金の回収が遅れることになります。
銀行にとっては、融資先の資金繰りや返済能力について改めて確認する必要が生じます。
リスケジュールは銀行の信用リスク管理にも影響する
返済条件変更を行うと、銀行は融資先の財務状況や返済能力を踏まえて、債務者区分や貸倒引当金などの取扱いを検討します。
返済能力に懸念があると判断されれば、銀行の信用コストが増加する可能性があります。
ただし、返済条件変更を行った融資が、すべて自動的に不良債権となったり、必ず貸倒引当金の積み増しが必要になったりするわけではありません。
金融機関は、企業の経営状況や改善計画などを踏まえて個別に判断します。
銀行の本音としては、できる限り当初の契約どおりに返済してもらいたいという考えがあります。
しかし、返済条件を見直すことで企業の資金繰りが安定し、事業継続や経営改善につながるのであれば、銀行にとっても合理的な対応になる場合があります。
銀行が返済条件変更の相談に応じる理由
資金繰りが悪化した会社に対して、銀行が当初の返済条件に固執すれば、会社の資金繰りがさらに厳しくなる可能性があります。
場合によっては事業継続が難しくなり、銀行にとっても融資の回収が困難になることがあります。
一方、返済条件を見直すことで会社が事業を継続し、業績を改善できれば、将来的な返済正常化につながる可能性があります。
金融庁も金融機関に対して、事業者の実情を踏まえた資金繰り支援や経営改善支援を重視しています。
ただし、返済条件変更の申し込みがあれば、銀行が必ず応じなければならないというわけではありません。
銀行は、会社の経営状況、今後の資金繰り、経営改善の見通しなどを確認したうえで判断します。
複数銀行のリスケ交渉はまず主力銀行に相談する
複数の銀行から借入がある場合、返済条件変更の相談は主力銀行から始めることが実務上の有力な方法です。
主力銀行とはどの銀行か
主力銀行とは、一般的に会社との取引関係が深く、資金調達や経営面で重要な役割を担っている銀行を指します。
例えば、次のような銀行です。
- 会社に対する融資残高が最も多い銀行
- 長年にわたり主要な融資取引を行っている銀行
- 会社の資金繰りや経営状況を詳しく把握している銀行
- 資金繰り支援や金融機関間の調整で中心的な役割を担っている銀行
融資残高が最も多い銀行が主力銀行であることは多いですが、必ずしも融資残高だけで決まるわけではありません。
主力銀行の方針が他の銀行に影響する理由
複数銀行のリスケジュールでは、他の金融機関から「主力銀行はどのような方針ですか」と質問されることがあります。
主力銀行が会社の経営状況を把握し、返済条件変更について前向きに検討している場合、他の銀行にとっても判断材料になるためです。
また、主力銀行が金融機関間の調整に協力することで、交渉が進めやすくなる場合があります。
ただし、主力銀行が返済条件変更に応じる方針であっても、他の銀行が必ず同意するわけではありません。
反対に、主力銀行が消極的であっても、他の銀行が独自に検討する余地が全くないとは限りません。
主力銀行の方針は重要ですが、各金融機関はそれぞれの立場で返済条件変更の可否を判断します。
主力銀行に最初に伝えるべき内容
主力銀行に相談する際には、単に「返済が苦しいので減額してください」と伝えるだけでは不十分です。
少なくとも、次の内容を整理しておくことが重要です。
- 資金繰りが悪化した原因
- 現在の預金残高と今後の資金不足の見通し
- すべての金融機関の借入残高と返済額
- 毎月いくらまでなら元金返済できるのか
- 返済条件を変更してほしい期間
- 今後の業績改善策
特に重要なのは、返済条件変更によってどの程度資金繰りが改善し、その間にどのように経営を立て直すのかという点です。
複数銀行へのリスケ交渉の具体的な進め方
実際に複数銀行へ返済条件変更を申し込む場合には、次の順序で進めると整理しやすくなります。
| 手順 | 実施内容 | 重要なポイント |
|---|---|---|
| 1 | 借入金の一覧表を作成する | 全金融機関の残高・返済額・保証・担保を把握 |
| 2 | 資金繰り表を作成する | 返済条件変更が必要な理由と時期を明確にする |
| 3 | 主力銀行に相談する | 返済可能額と交渉方針について協議する |
| 4 | 他の取引銀行にも相談する | 同じ資料と説明内容を共有する |
| 5 | 銀行間の返済条件を調整する | 公平性や融資ごとの事情を確認する |
| 6 | 各銀行の正式な承認を受ける | 変更契約や保証条件などを確認する |
| 7 | 経営改善状況を定期的に報告する | 業績改善と返済正常化を目指す |
主力銀行の正式承認を待たずに他行へ相談する場合もある
主力銀行に最初に相談することは重要ですが、主力銀行の正式承認が出るまで、他の銀行への相談を一切行わないという方法が常に適切とは限りません。
例えば、翌月からの返済減額が必要な場合、各銀行の審査や変更契約の手続きに時間がかかる可能性があります。
このような場合には、主力銀行と協議したうえで、他の金融機関にも早めに相談を開始することが考えられます。
重要なのは、銀行ごとに異なる説明をしないことです。
会社の資金繰り、借入金の状況、返済条件変更の希望内容について、各銀行に一貫した説明を行う必要があります。
返済が遅れる前に相談する
銀行への相談は、返済日が過ぎてからではなく、資金不足が予想された段階で行うことが重要です。
返済条件変更には、銀行の審査や変更契約などの手続きが必要になるためです。
相談を開始しただけで、現在の返済義務が自動的に変更されるわけではありません。
銀行の承認と必要な手続きが完了するまでは、原則として当初の返済契約が有効です。
返済日が迫っている場合には、その事実を銀行に伝え、必要な対応を速やかに確認してください。
複数銀行のリスケで使われるプロラタ方式とは
複数銀行の返済条件変更で重要になるのが、プロラタ方式です。
プロラタ方式とは、一定の基準に応じて金額を比例配分する方法です。
複数銀行のリスケジュールでは、各銀行の対象融資残高の割合に応じて、会社が返済できる元金返済額を配分する方法が用いられることがあります。
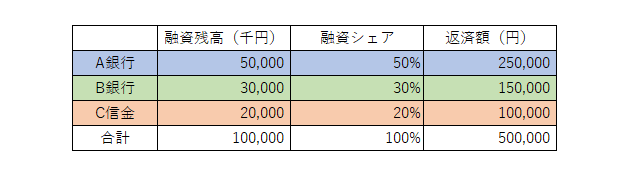
プロラタ方式による返済額の計算例
例えば、A銀行、B銀行、C信用金庫の3つの金融機関から、合計1億円を借り入れている会社があるとします。
それぞれの借入残高は次のとおりです。
| 金融機関 | 借入残高 | 借入シェア |
|---|---|---|
| A銀行 | 5,000万円 | 50% |
| B銀行 | 3,000万円 | 30% |
| C信用金庫 | 2,000万円 | 20% |
| 合計 | 1億円 | 100% |
この会社が、資金繰りの状況から毎月50万円の元金返済を行うことになったとします。
借入残高を基準とするプロラタ方式では、次のように配分します。
| 金融機関 | 借入シェア | 毎月の元金返済額 |
|---|---|---|
| A銀行 | 50% | 25万円 |
| B銀行 | 30% | 15万円 |
| C信用金庫 | 20% | 10万円 |
| 合計 | 100% | 50万円 |
※説明のための仮定例です。実際の返済額は各金融機関との協議によって決まります。
計算式は次のとおりです。
各銀行の毎月の元金返済額 = 毎月の元金返済可能額 × 各銀行の対象融資残高 ÷ 対象融資残高の合計
例えば、A銀行の場合は50万円×5,000万円÷1億円=25万円となります。
この方法であれば、各銀行が対象融資残高に応じた割合で返済を受けることになります。
プロラタ方式のメリット
プロラタ方式には、各金融機関への返済額を一定の基準で配分できるというメリットがあります。
会社にとっては、限られた返済原資をどのように配分するかを説明しやすくなります。
銀行にとっても、自行だけが不利な返済条件になっていないかを確認しやすくなります。
そのため、複数の銀行が関係するリスケジュールでは、プロラタ方式が協議の出発点になることがあります。
プロラタ方式が必ず適用されるわけではない
ただし、複数銀行のリスケジュールでは、必ずプロラタ方式を採用しなければならないわけではありません。
例えば、次のような事情がある場合には、個別の調整が必要になることがあります。
- 担保付き融資と無担保融資が混在している
- 信用保証協会の保証付き融資が含まれている
- 融資ごとに返済期限や契約条件が異なる
- 短期融資と長期融資が混在している
- 一部の金融機関に特殊な担保・保証条件がある
また、プロラタ配分の基準となる融資残高についても、どの融資を対象にするかを確認する必要があります。
プロラタ方式は銀行間の公平性を確保するための有力な方法ですが、実際の条件は各金融機関との合意によって決まります。
リスケでは毎月いくらまで返済するのがよいのか
複数銀行の返済条件変更では、銀行ごとの返済額を決める前に、会社全体で毎月いくらの元金返済が可能なのかを把握する必要があります。
この金額を検討する際に重要になるのが、資金繰り表です。
返済可能額は資金繰り表から考える
例えば、ある会社の毎月の資金収支が次のような状況だとします。
| 項目 | 毎月の金額 |
|---|---|
| 売上代金などの入金 | 1,500万円 |
| 仕入・人件費・経費などの支払い | 1,400万円 |
| 借入金返済前の資金収支 | 100万円 |
| 現在の毎月の元金返済額 | 200万円 |
| 元金返済後の資金収支 | ▲100万円 |
※説明のための仮定例です。税金、設備投資、利息などは別途考慮する必要があります。
この会社では、毎月の借入金元金返済によって100万円の資金不足が生じています。
仮に毎月の元金返済額を50万円に減らすことができれば、単純計算では元金返済後の資金収支は50万円のプラスになります。
ただし、実際には入金や支払いの時期が月ごとに異なるため、月末残高だけでなく、資金が不足する日がないかも確認する必要があります。
また、税金や社会保険料、設備投資などの支払いも考慮しなければなりません。
元金返済をゼロにする場合もある
会社の資金繰りによっては、一定期間、借入金の元金返済を停止する条件変更を相談する場合もあります。
一般に元金据置と呼ばれる方法です。
元金返済を停止すれば、当面の資金流出を減らすことができます。
ただし、元金返済を停止している間も、原則として利息の支払いは続きます。
また、返済を停止した元金がなくなるわけではありません。
据置期間が終了した後の返済方法についても、銀行と協議する必要があります。
したがって、元金据置を希望する場合には、その期間中にどのように収益力を改善するかが重要です。
複数銀行のリスケ交渉で準備すべき資料
複数の銀行に返済条件変更を申し込む際には、会社全体の資金繰りと借入状況を説明できる資料が必要です。
特に重要なのは、すべての銀行に対して一貫した内容を説明できるようにすることです。
| 資料 | 銀行が確認する内容 |
|---|---|
| 直近の決算書 | 業績悪化の原因、財務内容、返済能力 |
| 最新の試算表 | 直近の業績と改善状況 |
| 資金繰り表 | 今後の資金不足と返済可能額 |
| 金融機関別借入金一覧表 | 銀行別の残高、返済額、金利、返済期限 |
| 返済条件変更の希望内容 | 希望する返済額と変更期間 |
| 経営改善計画 | 赤字の原因、改善策、今後の利益見通し |
| 担保・保証の状況 | 各融資の契約条件や調整事項 |
※必要な資料は銀行や会社の状況によって異なります。
金融機関別借入金一覧表を作成する
複数銀行のリスケジュールでは、金融機関別借入金一覧表が重要です。
最低限、次の項目を整理しておくとよいでしょう。
- 金融機関名
- 融資ごとの借入残高
- 現在の毎月の元金返済額
- 金利と返済期限
- 信用保証協会の保証の有無
- 担保の有無
- 希望する変更後の元金返済額
これにより、会社全体の返済負担と、各金融機関にどの程度の協力を求めるのかが明確になります。
経営改善計画は実行可能性を重視する
銀行は、返済条件変更によって会社の資金繰りが改善するかどうかだけでなく、その後に収益力を回復できるかどうかも確認します。
例えば、売上回復、利益率改善、経費削減、在庫圧縮などの取り組みです。
ただし、「売上を増やす」「経費を減らす」という抽象的な説明だけでは十分ではありません。
いつ、何を実行し、どの程度の改善効果を見込んでいるのかを具体的に示すことが重要です。
複数銀行のリスケ交渉で注意したい5つのポイント
1.特定の銀行だけを優先して返済しない
複数銀行の返済条件変更を進めている間に、特定の銀行だけへ優先的に元金返済を行うと、他の銀行との交渉に影響する可能性があります。
例えば、金利が高い銀行を早く完済したいという理由だけで、その銀行への返済を優先する場合です。
他の銀行からすれば、自行だけが返済条件変更に協力していると受け止められる可能性があります。
ただし、すべての返済を一律に止めることが適切という意味ではありません。
契約内容や銀行との協議状況を踏まえ、返済の取扱いを確認する必要があります。
2.銀行ごとに異なる説明をしない
A銀行には「資金繰りは回復する」と説明し、B銀行には「資金繰りの回復は難しい」と説明すれば、銀行間で情報が共有された際に説明の整合性が問題になります。
銀行ごとに相談内容が異なる場合でも、会社の業績や資金繰りなどの事実関係については一貫した説明を行うことが重要です。
3.他行の同意状況を正確に伝える
銀行から「他の銀行は同意していますか」と質問されることがあります。
その際、主力銀行が前向きに検討している段階なのか、正式な承認が出ているのかを区別して説明する必要があります。
正式承認が出ていないにもかかわらず、「主力銀行は同意しています」と説明することは避けるべきです。
4.信用保証協会付き融資の取扱いを確認する
信用保証協会の保証付き融資について返済条件変更を希望する場合には、保証条件の変更に関する手続きなどが必要になることがあります。
銀行だけでなく、信用保証協会との調整が必要になる場合もあります。
そのため、保証付き融資が含まれている場合には、早めに取引銀行へ必要な手続きを確認してください。
5.リスケ期間中の新規融資への影響を理解する
返済条件変更を行うと、その後の新規融資について銀行が慎重になることがあります。
既存借入金の返済負担を軽減している状況で、新たな借入金の返済が可能なのかという問題があるためです。
ただし、リスケ期間中の新規融資が一律に不可能になるわけではありません。
会社の経営改善状況、資金使途、利用する制度などによって判断は異なります。
リスケジュールを検討する際には、当面の資金繰り改善だけでなく、その後の資金調達や返済正常化まで考えることが重要です。
銀行に返済条件変更を相談する際の説明例
複数銀行のリスケジュールを相談する場合、主力銀行には会社全体の返済負担と資金繰りの状況を説明することが重要です。
例えば、次のような説明が考えられます。
「現在、当社は3つの金融機関から借入をしており、毎月の元金返済額は合計200万円です。
しかし、売上減少によって資金繰りが悪化しており、今後も現在の返済額を続けることが難しい状況です。
資金繰り表を作成した結果、当面の元金返済額を合計50万円に減額できれば、事業継続に必要な資金を確保できる見通しです。
今後は利益率の改善と経費削減を進め、業績回復を目指します。
まずは主力銀行である御行に返済条件変更についてご相談し、他の取引金融機関にも同じ資料を使って説明したいと考えています。
銀行間の返済条件についても、公平性を考慮しながら協議させてください。」
※説明のための仮定例です。実際の業績や資金繰りに合わせて説明してください。
銀行にとって重要なのは、返済条件変更が必要な理由と、変更後の返済可能額に合理的な根拠があることです。
リスケジュール後は通常返済への復帰を目指す
返済条件変更は、借入金の返済義務をなくすものではありません。
毎月の元金返済額を減らすことで当面の資金繰りを改善し、その間に経営改善を進めるための方法です。
そのため、リスケジュールを行った後も、銀行との関係を継続的に管理する必要があります。
毎月の業績と資金繰りを確認する
返済条件変更後は、売上、利益、資金繰り、借入金残高などを定期的に確認することが重要です。
経営改善計画と実績に差が生じている場合には、その原因を把握し、改善策を見直す必要があります。
取引銀行へ経営改善の進捗を報告する
銀行は、返済条件変更に応じた後も、会社の業績や資金繰りの改善状況を確認します。
そのため、試算表や資金繰り表などを使って、定期的に状況を報告することが重要です。
複数銀行のリスケジュールでは、各銀行に対して説明内容の整合性を保つことも大切です。
返済正常化に向けた条件を銀行と協議する
業績が改善してきた場合には、返済額の増額や通常返済への復帰について銀行と協議します。
ただし、資金繰りに十分な余裕がない段階で返済額を増やすと、再び資金不足になる可能性があります。
したがって、返済正常化を進める際にも、資金繰り表を使って無理のない返済額を検討することが重要です。
複数銀行のリスケジュールでは、返済条件変更の交渉だけでなく、その後の経営改善と銀行への継続的な説明が重要です。
複数銀行のリスケジュールに関するよくある質問
複数の銀行から借入がある場合、すべての銀行にリスケを申し込む必要がありますか?
原則として、借入先の金融機関全体を対象に返済条件変更の必要性を検討することが重要です。
特定の銀行だけが返済負担の軽減に協力する状況では、銀行間の調整が難しくなる場合があるためです。
ただし、実際の取扱いは融資の種類や契約条件などによって異なります。
主力銀行がリスケに応じれば他の銀行も必ず応じますか?
必ず応じるわけではありません。
主力銀行の方針は他の銀行の判断材料になることがありますが、各銀行はそれぞれの審査や契約条件に基づいて判断します。
主力銀行がリスケを断った場合、他の銀行との交渉はできませんか?
他の銀行との交渉が必ず不可能になるわけではありません。
ただし、主力銀行が協力しない場合には、複数銀行間の調整が難しくなる可能性があります。
断られた理由を確認し、経営改善計画や返済条件の見直しなどを検討することが重要です。
プロラタ方式とは何ですか?
各銀行の対象融資残高など、一定の基準に応じて返済額を比例配分する方法です。
例えば、融資残高の割合が50%、30%、20%で、毎月の元金返済可能額が50万円の場合、残高を基準とするプロラタ方式では25万円、15万円、10万円に配分します。
複数銀行のリスケでは必ずプロラタ方式になりますか?
必ずプロラタ方式になるわけではありません。
担保や保証の有無、融資の種類、返済期限などによって、個別の調整が必要になる場合があります。
一部の銀行だけ今までどおり返済してもよいですか?
銀行間の公平性の観点から、他の金融機関との調整が必要になることがあります。
一部の銀行だけ返済を優先したい事情がある場合には、その理由を説明し、関係する金融機関と協議することが重要です。
リスケジュールを申し込むと銀行融資は受けられなくなりますか?
返済条件変更後の新規融資については、銀行が慎重に判断することがあります。
ただし、一律に新規融資が不可能になるわけではありません。
会社の経営改善状況や資金使途、利用する融資制度などによって判断は異なります。
複数銀行のリスケ交渉はいつ始めるべきですか?
今後の資金繰りを確認し、当初の返済条件では返済が難しくなると予想された段階で、できるだけ早く相談することが重要です。
複数銀行のリスケジュールには、各金融機関の審査や調整が必要になるため、余裕を持って相談を始めることが望まれます。
複数銀行の返済条件変更交渉のまとめ
複数の銀行から借入がある場合、返済条件変更の交渉では銀行間の公平性を考慮することが重要です。
今回のポイントをまとめると、次のとおりです。
- 複数銀行のリスケ交渉では、まず主力銀行に相談することが有力な方法である
- 他の取引銀行にも早めに相談し、同じ資料と説明内容を共有する
- 特定の銀行だけに返済負担の軽減を求めると、銀行間の調整が難しくなることがある
- 銀行間の公平性は重要だが、すべての銀行が必ず同条件になるわけではない
- プロラタ方式では、各銀行の対象融資残高などに応じて返済額を配分する
- プロラタ方式を採用するかどうかは、融資条件や銀行間の協議によって異なる
- 返済条件変更の交渉では、借入金一覧表と資金繰り表が重要になる
- 返済条件変更後も経営改善を進め、通常返済への復帰を目指す必要がある
銀行員として特にお伝えしたいのは、複数銀行のリスケ交渉を成功させるためには、主力銀行との関係だけでなく、すべての取引銀行が納得できる説明と、実現可能な資金繰り計画が重要だということです。
また、リスケジュールは資金繰りを一時的に改善するための手段であり、経営改善そのものではありません。
返済条件変更によって生まれた時間を活用し、収益力の回復と資金繰りの安定化を進めることが重要です。
そのためには、毎月の業績、資金繰り、借入金返済額を継続的に管理し、取引銀行と情報を共有していく必要があります。
関連記事
資金繰りが苦しいときの銀行への相談
資金繰りが悪化した場合に、銀行へ早めに相談する重要性と具体的な対応を解説しています。
銀行融資の審査では何を確認するのか
銀行が融資先の返済能力や財務内容をどのように確認するのか、主な審査項目を説明しています。
銀行融資が通らない場合の対処方法
融資を断られた場合に確認したいことや、再相談に向けた対応を解説しています。
銀行融資に試算表は必要か
銀行が試算表を確認する理由と、融資審査における試算表の役割を説明しています。
銀行融資・資金繰りのメール相談
複数銀行の返済条件変更では、会社全体の返済可能額を把握し、各金融機関に対して一貫した説明を行うことが重要です。
銀行融資・資金繰りのメール相談
「複数銀行にどのような順序でリスケを申し込めばよいかわからない」「主力銀行との交渉が進まない」「プロラタ方式で返済額をどう配分すればよいか悩んでいる」という経営者の方は、メール相談ページをご覧ください。
※融資や返済条件変更の承認を保証するものではありません。
※現在はメールによるご相談を受け付けています。