「卸売業を営んでいますが、銀行から運転資金をいくら借りられるのでしょうか?」
「売上は増えているのに、仕入代金の支払いが先行して資金繰りが苦しくなっています」
「銀行から在庫が多いと指摘されました。運転資金の融資審査に影響するのでしょうか?」
卸売業は、銀行から運転資金を借りる必要性が高い業種の一つです。
商品を仕入れて在庫として保有し、取引先に販売した後、売上代金を回収するまでに時間がかかるためです。
特に、仕入代金の支払いが売上代金の回収より先になる場合には、その間の資金を確保する必要があります。
銀行も卸売業の資金繰りの特徴を理解しており、運転資金の融資を検討する際には、売掛金・在庫・買掛金の状況を確認します。
卸売業の運転資金融資で重要なのは、必要な運転資金を数字で示し、既存の借入金や在庫水準とあわせて、なぜ追加融資が必要なのかを説明することです。
この記事では、長年にわたり銀行の法人融資や融資審査に携わってきた経験を踏まえ、卸売業の所要運転資金の計算方法、銀行が重視する審査ポイント、売上増加時の資金不足、融資の申し込み方法、資金繰り改善策について解説します。
この記事のポイント
- 卸売業は仕入・在庫保有・掛売りによって運転資金が必要になりやすい
- 所要運転資金の基本式は「売掛債権+棚卸資産-買掛債務」
- 銀行は所要運転資金と既存の運転資金借入額を比較する
- 売上が増加すると、利益が出ていても資金不足になる場合がある
- 在庫の数量だけでなく、回転期間や滞留・陳腐化の有無が重要
- 融資申し込みでは、資金使途と返済原資を具体的に説明する
卸売業はなぜ運転資金が必要なのか
卸売業は、商品を仕入れて販売する事業です。
一般的には、次のような流れで取引が行われます。
- 仕入先から商品を仕入れる
- 商品を在庫として保有する
- 販売先に商品を販売する
- 販売先から売上代金を回収する
この流れのなかで、商品を仕入れてから売上代金を回収するまでには時間がかかります。
その間にも、仕入代金、人件費、倉庫費用、運送費などの支払いが発生します。
そのため、卸売業では運転資金が必要になります。
売上代金の回収より仕入代金の支払いが先になる
例えば、仕入先への支払いが月末締め翌月末払い、販売先からの売上代金回収が月末締め翌々月末払いの場合を考えます。
この場合、仕入代金を支払ってから売上代金を回収するまでに、一定の資金負担が生じます。
さらに、商品を販売する前に在庫として保有する期間があれば、その分だけ資金が必要になります。
卸売業の運転資金は、仕入から売上代金回収までの資金の立替えを支えるものです。
売上が増えても資金繰りが楽になるとは限らない
卸売業では、売上が増加すると仕入量や在庫量も増えることがあります。
また、掛売りが増えれば売掛金も増加します。
その結果、利益が増えていても、売上代金を回収するまでの資金負担が増える場合があります。
このような売上増加に伴って必要になる資金を、増加運転資金と呼びます。
卸売業の所要運転資金の計算方法
銀行が卸売業の運転資金融資を検討する際には、まず所要運転資金を把握することがあります。
所要運転資金とは、通常の営業活動に伴って必要となる運転資金の目安です。
所要運転資金の基本的な計算式
卸売業の所要運転資金は、一般的に次の計算式で求めます。
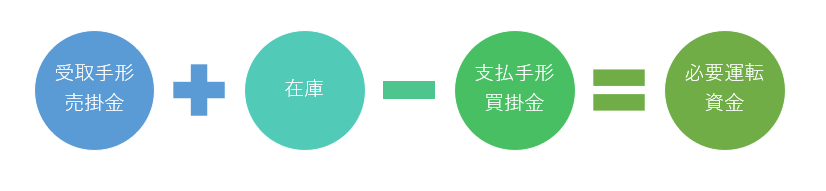
所要運転資金 = 売掛債権 + 棚卸資産 - 買掛債務
ここでいう売掛債権には、売掛金や受取手形などが含まれます。
棚卸資産は、商品などの在庫です。
買掛債務には、買掛金や支払手形などが含まれます。
ただし、具体的な計算では、対象となる勘定科目や取引の実態を確認する必要があります。
計算例:卸売業の所要運転資金はいくら?
次のような卸売業の会社を例に考えます。
| 項目 | 金額 |
|---|---|
| 売掛金 | 2,000万円 |
| 商品在庫 | 1,500万円 |
| 買掛金 | 1,200万円 |
この場合の所要運転資金は、次のように計算できます。
2,000万円 + 1,500万円 - 1,200万円 = 2,300万円
つまり、この会社の所要運転資金は2,300万円という計算になります。
ただし、これは決算書などの残高を用いた計算上の目安です。
実際に必要な資金は、仕入や販売の季節変動、在庫の内容、回収・支払条件、現預金残高などによって変わります。
所要運転資金は融資可能額そのものではない
所要運転資金が2,300万円だからといって、銀行が必ず2,300万円まで融資するわけではありません。
銀行は所要運転資金のほかに、会社の業績、財務内容、既存借入金、返済能力、資金使途などを確認します。
所要運転資金は、運転資金の必要性を判断するための重要な指標ですが、融資の上限額を保証するものではありません。
銀行は所要運転資金と既存の運転資金借入額を比較する
銀行が卸売業から運転資金の申し込みを受けた場合、所要運転資金と現在の運転資金借入額を比較することがあります。
この比較によって、追加融資の必要性を検討します。
既存の運転資金借入額が所要運転資金以内の場合
例えば、所要運転資金が2,300万円で、既存の運転資金借入額が1,500万円の場合を考えます。
この場合、計算上は次の差額があります。
2,300万円 - 1,500万円 = 800万円
この800万円は、所要運転資金と既存の運転資金借入額との差額です。
銀行は、この差額を追加融資の必要性を検討する材料の一つとします。
ただし、差額が800万円あるからといって、必ず800万円の融資を受けられるわけではありません。
会社の業績や返済能力、現預金、他の資金調達状況などを確認したうえで判断されます。
既存の運転資金借入額が所要運転資金を超えている場合
一方、所要運転資金が2,300万円で、既存の運転資金借入額が3,000万円ある場合を考えます。
この場合、既存の運転資金借入額が所要運転資金を700万円上回っています。
銀行は、なぜ所要運転資金を上回る借入が必要なのかを確認することがあります。
ただし、決算書の一時点の残高だけでは、運転資金の必要額を正確に把握できない場合もあります。
売上の増加、季節的な仕入、在庫の積み増し、回収条件の変更などによって、足元の必要額が増えている可能性があるためです。
銀行は借入金の資金使途も確認する
運転資金借入額が所要運転資金を大きく上回っている場合には、銀行は借入金が何に使われているのかを確認します。
例えば、次のような可能性があります。
- 売上増加に伴う仕入資金
- 季節的な在庫の積み増し
- 売掛金の回収遅延
- 赤字による資金不足の補填
- 既存借入金の返済負担
- 設備投資などへの資金流用
銀行が融資を検討しやすくするためには、追加資金が必要な理由を具体的に説明することが重要です。
売上増加で卸売業の運転資金が不足する理由
卸売業では、売上が増加すると運転資金の必要額も増える場合があります。
売上が増えること自体は好ましいことですが、資金繰りの面では注意が必要です。
売上増加に伴って売掛金が増える
掛売りが中心の卸売業では、売上が増えると売掛金も増加することがあります。
例えば、月商が1,000万円から1,500万円に増加した場合、売掛金の回収期間が変わらなければ、売掛金残高も増える傾向があります。
その分、売上代金を回収するまでの資金負担が大きくなります。
仕入量や在庫量も増える
売上増加に対応するためには、商品を多く仕入れる必要がある場合があります。
仕入量が増えれば、在庫として保有する商品も増加することがあります。
その結果、売掛金と在庫の両方が増え、運転資金の必要額が大きくなる場合があります。
増加運転資金の計算例
例えば、売上増加前後の残高が次のように変化したとします。
| 項目 | 増加前 | 増加後 |
|---|---|---|
| 売掛金 | 2,000万円 | 2,800万円 |
| 商品在庫 | 1,500万円 | 2,000万円 |
| 買掛金 | 1,200万円 | 1,600万円 |
| 所要運転資金 | 2,300万円 | 3,200万円 |
この場合、所要運転資金は2,300万円から3,200万円に増加しています。
3,200万円 - 2,300万円 = 900万円
つまり、売上増加に伴って、計算上は900万円の運転資金が追加で必要になっています。
銀行に追加融資を申し込む場合には、このように売掛金・在庫・買掛金の増減を示すと、資金の必要性を説明しやすくなります。
売上が横ばい・減少しているのに運転資金が必要な場合
売上が横ばい、あるいは減少しているにもかかわらず、追加の運転資金が必要になる場合があります。
この場合には、銀行が資金不足の原因を慎重に確認することがあります。
赤字によって資金が不足している場合
赤字が続いている場合には、営業活動によって資金が減少し、追加の借入が必要になることがあります。
このような場合、銀行は融資によって一時的に資金不足を補うだけでなく、今後の収益改善が可能かどうかを確認します。
売上や利益の改善策を示すことが重要です。
既存借入金の返済負担が重い場合
既存の借入金の毎月返済額が大きい場合には、利益が出ていても資金繰りが苦しくなることがあります。
この場合には、追加融資だけでなく、返済条件の見直しや借入金の管理方法について検討する必要があります。
売掛金の回収が遅れている場合
売上が増えていなくても、販売先からの売上代金回収が遅れると、売掛金が増加して運転資金が不足することがあります。
銀行は、回収遅延が一時的なものなのか、販売先の信用不安によるものなのかを確認することがあります。
銀行には資金繰り予定表を提示する
売上が横ばい・減少している場合に運転資金を申し込む際には、資金繰り予定表を作成して銀行に説明することが重要です。
資金繰り予定表では、今後の入金と支払い、借入金返済、資金残高の見通しを示します。
そのうえで、今回の融資によって資金繰りがどのように改善し、返済原資をどのように確保するのかを説明します。
ただし、資金繰り予定表を提出すれば融資が認められるわけではありません。
銀行は業績改善の実現可能性や返済能力などを総合的に判断します。
銀行が卸売業の運転資金融資で重視する在庫水準
卸売業の運転資金融資では、在庫水準が重要な審査ポイントになります。
在庫が増えると、所要運転資金も増加するためです。
ただし、在庫が多いこと自体が必ず問題というわけではありません。
銀行は、在庫が事業規模や販売状況に見合っているかを確認します。
在庫が増えると運転資金が必要になる
例えば、商品在庫が1,000万円から2,000万円に増加した場合、他の条件が変わらなければ、所要運転資金は1,000万円増加します。
商品を仕入れるために資金を支払っていても、販売して売上代金を回収するまでは現金に戻らないためです。
銀行は在庫の回転期間を確認する
銀行は在庫の金額だけでなく、どのくらいの期間で商品が販売されているかを確認することがあります。
在庫回転期間を把握する方法の一つは、次の計算式です。
在庫回転期間(月)= 棚卸資産 ÷ 月平均売上原価
例えば、商品在庫が1,500万円、月平均売上原価が500万円の場合、在庫回転期間は3か月となります。
これは、在庫が月平均売上原価の約3か月分に相当することを意味します。
なお、売上高を用いて在庫水準を概算する方法もありますが、在庫は通常、原価ベースで計上されるため、回転期間を確認する際には売上原価との対応が重要です。
在庫が3か月分あれば不良在庫なのか
在庫回転期間が3か月だからといって、必ず不良在庫と判断されるわけではありません。
適正な在庫水準は、取扱商品や業種、仕入条件、販売方法などによって異なります。
例えば、季節商品を扱う卸売業では、販売時期に備えて一時的に在庫を増やすことがあります。
また、輸入商品を扱う場合には、調達に時間がかかるため、一定量の在庫を確保する必要がある場合もあります。
一方、長期間売れていない商品が増えている場合には、在庫の陳腐化や評価損の可能性が問題となります。
銀行が重視するのは、在庫の量だけでなく、その在庫が実際に販売され、現金化できる見込みがあるかどうかです。
不良在庫が疑われる場合の銀行への説明
銀行から在庫が多いと指摘された場合には、次のような資料を準備すると説明しやすくなります。
- 商品別の在庫一覧表
- 在庫の保有期間別一覧
- 過去の販売実績
- 今後の販売計画
- 季節的な在庫増加の理由
- 滞留在庫の処分方針
在庫が多い理由と今後の販売見通しを具体的に示すことが重要です。
卸売業の銀行融資審査で確認される5つのポイント
卸売業の運転資金融資では、銀行は所要運転資金だけでなく、会社全体の返済能力や資金繰りを確認します。
1.売上高と利益の推移
銀行は売上高が増加しているか、減少しているかを確認します。
また、売上が増えていても利益が減少している場合には、仕入価格や販売価格、粗利益率などを確認することがあります。
2.売掛金の回収状況
卸売業では掛売りが多いため、売掛金の回収状況が重要です。
売掛金が増えている場合には、売上増加によるものなのか、回収遅延によるものなのかを確認します。
特定の販売先への依存度が高い場合には、その販売先の信用状況も重要になります。
3.在庫の回転状況
銀行は在庫が適正な水準にあるか、長期間売れていない商品がないかを確認します。
在庫が過大な場合には、運転資金の必要額が増えるだけでなく、将来の損失につながる可能性もあります。
4.既存借入金の残高と返済負担
銀行は現在の借入金残高や毎月の返済額を確認します。
所要運転資金に対して借入金が多い場合には、その理由を確認します。
また、利益やキャッシュフローに対して返済負担が重い場合には、追加融資に慎重になることがあります。
5.今回の融資の資金使途と返済原資
銀行は、今回の融資が何に使われるのかを確認します。
例えば、売上増加に伴う仕入資金なのか、季節的な在庫資金なのか、売掛金の回収までのつなぎ資金なのかを説明する必要があります。
また、融資の返済原資がどこから生まれるのかも重要です。
卸売業が運転資金の融資を申し込む際に準備したい資料
銀行に運転資金を申し込む際には、必要な金額と理由を説明できる資料を準備することが重要です。
| 資料 | 銀行に説明できる内容 |
|---|---|
| 決算書 | 業績、財務内容、所要運転資金の水準 |
| 試算表 | 足元の売上・利益・売掛金・在庫・買掛金 |
| 資金繰り予定表 | 今後の入出金と必要資金額 |
| 売上推移表 | 売上増加・減少の状況 |
| 売掛金一覧表 | 販売先別の回収状況 |
| 在庫一覧表 | 在庫水準と販売見通し |
| 借入金一覧表 | 既存借入額と返済負担 |
これらの資料をすべて提出する必要があるとは限りません。
銀行から求められる資料や、融資の目的に応じて準備しましょう。
卸売業が銀行に運転資金を申し込む際の説明方法
運転資金の融資を受けるためには、銀行に資金の必要性を理解してもらうことが重要です。
売上増加による資金不足の場合
売上増加に伴う運転資金の場合には、売上推移と所要運転資金の増加額を示します。
例えば、次のように説明することが考えられます。
売上が増加したことで、売掛金と商品在庫が増えています。
その結果、所要運転資金は2,300万円から3,200万円に増加しました。
増加額は900万円であり、既存の運転資金借入だけでは不足するため、追加の運転資金を相談したいと考えています。
このように、数字を示して説明することで、銀行は融資の必要性を把握しやすくなります。
季節的な仕入資金が必要な場合
季節商品を扱う卸売業では、販売時期に備えて仕入を増やすことがあります。
この場合には、過去の販売実績や今後の販売計画を示し、仕入資金がいつ必要になり、いつ売上代金を回収できるのかを説明します。
資金繰りが悪化している場合
売上減少や赤字によって資金繰りが悪化している場合には、資金不足の原因と改善策を説明する必要があります。
資金繰り予定表を提示し、今回の融資によって資金繰りがどのように変わるのかを示すことが重要です。
また、今後の収益改善や借入金返済の見通しについても説明しましょう。
卸売業の資金繰りを改善する5つの方法
卸売業では、銀行融資によって運転資金を確保することも重要ですが、借入金に依存しすぎない資金繰り管理も必要です。
1.売掛金の回収期間を短縮する
販売先との取引条件を見直し、売掛金の回収期間を短縮できれば、必要な運転資金を減らせる場合があります。
ただし、取引先との関係や商慣行も考慮する必要があります。
2.在庫の回転期間を短縮する
在庫を適正な水準に管理することで、商品に固定されている資金を減らすことができます。
販売見通しに応じた仕入や、滞留在庫の処分などを検討しましょう。
3.仕入先との支払条件を見直す
仕入先との取引条件を見直すことで、仕入代金の支払い時期を調整できる場合があります。
ただし、支払いの先延ばしが仕入先との信頼関係に悪影響を与えないよう注意が必要です。
4.資金繰り表を作成する
卸売業では、売上と仕入のタイミングによって資金繰りが大きく変わる場合があります。
そのため、毎月の入金・支払い・借入金返済を把握する資金繰り表を作成することが重要です。
資金不足が予想される場合には、早めに銀行へ相談することができます。
5.借入金の返済期間と資金使途を見直す
運転資金の借入について、返済期間が短すぎる場合には、毎月の返済負担が大きくなることがあります。
また、運転資金を設備投資などに使用すると、資金繰りに無理が生じる場合があります。
借入金の資金使途と返済期間が適切かどうかを定期的に確認することが重要です。
卸売業の運転資金に関するよくある質問
卸売業の運転資金はいくら必要ですか?
卸売業の所要運転資金は、一般的に「売掛債権+棚卸資産-買掛債務」で計算します。
ただし、実際に必要な金額は、仕入・販売・回収・支払条件などによって異なります。
所要運転資金の範囲内なら銀行から融資を受けられますか?
所要運転資金の範囲内であることは、融資の必要性を説明する材料の一つになります。
ただし、銀行は業績、財務内容、返済能力、既存借入金などを総合的に審査するため、必ず融資を受けられるわけではありません。
売上が増加しているのに資金繰りが苦しいのはなぜですか?
売上増加に伴って売掛金や在庫が増えると、売上代金を回収するまでの資金負担が大きくなるためです。
このような場合には、増加運転資金が必要になることがあります。
在庫が多いと銀行融資の審査に不利になりますか?
在庫が多い場合には、銀行が在庫の回転状況や滞留・陳腐化の有無を確認することがあります。
ただし、在庫が多いことだけで融資が難しくなるわけではありません。
取扱商品や販売見通しに見合った在庫かどうかが重要です。
在庫が月商3か月分以上あると不良在庫ですか?
一律に不良在庫とはいえません。
在庫の適正水準は、取扱商品、仕入条件、販売方法、季節変動などによって異なります。
また、在庫は原価ベースで計上されるため、在庫回転期間を確認する際には売上原価との対応も重要です。
売上が減少していても運転資金を借りられますか?
売上が減少している場合でも、銀行が運転資金融資を検討することはあります。
ただし、資金不足の原因や今後の収益改善、返済能力などを慎重に確認することがあります。
資金繰り予定表や改善計画を準備して相談することが重要です。
卸売業の運転資金はどの銀行に相談すればよいですか?
まずは日頃から取引のある銀行に相談することが考えられます。
特に、業績悪化や資金繰りの問題がある場合には、会社の状況を理解している主力銀行に早めに相談することが重要です。
まとめ:卸売業の運転資金融資は所要運転資金と在庫管理が重要
卸売業は、商品を仕入れて在庫として保有し、販売先から売上代金を回収するまでに時間がかかるため、運転資金が必要になりやすい業種です。
銀行が卸売業の運転資金融資を検討する際には、所要運転資金と既存の運転資金借入額を比較し、資金の必要性を確認することがあります。
今回のポイントをまとめると、次のとおりです。
- 卸売業は仕入・在庫保有・掛売りによって運転資金が必要になりやすい
- 所要運転資金の基本式は「売掛債権+棚卸資産-買掛債務」
- 銀行は所要運転資金と既存の運転資金借入額を比較する
- 売上増加に伴って運転資金が不足する場合がある
- 在庫水準は融資審査で重要な確認項目になる
- 在庫が多い場合には、回転期間や販売見通しを説明する
- 融資申し込みでは、資金使途と返済原資を具体的に示す
- 売掛金回収・在庫管理・資金繰り表の活用によって資金繰り改善を図る
卸売業の資金繰りを安定させるためには、銀行から必要な運転資金を確保することと、売掛金・在庫・買掛金を適切に管理することの両方が重要です。
銀行に運転資金を申し込む際には、所要運転資金を計算し、なぜその金額が必要なのかを具体的に説明できるようにしましょう。
関連記事
所要運転資金の計算方法
銀行が運転資金の必要額を判断する際に使う所要運転資金の考え方と計算方法を解説しています。
売上増加と運転資金の関係
売上が増加すると運転資金が不足する理由や、銀行融資の考え方を解説しています。
運転資金が増加する理由
売掛金や在庫の増加など、運転資金の必要額が増える原因を説明しています。
資金繰り表の見方と分析方法
資金繰り表を使って資金不足を把握し、銀行への説明に活用する方法を解説しています。
運転資金が足りないときの対処法
運転資金が不足した場合の銀行への相談方法や、資金繰り改善策を解説しています。
銀行融資・資金繰りのメール相談
「卸売業を営んでいますが、必要な運転資金の金額がわかりません」
「売上が増加しているのに資金繰りが苦しく、銀行への説明方法に悩んでいます」
「銀行から在庫が多いと指摘され、追加融資が難しいと言われています」
このような場合には、売掛金・在庫・買掛金の状況を整理し、必要な運転資金を具体的に把握することが重要です。
長年の法人融資・融資審査の実務経験を踏まえ、銀行融資や資金繰りに関する疑問について考え方をご案内しています。
銀行融資や資金繰りでお悩みの場合は、メール相談ページをご覧ください。
※現在はメールによるご相談を受け付けています。融資の実行や審査結果を保証するものではありません。