会社の資金繰りを安定させるためには、現預金がいくらあればよいのでしょうか。
「月商の1か月分あれば十分なのか」「3か月分は必要なのか」「銀行は現預金がいくらある会社を評価するのか」と疑問に思う経営者の方も多いでしょう。
結論から申し上げますと、会社に必要な現預金の金額は、月商だけでなく、必要運転資金、毎月の支払額、借入金の返済額、今後の資金繰りによって異なります。
月商の1〜3か月分という考え方は、手元資金の厚みを確認するための参考にはなります。しかし、すべての会社に共通する安全基準ではありません。
また、貸借対照表に多額の現預金が計上されていても、定期預金の担保設定などによって、すぐに使える資金が少ない場合もあります。
この記事では、会社の現預金はいくら必要なのか、月商や必要運転資金を使った判断方法、銀行が現預金を見るポイント、定期預金と借入金の関係について、融資担当銀行員の立場から説明します。
会社の現預金はいくらあれば安心できるのか
会社の現預金がいくらあれば安心できるのかについて、すべての会社に共通する金額はありません。
同じ年商1億円の会社でも、売掛金の回収条件、仕入代金の支払条件、在庫の保有状況、借入金の返済額などによって、必要な現預金は異なるためです。
融資担当銀行員の回答
- 月商の1〜3か月分は、現預金の水準を考える際の参考指標の一つ
- 必要運転資金を計算すると、営業活動に必要な資金の規模を把握できる
- ただし、必要運転資金と同額の現預金が必ず必要というわけではない
- 定期預金などを含む帳簿上の現預金と、実際に使える資金は区別する
- 最終的には資金繰り表で将来の預金残高を確認することが重要
現預金が多いほど、予期しない支払いへの対応力は高まりやすくなります。
一方で、現預金が多くても、その資金を借入金で調達している場合には、借入金の返済や利息の負担も考慮する必要があります。
現預金の適正額は、単純な金額や月商との比較だけでなく、会社の資金繰り全体から判断することが大切です。
会社の現預金は月商の何か月分が目安なのか
会社の現預金が十分かどうかを判断する際、よく利用されるのが月商との比較です。
例えば、月商3,000万円の会社を考えてみましょう。
| 月商 | 現預金 | 月商との比較 |
|---|---|---|
| 3,000万円 | 3,000万円 | 1か月分 |
| 3,000万円 | 6,000万円 | 2か月分 |
| 3,000万円 | 9,000万円 | 3か月分 |
このように、現預金を月商で割ることで、売上規模に対してどの程度の手元資金を保有しているのかがわかります。
計算式は次のとおりです。
現預金の月商倍率=現預金残高÷平均月商
平均月商は、例えば年間売上高を12か月で割って計算します。
ただし、売上の季節変動が大きい会社では、年間平均だけでなく、売上が少ない時期や支払いが集中する時期も確認する必要があります。
月商1か月分の現預金がある場合
月商1か月分の現預金があれば、一定の手元資金を保有していると考えることはできます。
しかし、月商と毎月の支払額は同じではありません。
また、売掛金の回収が遅れたり、借入金の返済や納税が重なったりすれば、現預金が短期間で減少する可能性があります。
したがって、月商1か月分の現預金があるからといって、必ず資金繰りが安心とはいえません。
月商2か月分の現預金がある場合
月商2か月分の現預金があれば、月商1か月分の場合と比較して、手元資金に余裕がある状態といえます。
ただし、売上代金の回収までに長い期間がかかる会社や、在庫を多く保有する会社では、資金が長期間固定されることがあります。
また、毎月の借入金返済額が大きければ、現預金の減少も早くなります。
そのため、月商2か月分で十分かどうかは、会社の資金繰りによって異なります。
月商3か月分の現預金がある場合
月商3か月分の現預金があれば、一般に手元資金の厚みがあると評価しやすくなります。
ただし、これも絶対的な安全基準ではありません。
例えば、大規模な設備投資を予定している会社や、特定の取引先への売上依存度が高い会社では、さらに資金繰りへの備えが必要になる場合があります。
月商1〜3か月分という水準はあくまで比較のための目安であり、会社の必要現預金額を直接示すものではありません。
必要運転資金から会社に必要な現預金を考える
会社の現預金が十分かどうかを判断する際には、必要運転資金も重要な参考指標になります。
必要運転資金とは、売上代金を回収するまでの間に、仕入代金などの支払いに必要となる資金です。
売掛金や在庫が多い会社では、資金が営業活動の中に固定されやすくなります。
一方、現金商売が中心で売上代金をすぐに回収できる会社では、必要運転資金が比較的少なくなる場合があります。
必要運転資金の計算式
銀行融資の実務でも利用される代表的な方法が、貸借対照表から必要運転資金を計算する方法です。
まず、次の貸借対照表をご覧ください。
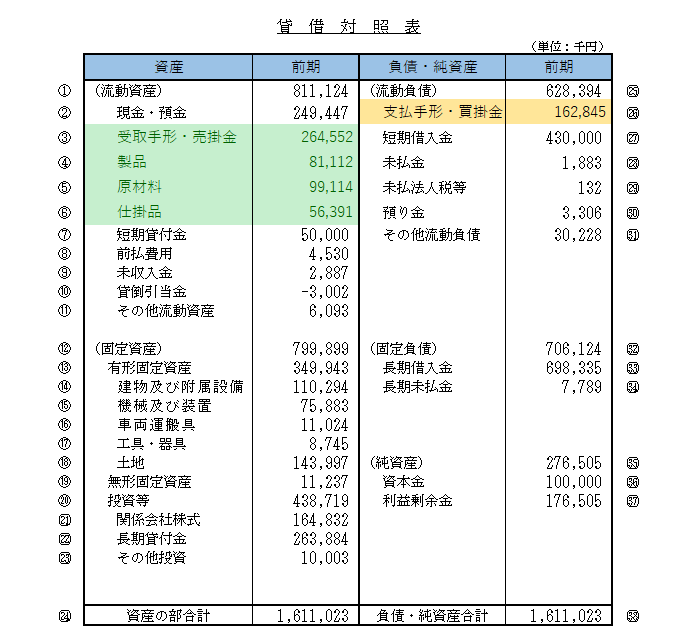
必要運転資金の計算では、主に売上債権、棚卸資産、仕入債務を確認します。
計算式は次のとおりです。
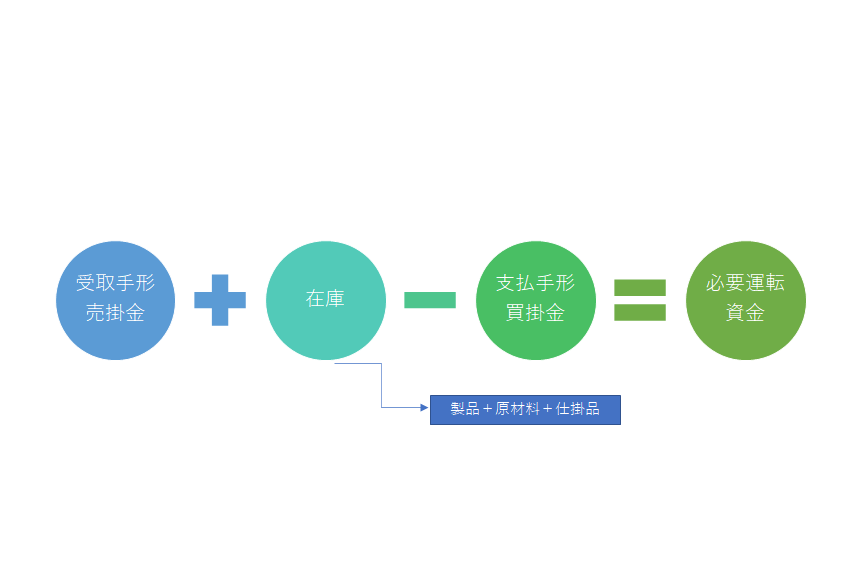
必要運転資金=売上債権+棚卸資産-仕入債務
それぞれの主な内容は次のとおりです。
| 項目 | 主な勘定科目 | 資金繰りとの関係 |
|---|---|---|
| 売上債権 | 売掛金・受取手形など | 売上が発生していても、まだ回収していない資金 |
| 棚卸資産 | 商品・製品・原材料など | 販売や使用まで在庫として固定されている資金 |
| 仕入債務 | 買掛金・支払手形など | 仕入代金などのうち、まだ支払っていない金額 |
必要運転資金の計算例
例えば、次のような会社を考えてみましょう。
| 項目 | 金額 |
|---|---|
| 売掛金・受取手形 | 3,000万円 |
| 棚卸資産 | 1,000万円 |
| 買掛金・支払手形 | 2,000万円 |
この会社の必要運転資金は次のようになります。
3,000万円+1,000万円-2,000万円=2,000万円
つまり、この会社では、営業活動に2,000万円程度の資金が固定されていると考えられます。
ただし、この2,000万円が、そのまま現預金として確保すべき最低金額になるわけではありません。
必要運転資金は、売上債権や在庫、仕入債務の残高から求めるものであり、現預金の最低保有額を直接計算する指標ではないためです。
実際には、営業活動による入出金や借入金による資金調達、今後の支払いなどを合わせて判断します。
必要運転資金は時期によって変わる
必要運転資金は、貸借対照表の一定時点の残高から計算します。
そのため、季節的な売上変動や一時的な仕入増加によって、必要運転資金が大きく変化することがあります。
例えば、年末に売上が集中する会社では、売掛金や在庫が一時的に増加する場合があります。
このような会社では、決算日時点の必要運転資金だけでなく、年間を通じた資金の動きも確認する必要があります。
必要運転資金以上の現預金があれば安心なのか
必要運転資金が2,000万円の会社で、現預金も2,000万円あれば、資金繰りは安心できるのでしょうか。
必要運転資金と現預金を比較することは、会社の資金繰りを考えるうえで参考になります。
しかし、必要運転資金以上の現預金があれば必ず安心できる、という判断はできません。
例えば、次のような支払いが予定されている場合です。
- 銀行借入金の元金返済
- 法人税や消費税などの納税
- 設備投資代金の支払い
- 賞与や臨時経費の支払い
- 売掛金の入金遅延に伴う資金不足
これらの要因によって、現預金が短期間で大きく減少する可能性があります。
反対に、必要運転資金が大きくても、安定した資金調達手段があり、入金と支払いの時期が適切に管理されていれば、資金繰りが安定している場合もあります。
重要なのは、必要運転資金と現預金の金額を単純に比較することではなく、今後の入出金によって現預金残高がどう変化するかを確認することです。
現預金の適正額は毎月の支払額からも判断する
現預金の適正額を考える際には、月商だけでなく、毎月の支払額を確認することも重要です。
なぜなら、会社が資金不足になるのは、支払いに必要なお金を用意できないときだからです。
月商と毎月の支払額は異なる
例えば、月商3,000万円の会社でも、仕入代金、人件費、家賃、借入金返済などの支払いが毎月2,500万円の会社と、3,500万円の会社では資金繰りの状況が異なります。
また、支払額が同じでも、売掛金の入金が月初にあるのか、月末にあるのかによって、必要な手元資金は変わります。
したがって、月商に対する現預金の倍率だけでなく、実際の支払予定を確認する必要があります。
毎月の支払額を使った簡単な確認方法
手元資金の厚みを確認するため、次のような計算をする方法もあります。
現預金による支払対応月数=すぐに利用できる現預金÷毎月の平均支払額
例えば、すぐに利用できる現預金が3,000万円、毎月の平均支払額が1,500万円の場合です。
3,000万円÷1,500万円=2か月分
この計算から、現在の現預金は平均支払額の2か月分に相当するとわかります。
ただし、これは今後の入金を考慮しない単純な比較です。
実際の資金繰りでは、売上代金の入金、仕入代金の支払い、借入金の返済などを日付ごとに確認する必要があります。
現預金を見るときは普通預金と定期預金を区別する
会社の現預金がいくらあるかを確認するときには、預金の種類にも注意する必要があります。
銀行預金には、大きく分けて流動性預金と固定性預金があります。
普通預金や当座預金などの流動性預金
流動性預金とは、普通預金や当座預金など、日常の支払いに利用しやすい預金です。
会社の仕入代金、人件費、家賃、借入金返済などは、通常、こうした預金口座から支払われます。
そのため、日々の資金繰りを考える際には、普通預金や当座預金など、すぐに利用できる預金残高を確認することが重要です。
定期預金などの固定性預金
固定性預金の代表例は定期預金です。
定期預金は、普通預金や当座預金とは異なり、通常の支払いにそのまま利用するものではありません。
資金として利用するには、解約などの手続きが必要になる場合があります。
また、定期預金が借入金の担保になっている場合には、自由に解約できないことがあります。
一方、担保になっておらず、解約できる定期預金であれば、資金繰りに利用できる可能性があります。
定期預金を一律に手元資金から除外するのではなく、実際にいつ、いくら利用できるかを確認することが大切です。
現預金が7,800万円あっても資金繰りが厳しい会社の事例
ここからは、現預金が多いにもかかわらず、資金繰りが厳しい会社の事例を紹介します。
まず、次の貸借対照表をご覧ください。
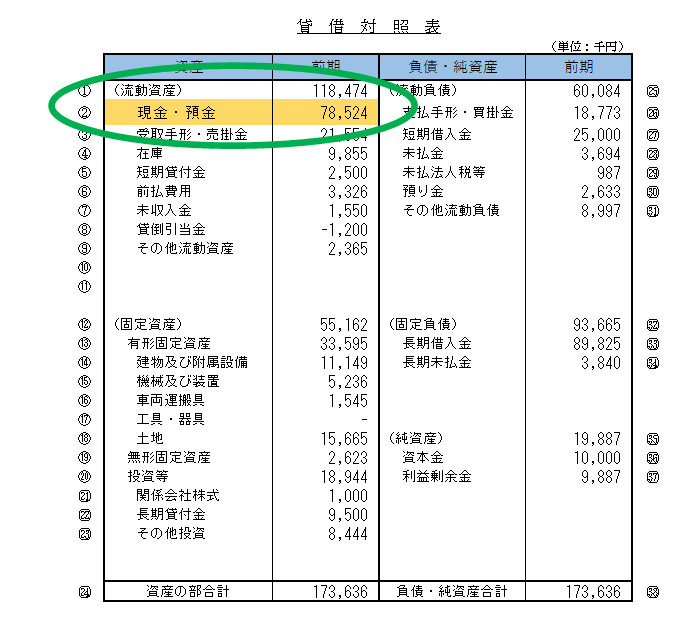
この会社には、約7,800万円の現預金があります。
一方、貸借対照表から必要運転資金を計算すると、次のようになります。
必要運転資金の計算
必要運転資金=売上債権+棚卸資産-仕入債務
=21,554千円+9,855千円-18,773千円
=12,636千円(1,263万6,000円)
必要運転資金は約1,264万円です。
これに対して、現預金は約7,800万円あります。
単純に比較すれば、現預金が必要運転資金を大きく上回っているため、資金繰りに余裕がありそうに見えます。
しかし、この会社は実際には資金繰りに苦労しています。
現預金のうち7,000万円が定期預金になっている
その理由の一つが、現預金の内訳です。
約7,800万円の現預金のうち、7,000万円が定期預金になっています。
つまり、普通預金や当座預金など、日常の支払いに利用しやすい資金は約800万円です。
| 項目 | 金額 |
|---|---|
| 現預金合計 | 約7,800万円 |
| うち定期預金 | 7,000万円 |
| その他の現預金 | 約800万円 |
| 必要運転資金 | 約1,264万円 |
定期預金を除く現預金約800万円は、必要運転資金約1,264万円を下回っています。
ただし、この比較だけで資金不足と断定することはできません。
必要運転資金は現預金の最低必要額そのものではなく、また、定期預金を解約できる場合もあるためです。
重要なのは、帳簿上の現預金7,800万円のうち、実際に支払いに利用できる資金がいくらあるかという点です。
定期預金が銀行融資の判断材料になっている場合
この会社の貸借対照表には、もう一つ注目したい点があります。
次の図をご覧ください。
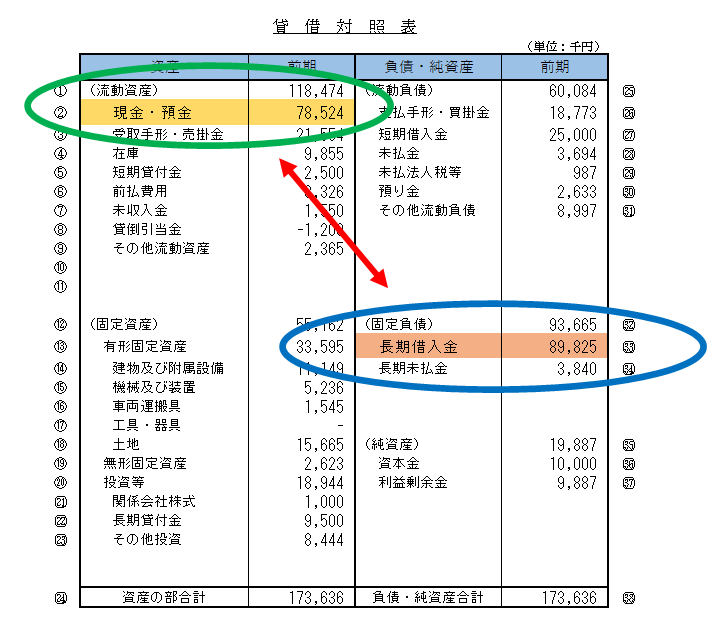
この会社には、約8,900万円の長期借入金があります。
そして、このうち8,000万円は、7,000万円の定期預金がある銀行から借り入れています。
定期預金が正式な担保になっていないケース
この事例では、7,000万円の定期預金は、8,000万円の借入金の正式な担保にはなっていません。
しかし、銀行が融資審査を行う際に、多額の定期預金があることを財務面の安心材料として評価している可能性があります。
例えば、銀行が「この会社には7,000万円の定期預金があり、一定の金融資産を保有している」と判断している場合です。
このように、預金残高が銀行の融資判断に影響することは考えられます。
ただし、正式な担保になっていない定期預金が、当然に銀行によって拘束されるわけではありません。
銀行が融資の見返りとして預金を不当に拘束することは、適切な取扱いではありません。
したがって、定期預金が正式な担保になっていない場合には、銀行との関係を理由に解約できないと決めつける必要はありません。
解約を検討する際には、契約上の制限の有無や、銀行との取引への影響などを確認することが重要です。
定期預金を解約できるかどうかで資金繰りは変わる
この会社が7,000万円の定期預金を自由に解約して利用できるのであれば、資金繰りに利用できる資金は大きくなります。
一方、担保設定などによって利用できない場合には、日常の支払いに使える資金が限られます。
そのため、現預金の安全性を判断する際には、次の点を確認してください。
- 普通預金や当座預金はいくらあるか
- 定期預金はいくらあるか
- 定期預金が借入金の担保になっていないか
- 必要に応じて定期預金を解約できるか
- 解約する場合、いつ資金として利用できるか
- 解約後の銀行取引や資金繰りにどのような影響があるか
定期預金と借入金の両建ては見直すべきか
会社によっては、多額の定期預金を保有する一方で、銀行から多額の借入金を利用している場合があります。
このような状態は、預金と借入金の両建てと呼ばれることがあります。
先ほどの会社では、7,000万円の定期預金がある一方で、同じ銀行から8,000万円を借り入れています。
借入金には利息が発生し、契約に応じて返済も必要です。
一方、定期預金には預金利息が付きますが、借入金の金利の方が高ければ、差額分の金利負担が生じます。
借入金8,000万円を5年間で返済する場合
例えば、8,000万円の借入金を5年間で均等に元金返済するとします。
単純計算では、年間の元金返済額は次のようになります。
8,000万円÷5年=年間1,600万円
これに対して、仮に7,000万円の定期預金を解約して借入金の返済に充当できれば、借入金の残高は1,000万円になります。
さらに、残った1,000万円を5年間で均等に元金返済する条件に変更できたと仮定すれば、年間の元金返済額は200万円です。
1,000万円÷5年=年間200万円
この場合、年間の元金返済額は1,600万円から200万円に減少します。
ただし、これは返済条件を変更できると仮定した計算例です。
実際には、定期預金の解約が可能か、借入金の期限前返済が認められるか、残額の返済期間をどうするかなどを銀行と確認する必要があります。
また、期限前返済に手数料などが発生する場合もあります。
定期預金をすべて借入金の返済に充当すればよいとは限らない
ここで注意したいのは、定期預金を解約して借入金を返済すれば、必ず資金繰りが改善するわけではないということです。
借入金を減らすことで、返済負担や利息負担が軽くなる可能性があります。
一方、借入金の返済に充当した分だけ、会社の現預金も減少します。
例えば、7,000万円の定期預金をすべて借入金の返済に充当すれば、現預金合計は約7,800万円から約800万円に減少します。
その後、売掛金の回収が遅れたり、急な支払いが発生したりすれば、手元資金が不足する可能性があります。
したがって、預金と借入金の両建てを見直す際には、次の点を確認する必要があります。
- 借入金の金利と預金金利の差
- 借入金の毎月・年間の返済予定額
- 定期預金の担保設定の有無
- 期限前返済の可否や手数料
- 返済後に残る現預金の金額
- 今後の売掛金回収や支払予定
- 追加融資が必要になる可能性
借入金の削減によるメリットと、手元資金が減少するリスクを比較して判断することが重要です。
銀行は会社の現預金をどのように評価するのか
銀行が融資審査を行う際には、会社の現預金残高も確認します。
ただし、現預金が多ければ必ず融資審査で高く評価されるというわけではありません。
銀行は、現預金の金額だけでなく、その内容や借入金との関係も確認します。
1.現預金の残高と毎月の資金繰り
銀行は、会社が毎月の支払いや借入金返済を継続できるかどうかを確認します。
そのため、現預金残高がどの程度あるのか、毎月の入金と支払いによってどのように変化するのかが重要になります。
現預金が多くても、毎月の資金収支が赤字であれば、いずれ資金が不足する可能性があります。
2.現預金の内訳と利用可能性
銀行は、普通預金や当座預金、定期預金などの内訳を確認する場合があります。
特に、定期預金が担保になっている場合には、自由に利用できる資金として評価できるかどうかが重要です。
また、特定の支払いに充てる予定がある資金についても、資金繰りを確認する必要があります。
3.現預金と借入金の関係
現預金が多い会社でも、それ以上に借入金が多い場合があります。
銀行は、現預金だけでなく、借入金の残高、返済予定、利息負担なども確認します。
例えば、現預金5,000万円の会社でも、借入金がほとんどない会社と、多額の借入金返済が迫っている会社では、財務状況が異なります。
4.現預金が増えた理由
銀行は、現預金が増加した理由にも注目することがあります。
例えば、本業で利益を計上し、営業活動から資金を生み出した結果として現預金が増えている場合です。
一方、新たな借入金によって一時的に現預金が増加している場合には、その後の返済負担も確認する必要があります。
銀行は現預金の金額だけではなく、現預金がどのように形成され、今後どのように増減するかを見ています。
会社の現預金が十分かどうかを判断する3つのポイント
最後に、会社の現預金が十分かどうかを確認する際のポイントを整理します。
1.必要運転資金と比較する
まず、貸借対照表から必要運転資金を計算し、現預金と比較します。
必要運転資金が大きい会社では、売掛金や在庫に多くの資金が固定されている可能性があります。
ただし、必要運転資金と現預金の比較だけで、資金繰りの安全性を判断することはできません。
売掛金の回収予定や仕入代金の支払予定も確認してください。
2.自由に利用できる現預金を確認する
次に、普通預金や当座預金など、すぐに利用できる現預金を確認します。
定期預金については、担保設定の有無や解約条件を確認することが重要です。
貸借対照表に計上されている現預金の全額が、いつでも支払いに使えるとは限りません。
3.資金繰り表で将来の残高を確認する
最も重要なのは、今後の資金繰りを確認することです。
例えば、現在の現預金が3,000万円あっても、来月に借入金返済や税金の支払いが集中する場合には、資金不足になる可能性があります。
そのため、資金繰り表を作成し、今後の入金予定、支払予定、借入金返済額などを確認することが大切です。
現在の現預金残高だけでなく、将来の現預金残高がどのように推移するかを確認することが、資金繰りの安定につながります。
資金繰り表で必要な手元資金を確認する方法
会社に必要な現預金を具体的に考えるには、資金繰り表を作成する方法が有効です。
例えば、次のような1か月の資金繰りを考えてみましょう。
| 項目 | 金額 |
|---|---|
| 月初の現預金 | 2,000万円 |
| 売上代金などの入金 | 3,000万円 |
| 仕入代金・経費などの支払い | 3,200万円 |
| 借入金の元金返済 | 300万円 |
| 月末の現預金 | 1,500万円 |
月末の現預金は次のように計算できます。
2,000万円+3,000万円-3,200万円-300万円=1,500万円
この会社では、1か月で現預金が500万円減少する計算になります。
同じような資金収支が続けば、手元資金はさらに減少する可能性があります。
ただし、月末残高がプラスであっても、月の途中で支払いが先行すれば、一時的に資金不足となることがあります。
そのため、資金繰りが厳しい場合には、月単位だけでなく、週単位や日単位で入出金を確認することも重要です。
また、売掛金の回収遅延などを想定し、入金が予定より少なかった場合の現預金残高も確認しておくとよいでしょう。
会社の現預金についてよくある質問
会社の現預金は月商の何か月分あれば安心ですか?
すべての会社に共通する基準はありません。
月商1〜3か月分という考え方は手元資金の厚みを確認する参考になりますが、必要な金額は売掛金の回収条件、仕入代金の支払条件、借入金返済額などによって異なります。
現預金が月商1か月分しかないと危険ですか?
月商1か月分だからといって、必ず危険とはいえません。
現金売上が中心で資金回収が早い会社と、売掛金の回収まで長期間かかる会社では、必要な手元資金が異なります。
毎月の支払いと今後の入金予定を確認して判断することが重要です。
必要運転資金以上の現預金があれば安心ですか?
必要運転資金と現預金の比較は参考になりますが、それだけで資金繰りが安全とは判断できません。
借入金返済や納税、設備投資などの支払いがあるためです。
また、必要運転資金は現預金の最低必要額を直接示す指標ではありません。
定期預金は現預金に含めてよいですか?
定期預金は、貸借対照表の現金及び預金に含まれるのが一般的です。
ただし、資金繰りを考える際には、すぐに利用できるかどうかを確認する必要があります。
担保に入っている定期預金などは、自由に解約できない場合があります。
現預金が多ければ借入金を減らした方がよいですか?
必ずしもそうとは限りません。
借入金を減らせば利息や返済負担が軽くなる可能性がありますが、同時に手元資金も減少します。
今後の資金繰りや期限前返済の条件を確認したうえで判断することが重要です。
銀行は現預金が多い会社を高く評価しますか?
現預金が多いことは、資金繰りの余裕を示す材料の一つになります。
ただし、銀行は現預金残高だけでなく、借入金の返済能力、資金繰り、現預金の内訳、借入金との関係なども確認します。
現預金が多いだけで融資審査が通るわけではありません。
会社の現預金が少ない場合はどうすればよいですか?
まず、資金繰り表を作成し、いつ、いくら資金が不足するのかを確認してください。
そのうえで、売掛金の回収条件、在庫の保有状況、仕入代金の支払条件、借入金の返済予定などを見直します。
資金不足が見込まれる場合には、早めに取引銀行へ相談することも重要です。
会社の現預金はいくらあれば安心できるのかのまとめ
会社の現預金がいくらあれば安心できるのかについて、すべての会社に共通する金額はありません。
月商1〜3か月分という考え方や、必要運転資金との比較は参考になりますが、それだけで資金繰りの安全性が決まるわけではありません。
また、現預金の中に定期預金が含まれている場合には、実際に利用できる資金がいくらあるのかを確認する必要があります。
この記事のまとめ
- 会社に必要な現預金の金額は、業種や資金繰りによって異なる
- 月商1〜3か月分は参考指標であり、共通の安全基準ではない
- 必要運転資金は営業活動に固定される資金の規模を把握する指標
- 現預金の適正額は毎月の支払額や借入金返済も踏まえて考える
- 定期預金は担保設定や解約条件を確認する
- 預金と借入金の両建ては、金利負担と手元資金の減少を比較して見直す
- 最終的には資金繰り表で将来の現預金残高を確認することが重要
資金繰りを安定させるためには、現預金の金額だけで安心せず、実際に使える資金がいくらあり、今後の支払いに対応できるかを確認してください。
関連記事
必要運転資金の計算や銀行融資の審査については、次の記事も参考にしてください。
運転資金の所要額を簡単に知る方法
売掛金、棚卸資産、買掛金などから必要運転資金を計算する考え方を説明しています。
資金繰りの立替期間とは?
売上代金の回収までに必要となる資金や、運転資金と回収・支払条件の関係を解説しています。
銀行融資の審査内容とは?
銀行が融資を判断する際に確認する返済能力、資金使途、財務内容などのポイントを解説しています。
会社の資金繰り・銀行融資でお悩みの経営者の方へ
「会社の現預金が少なく、資金繰りに不安がある」「借入金の返済負担が重い」「定期預金を解約して借入金を返済すべきか迷っている」といった悩みを抱える経営者の方もいるでしょう。
資金繰りを改善するには、現預金の残高だけでなく、必要運転資金、借入金返済、今後の入出金予定を整理することが重要です。
銀行融資の審査、資金繰り、借入金の返済方法、銀行への説明方法などについてお悩みの方は、メール相談をご利用ください。
銀行融資・資金繰りのメール相談
銀行融資、追加融資、資金繰り、借入金の返済、銀行との交渉方法などについてご相談を受け付けています。
※融資の承認や実行を保証するものではありません。