「業績が悪化しているため、銀行から新たな融資を受けることが難しい」
「予定していた売掛金の入金が遅れ、急いで運転資金を調達しなければならない」
このような場合、どの取引銀行に融資を相談するかは非常に重要です。
相談する銀行によっては、融資の検討に時間がかかり、必要な時期に資金調達が間に合わなくなる可能性があります。
また、融資残高が少ない銀行なら追加融資を受けやすいと考える経営者もいますが、必ずしもそうとは限りません。
結論から申し上げると、業績悪化や急な資金需要によって銀行融資が難しい場合には、まず主力銀行(メインバンク)に相談することが基本です。
さらに、売上代金を入金している銀行や、経営者個人との取引関係がある銀行も相談先の候補になります。
ただし、資金繰りが急激に悪化している場合には、追加融資だけにこだわらず、既存借入金の返済条件の見直しなども並行して検討する必要があります。
今回は、銀行の法人融資業務に長年携わってきた立場から、融資が難しいときに相談すべき銀行の選び方と、資金調達を間に合わせるための対応方法について解説します。
銀行融資が難しいときに相談すべき3つの銀行
業績が悪化している場合や、急な資金需要が発生した場合には、主に次の3つの銀行が相談先の候補になります。
- 主力銀行(メインバンク)
- 売上代金を入金している銀行
- 経営者個人との取引関係がある銀行
ただし、どの銀行が最も適しているかは、会社の業績や財務内容、既存の取引関係、必要な融資金額、資金が必要になる時期などによって異なります。
それぞれの銀行の特徴を整理すると、次のとおりです。
| 相談先 | 相談するメリット | 注意点 |
|---|---|---|
| 主力銀行(メインバンク) | 会社の業績・財務内容・借入状況を把握している場合が多い | 融資残高が多くても追加融資が認められるとは限らない |
| 売上代金を入金している銀行 | 入金実績や決済取引を通じて会社の資金の流れを把握しやすい | 売上入金の実績だけで返済能力が認められるわけではない |
| 経営者個人との取引関係がある銀行 | 経営者との接点があり、法人融資の相談につながる場合がある | 個人取引と会社への融資審査は別である |
特に急いで資金調達を行う必要がある場合には、相談する順番を慎重に考えることが重要です。
融資残高が少ない銀行なら借りやすいとは限らない
融資が難しいとき、経営者が最初に思い浮かべる相談先の一つが、借入金の残高が少ない銀行です。
例えば、以前は融資を受けていたものの、その後は返済が進み、現在の融資残高が少なくなっている銀行です。
「この銀行からは最近借りていないので、追加融資を受けられる余力があるのではないか」と考えることがあります。
しかし、銀行員の立場から申し上げると、この考え方には注意が必要です。
融資シェアが少ない銀行は追加融資に積極的なのか
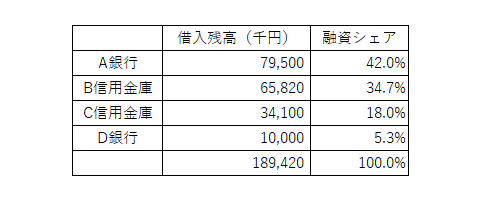
この図は、ある中小企業における取引銀行別の融資残高と融資シェアを示したものです。
この例では、D銀行の融資残高が他の取引銀行よりも少なくなっています。
そのため、経営者は「融資残高が少ないD銀行に相談すれば、新たな融資を受けやすいのではないか」と考えるかもしれません。
会社の業績が順調であれば、D銀行が融資シェアを拡大する機会として、新規融資を積極的に検討する可能性はあります。
しかし、業績が悪化している場合には、銀行の判断が異なることがあります。
業績悪化時には融資シェアの拡大に慎重になる
会社の業績が悪化している場合、銀行は新たな融資によって貸倒れのリスクが高まらないかを慎重に判断します。
特に、融資残高が減少している銀行では、現在の融資残高を維持するか、さらに減らしていく方針を取っている場合もあります。
そのような銀行に対して、業績悪化を理由とした資金繰り支援を求めても、積極的な対応を期待できないことがあります。
銀行からすれば、「これまで融資残高が減少していたのに、なぜ業績が悪化した今になって追加融資の相談があるのか」と考える可能性があります。
したがって、融資残高が少ないという理由だけで、その銀行を最初の相談先に選ぶことはおすすめできません。
融資残高が少ない銀行でも相談する価値がある場合
ただし、融資残高が少ない銀行への相談が無意味というわけではありません。
例えば、次のような場合には相談する価値があります。
- 銀行が以前から融資取引の拡大を希望している
- 会社の業績が改善傾向にある
- 一時的な入金遅延であり、返済原資が明確である
- 銀行との預金や決済などの取引関係が深い
- 必要な融資金額や資金使途が明確である
融資残高が少ないことだけで借りやすさを判断するのではなく、その銀行が会社に対してどのような融資方針を持っているかを考えることが重要です。
融資が難しいときはまず主力銀行(メインバンク)に相談する
業績悪化や急な資金需要によって融資が難しい場合には、まず主力銀行に相談することが基本です。
主力銀行とは、一般的に会社の主要な取引銀行であり、融資残高や取引関係などの面で中心的な役割を担っている銀行です。
主力銀行は会社の状況を把握していることが多い
主力銀行は、会社との融資取引が長く、決算書や試算表などを通じて業績や財務内容を把握している場合が多くあります。
また、会社の事業内容や経営者の考え方、これまでの資金繰りの状況などについても、一定の理解がある場合があります。
そのため、業績悪化の原因や急な資金需要について説明する際に、取引実績が少ない銀行よりも話を進めやすいことがあります。
主力銀行は資金繰り支援を検討する立場にある
主力銀行にとって、融資先の資金繰りが悪化することは重要な問題です。
仮に融資先の資金繰りが行き詰まり、事業継続が困難になれば、主力銀行自身も大きな影響を受ける可能性があります。
そのため、主力銀行は会社の事業継続の可能性や経営改善の見通しを確認しながら、資金繰り支援を検討する場合があります。
例えば、次のような支援方法が考えられます。
- 一時的な資金不足に対応するための追加融資
- 既存借入金の返済条件の見直し
- 信用保証協会の保証付き融資の検討
- 他の取引金融機関と連携した支援の検討
ただし、主力銀行だからといって、必ず追加融資を行う義務があるわけではありません。
実際の対応は、会社の返済能力や事業の継続可能性、銀行の審査判断などによって異なります。
融資残高が多いからといって相談を避ける必要はない
経営者の中には、「主力銀行からはすでに多額の融資を受けているので、これ以上は借りられないだろう」と考える人もいます。
しかし、融資残高が多いという理由だけで、相談を避ける必要はありません。
主力銀行は、既存の融資取引を含めて会社の資金繰りや返済能力を把握している場合があります。
そのため、追加融資が難しい場合でも、別の支援方法について相談できる可能性があります。
資金繰りが厳しくなった場合には、主力銀行からの借入残高が多くても、まず早めに相談することが重要です。
売上代金を入金している銀行も有力な相談先
主力銀行以外に、売上代金を入金している銀行がある場合には、その銀行も融資相談先の候補になります。
売上入金の取引がある銀行は資金の流れを把握しやすい
売上代金の入金口座として利用している銀行では、口座の入金状況を通じて会社の資金の流れを把握しやすくなります。
例えば、売上代金の入金が毎月安定している場合には、銀行が会社の事業活動を理解する材料になります。
また、売上入金だけでなく、仕入代金や給与などの支払いにも利用している場合には、銀行との取引関係はさらに深くなります。
売上入金があるだけで融資が受けられるわけではない
ただし、売上代金を入金しているという理由だけで、融資が承認されるわけではありません。
銀行は、売上入金の状況に加えて、会社の業績や財務内容、資金繰り、借入金の返済能力などを確認します。
また、預金残高が多いことと、融資を返済できることは同じではありません。
一時的に預金残高が多くても、その後に大きな支払いが予定されている場合には、返済能力を慎重に判断する必要があります。
入金遅延が原因の場合には説明が重要
予定していた売掛金の入金が遅れたために資金が必要になった場合には、入金先の銀行への相談も検討できます。
ただし、その際には、売掛金がいつ、いくら入金される見込みなのかを説明する必要があります。
例えば、請求書や売掛金の明細、取引先からの入金予定に関する連絡などが参考資料になります。
銀行は、入金遅延が一時的なものなのか、売掛先の信用状態に問題があるのかも確認します。
経営者個人との取引がある銀行も相談先になる
会社の融資取引は少なくても、経営者個人が長年利用している銀行がある場合には、その銀行も相談先の候補になります。
例えば、経営者個人の預金や住宅ローンなどの取引がある銀行です。
経営者との取引関係が相談のきっかけになる
経営者個人との取引関係が長い銀行では、経営者との接点があり、法人融資の相談につながる場合があります。
特に、経営者が銀行と継続的な関係を築いている場合には、会社の事業内容や資金需要について説明する機会を得やすいことがあります。
個人取引と法人融資の審査は別
ただし、経営者個人との取引があるからといって、会社が必ず融資を受けられるわけではありません。
会社への融資では、原則として会社自身の業績や財務内容、返済能力などを審査します。
経営者個人の預金が多いという理由だけで、会社への融資が承認されるわけではありません。
また、個人の預金を会社の借入金の担保とする場合などには、別途必要な手続きや審査があります。
経営者個人との取引は法人融資の相談のきっかけになる場合がありますが、会社への融資審査は別に行われます。
急な資金需要が発生したときに銀行融資を間に合わせる5つの対応
予定していた売掛金の入金が遅れるなど、急な資金需要が発生した場合には、相談する銀行だけでなく、相談するタイミングも重要です。
銀行融資には審査や契約手続きがあるため、申し込めばすぐに資金を受け取れるとは限りません。
1. 資金が不足する日と必要金額を明確にする
まず、いつまでに、いくらの資金が必要なのかを確認します。
例えば、月末の仕入代金の支払いに500万円不足するのであれば、その金額と支払日を明確にします。
必要金額が曖昧なままでは、銀行も融資の検討を進めにくくなります。
2. 主力銀行にはできるだけ早く相談する
急な資金不足が見込まれる場合には、実際に資金が不足する直前ではなく、判明した時点で主力銀行に相談することが重要です。
銀行は融資の申し込みを受けてから、資金使途や返済能力などを審査します。
また、必要に応じて追加資料の提出や信用保証協会の審査などが必要になる場合もあります。
そのため、資金が必要になる日までの期間が短いほど、融資による対応が難しくなる可能性があります。
3. 入金遅延の原因と回収予定を説明する
売掛金の入金遅延が原因であれば、なぜ入金が遅れているのかを説明します。
例えば、取引先の事務処理上の問題なのか、取引先自身の資金繰りが悪化しているのかによって、銀行の受け止め方は異なります。
また、入金予定日が確認できているかどうかも重要です。
入金予定が不確実な場合には、銀行は返済原資について慎重に判断します。
4. 日繰り表や資金繰り表を準備する
急な資金需要の場合には、資金繰り表を作成して銀行に説明することが重要です。
特に数日から数週間以内に資金不足が発生する場合には、月単位の資金繰り表だけでなく、日ごとの入出金予定を整理した日繰り表が役立ちます。
例えば、次のような内容です。
| 日付 | 主な入出金予定 | 入出金額 | 予定残高 |
|---|---|---|---|
| 10日 | 月初時点の預金残高 | ― | 300万円 |
| 15日 | 売掛金入金予定 | +400万円 | 700万円 |
| 20日 | 仕入代金支払い | -600万円 | 100万円 |
| 25日 | 給与支払い | -350万円 | -250万円 |
| 30日 | 売掛金入金予定 | +500万円 | 250万円 |
※金額と日付は説明のための仮定です。入出金以外の変動はないものとしています。
この例では、25日に250万円の資金不足が発生する見込みです。
したがって、月末に500万円の売掛金が入金される予定であっても、それまでの支払いに対応する資金が必要になります。
銀行に融資を相談する際には、このように資金不足が発生する日、必要な金額、入金予定、返済原資を具体的に示すことが重要です。
5. 複数の相談先を検討する
主力銀行だけでは必要な資金を調達できない可能性がある場合には、売上入金口座のある銀行など、他の取引銀行への相談も検討します。
ただし、複数の銀行に相談する場合には、借入金の状況や資金使途などを正確に説明することが重要です。
また、同じ資金需要について複数の銀行から過大な借入れを行うことがないよう、資金調達計画を整理する必要があります。
銀行融資が難しい場合には追加融資以外の方法も検討する
業績悪化によって追加融資が難しい場合には、融資以外の資金繰り改善策も検討する必要があります。
既存借入金の返済条件の見直し
借入金の返済負担が重い場合には、取引銀行に返済条件の見直しを相談することが考えられます。
例えば、一定期間の元金返済額の減額などです。
ただし、返済条件の変更には銀行の審査や合意が必要であり、必ず認められるわけではありません。
また、条件変更によって返済期間が延びたり、利息負担が増えたりする場合があります。
売掛金の回収促進
売掛金の入金が遅れている場合には、取引先に入金予定を確認し、可能であれば早期回収を相談することも考えられます。
ただし、取引先との契約条件や今後の取引関係にも配慮する必要があります。
支払予定の見直し
仕入代金などの支払いについて、取引先との合意を得たうえで支払時期を調整できる場合があります。
ただし、一方的な支払遅延は取引先との信用関係を損なうおそれがあります。
また、法令や契約に基づく支払義務にも注意が必要です。
公的な相談窓口の活用
銀行融資が難しい場合には、信用保証協会や日本政策金融公庫、商工会議所、よろず支援拠点、中小企業活性化協議会などへの相談も検討できます。
ただし、利用できる支援制度や融資制度には、それぞれ要件や審査があります。
相談したからといって必ず融資や支援が受けられるわけではありません。
銀行融資が難しいときに準備すべき資料
銀行に融資を相談する際には、会社の状況を説明できる資料を準備しておくことが重要です。
例えば、次のような資料です。
- 直近の決算書
- 直近の試算表
- 今後の資金繰り表
- 必要に応じた日繰り表
- 銀行別の借入金残高一覧表
- 融資を希望する金額と資金使途の説明資料
- 売掛金の入金予定が分かる資料
- 業績悪化の原因と改善策をまとめた資料
特に資金繰りが厳しい場合には、今後の資金繰り表が重要です。
銀行は、融資によって一時的に資金不足を解消できるかだけでなく、その後の返済が可能かどうかを確認します。
銀行融資が難しいときの相談先に関するよくある質問
業績が悪いときはどの銀行に融資を相談すべきですか?
一般的には、まず主力銀行への相談を検討します。
主力銀行は会社の業績や財務内容、資金繰りなどを把握している場合が多く、支援の可能性について相談しやすいことがあります。
ただし、必ず融資を受けられるわけではありません。
融資残高が少ない銀行なら追加融資を受けやすいですか?
融資残高が少ないという理由だけで、追加融資を受けやすいとは限りません。
会社の業績が悪化している場合には、銀行が融資シェアの拡大に慎重になることがあります。
一方で、銀行が取引拡大を希望している場合などには、融資を検討する可能性もあります。
メインバンクから融資を断られた場合はどうすればよいですか?
まず、融資を断られた理由を可能な範囲で確認することが重要です。
そのうえで、売上入金口座のある銀行などへの相談や、返済条件の見直し、公的な相談窓口の活用などを検討します。
売掛金の入金が遅れた場合、銀行から緊急融資を受けられますか?
入金遅延が一時的なものであり、回収予定や返済原資が明確であれば、銀行が融資を検討する場合があります。
ただし、審査や契約手続きが必要であり、希望する日までに融資を受けられるとは限りません。
経営者個人の預金がある銀行なら会社に融資をしてくれますか?
経営者個人との取引関係が、法人融資の相談のきっかけになる場合はあります。
しかし、会社への融資では会社自身の返済能力が審査されるため、経営者個人の預金があるだけで融資が承認されるわけではありません。
資金が必要になる何日前に銀行へ相談すべきですか?
銀行融資の審査期間は、融資金額や資金使途、保証の有無、銀行の審査体制などによって異なります。
一律に何日前なら間に合うとはいえないため、資金不足が見込まれた時点で、できるだけ早く銀行に相談することが重要です。
銀行融資が難しいときはどこに相談するかのまとめ
業績悪化や急な資金需要によって銀行融資が難しい場合には、相談する銀行の選び方が重要です。
今回のポイントをまとめると、次のとおりです。
- 融資が難しい場合には、まず主力銀行への相談を検討する
- 融資残高が少ない銀行が必ずしも借りやすいとは限らない
- 売上代金を入金している銀行も有力な相談先になる
- 経営者個人との取引がある銀行も相談先の候補になる
- 主力銀行であっても追加融資が保証されるわけではない
- 急な資金需要では、必要金額と資金が必要になる日を明確にする
- 銀行には資金繰り表や返済計画を準備して早めに相談する
- 追加融資が難しい場合には、返済条件の見直しなども検討する
銀行員として特に申し上げたいのは、資金繰りが厳しいときほど、相談する銀行と相談するタイミングが重要になるということです。
融資残高が少ない銀行なら借りやすいと考えて相談を続けているうちに、資金が必要な時期が迫ってしまうことも考えられます。
そのため、まずは主力銀行に早めに相談し、必要に応じて売上入金口座のある銀行などにも相談することを検討しましょう。
銀行融資が難しいときには、融資残高の少なさだけで相談先を選ぶのではなく、主力銀行を中心に、会社の状況を理解している銀行へ早めに相談することが重要です。
関連記事
銀行融資が難しい場合の相談先や、融資審査、資金繰りについては、次の記事も参考にしてください。
銀行融資と取引状況の関係
銀行が預金や決済などの取引状況をどのように評価するのか、融資以外の取引が持つ意味を解説しています。
銀行融資の審査で重視されること
銀行が融資審査で確認する項目や、返済能力をどのように判断するのかを解説しています。
資金繰りが苦しいときの銀行相談
資金繰りの悪化が見込まれる場合に、銀行へ早めに相談する重要性と対応方法を解説しています。
銀行融資・資金繰りのメール相談
「業績が悪化して銀行融資を受けられない」「主力銀行に追加融資を相談すべきか悩んでいる」「急な売掛金の入金遅延で資金繰りが苦しい」といった経営者の方もいるでしょう。
銀行融資が難しい場合には、相談先の選び方だけでなく、資金不足の原因や必要金額、返済の見通しを整理することが重要です。
銀行融資や資金繰りについてお悩みの方は、メール相談をご利用ください。
銀行融資・資金繰りのメール相談
銀行融資の審査、主力銀行への相談方法、追加融資が難しい場合の対応、借入金の返済負担、資金繰りの改善について、ご相談を受け付けています。
※融資の承認・実行を保証するものではありません。