「赤字が続いて預金残高が減っている。このままでは運転資金が足りなくなる」
「銀行から運転資金を借りたいが、赤字決算なので断られるのではないか」
「資金繰りが厳しいことを銀行に伝えたら、かえって融資を受けられなくなるのではないか」
赤字が続いている中小企業の経営者にとって、運転資金の確保は切実な問題です。
赤字によって手元資金が減少している場合、銀行から新たに運転資金を借りたいと考えるのは自然なことです。
しかし、銀行は赤字企業への運転資金融資を慎重に判断します。
なぜなら、融資を実行しても赤字が続けば、借り入れた資金が減少し、将来の返済が難しくなる可能性があるためです。
それでも、赤字だからという理由だけで、銀行から運転資金を借りられないわけではありません。
重要なのは、赤字の原因、業績改善の具体策、必要な運転資金の金額、融資後の資金繰りを説明することです。
銀行の法人融資・融資審査の実務経験をもとに、赤字が続いて運転資金が不足する場合の融資申込方法と、銀行に説明すべきポイントを解説します。
結論|赤字でも運転資金の融資は可能だが準備が重要
赤字決算が続いている会社でも、銀行から運転資金の融資を受けられる可能性はあります。
ただし、黒字で資金繰りが安定している会社と比べると、審査は慎重になる傾向があります。
赤字の会社が運転資金を申し込む際に重要なのは、次の5点です。
- 赤字の原因を明確にする
- 実現可能な業績改善計画を作成する
- 必要な運転資金の金額と使い道を説明する
- 融資後の資金繰りと返済見通しを示す
- 主力銀行に早めに相談し、信用保証協会の利用も検討する
銀行に対して単に「資金が足りないので貸してほしい」と説明するだけでは、融資の判断材料として不十分です。
今回の融資によって資金繰りがどのように改善し、将来どのように返済するのかを具体的に示すことが重要です。
赤字が続くと銀行はなぜ運転資金融資に慎重になるのか
赤字が続くと返済能力に不安が生じる
銀行が融資を行う際に重視するのは、融資した資金が返済される見込みです。
赤字が続いている会社では、収益力が低下し、手元資金が減少している可能性があります。
銀行としては、追加融資を行っても赤字の補填に資金が使われ、短期間で再び資金不足になることを懸念します。
もっとも、会計上の赤字と現金の減少は必ずしも一致しません。
例えば、減価償却費などの現金支出を伴わない費用があるため、赤字でも一定の資金を生み出している会社があります。
一方、黒字であっても売掛金や在庫が増加し、資金繰りが厳しくなる場合があります。
そのため、銀行は赤字という結果だけでなく、実際の資金繰りや返済能力を確認します。
銀行が懸念するのは融資後も資金不足が続くこと
例えば、毎月100万円の資金不足が続いている会社が、銀行から600万円を借りたとします。
他の条件が変わらなければ、600万円は6か月程度の資金不足を補う金額にすぎません。
しかも、実際には新たな融資の利息や元本返済も発生する可能性があります。
銀行は、このような状況で追加融資を行っても、会社の資金繰りが本当に改善するのかを考えます。
したがって、赤字の会社が融資を申し込む際には、赤字の補填に必要な金額だけでなく、赤字を縮小させる対策とその効果を説明することが欠かせません。
赤字で運転資金を借りるための対策1|赤字の原因を整理する
銀行への融資相談を行う前に、まず赤字の原因を整理してください。
銀行は、赤字が発生した理由によって今後の返済能力を判断します。
一時的な赤字と構造的な赤字を区別する
例えば、設備の故障による一時的な生産停止や、特定の取引先からの受注減少によって赤字になった場合があります。
原因が解消され、売上や利益の回復が見込めるのであれば、その根拠を銀行に説明します。
一方、販売価格が低すぎる、固定費が高すぎる、不採算取引が多いといった構造的な問題が原因の場合には、事業の改善が必要です。
銀行が確認したいのは、赤字が一時的なものなのか、今後も続く可能性が高いものなのかという点です。
赤字の原因を数字で説明する
例えば、次のような説明が考えられます。
銀行への説明例
「今期は主要取引先からの受注が減少し、月商が1,000万円から850万円に低下しました。一方、人件費や家賃などの固定費は大きく変わらず、毎月の営業赤字が発生しています」
「現在は新規取引先への営業を進めており、来月から月額100万円の追加受注が始まる予定です。また、外注費の見直しによって月額20万円の経費削減を計画しています」
このように、売上減少の金額や改善策の効果を数字で示すと、銀行は業績改善の可能性を検討しやすくなります。
ただし、受注見込みなどの説明には、契約書、発注書、商談状況などの裏付けがあることが望まれます。
赤字で運転資金を借りるための対策2|実現可能な業績改善計画を作る
赤字企業への運転資金融資において、銀行が重視するのが今後の業績改善の見通しです。
銀行は、現在の赤字が将来どのように改善するのかを確認します。
根拠のないV字回復計画は逆効果になる
銀行に融資を申し込むために、急激な売上増加や利益回復を見込んだ計画を作成する会社があります。
しかし、具体的な根拠のない計画では、銀行を納得させることは難しいでしょう。
例えば、現在の月商が800万円であるにもかかわらず、半年後には月商1,500万円になるという計画を提出したとします。
その売上増加を裏付ける受注や営業施策がなければ、銀行は計画の実現可能性を慎重に判断します。
銀行が求めているのは、見栄えの良い計画ではなく、実行可能で根拠のある改善計画です。
改善計画は売上・利益・資金繰りを結びつける
業績改善計画では、次の内容を整理してください。
- 赤字の原因
- 売上回復の具体策
- 原価や固定費の削減策
- 改善策を実行する時期
- 改善による利益への影響
- 資金繰りが改善する時期
例えば、毎月50万円の営業赤字が発生している会社で、販売価格の見直しによる利益改善30万円と、経費削減20万円を計画しているとします。
これらが実現すれば、月間の営業損益を50万円改善できる計算です。
ただし、実際の資金繰りは売掛金の回収や仕入代金の支払い、借入金返済などにも影響されます。
そのため、利益改善計画と資金繰り表を連動させることが重要です。
赤字で運転資金を借りるための対策3|必要融資額を資金繰り表から計算する
赤字で運転資金が不足している場合、銀行にいくら融資を申し込むべきでしょうか。
このとき、単に「1,000万円あれば安心だから」という理由で融資額を決めることはおすすめしません。
銀行は、運転資金の必要額に合理的な根拠があるかを確認します。
資金繰り表から不足額を把握する
例えば、次のような会社を考えます。
| 項目 | 金額 |
|---|---|
| 現在の現預金残高 | 500万円 |
| 今後3か月の入金予定 | 2,400万円 |
| 今後3か月の支払・返済予定 | 3,200万円 |
| 3か月後の予想現預金残高 | ▲300万円 |
※金額は説明用の仮定です。各月の途中で資金不足が発生しないかも別途確認する必要があります。
この例では、3か月後に300万円の資金不足が見込まれています。
ただし、融資の申込額を300万円にすればよいとは限りません。
実際には、日々の支払いに必要な最低限の現預金残高や、売上回復までの期間、融資後の返済負担なども考慮する必要があります。
必要融資額は資金不足額と安全余裕を踏まえて考える
例えば、3か月後に300万円の資金不足が見込まれ、最低限確保したい手元資金が200万円であれば、単純計算では500万円の資金手当てが必要になります。
もっとも、これは融資希望額を考えるための一例です。
融資が実行される時期や返済条件によって資金繰りは変化するため、実際の必要額は月次・日次の資金繰り表で確認します。
銀行に対しては「いくら借りたいか」だけでなく、「なぜその金額が必要なのか」を説明できることが重要です。
赤字で運転資金を借りるための対策4|融資後の資金繰りを示す
赤字企業への運転資金融資で、銀行が特に重視するのが融資後の資金繰りです。
銀行としては、今回の融資によって当面の資金繰りが安定することを期待します。
融資後すぐに資金不足になる計画では難しい
例えば、500万円の運転資金を融資しても、3か月後に再び300万円が不足する見込みであれば、銀行は融資の効果を慎重に判断します。
なぜなら、今回の融資だけでは資金繰りの問題が解決しない可能性があるためです。
このような場合には、業績改善策の実行、支払条件の見直し、既存借入金の返済負担の調整などを組み合わせて検討する必要があります。
できれば向こう12か月の資金繰りを確認する
銀行に融資相談を行う際には、可能であれば向こう12か月程度の資金繰り表を作成することをおすすめします。
ただし、融資後に必ず12か月間資金繰りが安定しなければ融資を受けられないという決まりがあるわけではありません。
事業の季節性や融資の目的によって、必要な確認期間は異なります。
重要なのは、融資によっていつまで資金繰りを維持できるのか、その間に業績がどのように改善するのかを説明することです。
売上が計画を下回った場合の資金繰りも確認しておくと、銀行への説明がより具体的になります。
赤字で運転資金を借りるための対策5|主力銀行に早めに相談する
赤字が続いて運転資金が不足する場合には、まず主力銀行に相談することをおすすめします。
主力銀行とは、一般に借入残高や取引関係などから、会社にとって中心的な取引先となっている銀行です。
主力銀行は会社の状況を把握している
主力銀行は、これまでの融資取引を通じて会社の事業内容や業績、資金繰りなどを把握していることが多いものです。
そのため、赤字の原因や今後の改善策について、過去の取引状況も踏まえて相談できます。
また、既存融資の返済条件や保証協会付き融資の利用状況などを含めて、資金繰り対策を検討しやすいという利点があります。
ただし、主力銀行だからといって必ず融資に応じる義務があるわけではありません。
融資の可否は、会社の状況や銀行の審査によって判断されます。
資金が底をつく前に相談する
銀行への相談で避けたいのは、預金残高がほとんどなくなってから初めて融資を申し込むことです。
銀行の融資審査には時間がかかることがあります。
特に、赤字が続いている会社では、業績改善計画や資金繰り表などの確認が必要になるため、通常より時間を要する可能性があります。
信用保証協会付き融資を利用する場合には、保証審査も必要です。
資金不足が予想される時期を資金繰り表で把握し、できるだけ早い段階で銀行に相談することが重要です。
赤字でも融資を受けるには銀行の立場から考えることが重要
赤字で運転資金が不足している会社にとって、銀行から融資を受けられるかどうかは切実な問題です。
しかし、銀行に「赤字で資金繰りが苦しいので融資をしてほしい」とお願いするだけでは、融資の実行は難しいでしょう。
ここで重要なのは、融資をする銀行の立場から考えることです。
銀行が心配していることを解消する
赤字企業への融資で銀行が最も懸念しているのは、融資した資金が将来返済されるかどうかです。
銀行への説明では、現在は赤字でも今後どのように業績を改善するのか、今回の融資によって当面の資金繰りをどのように維持するのかを一体として示す必要があります。
すでに説明した業績改善計画と資金繰り表は、銀行の返済への懸念に具体的に答えるための資料でもあります。
業績改善策は銀行と相談しながら検討する
赤字からの業績改善について、経営者が一人ですべてを考える必要はありません。取引銀行に現在の業績や資金繰りを説明し、今後の改善策について意見を求めることも有効です。
銀行は多くの企業の決算書や資金繰りを確認しているため、借入金の返済負担や資金繰りの見通しについて、銀行の立場から助言を受けられる場合があります。
ただし、銀行が必ず経営改善計画を作成してくれるわけではなく、相談したからといって融資が保証されるものでもありません。経営者自身が赤字の原因を把握し、改善に向けて主体的に取り組むことが前提です。
資金繰りの厳しさを隠さず、根拠のある見通しを伝える
融資を受けたいという思いから、業績回復の見通しを過度に楽観的に説明することは避けてください。
銀行が重視するのは、根拠のない急激な業績回復ではなく、実行可能な改善策です。
現在の資金繰りが厳しい場合には、資金不足が予想される時期と金額を正確に伝え、売上が計画を下回った場合の対応も相談しておきましょう。
銀行が不安に感じる点を理解し、現状と改善策を正確に共有することが、赤字での融資相談を進める基本です。
銀行融資・資金繰りのメール相談
「赤字が続いて運転資金が不足しそう」「銀行から追加融資を受けられるか不安」「業績改善計画や資金繰り表をどう説明すればよいかわからない」といったお悩みはありませんか。
銀行の法人融資・融資審査の実務経験を踏まえ、赤字での融資申込方法、銀行への説明、資金繰り改善の方向性についてメールでご相談いただけます。
※ご相談はメールで受け付けています。融資の実行や審査通過を保証するものではありません。
赤字での運転資金融資に信用保証協会を活用する
赤字が続いている会社では、信用保証協会の保証付き融資を検討することも重要です。
信用保証協会は、中小企業などが金融機関から融資を受ける際に、一定の保証を行う公的な機関です。
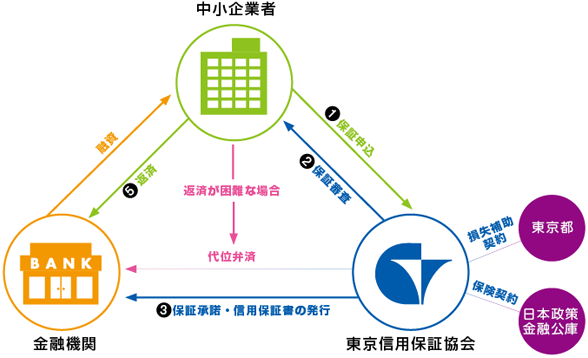
信用保証協会の保証が付くことで、銀行は信用リスクの一部を軽減できます。
そのため、銀行単独の融資では難しい場合でも、保証協会付き融資を検討できることがあります。
ただし、信用保証協会の保証が付けば、赤字でも必ず融資を受けられるということではありません。
銀行の融資審査と信用保証協会の保証審査があり、返済能力や資金使途などを確認されます。
セーフティネット保証を検討する
売上減少などによって経営の安定に支障が生じている場合には、セーフティネット保証などの制度が利用できる可能性があります。
ただし、セーフティネット保証は、単に赤字決算であるという理由だけで利用できる制度ではありません。
制度ごとに対象となる事業者の条件や認定要件が定められています。
また、利用できる制度や指定業種などは時期によって変わる場合があります。
利用を検討する場合には、取引銀行、信用保証協会、自治体の担当窓口などで最新の条件を確認してください。
保証協会付き融資の相談時に確認したいこと
- 現在利用している保証協会付き融資の残高
- 利用できる保証制度の有無
- 保証審査に必要な資料
- 融資期間や返済方法
- 保証料を含めた資金調達コスト
保証協会付き融資を利用する場合にも、業績改善計画と資金繰り表の準備が重要です。
赤字で運転資金を申し込む際に準備したい資料
赤字の会社が銀行に運転資金を申し込む場合には、次の資料を準備すると説明がしやすくなります。
- 直近2〜3期分の決算書
- 直近の試算表
- 今後の業績改善計画
- 向こう12か月程度の資金繰り表
- 銀行別借入明細表
- 運転資金の必要額を示す資料
- 受注予定や売上回復を裏付ける資料
- 経費削減などの改善策を示す資料
銀行によって必要な書類は異なりますが、特に重要なのは業績改善計画と資金繰り表です。
銀行は、融資を行うことで会社の資金繰りが改善するかを判断します。
銀行に赤字での運転資金融資を相談する際の説明例
銀行への相談では、現在の資金繰りが厳しいことだけを伝えるのではなく、原因と改善策を合わせて説明することが重要です。
銀行への相談例
「現在、売上減少によって赤字が続いており、このままでは3か月後に運転資金が不足する見込みです」
「赤字の主な原因は主要取引先からの受注減少です。現在は新規取引先への営業を進めており、来月から追加受注が始まる予定です」
「また、外注費と固定費の見直しを進めています。これらの改善策によって、半年後には月次の営業損益を改善させる計画です」
「資金繰り表では、改善効果が表れるまでの間に500万円の運転資金が必要と見込んでいます。今回の資金調達について相談させてください」
※上記は説明用の仮定です。実際には会社の業績や資金繰りに基づいて説明する必要があります。
この説明で重要なのは、資金不足の理由、改善策、必要融資額、資金繰りの見通しがつながっていることです。
銀行が確認したい内容を事前に整理することで、融資相談を進めやすくなります。
赤字で銀行から運転資金融資を断られた場合の対策
赤字が続いている会社では、銀行から運転資金融資を断られる場合もあります。
その場合には、融資を断られた理由を確認することが重要です。
業績改善計画の見直し
業績改善の根拠が不十分であることが融資を断られた理由であれば、計画の見直しを検討します。
売上回復の見通しや経費削減策を具体化し、銀行に説明できる資料を整えます。
ただし、計画を作り直せば必ず融資を受けられるということではありません。
資金繰り改善策の実行
銀行融資以外にも、資金繰りを改善する方法があります。
- 売掛金の回収を早める
- 過剰在庫を減らす
- 不要な支出や設備投資を見直す
- 取引先と支払条件を協議する
- 遊休資産の売却を検討する
ただし、支払条件の変更については取引先との合意が必要です。無理な支払延期は信用低下につながるため注意してください。
返済負担が重い場合はリスケジュールも検討する
赤字が続き、既存借入金の返済によって資金繰りが圧迫されている場合には、追加融資だけでは対応が難しいことがあります。
このような場合には、銀行と相談して既存借入金の返済条件を変更するリスケジュールを検討することがあります。
例えば、一定期間、元本返済額を減額することで資金繰りの負担を軽減する方法です。
ただし、リスケジュールには銀行との協議が必要であり、その後の新規融資にも影響する場合があります。
新たな融資を受けても資金不足が続く場合には、借入金を増やすことだけでなく、事業の改善と返済負担の見直しを合わせて検討する必要があります。
赤字で運転資金が不足する場合のチェックリスト【8項目】
自社の状況を確認してみましょう。
赤字での運転資金融資チェックリスト
確認済み:0 / 8項目
チェックできなかった項目がある場合には、その内容を整理してください。
例えば、必要融資額を説明できない場合には資金繰り表を作成し、業績改善の見通しを説明できない場合には改善策を数字で整理することが必要です。
すべての項目を確認できたからといって融資が保証されるわけではありませんが、銀行への相談準備に役立ちます。
赤字での運転資金融資に関するよくある質問
Q.赤字決算でも銀行から運転資金を借りられますか?
赤字でも運転資金の融資を受けられる可能性はあります。ただし、銀行は赤字の原因、今後の業績改善見通し、資金使途、返済能力などを慎重に確認します。
Q.2期連続赤字の場合でも運転資金の追加融資は可能ですか?
2期連続赤字という理由だけで、追加融資が不可能になるわけではありません。赤字の原因や改善見通し、資金繰りの状況などによって判断されます。
Q.赤字で資金繰りが厳しいことを銀行に伝えても大丈夫ですか?
資金繰りが厳しい状況を隠すことはおすすめしません。銀行には、資金不足が発生する時期と金額、改善策、融資後の見通しを具体的に説明することが重要です。
Q.赤字での運転資金融資はどの銀行に相談すべきですか?
まずは会社の事業内容や取引状況を把握している主力銀行に相談することをおすすめします。ただし、主力銀行であっても融資が保証されるわけではありません。
Q.信用保証協会を利用すれば赤字でも融資を受けられますか?
信用保証協会の保証付き融資は選択肢の一つですが、必ず融資を受けられるわけではありません。銀行と信用保証協会による審査が必要です。
Q.運転資金の融資後は1年間資金繰りが安定しないといけませんか?
必ず1年間安定しなければならないという一律の条件はありません。ただし、銀行は融資後の資金繰りがどの程度安定するかを重視します。可能であれば向こう12か月程度の資金繰りを確認しておくとよいでしょう。
Q.赤字が続き、追加融資も難しい場合はどうすればよいですか?
まず資金繰り表で資金不足の時期と金額を確認してください。そのうえで、売掛金回収や在庫削減などの資金繰り改善策、既存借入金の返済条件の見直しなどを銀行と早めに相談することが重要です。
まとめ|赤字で運転資金が不足する場合は改善計画と資金繰り表が重要
赤字が続いて運転資金が不足する場合でも、銀行から追加融資を受けられる可能性はあります。
ただし、銀行は赤字の会社に対する融資を慎重に判断します。
そのため、単に資金不足を訴えるのではなく、赤字の原因と改善策、必要な融資額、融資後の資金繰りを具体的に説明することが重要です。
今回のポイントをまとめると、次のとおりです。
- 赤字でも銀行から運転資金の融資を受けられる可能性はある
- 銀行は赤字が続くことによる返済能力の低下を懸念する
- 赤字の原因と実現可能な業績改善計画を示す
- 必要融資額は資金繰り表から計算する
- 融資後の資金繰りと返済見通しを説明する
- 主力銀行に早めに相談する
- 信用保証協会付き融資やセーフティネット保証も検討する
- 追加融資だけでは対応できない場合には、返済条件の見直しも検討する
赤字で運転資金を借りるために最も重要なのは、銀行に「資金が必要な理由」と「融資後に事業を立て直す見通し」を説明することです。
資金繰りが限界に近づいてからでは、銀行との相談や改善策の実行に十分な時間を確保できません。
早めに資金繰り表を作成し、必要な資金調達と業績改善を並行して進めることをおすすめします。
関連記事
赤字が続いた場合の銀行の対応
赤字決算が続いた場合に銀行が取る対応や、試算表・資金繰り表の提出要求、追加融資や短期融資への影響を解説しています。
赤字が続くと銀行はどうする?融資先への5つの対応と返済・追加融資への影響
銀行から試算表を求められた場合の対応
銀行が試算表を求める理由や、赤字の試算表を提出する際の説明方法を解説しています。
銀行から試算表を求められたら?提出理由と試算表がない・赤字の場合の対処法
黒字なのに現預金が減少する理由
銀行が決算書の利益と現預金の推移をどのように確認し、資金繰りや返済能力を判断するかを実務事例から説明しています。
銀行融資・資金繰りのメール相談
「赤字が続いて預金残高が減っている」「銀行から運転資金を借りたいが、どう説明すればよいかわからない」「追加融資が難しいと言われ、今後の資金繰りが不安」といったお悩みはありませんか。
銀行の法人融資・融資審査の実務経験を踏まえ、赤字での運転資金融資の申込方法、業績改善計画、資金繰り表の整理、銀行への説明方法についてメールでご相談いただけます。
※ご相談はメールで受け付けています。融資の実行や審査通過を保証するものではありません。