銀行から融資を受ける際、会社の利益が黒字なのか赤字なのかは、融資審査に大きく関係します。
会社の利益状況を確認するために、銀行が必ずチェックする資料の1つが損益計算書です。
しかし、損益計算書には売上総利益、営業利益、経常利益、当期純利益など、いくつもの利益が表示されています。
では、銀行は融資審査で損益計算書のどこを見ているのでしょうか。
結論からいうと、銀行は本業の収益力を示す営業利益を重視します。ただし、営業利益だけで融資の可否を判断するわけではなく、経常利益や当期純利益、利益の継続性、借入金の返済能力なども総合的に確認します。
例えば、当期純利益が黒字でも、営業利益が赤字であれば、銀行は本業の収益力に問題があると考える場合があります。
反対に、営業利益が赤字であっても、赤字の原因が一時的であり、改善見通しや返済能力を説明できれば、融資を検討してもらえる可能性があります。
この記事では、銀行が損益計算書のどこを見ているのか、各利益の評価方法、黒字でも融資審査が厳しくなる理由、経営者が銀行に説明すべきポイントについて、銀行融資の実務の視点から解説します。
銀行は損益計算書のどこを見るのか
銀行が損益計算書を見る目的は、会社がどれだけ利益を上げているのか、そして借入金を返済できる収益力があるのかを確認することです。
特に重要なのは、次の3つの利益です。
- 営業利益:本業でどれだけ利益を上げているか
- 経常利益:本業に加え、支払利息など通常の営業外損益を含めて利益を確保できているか
- 当期純利益:特別損益や税金なども反映した最終的な利益はいくらか
銀行はこれらの利益を比較し、会社の収益力が安定しているかを確認します。
特に営業利益は、本業そのものの収益力を判断するうえで重要な指標です。
営業利益・経常利益・当期純利益の違い
それぞれの利益には、次のような違いがあります。
| 利益の種類 | 意味 | 銀行が確認すること |
|---|---|---|
| 営業利益 | 本業による利益 | 本業で継続的に利益を確保できるか |
| 経常利益 | 営業外損益を含む通常の利益 | 支払利息などを負担しても利益が残るか |
| 当期純利益 | 特別損益や税金などを反映した最終利益 | 最終的な損益と、その利益が生じた理由 |
例えば、営業利益と経常利益が赤字でも、固定資産の売却益などによって当期純利益が黒字になることがあります。
この場合、最終的な利益は黒字ですが、本業で利益を確保できているわけではありません。
銀行は、単に黒字か赤字かを見るのではなく、どの段階で利益が発生しているのか、その利益は今後も継続するのかを確認します。
損益計算書が黒字でも銀行は赤字と考えることがある
次のある会社の損益計算書をご覧ください。
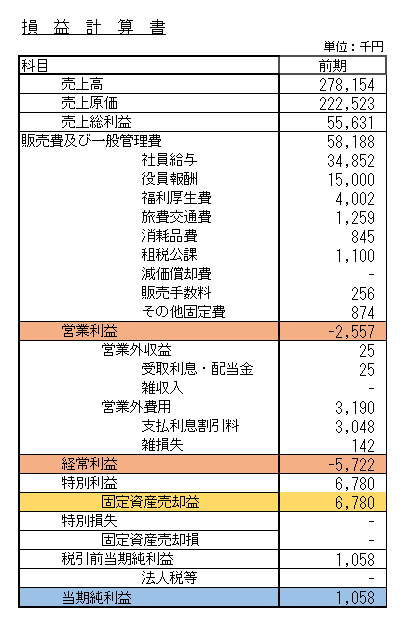
この損益計算書を見たとき、会社の経営者は黒字決算だと考えるかもしれません。
しかし、銀行員は本業の収益力に問題があると考える場合があります。
会社は当期純利益が黒字だと説明する
この損益計算書では、最終的な当期純利益がプラスになっています。
そのため、会社の経営者は「今期は黒字になりました」と説明することがあります。
例えば、次のような説明です。
「今期は売上が思うように伸びず苦しい決算でしたが、使用していない固定資産を売却したことで黒字にすることができました」
確かに当期純利益がプラスであれば、最終損益は黒字です。
しかし、銀行はそれだけで会社の収益力が改善したとは判断しません。
銀行は営業利益の赤字を重視する
銀行員が注目するのは、固定資産を売却する前の本業の利益状況です。
仮に営業利益が赤字であれば、本業の売上から原価や経費を差し引いた段階で利益を確保できていないことになります。
固定資産の売却によって最終利益が黒字になったとしても、本業の収益力が十分とは限りません。
このような場合、銀行は「当期純利益は黒字だが、営業利益は赤字であり、本業の収益力に課題がある」と評価します。
銀行員の着眼点:当期純利益が黒字であることは評価材料ですが、銀行はその黒字が本業で生み出されたものか、一時的な利益によるものかを区別して確認します。
営業利益とは何か
営業利益とは、会社が本業によってどれだけ利益を上げたのかを示す指標です。
製造業を例にして説明します。
最初に売上高があります。
製品を製造するためには、材料費や製造に関わる人件費などのコストが発生します。
これらの製造原価などが売上原価に反映されます。
例えば、100円で販売する製品の売上原価が40円であれば、売上総利益は60円です。
売上総利益は次の計算式で求められます。
売上総利益=売上高-売上原価
さらに、会社を運営するためには、営業担当者の給与、事務所の家賃、広告宣伝費などの経費が発生します。
これらは販売費及び一般管理費に計上されます。
営業利益は、売上総利益から販売費及び一般管理費を差し引いて求めます。
営業利益=売上総利益-販売費及び一般管理費
つまり、営業利益を見ることで、会社が本業によって利益を確保できているかを判断できます。
営業利益の計算例
例えば、次のような損益計算書の会社を考えてみましょう。
| 項目 | 金額 |
|---|---|
| 売上高 | 2億円 |
| 売上原価 | 1億4,000万円 |
| 売上総利益 | 6,000万円 |
| 販売費及び一般管理費 | 5,500万円 |
| 営業利益 | 500万円 |
この会社の営業利益は次のとおりです。
6,000万円-5,500万円=500万円
本業で500万円の利益を確保していることになります。
ただし、銀行は営業利益が500万円あるという事実だけではなく、前期と比較して増加しているのか、売上規模に対して十分な水準なのかも確認します。
銀行が営業利益を重視する3つの理由
銀行が営業利益を重視するのは、会社の継続的な収益力を確認するためです。
融資審査では、特に次の3つの観点が重要になります。
1.本業で利益を生み出せるか確認するため
銀行融資では、借入金を将来にわたって返済できるかどうかが重要です。
会社が本業で安定的に利益を確保できていれば、借入金の返済に必要な資金を生み出せる可能性が高まります。
一方、営業利益が赤字の場合には、本業で十分な利益を確保できていないため、その原因や改善見通しを確認する必要があります。
ただし、営業利益は会計上の利益であり、その金額がそのまま現金として手元に残るわけではありません。
実際の返済能力は、売掛金や在庫の増減、設備投資、税金の支払いなども踏まえて判断する必要があります。
2.一過性の利益と継続的な利益を区別するため
例えば、会社が保有する不動産を売却して利益が発生した場合、その売却益によって当期純利益が黒字になることがあります。
しかし、不動産の売却益は通常、毎年継続して発生する利益ではありません。
そのため、銀行は一過性の利益と本業による利益を区別して考えます。
当期純利益が黒字でも、営業利益が赤字であれば、本業の収益力について慎重に評価することになります。
3.今後の業績を予測するため
銀行は過去の決算内容だけでなく、今後の業績も確認します。
例えば、営業利益が3期連続で減少している場合、銀行は今後も利益が減少する可能性がないかを検討します。
一方、営業利益が改善傾向にある場合には、改善した理由と、その傾向が今後も続くかどうかを確認します。
銀行が重視するのは、単年度の利益だけでなく、利益の推移と今後の見通しです。
銀行は経常利益も重視する
銀行が確認する利益は営業利益だけではありません。
経常利益も重要な指標です。
経常利益は、営業利益に受取利息などの営業外収益を加え、支払利息などの営業外費用を差し引いた利益です。
経常利益=営業利益+営業外収益-営業外費用
銀行から多額の借入れがある会社では、支払利息が利益を圧迫する場合があります。
そのため、営業利益が黒字でも経常利益が赤字になっていれば、銀行はその原因を確認します。
営業利益が黒字でも経常利益が赤字になる例
例えば、次のような会社を考えてみましょう。
| 項目 | 金額 |
|---|---|
| 営業利益 | 500万円 |
| 営業外収益 | 50万円 |
| 支払利息などの営業外費用 | 700万円 |
| 経常利益 | ▲150万円 |
この会社は本業で500万円の営業利益を確保しています。
しかし、支払利息などの営業外費用が大きいため、経常利益は150万円の赤字です。
銀行は、借入金の金利負担が重くなっていないか、営業利益を増やす余地があるか、借入金の返済に問題がないかなどを確認します。
なお、営業外収益の内容によっては、その収益が継続的に発生するものかどうかも確認します。
当期純利益が黒字でも融資審査で厳しく評価される理由
銀行が融資審査で重視するのは、会社が継続的に借入金を返済できるかどうかです。
そのため、一過性の利益によって当期純利益が黒字になっていても、それだけで返済能力が高いとは判断できません。
例えば、次のような会社を考えてみましょう。
- 本業の営業利益は赤字
- 固定資産の売却益によって当期純利益は黒字
- 翌期以降も本業の赤字が続く見込み
このような場合、固定資産の売却益が翌期も発生するとは限らないため、銀行は今後の収益力に不安を持つことになります。
営業赤字でも当期純利益が黒字になる具体例
例えば、次のような決算内容の会社があるとします。
| 項目 | 金額 |
|---|---|
| 営業利益 | ▲800万円 |
| 営業外損益 | ▲100万円 |
| 経常利益 | ▲900万円 |
| 固定資産売却益 | 1,500万円 |
| 税引前当期純利益 | 600万円 |
| 法人税等(仮定) | 200万円 |
| 当期純利益 | 400万円 |
この会社は当期純利益が400万円の黒字です。
しかし、営業利益は800万円の赤字であり、経常利益も900万円の赤字です。
銀行員は、固定資産売却益1,500万円がなければ赤字決算だったという点に注目します。
そして、翌期以降に固定資産売却益が発生しない場合でも、本業で利益を確保できるのかを確認します。
銀行が知りたいのは、今回の決算を黒字にできた理由だけでなく、来期以降も借入金を返済できるだけの収益を確保できるかどうかです。
固定資産の売却が財務改善につながる場合もある
ただし、固定資産の売却自体が無意味ということではありません。
資産売却によって現預金が増加したり、借入金の返済に充てられたりする場合には、財務内容や資金繰りの改善につながることもあります。
例えば、使用していない不動産を売却し、その売却代金で借入金を返済できれば、今後の元利金返済負担が軽減される可能性があります。
銀行は一過性の利益を本業の収益力とは区別しながら、その資産売却が財務や返済能力に与える影響も確認します。
銀行員の着眼点:一過性の利益で当期純利益が黒字でも、本業の収益力が改善したとは限りません。一方、資産売却による借入金の圧縮や資金繰り改善は、別の評価材料になります。
営業利益が黒字でも銀行融資が難しくなるケース
ここまで営業利益の重要性を説明しましたが、営業利益が黒字であれば必ず融資を受けられるわけではありません。
銀行は利益だけでなく、会社の資金繰りや財務内容、借入金の返済能力も確認するためです。
売掛金が増加して資金繰りが悪化している
売上が増加して営業利益が黒字でも、売掛金の回収が遅れている場合には注意が必要です。
損益計算書では売上と利益が計上されていても、売掛金が回収されるまでは現金が入ってきません。
そのため、営業利益が黒字でも、仕入代金や人件費などの支払いに必要な現金が不足することがあります。
銀行は損益計算書だけでなく、貸借対照表の売掛金や資金繰り表も確認し、利益が現金の回収につながっているかを検討します。
借入金の返済負担が大きい
営業利益が黒字でも、借入金の年間返済額が大きければ、資金繰りが厳しくなることがあります。
例えば、営業利益が500万円あっても、年間の借入金元本返済額が2,000万円ある会社では、減価償却費や運転資金の増減などを含めて、実際に返済できるかを確認する必要があります。
なお、借入金の元本返済額は、通常、損益計算書の費用には計上されません。
そのため、損益計算書が黒字でも、借入金の返済によって現預金が減少することがあります。
営業利益が減少傾向にある
現在の営業利益が黒字でも、毎期減少している場合には、銀行は今後の収益力を慎重に確認します。
例えば、営業利益が次のように推移している会社です。
- 3期前:2,000万円
- 2期前:1,200万円
- 前期:500万円
この会社は3期とも営業黒字ですが、営業利益は減少しています。
銀行は、売上の減少、原価率の上昇、人件費の増加など、利益が減少している原因を確認します。
営業利益が黒字かどうかだけでなく、利益がどのような方向に変化しているのかも重要です。
営業利益が赤字だと銀行融資は受けられないのか
営業利益が赤字だからといって、必ずしも銀行融資が受けられないわけではありません。
銀行は赤字になった原因や今後の業績見通し、資金繰り、返済能力などを総合的に確認します。
一時的な赤字である場合
例えば、設備投資に伴う一時的な費用の増加や、特定の取引先の事情による売上減少によって営業赤字になった場合です。
赤字の原因が明確で、翌期以降の収益改善が合理的に見込める場合には、融資を検討できることがあります。
ただし、改善見通しには具体的な根拠が必要です。
例えば、すでに受注が確定している案件がある場合には、受注金額や納期、利益見込みなどを説明するとよいでしょう。
赤字が継続している場合
一方、営業赤字が何期も続いている場合には、銀行は本業の収益力に問題があると考えます。
そのため、売上の改善策や経費削減策、今後の資金繰り計画などについて、より詳しい説明が求められることがあります。
営業利益が赤字の会社が銀行融資を受けるためには、赤字の原因を明確にし、どのように収益を改善していくのかを説明することが重要です。
減価償却費が大きい会社の場合
製造業など設備投資が多い会社では、減価償却費の負担によって営業利益が低くなる場合があります。
減価償却費は、原則として計上時に現金の支出を伴わない費用です。
そのため、営業利益が赤字であっても、減価償却費を考慮すると、一定の資金を生み出している場合があります。
ただし、減価償却費が多いからといって、必ず返済能力が十分であるとは限りません。
設備の更新投資や借入金の返済負担、売掛金や在庫の増減なども確認する必要があります。
銀行は損益計算書から借入金の返済能力をどう判断するのか
銀行は損益計算書の利益を確認するとともに、借入金の返済能力も検討します。
融資審査では、当期純利益に減価償却費を加えた金額などを、簡易的な返済原資の目安として用いることがあります。
簡易的な返済原資の目安=当期純利益+減価償却費
ただし、これはあくまで簡易的な計算方法です。
実際の返済能力は、運転資金の増減や設備投資などによる資金の動きも踏まえて判断する必要があります。
利益が黒字でも返済資金が不足する場合がある
例えば、次のような会社を考えてみましょう。
- 当期純利益:500万円
- 減価償却費:300万円
- 年間の借入金元本返済額:1,200万円
簡易的な返済原資は次のとおりです。
500万円+300万円=800万円
一方、年間の借入金元本返済額は1,200万円です。
この単純比較では、年間返済額に対して400万円不足しています。
銀行は、この不足分を手元資金などで補えるのか、返済負担を軽減する必要があるのか、今後の利益改善が見込めるのかなどを検討します。
なお、当期純利益には一過性の損益が含まれる場合があります。また、減価償却費の加算だけでは売掛金や在庫の増減、設備投資などによる資金流出を反映できません。
したがって、返済能力を判断する際には、損益計算書と資金繰り表などを組み合わせて確認することが重要です。
営業利益と返済原資は同じではない
営業利益は本業の収益力を示す指標です。
一方、返済原資は借入金の返済に充てられる資金を考えるためのものです。
両者は関係していますが、同じものではありません。
例えば、営業利益が黒字でも、売掛金が大幅に増加していれば、資金回収が追いつかず現金が不足する場合があります。
反対に、営業利益が赤字でも、売掛金の回収や遊休資産の売却によって一時的に現預金が増えることもあります。
銀行は利益と現金の動きを区別して、返済能力を判断します。
銀行員は損益計算書の利益以外に何を確認するのか
銀行が損益計算書を確認する際には、営業利益、経常利益、当期純利益だけでなく、売上高や各種費用の内容も確認します。
売上高の推移
売上高が増加しているのか、減少しているのかを確認します。
売上が減少している場合には、その原因が一時的なものなのか、主要取引先の減少など構造的な問題なのかを検討します。
売上総利益率の変化
売上総利益率は、売上高に対してどれだけ売上総利益を確保できているかを示す指標です。
売上総利益率=売上総利益÷売上高×100
例えば、売上高が増加していても売上総利益率が低下している場合には、販売価格の低下や仕入原価の上昇などがないかを確認します。
人件費などの固定費の負担
販売費及び一般管理費の内容も確認します。
売上が減少しているのに固定費が高止まりしていれば、営業利益が減少する原因になります。
銀行は、会社の事業規模に対して経費負担が過大になっていないか、経費削減の余地があるかなどを確認します。
前期との比較と直近の試算表
銀行は、1期分の損益計算書だけで判断するわけではありません。
複数期の決算内容を比較し、売上や利益の推移を確認します。
また、決算後に時間が経過している場合には、直近の試算表を求めることがあります。
例えば、前期決算では営業赤字でも、直近の試算表で営業利益が改善している場合には、その改善が継続するかを確認します。
反対に、前期決算が黒字でも、直近の業績が大幅に悪化していれば、融資審査で慎重な判断が必要になることがあります。
経営者が銀行に損益計算書を説明する際のポイント
銀行から融資を受ける際には、損益計算書を提出するだけでなく、利益の内容について説明できることが重要です。
特に営業利益が赤字の場合や、前期と比較して利益が大きく減少している場合には、銀行担当者から質問される可能性があります。
赤字や減益の原因を具体的に説明する
例えば、営業利益が赤字になった場合に「景気が悪かったからです」と説明するだけでは、銀行は十分に判断できません。
次のように、原因を具体的に整理するとよいでしょう。
- 主要取引先からの受注が減少した
- 原材料価格が上昇した
- 人件費や外注費が増加した
- 新規事業の立ち上げ費用が先行した
- 販売価格へのコスト転嫁が遅れた
さらに、売上高や原価、経費がどの程度変化したのかを数字で示すことができれば、説明の説得力が高まります。
利益改善の見通しを数字で示す
銀行は赤字になった理由だけでなく、今後どのように改善するのかを確認します。
例えば、原材料価格の上昇によって利益が減少した会社であれば、販売価格の改定や仕入条件の見直しなどを説明します。
その際には、改善策によってどの程度の利益増加が見込めるのかを試算するとよいでしょう。
ただし、実現が不確かな売上増加を前提とした計画では、銀行の理解を得にくい場合があります。
受注状況や取引条件など、客観的な根拠を示すことが重要です。
資金繰りと借入金の返済見通しを説明する
損益計算書で利益が改善する見通しがあっても、売上代金の入金が遅れれば資金繰りが厳しくなる場合があります。
そのため、銀行には利益計画だけでなく、入金予定、支払予定、借入金の返済予定なども説明できるようにしておくことが望ましいでしょう。
特に資金繰りが厳しい会社では、資金繰り表を作成し、いつ、いくらの資金が不足するのかを把握することが重要です。
一過性の利益は本業の利益と分けて説明する
固定資産の売却益などによって当期純利益が黒字になった場合には、その内容を銀行に正確に説明しましょう。
一過性の利益によって黒字になったことを隠す必要はありません。
ただし、それだけで本業の収益力が改善したと説明するのは適切ではありません。
資産売却による資金繰り改善と、本業の収益改善を分けて説明することが重要です。
営業利益を改善するために経営者が取り組みたいこと
銀行融資を安定的に受けるためには、決算書の見せ方だけでなく、実際の収益力を改善することが重要です。
営業利益の改善に向けて、次のような取り組みを検討するとよいでしょう。
- 採算の悪い商品や取引先を把握し、販売価格や取引条件を見直す
- 原材料費や外注費などの原価を管理する
- 売上規模に見合った人件費や固定費の水準を検討する
- 利益率の高い商品やサービスの販売を強化する
- 月次試算表を確認し、利益の悪化を早期に把握する
ただし、経費を削減すれば必ず業績が改善するわけではありません。
必要な人員や設備投資まで削減すると、売上や生産能力に悪影響が出る場合もあります。
重要なのは、会社の事業内容に合った方法で、継続的に営業利益を確保できる体制を整えることです。
また、利益改善とあわせて売掛金の回収や在庫管理、借入金の返済計画を見直すことで、資金繰りの安定につながります。
銀行の融資審査と損益計算書についてよくある質問
銀行は営業利益と経常利益のどちらを重視しますか?
銀行はどちらも確認します。
営業利益は本業の収益力を判断する指標であり、経常利益は支払利息なども含めた通常の収益力を判断する指標です。
どちらか一方だけで融資の可否を決めるわけではありません。
当期純利益が黒字なら融資審査に有利ですか?
当期純利益が黒字であることは評価材料の1つですが、その黒字が本業によるものか、一過性の利益によるものかによって評価は異なります。
銀行は利益の内容や継続性を確認します。
営業利益が赤字でも融資を受けられますか?
営業利益が赤字でも、赤字の原因や改善見通し、財務内容、返済能力などによっては融資を受けられる可能性があります。
ただし、赤字が継続している場合には慎重な審査となることが一般的です。
固定資産を売却して黒字にすることは意味がありませんか?
意味がないわけではありません。
固定資産の売却によって資金繰りや財務内容が改善する場合があります。
ただし、一過性の売却益による黒字を、本業の収益力の改善と同じように評価することはできません。
営業利益が黒字なのに融資を断られることはありますか?
あります。
営業利益が黒字でも、借入金の返済負担が大きい場合や、売掛金の回収が遅れている場合、財務内容に問題がある場合などには、融資審査が厳しくなることがあります。
銀行は損益計算書だけでなく、貸借対照表や資金繰りなども確認します。
銀行は何期分の損益計算書を確認しますか?
銀行や融資案件によって異なりますが、複数期の決算書を求め、売上や利益の推移を確認することが一般的です。
また、決算後の業績を把握するために、直近の試算表の提出を求めることもあります。
銀行融資では営業利益率も重要ですか?
営業利益率も参考になる指標です。
営業利益率は、営業利益を売上高で割って計算します。
ただし、適切な営業利益率は業種や事業内容によって異なります。
銀行は営業利益率の水準だけでなく、過去からの推移や同業他社との違いなども考慮します。
銀行の融資審査と損益計算書のまとめ
銀行は融資審査において、損益計算書から会社の収益力を確認しています。
特に営業利益は、本業でどれだけ利益を確保できているのかを判断するうえで重要な指標です。
当期純利益が黒字であっても、固定資産の売却益などの一過性の利益によるものであれば、銀行は本業の収益力とは区別して評価します。
ただし、銀行が確認するのは営業利益だけではありません。経常利益や当期純利益、財務内容、資金繰り、返済能力などを総合的に判断します。
銀行から融資を受けるためには、最終的な利益を黒字にすることだけでなく、本業の収益力を改善し、安定した返済原資を確保することが重要です。
この記事のまとめ
- 銀行は損益計算書の営業利益を重視している
- 経常利益や当期純利益も確認し、収益力を総合的に判断する
- 固定資産売却益などによる一過性の黒字は、本業の収益力とは区別して評価される
- 営業利益が赤字でも、原因や改善見通しによっては融資を受けられる可能性がある
- 営業利益が黒字でも、資金繰りや返済能力によっては融資審査が厳しくなる
- 銀行は損益計算書だけでなく、財務内容や返済能力も確認する
- 経営者は利益の増減理由と今後の改善見通しを説明できることが重要
関連記事
銀行の融資審査や決算書の見方について、さらに詳しく知りたい方は次の記事も参考にしてください。
銀行融資の審査に用いられる財務分析
銀行が決算書から会社の財務内容をどのように分析しているのかを解説しています。
黒字なのに銀行融資の審査が通らない理由
黒字決算でも融資を断られる原因と、銀行が確認するポイントについて解説しています。
赤字でも銀行融資を受けるための面談・交渉術
赤字決算の会社が銀行に説明すべき事項や、融資交渉での注意点を解説しています。
銀行融資・決算内容の説明・資金繰りでお悩みの経営者の方へ
銀行から融資を受ける際には、損益計算書の利益を正しく把握し、銀行に説明できることが重要です。
特に、営業利益が赤字になった場合や、当期純利益が一過性の利益によって黒字になった場合には、銀行がどのような点を確認するのかを理解しておく必要があります。
また、安定した銀行取引を続けるためには、毎月の業績や資金繰りを把握し、借入金の返済見通しを継続的に管理することも大切です。
銀行融資の審査、決算内容の説明、赤字決算への対応、資金繰りや借入金の返済などについてお悩みの方は、メール相談をご利用ください。
銀行融資・資金繰りのメール相談
銀行融資の審査への対応、決算書の説明、赤字決算からの資金調達、資金繰りの改善などについてご相談を受け付けています。
※ご相談によって融資の承認や条件変更が保証されるものではありません。