2期連続赤字になると、銀行から融資を受けられなくなるのでしょうか。
銀行から借入れをしている中小企業の経営者にとって、赤字が2期続いた場合の銀行の対応は大きな心配事だと思います。
結論から申し上げると、2期連続赤字になったという理由だけで、銀行が必ず新規融資を断るわけではありません。
銀行が重視するのは、赤字が続いている原因と、今後業績が回復する具体的な見通しがあるかどうかです。
例えば、売上が減少して赤字幅が拡大している会社と、売上が増加して赤字幅が縮小している会社では、同じ2期連続赤字でも銀行の評価は異なります。
また、2期連続赤字という理由だけで、すでに借りている融資が当然に一括返済になるわけでもありません。
この記事では、長年にわたり法人融資の営業・審査に携わってきた銀行員の立場から、2期連続赤字になった場合の銀行や信用保証協会の対応、既存融資への影響、新規融資を受けるためのポイントを具体的に解説します。
2期連続赤字だと銀行の対応はどうなるのか
2期連続赤字になった会社に対して、銀行は今後の業績と返済能力をこれまで以上に慎重に確認するようになります。
銀行は融資先が借入金を返済できることを前提に融資を行っています。
そのため、赤字が続いている会社については、今後も借入金の返済を継続できるのかを確認する必要があります。
ただし、赤字が2期続いたという事実だけで、すべての会社に同じ対応をするわけではありません。
銀行は、売上高の推移、赤字の原因、赤字幅の変化、資金繰り、財務内容、業績改善の見通しなどを総合的に判断します。
2期連続赤字の場合に銀行が確認するポイント
銀行の対応を判断する主なポイント
- 赤字の原因が一時的なものか、構造的なものか
- 赤字幅が拡大しているか、縮小しているか
- 営業利益や経常利益が改善しているか
- 今後の資金繰りと借入金の返済能力に問題がないか
- 具体的な業績改善策と実現可能性があるか
銀行はこれらの内容を確認したうえで、新規融資を検討するのか、当面は業績を見極めるのか、返済条件の変更を検討するのかなどを判断します。
つまり、2期連続赤字で銀行の対応がどうなるかは、赤字が今後も続くのか、それとも回復するのかが大きな分岐点になります。
2期連続赤字になると銀行は業績の見極め段階に入る
銀行が融資先の返済能力を判断する際には、業績が重要な材料になります。
黒字の会社であれば、利益やキャッシュフローから借入金の返済が可能かどうかを確認します。
一方、赤字の会社では、利益だけでは返済原資を十分に確保できない場合があるため、資金繰りや今後の業績見通しを詳しく確認する必要があります。
特に赤字が2期続いている場合、銀行は一時的な赤字なのか、事業の収益力そのものが低下しているのかを見極めようとします。
ここで重要なのは、同じ2期連続赤字でも、その内容によって銀行の評価が異なることです。
ケース① 売上が減少し赤字幅が拡大している会社
まず、売上高が年々減少し、赤字幅が拡大している会社を考えてみましょう。
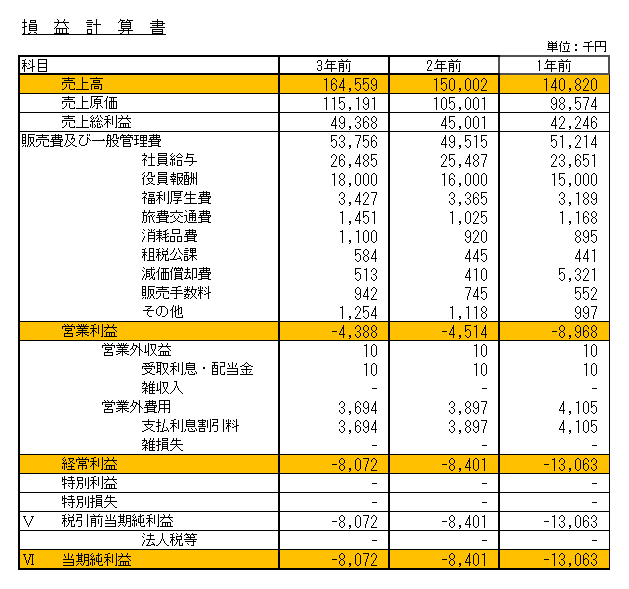
この図は、最近3年間の損益計算書を比較したものです。
売上高は年々減少しており、営業利益、経常利益、当期純利益の赤字も拡大しています。
このような会社について、銀行は次の点を懸念します。
- 売上の減少に歯止めがかかっていない
- 本業の収益力が低下している
- 赤字によって自己資本が減少している可能性がある
- 営業活動から十分な返済原資を確保できない可能性がある
- 今後さらに資金繰りが悪化するおそれがある
銀行にとって最も心配なのは、融資を実行しても赤字による資金不足が続き、将来的に返済が難しくなることです。
特に、赤字の原因が明確でなく、業績改善の具体策も示されていない場合には、新規融資の審査は厳しくなります。
資金繰りが苦しいという理由だけで融資を申し込んでも、銀行が希望どおりに応じるとは限りません。
銀行員の見方:売上減少と赤字拡大が続き、改善の見通しを示せない会社では、融資後も資金不足が続くことが懸念されるため、新規融資の審査は慎重になります。
ケース② 売上が増加し赤字幅が縮小している会社
次に、同じ2期連続赤字でも、売上高が増加し赤字幅が縮小している会社を考えてみましょう。
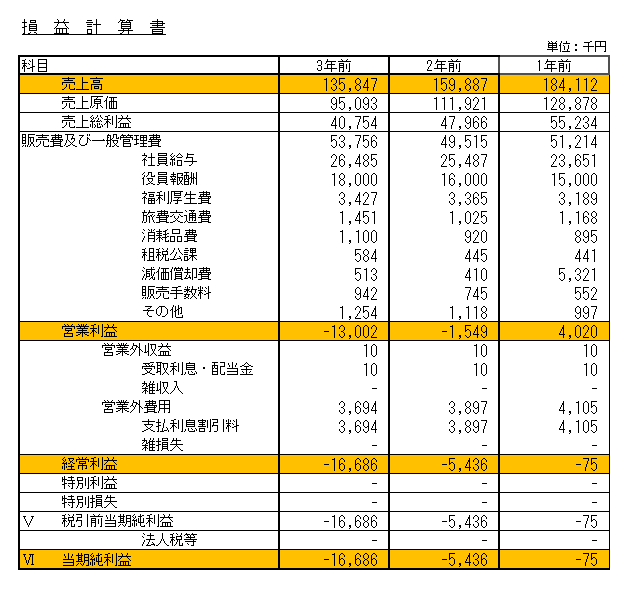
この図では、売上高が年々増加しており、赤字幅も縮小しています。
直近の決算では経常利益や当期純利益はまだ赤字ですが、営業利益は黒字に回復しています。
このような場合、銀行は赤字という事実だけでなく、改善傾向にも注目します。
特に営業利益が黒字に回復していることは、本業の収益力が改善している可能性を示す材料になります。
ただし、営業利益が黒字になっただけで、借入金の返済能力が十分と判断されるわけではありません。
銀行は、営業外費用や資金繰り、既存借入金の返済負担なども確認します。
そのうえで、今後の黒字回復に合理的な根拠があり、返済可能性が認められれば、新規融資を検討する余地があります。
銀行員の見方:2期連続赤字でも、営業利益の黒字回復や赤字幅の縮小が確認できれば、業績改善の材料として評価される可能性があります。ただし、返済能力の確認は別途必要です。
2つのケースに対する銀行の見方の違い
| 確認項目 | 赤字拡大の会社 | 赤字縮小の会社 |
|---|---|---|
| 売上高 | 減少傾向 | 増加傾向 |
| 赤字幅 | 拡大傾向 | 縮小傾向 |
| 本業の収益力 | 悪化している可能性 | 改善している可能性 |
| 今後の業績 | 改善の根拠が必要 | 回復見通しを検証 |
| 新規融資 | 慎重になりやすい | 検討の余地がある |
このように、銀行は赤字の回数だけではなく、業績が悪化しているのか、改善しているのかという方向性を重視します。
ただし、赤字幅が縮小していても、手元資金が不足していたり、既存借入金の返済負担が大きかったりする場合には、新規融資が難しくなることがあります。
2期連続赤字になると既存の銀行融資はどうなるのか
2期連続赤字になった場合、すでに銀行から借りている融資がどうなるのかを心配する経営者の方も多いと思います。
結論として、2期連続赤字になったという事実だけで、既存融資の一括返済を当然に求められるわけではありません。
通常、既存の融資は契約で定められた返済条件に従って返済を続けます。
ただし、銀行は融資先の業績悪化を把握した場合、資金繰りや返済能力について確認を強めることがあります。
返済が正常に続いている場合
毎月の約定返済が正常に行われている場合、銀行は業績や資金繰りを確認しながら、今後の返済継続が可能かどうかを判断します。
2期連続赤字だからといって、銀行が直ちに融資の回収に動くとは限りません。
一方、赤字が続くことで現預金が減少している場合には、今後の返済に支障が出ないかを慎重に確認します。
銀行から一括返済を求められることはあるのか
融資契約には、一定の事由が発生した場合に期限の利益を失うことを定めた条項が設けられていることがあります。
期限の利益とは、契約で定められた返済期日までは返済を猶予される利益のことです。
期限の利益を喪失する事由に該当した場合には、銀行から一括返済を求められる可能性があります。
しかし、2期連続赤字になっただけで、当然に期限の利益を喪失するというわけではありません。
実際の取扱いは、融資契約の内容、返済状況、財務制限条項の有無などによって異なります。
経営者としては、赤字決算そのものを過度に恐れるよりも、今後の返済を継続できるかどうかを早めに確認することが重要です。
資金繰りが悪化している場合
赤字が続き、借入金の返済によって資金繰りが厳しくなっている場合には、銀行との早めの相談が重要です。
銀行は資金繰り表などを確認し、新規融資の可能性や返済条件の変更などを検討します。
新規融資が難しい場合でも、返済条件の変更によって資金繰りの負担を軽減できる場合があります。
ただし、返済条件の変更には銀行との協議が必要であり、必ず認められるわけではありません。
2期連続赤字でも新規融資を受けられるのか
2期連続赤字であっても、銀行から新規融資を受けられる可能性はあります。
ただし、赤字の原因や今後の返済可能性について詳しい説明が求められることがあります。
銀行が特に確認するのは、次の5つのポイントです。
1.赤字の原因が明確になっているか
銀行は、なぜ赤字になったのかを確認します。
例えば、売上減少、原材料価格の上昇、人件費の増加、取引先の減少など、赤字の原因は会社によって異なります。
赤字の原因が明確でなければ、改善策の妥当性も判断しにくくなります。
そのため、赤字の原因を具体的な数字で説明できることが重要です。
2.赤字幅が縮小しているか
銀行は、赤字が拡大しているのか、縮小しているのかを確認します。
赤字幅が縮小している場合には、改善策の効果が表れ始めている可能性があります。
ただし、赤字幅の縮小が一時的な要因によるものなのか、継続的な収益改善によるものなのかも重要です。
例えば、固定資産の売却益によって最終赤字が縮小していても、本業の営業赤字が拡大している場合には、銀行は慎重に判断する可能性があります。
3.直近の試算表で業績が改善しているか
銀行は決算書だけでなく、直近の試算表を確認することがあります。
例えば、前期決算が赤字でも、直近6か月の営業利益が黒字に回復している場合には、改善傾向を説明する材料になります。
反対に、決算後も赤字が拡大している場合には、今後の返済可能性に対する懸念が強くなります。
試算表の改善を説明する際には、売上増加や粗利益率改善の理由も示すと、銀行が業績回復の継続性を判断しやすくなります。
4.資金繰りと返済能力に問題がないか
業績回復の見通しがあっても、資金繰りが維持できなければ事業を継続することは難しくなります。
銀行は、現預金の残高、売掛金の回収予定、仕入代金の支払い、既存借入金の返済予定などを確認します。
新規融資によって一時的に資金繰りが改善しても、その後の返済が困難になるようであれば、融資判断は慎重になります。
なお、損益計算書の赤字と現金の減少額は必ずしも一致しません。
減価償却費、売掛金の回収、在庫の増減、設備投資なども資金繰りに影響するため、銀行は利益だけでなく実際の資金の流れを確認します。
5.業績改善計画に具体性があるか
銀行が重視するのは、単に「来期は黒字になる予定です」という説明ではありません。
どのような取り組みによって売上や利益が改善するのか、その根拠が必要です。
例えば、次のような説明が考えられます。
- 新規取引先との契約によって売上増加が見込まれる
- 販売価格の改定によって粗利益率が改善する
- 不採算取引の見直しによって赤字が縮小する
- 固定費の削減によって損益分岐点が下がる
- 受注済み案件の売上計上によって利益が改善する
こうした具体的な改善材料がある場合には、銀行も今後の収益や返済可能性を検討しやすくなります。
2期連続赤字の会社が銀行に説明する業績改善計画の具体例
2期連続赤字の会社が銀行に融資を相談する場合、赤字の原因と改善策を数字で示すことが重要です。
例えば、前期の営業利益がマイナス600万円だった会社を考えてみましょう。
この会社が次のような改善策を計画しているとします。
| 改善項目 | 年間の利益改善見込額 |
|---|---|
| 販売価格の改定による粗利益増加 | 300万円 |
| 不採算取引の見直し | 200万円 |
| 固定費の削減 | 150万円 |
| 改善効果の合計 | 650万円 |
これらの改善策が計画どおり実現し、他の条件が変わらなければ、営業利益は次のようになります。
営業利益の改善計算例
前期営業利益:マイナス600万円
改善効果:プラス650万円
改善後の営業利益:プラス50万円
ただし、銀行は計算上黒字になるという説明だけで融資を判断するわけではありません。
販売価格の改定が実際に進んでいるのか、不採算取引を見直せるのか、固定費の削減が実行できるのかを確認します。
また、営業利益が黒字になっても、借入金の元金返済に必要な資金が十分に確保できるとは限りません。
業績改善計画と資金繰り表を組み合わせ、利益の回復と返済能力の両方を説明することが重要です。
2期連続赤字の場合、信用保証協会の対応はどうなるのか
信用保証協会付き融資についても、2期連続赤字という理由だけで保証が必ず受けられなくなるわけではありません。
信用保証協会は、決算内容だけでなく、事業の実態、資金使途、返済能力、既存借入金、今後の事業見通しなどを確認して保証審査を行います。
そのため、赤字が続いていても、事業の継続性や返済可能性が認められれば、保証が検討される場合があります。
ただし、赤字幅が拡大している場合や、資金繰りが著しく悪化している場合には、審査が慎重になる可能性があります。
銀行と信用保証協会の両方の判断が必要
信用保証協会付き融資では、銀行と信用保証協会の双方がそれぞれ審査を行います。
信用保証協会の保証承諾が得られても、銀行が必ず融資を実行するわけではありません。
また、銀行が融資を検討する意向であっても、信用保証協会の保証審査で希望どおりの承諾が得られない場合もあります。
そのため、2期連続赤字の会社が信用保証協会付き融資を申し込む場合には、業績改善の見通しや資金繰りについて十分な説明を準備することが大切です。
信用保証協会付き融資でも赤字の原因説明が重要
例えば、前期は大幅な赤字だったものの、直近の試算表では営業利益が黒字に回復している場合には、その改善理由を説明することが重要です。
一方、赤字が拡大している場合には、今後の売上や利益をどのように改善するのか、具体的な対策が求められることがあります。
信用保証協会付き融資であっても、保証があるから返済能力の審査が不要になるわけではありません。
新規融資が難しい場合はリスケも選択肢になる
2期連続赤字によって資金繰りが悪化し、新規融資を受けることが難しい場合には、既存借入金の返済条件を変更する方法が検討されることがあります。
これを一般にリスケジュール、略してリスケと呼びます。
例えば、毎月の元金返済額を一定期間減額したり、元金返済を一時的に猶予したりする方法があります。
ただし、リスケは銀行との協議が必要であり、必ず希望どおりに認められるわけではありません。
リスケの目的は資金繰りを安定させること
リスケによって元金返済の負担が軽減されれば、その分だけ手元資金を確保しやすくなります。
例えば、毎月100万円の元金返済をしている会社が、銀行との合意によって一定期間、毎月50万円の返済に変更されたとします。
この場合、毎月の元金返済による資金流出は50万円減少します。
年間を通じて同じ条件が続けば、元金返済による資金流出は600万円減少する計算です。
ただし、これは借入金が600万円免除されるという意味ではありません。返済時期を変更することによって、当面の資金繰り負担を軽減するものです。
また、利息負担や最終的な返済条件は個別の契約によって異なります。
重要なのは、返済負担を軽減している間に、赤字の原因を改善し、事業の収益力を回復させることです。
リスケ中の新規融資は慎重に判断される
リスケを行っている場合、新規融資の審査は慎重になる傾向があります。
ただし、リスケ中だからといって、新規融資が一律に不可能になるわけではありません。
事業の状況や資金使途、返済可能性、利用できる制度などによって、融資が検討される場合もあります。
リスケを検討する際には、将来の資金調達への影響も含めて銀行に相談することが重要です。
注意点:リスケは当面の資金繰りを改善する手段ですが、それ自体で赤字が解消するわけではありません。銀行と返済条件を協議するとともに、収益改善を進める必要があります。
2期連続赤字の会社が銀行に相談する際に準備したい資料
2期連続赤字の会社が銀行に新規融資や返済条件の変更を相談する場合には、現状と今後の見通しを説明できる資料を準備することが大切です。
| 資料 | 銀行が確認する主な内容 |
|---|---|
| 直近の決算書 | 赤字の原因、財務内容、借入金残高 |
| 直近の試算表 | 決算後の業績改善状況 |
| 資金繰り表 | 今後の資金不足額、支払予定、返済可能性 |
| 借入金返済予定表 | 既存借入金の返済負担 |
| 業績改善計画 | 売上・利益の改善策と実現可能性 |
| 受注資料・契約書など | 今後の売上増加見通しの根拠 |
すべての資料が必ず必要になるわけではありませんが、銀行が返済可能性を判断するうえで重要な材料となります。
銀行には赤字の理由を数字で説明する
例えば、赤字の原因が原材料価格の上昇であれば、どの程度原価が増加したのかを説明します。
また、販売価格の改定によって収益改善を見込んでいる場合には、値上げの実施状況や粗利益率への影響を示します。
単に「来期は売上が増える予定です」と説明するよりも、具体的な数字や契約状況を示した方が、銀行は業績回復の可能性を判断しやすくなります。
資金繰り表では今後の返済見通しを説明する
銀行は、黒字回復の見通しだけでなく、今後の資金繰りも確認します。
例えば、売掛金の回収が遅れる月や、賞与・納税などの支払いが集中する月には、資金不足が発生する可能性があります。
そのため、月次の資金繰り表を作成し、必要資金の金額と時期を明らかにしておくことが大切です。
銀行に融資を相談する際には、「なぜ資金が必要なのか」「融資を受けた後、どのように返済するのか」を説明できるようにしておきましょう。
2期連続赤字についてよくある質問
2期連続赤字になると銀行融資は必ず断られますか?
必ず断られるわけではありません。
銀行は赤字の原因、赤字幅の変化、資金繰り、今後の業績回復の見通しなどを総合的に判断します。
赤字幅が縮小しており、具体的な業績改善の見通しがある場合には、融資を検討する余地があります。
2期連続赤字になると銀行から一括返済を求められますか?
2期連続赤字という理由だけで、既存融資の一括返済を当然に求められるわけではありません。
通常は融資契約に従って返済を続けます。
ただし、実際の取扱いは融資契約の内容や返済状況などによって異なります。
2期連続赤字でも信用保証協会付き融資を受けられますか?
2期連続赤字という事実だけで、信用保証協会の保証が一律に認められなくなるわけではありません。
ただし、業績や財務内容、資金使途、返済能力などを踏まえて保証審査が行われます。
また、信用保証協会の保証承諾が得られても、銀行の融資審査が必要です。
2期連続赤字でも直近の試算表が黒字なら融資を受けられますか?
直近の試算表が黒字になっていることは、業績改善を説明する材料になります。
ただし、試算表が黒字というだけで融資が認められるわけではありません。
黒字が継続する見通しや、既存借入金を含めた返済可能性なども確認されます。
2期連続赤字と3期連続赤字では銀行の対応が違いますか?
銀行は赤字の継続期間も確認しますが、2期と3期で融資の可否が機械的に決まるわけではありません。
赤字が長期化している場合には、収益構造の問題や財務基盤への影響について、より慎重に確認される可能性があります。
一方、3期連続赤字でも直近の業績が改善している場合には、その改善状況が判断材料になります。
2期連続赤字で資金繰りが苦しい場合はどうすればよいですか?
資金繰り表を作成し、いつ、いくらの資金が不足する見込みなのかを把握することが重要です。
そのうえで、できるだけ早く銀行に相談してください。
新規融資の可能性だけでなく、返済条件の変更などを含めて対応を検討することになります。
2期連続赤字だと銀行の対応はどうなる?まとめ
2期連続赤字になると、銀行は今後の業績と返済能力について慎重に確認するようになります。
しかし、2期連続赤字という事実だけで、銀行が必ず新規融資を断ったり、既存融資の一括返済を求めたりするわけではありません。
銀行が特に重視するのは、赤字が今後も続くのか、それとも業績回復の具体的な見通しがあるのかという点です。
この記事のまとめ
- 2期連続赤字になると、銀行は業績回復の可能性を慎重に確認する
- 売上減少と赤字拡大が続いている場合には、新規融資の審査が厳しくなりやすい
- 赤字幅が縮小し、具体的な改善見通しがあれば、融資を検討する余地がある
- 2期連続赤字という理由だけで、既存融資が当然に一括返済となるわけではない
- 信用保証協会付き融資も、赤字の回数だけで一律に判断されるわけではない
- 新規融資が難しい場合には、リスケによる資金繰り支援が検討されることもある
- 銀行に相談する際には、試算表、資金繰り表、具体的な業績改善計画を準備することが重要
2期連続赤字で銀行融資を受けるために重要なのは、赤字の原因を明確にし、今後の業績回復と返済可能性を具体的に説明することです。
資金繰りに不安がある場合には、状況がさらに悪化する前に銀行に相談し、今後の対応を検討することをおすすめします。
関連記事
赤字決算と銀行融資の関係については、次の記事も参考にしてください。
2期連続赤字でも銀行融資を受けられるケース
赤字が2期続いていても融資を検討してもらえる会社の特徴について解説しています。
2期連続赤字でも銀行融資を交渉する説明材料
赤字決算の会社が銀行へ融資を相談する際に、どのような説明材料を準備すればよいかを解説しています。
3期連続赤字で銀行融資はどうなる?
赤字が3期続いた場合の銀行の対応、新規融資の可能性、既存融資への影響について解説しています。
2期連続赤字で銀行融資にお悩みの経営者の方へ
「2期連続赤字で銀行から融資を受けられるか不安」「銀行に赤字の理由をどう説明すればよいかわからない」「資金繰りが厳しく、返済条件の変更を相談したい」といった悩みを抱える経営者の方もいるでしょう。
赤字決算の会社が銀行に融資を相談する場合には、赤字の原因、改善策、今後の返済見通しを具体的に説明することが重要です。
銀行融資の相談方法や銀行への説明、資金繰りについてお悩みの方は、メール相談をご利用ください。
銀行融資・資金繰りのメール相談
赤字決算での銀行融資、新規融資の相談、借入金の返済、資金繰りや銀行への説明方法などについてご相談を受け付けています。
※融資の承認や実行、返済条件の変更を保証するものではありません。