信用保証協会の保証付融資を申し込むと、銀行から「信用保証協会の内定が出ました」と連絡を受けることがあります。
このとき、経営者の方が気になるのは「内定が出たのだから融資はもう確実なのか」「内定後に融資を断られることはないのか」「いつ融資金が入金されるのか」という点でしょう。
結論から申し上げますと、信用保証協会の内定が出ても、融資が確実に実行されるとは限りません。
信用保証協会の内定とは、一般に、保証審査が進み、必要な条件を満たせば正式な保証承諾が見込まれる段階を指す言葉です。
ただし、「内定」は正式な保証承諾と同じ意味とは限りません。また、信用保証協会の保証承諾と銀行の融資決定も別の判断です。
この記事では、信用保証協会の内定の意味、正式な保証承諾との違い、内定後の手続き、融資実行までの流れ、内定後に融資を受けられないケースについて、融資担当銀行員の立場から説明します。
信用保証協会の内定とは?融資は確実なのか
融資担当銀行員の回答
- 信用保証協会の内定は、正式な保証承諾が見込まれる段階を指すことが多い
- 「内定」は統一された正式な審査段階の名称とは限らず、銀行などによって使い方が異なる
- 内定後も追加書類の提出や条件の確認が必要な場合がある
- 信用保証協会の保証承諾と銀行の融資決定は別の判断
- 内定が出ても、融資実行が確定したわけではない
信用保証協会の内定とは、一般に、保証審査が一定の段階まで進み、所定の条件を満たすことなどを前提として、正式な保証承諾が見込まれる状態を指します。
例えば、信用保証協会から銀行に対して、追加書類の提出や申込内容の確認が済めば保証承諾に進める見込みである旨が伝えられる場合があります。
このような段階を、銀行の担当者が「信用保証協会の内定」と説明することがあります。
ただし、「内定」という言葉は、すべての信用保証協会で同じ意味・同じ手続きとして使用されているとは限りません。
銀行の担当者が便宜的に使用している場合もあるため、内定という連絡だけで審査の進捗を正確に判断することはできません。
内定の連絡を受けたら、正式な保証承諾が出ているのか、それとも条件付きで保証承諾が見込まれる段階なのかを確認しましょう。
内定が出ても融資が確実ではない理由
信用保証協会の保証付融資では、信用保証協会と銀行がそれぞれ審査を行います。
信用保証協会は、銀行が行う融資について保証を引き受けるかどうかを判断します。
一方、銀行は、融資先の返済能力や資金使途などを確認し、融資を実行するかどうかを判断します。
つまり、信用保証協会の審査が前向きに進んでいても、銀行の融資審査や契約手続きが完了していなければ、融資実行が確定したとはいえません。
信用保証協会の内定は融資実行に向けた前進ですが、融資金の入金を保証するものではありません。
信用保証協会の内定・保証承諾・銀行の融資決定の違い
信用保証協会の内定を理解するには、次の4つの段階を区別することが重要です。
| 段階 | 意味 | 融資実行は確定しているか |
|---|---|---|
| 信用保証協会の内定 | 一定の条件を満たせば保証承諾が見込まれる段階を指すことが多い | 確定していない |
| 正式な保証承諾 | 信用保証協会が審査を経て保証を承諾した段階 | 銀行の融資判断や手続きが残る場合がある |
| 銀行の融資決定 | 銀行が融資を行うことを内部的に決定した段階 | 契約や実行条件の確認が残る場合がある |
| 融資実行 | 必要な契約・手続きが完了し、融資金が交付される段階 | 融資が実行された状態 |
なお、実際の審査では、銀行の融資審査と信用保証協会の保証審査が並行して進む場合があります。
したがって、必ずしも表の順番どおりに審査が進むわけではありません。
内定と正式な保証承諾は同じではない
銀行から「信用保証協会の内定が出ました」と連絡を受けても、正式な保証承諾が出ているとは限りません。
例えば、追加書類の提出や保証条件の確認が残っている場合があります。
その条件を満たせなければ、正式な保証承諾に進めない可能性があります。
正式な保証承諾と銀行の融資決定も別の判断
信用保証協会が正式に保証を承諾しても、それだけで銀行が融資を実行する義務を負うわけではありません。
銀行は、信用保証協会の保証が付く場合でも、融資先の返済能力や資金使途などを審査します。
信用保証協会の保証は銀行の信用リスクを補完する仕組みですが、銀行自身の融資審査が不要になるわけではないためです。
信用保証協会の保証付融資の流れ
信用保証協会の内定後に何が行われるのかを理解するため、保証付融資の基本的な流れを確認しましょう。
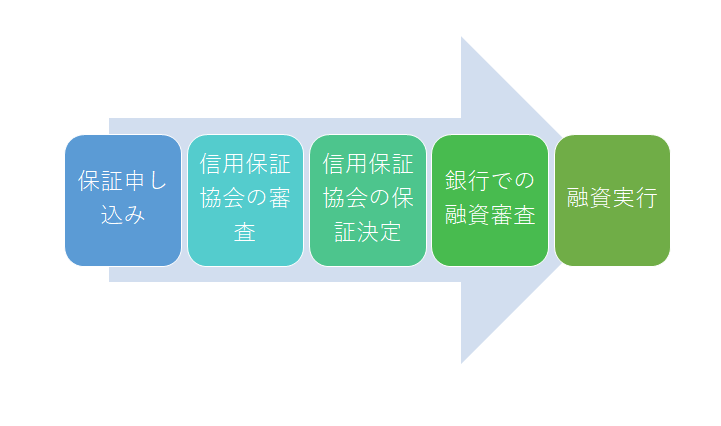
この図は、信用保証協会の保証付融資の一般的な流れを示したものです。
実際の手続きは利用する保証制度や銀行によって異なり、銀行と信用保証協会の審査が並行して進むこともあります。
1.銀行を通じて保証付融資を申し込む
信用保証協会の保証付融資は、一般に銀行などの金融機関を通じて申し込みます。
銀行で必要書類の案内を受け、申込書や決算書などを提出します。
必要な書類は、利用する保証制度や申込企業の状況によって異なります。
なお、保証制度や地域によっては、信用保証協会への直接相談や申込受付など、手続きの方法が異なる場合もあります。
2.銀行と信用保証協会が審査する
銀行は、申込企業の業績や財務内容、資金使途、返済能力などを確認します。
信用保証協会も、保証を引き受けることが適切かどうかを審査します。
信用保証協会の審査では、例えば次のような事項が確認されます。
- 申込企業の事業内容
- 直近の業績や財務状況
- 融資金額と資金使途の妥当性
- 借入金の返済能力
- 既存の保証付融資の利用状況
- 利用する保証制度の要件
審査の途中で、銀行を通じて追加資料の提出を求められることがあります。
また、信用保証協会が企業へ直接確認を行う場合もあります。
3.信用保証協会の内定が伝えられる場合がある
信用保証協会の審査が進むと、銀行の担当者から「信用保証協会の内定が出ました」と連絡を受ける場合があります。
この段階で、追加書類の提出や申込内容の確認など、正式な保証承諾に向けた条件が伝えられることもあります。
ただし、すべての保証付融資で内定の連絡があるわけではありません。
内定という連絡を経ずに、正式な保証承諾の結果が伝えられる場合もあります。
4.信用保証協会が正式に保証を承諾する
必要な審査や確認が完了すると、信用保証協会が正式に保証を承諾します。
保証承諾の内容は銀行へ通知されます。
この際、次のような内容が確認されます。
- 保証承諾金額
- 保証期間
- 返済方法
- 保証条件
- 適用される保証制度など
例えば、1,000万円の保証付融資を申し込んでいても、保証承諾金額や条件が当初の希望と異なる場合があります。
銀行から結果の連絡を受けたら、希望した融資条件と一致しているかを確認しましょう。
5.銀行の融資審査・契約手続きを完了する
信用保証協会の保証承諾を受けた後、銀行は必要な融資審査や確認を完了させます。
ただし、銀行側の審査が保証承諾より先に完了している場合もあります。
銀行の融資決定後は、融資契約書などの必要書類を整え、融資実行に向けた手続きを行います。
保証料や融資利息など、融資実行時に必要となる費用についても確認しておくとよいでしょう。
6.融資が実行される
信用保証協会の保証承諾、銀行の融資決定、契約手続き、その他の実行条件の確認が完了すると、融資が実行されます。
融資実行によって、融資金が指定口座へ入金されるなどの方法で資金が交付されます。
資金繰りの予定を立てる際には、内定日ではなく、実際の融資実行予定日を銀行に確認することが重要です。
信用保証協会の内定後に必要となる条件とは
信用保証協会から内定の連絡があった場合、正式な保証承諾に向けて条件が付いていることがあります。
具体的な条件は案件によって異なりますが、例えば次のようなものです。
- 追加の決算書や試算表の提出
- 資金使途を確認する書類の提出
- 申込内容に関する追加説明
- 必要な確認書類や契約関係書類の提出
- 保証金額や返済期間などの条件調整
銀行側だけで対応できる条件であれば、申込企業に特別な手続きを求めずに進む場合もあります。
一方、申込企業が追加書類を提出する必要がある場合には、銀行から連絡を受けることがあります。
その場合には、提出する書類の内容と期限を確認しましょう。
内定条件は簡単に満たせるものが多いのか
銀行実務では、追加書類の提出や申込内容の確認など、比較的対応しやすい条件が付く場合があります。
このような場合には、必要な条件が問題なく満たされれば、正式な保証承諾へ進むことが期待できます。
ただし、すべての条件が軽微なものとは限りません。
例えば、保証条件の変更に伴って融資金額や返済期間を見直す必要がある場合には、銀行と申込企業の間で調整が必要になることがあります。
内定が出たという事実だけで安心せず、正式な保証承諾に向けて何が残っているのかを確認することが重要です。
信用保証協会の内定後に融資が否決される4つのケース
信用保証協会の内定後であっても、正式な保証承諾や融資実行に至らない可能性があります。
代表的なケースを4つ説明します。
1.内定条件を満たせない場合
信用保証協会から求められた追加書類を提出できない場合や、必要な条件を満たせない場合には、正式な保証承諾に進めない可能性があります。
例えば、資金使途を確認する資料の提出が必要であるにもかかわらず、資料を用意できない場合です。
また、追加資料によって申込内容と実際の状況に相違が判明すれば、審査判断が変わることもあります。
2.内定後に業績や資金繰りが大きく悪化した場合
内定後に申込企業の状況が大きく変化した場合には、追加審査や確認が必要になることがあります。
例えば、次のようなケースです。
- 主要取引先との取引が終了した
- 売上が大幅に減少した
- 資金繰りが急激に悪化した
- 既存借入金の返済に遅れが生じた
- 申込時の説明と異なる重要な事実が判明した
こうした変化があった場合には、保証審査や銀行の融資審査に影響する可能性があります。
内定後であっても、重要な状況の変化は銀行の担当者に正確に伝えることが大切です。
3.銀行の融資審査が通らない場合
信用保証協会の保証付融資では、信用保証協会と銀行がそれぞれの立場で審査を行います。
信用保証協会が保証を引き受ける見込みであっても、銀行が融資を認めない場合には、融資実行に至らない可能性があります。
例えば、銀行が返済能力や資金使途に問題があると判断する場合です。
また、銀行の融資決裁がまだ完了していない段階では、銀行内部で追加の確認が必要になることもあります。
信用保証協会の保証が付くからといって、銀行の融資審査が自動的に通るわけではありません。
4.融資実行に必要な契約や手続きが完了しない場合
信用保証協会の保証承諾と銀行の融資決定があっても、融資契約などの手続きが完了しなければ、予定どおりに融資が実行されない場合があります。
例えば、必要書類に不備がある場合や、実行条件の確認が終わっていない場合です。
このような場合には、直ちに融資が否決されたとは限りませんが、実行日が遅れる可能性があります。
資金が必要な日が決まっている場合には、契約日と融資実行予定日を早めに確認しておきましょう。
信用保証協会の内定後、融資実行まで何日かかる?
信用保証協会の内定後、融資実行まで何日かかるのかは、多くの経営者が気になるところでしょう。
しかし、内定から融資実行までの日数を一律に示すことはできません。
必要な手続きや銀行の審査状況によって異なるためです。
融資実行までの日数を左右する要因
例えば、次のような点によって所要日数が変わります。
- 信用保証協会の正式な保証承諾が済んでいるか
- 内定条件として追加書類が必要か
- 銀行の融資決裁が完了しているか
- 保証条件と銀行の融資条件の調整が必要か
- 融資契約書類の準備が完了しているか
- 融資実行に必要な確認事項が残っていないか
すでに銀行の融資審査が完了し、追加条件もない場合と、保証条件の調整や銀行本部の審査が残っている場合とでは、融資実行までの期間が異なります。
資金が必要な日までに融資を受けられるか確認する
例えば、月末に仕入代金1,000万円の支払いがあり、その支払資金として保証付融資を申し込んでいるとします。
銀行から内定の連絡があったとしても、月末までに融資が実行されることが確認できなければ、資金繰りの不安は残ります。
そのため、銀行の担当者には「融資はいつ実行できる見込みですか」と具体的に確認することが重要です。
ただし、予定日は変更される場合もあります。融資金の入金が確定していない段階では、支払資金が必ず確保できると考えないようにしましょう。
信用保証協会の内定後に確認したい5つのポイント
銀行から内定の連絡を受けたら、次の5つを確認することをおすすめします。
1.正式な保証承諾は出ているか
まず、現在の審査段階を確認します。
「内定」と言われても、正式な保証承諾がすでに出ているのか、それとも保証承諾前の段階なのかによって状況は異なります。
銀行の担当者に、正式な保証承諾の有無を確認しましょう。
2.追加で必要な書類や条件はあるか
内定条件が付いている場合には、何をすれば条件を満たせるのかを確認します。
書類の提出が必要であれば、提出期限も確認しておきましょう。
3.銀行の融資審査は完了しているか
信用保証協会の内定が出ても、銀行の融資審査が完了しているとは限りません。
銀行の内部決裁が済んでいるのか、追加審査が残っているのかを確認することが大切です。
4.融資金額・返済期間などの条件は希望どおりか
信用保証協会の保証承諾金額や保証期間などが、当初の申込内容と異なる場合があります。
例えば、1,000万円を希望していても、保証承諾金額がそれより少ない場合には、不足する資金への対応が必要になります。
また、返済期間が希望より短くなれば、毎月の返済負担が大きくなる可能性があります。
融資金額だけでなく、返済方法や保証料なども確認しておきましょう。
5.融資実行予定日はいつか
最後に、融資金がいつ入金される予定なのかを確認します。
特に、仕入代金や給与、外注費などの支払日が決まっている場合には重要です。
銀行の担当者に、融資実行までに残っている手続きと実行予定日を確認しましょう。
内定後に確認する5つの項目
- 正式な保証承諾は出ているか
- 追加書類や条件はあるか
- 銀行の融資審査は完了しているか
- 融資金額や返済条件は希望どおりか
- 融資実行予定日はいつか
信用保証協会の内定が出たときの銀行への質問例
銀行から「信用保証協会の内定が出ました」と連絡を受けた際には、次のように質問すると、現在の状況を把握しやすくなります。
銀行担当者への質問例
「信用保証協会の内定が出たとのことですが、正式な保証承諾はこれからでしょうか。それとも、すでに承諾されていますか。」
「正式な保証承諾に向けて、当社が追加で提出する書類や満たすべき条件はありますか。」
「銀行側の融資審査は完了していますか。」
「融資金額や返済期間は、申し込んだ内容どおりでしょうか。」
「資金が必要な日が決まっているのですが、融資実行はいつ頃になる見込みでしょうか。」
このように確認すれば、内定という言葉だけではわからない審査の進捗や、融資実行までに残っている手続きを把握できます。
銀行の担当者に確認することを遠慮する必要はありません。
特に資金繰りに関係する融資では、融資実行日を把握することが重要です。
信用保証協会の内定後に注意したい資金繰りの問題
信用保証協会の内定が出ると、融資が受けられる見込みが高まったと感じるかもしれません。
しかし、融資実行前に資金繰りの予定を確定させてしまうことには注意が必要です。
内定だけを前提に支払予定を組まない
例えば、1,000万円の保証付融資について内定の連絡があったため、月末に1,000万円の設備代金を支払う予定を組んだとします。
ところが、追加書類の提出や銀行の融資審査に時間がかかり、融資実行が翌月にずれ込む場合があります。
この場合、月末の支払いに必要な資金が不足する可能性があります。
内定が出た段階では、融資実行日が確定しているとは限らないため、資金繰りに余裕を持たせることが大切です。
融資実行が遅れそうな場合には早めに相談する
資金が必要な日までに融資実行が間に合わない可能性がある場合には、銀行へ早めに相談しましょう。
銀行に対して、いつまでにいくら必要なのかを具体的に説明します。
また、支払先との支払条件の調整が可能かどうかを検討する場合もあります。
ただし、支払条件の変更には相手先の合意が必要であり、一方的に支払いを遅らせることは避けなければなりません。
資金繰り表を作成し、融資実行予定日と支払予定日を照らし合わせて確認することが重要です。
信用保証協会の内定についてよくある質問
信用保証協会の内定が出れば融資は確実ですか?
確実とはいえません。
内定は、正式な保証承諾や銀行の融資決定と同じではないためです。
必要な条件を満たし、信用保証協会の正式な保証承諾と銀行の融資決定を経て、融資実行へ進みます。
信用保証協会の内定後に否決されることはありますか?
あります。
例えば、内定条件を満たせない場合、申込内容に重要な変更が生じた場合、銀行の融資審査が通らない場合などです。
内定が出ても、融資実行が保証されるわけではありません。
信用保証協会の内定と保証承諾は同じですか?
同じとは限りません。
内定は、正式な保証承諾が見込まれる段階を指すことが多い言葉です。
ただし、銀行や信用保証協会によって使い方が異なる場合があります。
正式な保証承諾が出ているかどうかを銀行に確認しましょう。
信用保証協会の内定から融資実行まで何日かかりますか?
一律に何日とはいえません。
内定後に必要な書類や条件、銀行の審査状況、契約手続きなどによって異なります。
資金が必要な日が決まっている場合には、銀行に具体的な実行予定日を確認してください。
信用保証協会の保証承諾が出ても銀行から融資を断られますか?
可能性はあります。
信用保証協会の保証承諾と銀行の融資決定は別の判断です。
銀行が融資を認めない場合や、融資実行に必要な条件を満たせない場合には、融資実行に至らないことがあります。
信用保証協会の内定が出たら何をすればよいですか?
まず、正式な保証承諾の有無と追加条件を確認してください。
そのうえで、銀行の融資審査状況、融資金額や返済条件、融資実行予定日を確認しましょう。
追加書類が必要な場合には、早めに提出することが大切です。
信用保証協会の内定後に融資金額が減ることはありますか?
申込内容や審査結果によっては、希望した金額より少ない金額で保証承諾や融資が検討される場合があります。
また、保証条件の調整によって、返済期間などが当初の希望と異なる場合もあります。
銀行から内定の連絡を受けた際には、金額や返済条件についても確認しておきましょう。
信用保証協会の内定のまとめ
信用保証協会の内定とは、一般に、一定の条件を満たすことなどを前提として、正式な保証承諾が見込まれる段階を指す言葉です。
内定が出た場合には、保証審査が進んでいると考えられますが、正式な保証承諾や銀行の融資決定と同じではありません。
また、内定後に追加書類の提出や条件の確認が必要となる場合があります。
信用保証協会の正式な保証承諾を受けた後も、銀行の融資審査や契約手続きが残っていることがあります。
この記事のまとめ
- 信用保証協会の内定は、正式な保証承諾と同じとは限らない
- 内定には追加書類の提出などの条件が付く場合がある
- 内定後でも保証承諾や融資実行に至らない可能性がある
- 信用保証協会の保証承諾と銀行の融資決定は別の判断
- 銀行の融資審査が完了しているか確認することが重要
- 内定後は融資金額、返済条件、融資実行予定日を確認する
- 融資実行が確定するまでは、資金繰りに注意する
信用保証協会の内定が出たら、融資実行に向けて一歩前進したと考えてよいでしょう。ただし、融資が確定したわけではありません。銀行の担当者に内定条件と今後の手続きを確認し、正式な保証承諾と融資実行に向けて準備を進めてください。
関連記事
信用保証協会の保証枠や銀行融資の審査については、次の記事も参考にしてください。
信用保証協会の保証枠とは?
信用保証協会の保証枠の仕組みや、保証制度ごとの利用限度額について説明しています。
銀行融資の審査内容とは?
銀行が融資を判断する際に確認する返済能力、資金使途、財務内容などの審査ポイントを解説しています。
銀行融資が通らない場合の対処法
銀行融資が難しい場合に、資金使途や返済原資を整理し、融資条件を見直して相談する方法を説明しています。
信用保証協会の保証付融資でお悩みの経営者の方へ
「信用保証協会の内定が出たが、融資が本当に受けられるか不安」「銀行の融資審査がまだ終わっていない」「資金が必要な日までに融資が間に合うか心配」といった悩みを抱える経営者の方もいるでしょう。
信用保証協会の保証付融資では、保証審査と銀行の融資審査の両方を理解し、必要な資料や資金繰りの見通しを整理することが重要です。
銀行融資の審査、保証付融資、資金繰り、銀行への説明方法などについてお悩みの方は、メール相談をご利用ください。
銀行融資・資金繰りのメール相談
信用保証協会の保証付融資、銀行の融資審査、追加融資、資金繰り、銀行との交渉方法などについてご相談を受け付けています。
※融資の承認、保証承諾、融資実行を保証するものではありません。