「会社から社長への貸付金があると、銀行融資は受けられないのでしょうか」
「決算書に役員貸付金が計上されているため、銀行から融資を断られました」
「社長から会社への借入金も、銀行融資の審査に不利になるのでしょうか」
中小企業の経営者から、このような質問を受けることがあります。
中小企業では、会社と社長の間で資金の貸し借りが発生することがあります。
しかし、会社から社長への貸付金(役員貸付金)が多額に存在する場合、銀行の融資審査において大きなマイナス要因になることがあります。
銀行が役員貸付金を問題視する主な理由は、貸付金の回収可能性と、銀行が融資した資金が社長個人に流出する懸念があるためです。
一方、社長から会社への借入金(役員借入金)は、役員貸付金とは性質が異なります。
私は長年、銀行の法人営業と融資審査に携わってきましたが、銀行が重要視するのは、決算書に役員貸付金という勘定科目があることだけではありません。
その貸付金が実際に回収できるのか、会社の財務内容にどのような影響があるのか、銀行融資が本来の事業資金として使用されるのかを確認します。
この記事では、建設業の会社で社長への貸付金が6,100万円計上されていた事例をもとに、役員貸付金が銀行融資の審査に与える影響、銀行が融資に慎重になる理由、役員貸付金の解消方法、社長からの借入金との違いについて解説します。
社長への貸付金(役員貸付金)とは
役員貸付金とは、会社が社長やその他の役員に資金を貸し付けた場合に、会社の貸借対照表に計上される資産です。
例えば、会社が社長個人に500万円を貸し付けた場合、会社の預金は500万円減少し、その代わりに役員貸付金500万円が資産として計上されます。
貸借対照表では、役員貸付金や短期貸付金、長期貸付金などの勘定科目に含まれることがあります。
役員貸付金が発生する主な原因
中小企業で役員貸付金が発生する理由には、次のようなものがあります。
- 社長が会社から個人的な資金を借りた
- 会社が社長の個人的な支出を立て替えた
- 会社と社長個人の資金管理が明確に分かれていない
- 使途を十分に確認できない支出が貸付金として処理された
- 過去からの仮払金などが整理されず、貸付金に振り替えられた
役員貸付金が発生した理由によって、銀行の評価は異なります。
実際に社長へ資金を貸し付けており、返済契約や返済実績がある場合と、実態が不明な支出を貸付金として処理している場合では、回収可能性に大きな違いがあるためです。
社長への貸付金があると銀行融資は通らないのか
結論からいうと、役員貸付金があるだけで銀行融資が必ず断られるわけではありません。
ただし、役員貸付金が多額であったり、返済の見込みがなかったりする場合には、銀行の融資審査において不利になる可能性があります。
銀行が特に懸念するのは、次の3つです。
銀行が役員貸付金を問題視する3つの理由
- 役員貸付金を回収できず、資産としての価値が低い可能性がある
- 役員貸付金を除外すると、実質的に債務超過になる場合がある
- 銀行が融資した資金が、事業資金ではなく社長個人への貸付金に流用される懸念がある
それぞれ、銀行の融資審査の考え方を説明します。
役員貸付金の実例|社長への貸付金が6,100万円ある会社
まず、次の貸借対照表をご覧ください。
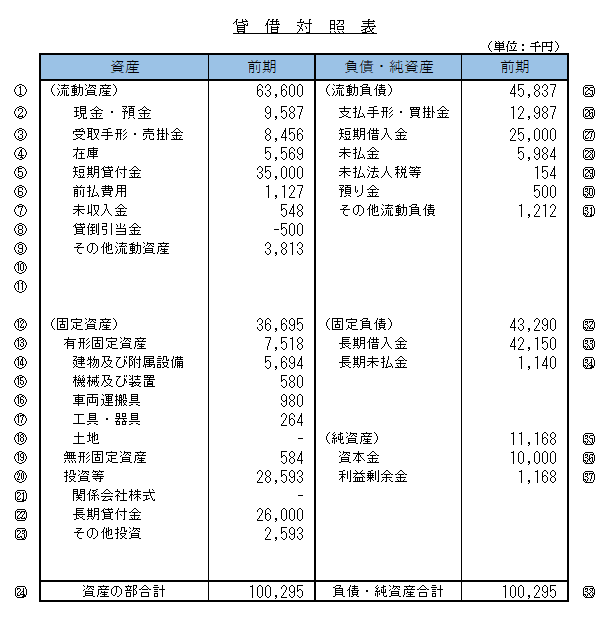
この会社は建設業を営んでいます。
貸借対照表には、次の貸付金が計上されています。
- 短期貸付金:3,500万円
- 長期貸付金:2,600万円
- 貸付金合計:6,100万円
この短期貸付金と長期貸付金は、いずれも社長に対する貸付金として計上されていました。
6,100万円という金額は、中小企業の財務内容によっては非常に大きな負担となります。
銀行の融資審査では、これらの貸付金を会社の資産としてどの程度評価できるのかを確認します。
実態は社長への貸付金ではなく、過去の支出だった
この事例では、貸付金として計上されていた金額の実態を確認すると、過去の接待交際費などに関連する支出が積み重なったものでした。
つまり、社長に対して実際に返済を求め、回収できる貸付金とは性質が異なっていたのです。
このような場合、貸借対照表に貸付金として計上されていても、銀行はその資産価値を慎重に評価します。
貸付金の実態が費用処理すべき支出であり、社長から回収できる見込みがない場合には、銀行の財務分析で資産価値を認められない可能性があります。
銀行が重要視するのは、貸付金として計上されている金額ではなく、その貸付金を実際に回収できるかどうかです。
役員貸付金がすべて回収不能というわけではない
ここで注意したいのは、役員貸付金が存在するだけで、すべて資産価値がないと判断されるわけではないことです。
例えば、社長に十分な返済能力があり、貸付契約に基づいて返済が進んでいる場合には、回収可能性を評価できることがあります。
一方、返済期限が明確でなく、長年にわたって返済が行われていない場合には、銀行は回収可能性を慎重に判断します。
銀行の融資審査では、貸付金の金額だけでなく、発生原因、返済条件、返済実績、社長個人の返済能力などが重要です。
役員貸付金が原因で実質債務超過になる場合がある
役員貸付金が銀行融資の審査に大きな影響を与える理由の1つが、実質的な財務内容の悪化です。
銀行は回収不能と判断した貸付金を資産から控除することがある
貸借対照表では、役員貸付金は資産として計上されています。
しかし、銀行がその貸付金を回収できないと判断した場合、財務分析上、資産価値を減額して評価することがあります。
例えば、次のような会社を考えます。
| 項目 | 金額 |
|---|---|
| 決算書上の純資産 | 1,100万円 |
| 役員貸付金 | 6,100万円 |
| 調整後の実質純資産 | ▲5,000万円 |
この例では、決算書上の純資産は1,100万円のプラスです。
しかし、6,100万円の役員貸付金を全額回収不能と判断して控除すると、実質純資産は5,000万円のマイナスになります。
つまり、決算書上は資産超過でも、銀行の財務分析では実質債務超過と評価される場合があるということです。
なお、この計算は役員貸付金を全額回収不能と仮定した説明用の例です。実際の銀行の評価では、回収可能性に応じて調整額が異なります。
実質債務超過になると銀行融資は難しくなる
銀行は融資審査において、会社の財務内容を重視します。
特に、純資産がマイナスとなる債務超過は、融資審査上の重要な懸念材料です。
債務超過の会社は、過去の損失などによって自己資本が不足している状態にあるため、銀行は返済能力や今後の経営改善の見通しを慎重に確認します。
ただし、債務超過だからといって、すべての銀行融資が不可能になるわけではありません。
銀行は、事業の収益力、資金繰り、債務超過の原因、改善計画、信用保証協会の利用可能性などを総合的に判断します。
それでも、役員貸付金が原因で実質債務超過と評価される場合には、融資審査が厳しくなる可能性があります。
銀行が役員貸付金を嫌う最大の理由は融資資金の流用懸念
役員貸付金が銀行融資の審査に悪影響を与える理由は、資産価値の問題だけではありません。
銀行が特に懸念するのは、融資した資金が本来の事業資金として使われず、社長個人への貸付金に流用されることです。
銀行融資は原則として事業に必要な資金が対象
銀行が会社に融資する資金は、主に事業に必要な運転資金や設備資金です。
例えば、建設業の会社であれば、工事代金が入金されるまでの外注費や材料費、人件費などが運転資金に該当します。
銀行は、こうした資金需要を確認したうえで融資を検討します。
ところが、会社が社長に多額の貸付金を行っている場合、銀行は新たに融資した資金が社長個人に流出するのではないかと懸念します。
銀行が運転資金として融資した資金を社長個人への貸付金に流用すれば、本来必要だった事業資金が不足する可能性があります。
融資資金が社長に流れると資金繰りに穴があく
例えば、建設業の会社が外注費や材料費の支払いのために銀行から1,000万円の運転資金融資を受けたとします。
そのうち300万円を社長個人への貸付金に流用した場合、実際に事業資金として使える金額は700万円になります。
本来1,000万円必要だった運転資金に対して、300万円が不足することになります。
その結果、外注費や材料費の支払いに支障が生じる可能性があります。
銀行は、このような資金使途の流用によって、融資先の資金繰りが悪化することを懸念します。
資金繰りの悪化は借入金の返済にも影響する
銀行融資は、融資先が事業を継続し、資金繰りを維持することで返済されます。
ところが、銀行融資が社長個人への貸付金に流用されると、会社の資金繰りが不安定になる可能性があります。
資金繰りが悪化すれば、銀行借入金の返済にも支障が生じるおそれがあります。
そのため、銀行は役員貸付金が多額に存在する会社に対して、融資資金の使途を慎重に確認します。
役員貸付金が多額に存在する場合、銀行は融資した資金が会社の事業に使われるのかを特に重視します。
役員貸付金があっても銀行融資を受けられるケース
役員貸付金があるからといって、銀行融資が必ず断られるわけではありません。
銀行が融資を検討できるかどうかは、役員貸付金の内容や会社の財務状況によって異なります。
役員貸付金の回収見込みがある
社長に返済能力があり、役員貸付金の返済が実際に進んでいる場合には、銀行が回収可能性を評価できることがあります。
例えば、貸付契約書があり、返済期限や返済方法が明確で、社長から定期的に返済されている場合です。
このような場合には、役員貸付金が存在する理由や返済状況を銀行に説明することが重要です。
役員貸付金の金額が会社の財務規模に比べて小さい
役員貸付金の金額が少額であり、会社の財務内容や資金繰りに大きな影響を与えていない場合には、融資審査への影響が限定的となることがあります。
ただし、金額が少額でも、使途や発生原因が不明な場合には、銀行から説明を求められる可能性があります。
新たな役員貸付金が発生しない管理体制がある
役員貸付金の残高が減少しており、新たな貸付金が発生しないように会社と社長個人の資金管理が明確に分かれている場合には、銀行への説明材料になります。
銀行は、過去に役員貸付金が発生したことだけでなく、今後も同じ問題が繰り返される可能性があるかを確認します。
役員貸付金を解消して銀行融資の審査を改善する方法
役員貸付金が銀行融資の審査で問題になっている場合には、その内容を整理し、解消に向けた対策を検討することが重要です。
1. 社長から会社へ返済する
最も分かりやすい方法は、社長が会社に貸付金を返済することです。
例えば、会社から社長への貸付金が500万円ある場合、社長が会社に500万円を返済すれば、役員貸付金の残高は解消されます。
ただし、社長個人に返済資金がなければ、一括返済は難しいでしょう。
その場合には、無理のない返済計画を検討する必要があります。
2. 役員貸付金の返済計画を作成する
一括返済が難しい場合には、毎月一定額を返済する計画を立てる方法があります。
例えば、役員貸付金600万円について、毎月10万円ずつ返済する計画を立てる場合です。
この場合、元金だけを考えれば5年間で返済する計算になります。
ただし、実際には利息や返済条件なども確認する必要があります。
銀行に対しては、返済計画だけでなく、実際に返済が進んでいることを示すことが重要です。
3. 会社と社長個人の資金管理を分ける
役員貸付金が繰り返し発生する会社では、会社と社長個人の資金管理が明確に分かれていない場合があります。
例えば、社長個人の支出を会社の預金から支払っている場合です。
このような状態が続くと、役員貸付金が増加し、会社の資金繰りにも影響します。
そのため、会社の支出と社長個人の支出を明確に区別することが重要です。
4. 役員報酬などとの関係を税理士に確認する
役員貸付金を解消する方法として、役員報酬や社長個人の債権債務との関係を検討する場合があります。
ただし、役員報酬には税務上の取扱いがあり、会社と社長の間で安易に相殺処理を行うことは適切ではありません。
また、役員貸付金の債権放棄などは、税務上の問題が生じる可能性があります。
そのため、役員貸付金の解消方法については、税理士などの専門家と相談しながら進めることが重要です。
5. 役員貸付金の実態を確認する
役員貸付金として計上されている金額の中には、実際には社長への貸付金ではないものが含まれている場合があります。
例えば、過去の支出が適切に整理されず、貸付金として残っている場合です。
このような場合には、支出の内容や会計処理を確認し、必要に応じて適切な処理を検討する必要があります。
ただし、会計処理を変更すれば銀行融資に有利になるというわけではありません。
銀行が重要視するのは、会社の財務内容が正確に把握されているかどうかです。
銀行融資・資金繰りのメール相談
役員貸付金が原因で銀行融資にお困りではありませんか?
「決算書に役員貸付金が多額に計上されている」「銀行から社長への貸付金を減らすように言われた」「役員貸付金が原因で融資を断られた」といったお悩みはありませんか。
銀行融資では、役員貸付金の金額だけでなく、回収可能性や会社の実態的な財務内容、資金使途などが重要になります。
銀行融資や資金繰りについてお悩みの方は、メール相談をご利用ください。
※融資の承認・実行を保証するものではありません。
社長から会社への借入金(役員借入金)は銀行融資に不利になるのか
ここまでは、会社から社長への貸付金について説明しました。
では、反対に、会社が社長から資金を借りている場合はどうでしょうか。
この場合、会社の貸借対照表には役員借入金などの負債が計上されます。
役員借入金は中小企業では珍しくない
中小企業では、社長が会社の資金繰りを支えるため、個人資金を会社に貸し付けることがあります。
例えば、会社の売上代金の回収が遅れた場合に、社長が個人資金を会社に入金するケースです。
このような役員借入金は、中小企業では珍しいものではありません。
銀行も、役員借入金が存在することだけで、直ちに融資審査を不利にするわけではありません。
銀行は役員借入金の返済予定を確認する
銀行が懸念するのは、融資した資金が社長への借入金返済に流用されることです。
例えば、銀行が運転資金として1,000万円を融資したにもかかわらず、そのうち500万円が社長への借入金返済に使われた場合です。
この場合、事業に必要な運転資金が不足する可能性があります。
そのため、銀行は役員借入金の返済予定や、融資資金の使途を確認します。
役員借入金を実質的な自己資本に近いものとして評価する場合もある
役員借入金は会計上の負債です。
ただし、社長が長期間返済を求めず、会社の経営を支える資金として提供している場合には、銀行が実質的な自己資本に近い性質を持つ資金として参考評価することがあります。
もっとも、すべての役員借入金が自己資本として扱われるわけではありません。
銀行は、返済期限、返済予定、会社の資金繰り、社長の意向などを確認します。
役員貸付金と役員借入金は、銀行の融資審査において異なる性質を持つため、区別して考えることが重要です。
役員貸付金と役員借入金の銀行融資審査上の違い
| 比較項目 | 役員貸付金 | 役員借入金 |
|---|---|---|
| 資金の流れ | 会社から社長へ | 社長から会社へ |
| 貸借対照表 | 資産 | 負債 |
| 銀行の主な懸念 | 回収可能性、融資資金の流用 | 社長への返済による資金流出 |
| 財務評価への影響 | 回収不能なら実質純資産が減少する場合がある | 条件によっては安定的な資金として参考評価される場合がある |
| 主な対策 | 返済・残高削減・発生防止 | 返済方針の明確化・資金使途の説明 |
このように、役員貸付金と役員借入金では、銀行が確認する内容が異なります。
役員貸付金では、会社から社長への資金流出と貸付金の回収可能性が重要です。
一方、役員借入金では、社長が会社に提供している資金の安定性と、今後の返済予定が重要になります。
役員貸付金がある会社が銀行融資を申し込む際の必要資料
役員貸付金がある会社が銀行融資を申し込む場合には、貸付金の実態や返済計画を説明できる資料を準備することが重要です。
| 資料 | 銀行が確認する内容 |
|---|---|
| 決算書・試算表 | 役員貸付金の残高、財務内容 |
| 役員貸付金の明細 | 貸付先、発生時期、発生原因 |
| 貸付契約書 | 貸付条件、返済期限、利息 |
| 返済計画表 | 今後の返済予定 |
| 返済実績が分かる資料 | 実際に返済が行われているか |
| 資金繰り表 | 融資後の資金繰りと返済能力 |
必要な資料は、銀行や融資内容によって異なります。
役員貸付金が多額に存在する場合には、融資を申し込む前に、残高の内容や返済方針を整理しておくことをおすすめします。
役員貸付金と銀行融資に関するよくある質問
Q1. 役員貸付金があると銀行融資は必ず断られますか?
役員貸付金があるだけで、銀行融資が必ず断られるわけではありません。
銀行は、貸付金の金額や回収可能性、会社の財務内容、資金使途、返済能力などを確認して判断します。
Q2. 役員貸付金が多いと銀行融資に不利になりますか?
役員貸付金が多額に存在する場合には、銀行融資の審査で不利になる可能性があります。
特に、返済の見込みがない貸付金や、会社の財務規模に比べて多額の貸付金は、銀行が慎重に確認する対象となります。
Q3. 役員貸付金は銀行から資産として認められませんか?
役員貸付金がすべて資産として認められないわけではありません。
社長に返済能力があり、貸付金を回収できる見込みがある場合には、銀行が資産価値を評価できることがあります。
一方、回収不能と判断される場合には、財務分析上、資産価値を減額される可能性があります。
Q4. 役員貸付金が原因で債務超過になることはありますか?
決算書上は資産超過でも、回収不能と判断される役員貸付金を資産から控除すると、実質的に債務超過と評価される場合があります。
その場合には、銀行融資の審査が厳しくなる可能性があります。
Q5. 役員貸付金を返済すれば銀行融資を受けやすくなりますか?
役員貸付金の残高が減少し、会社の資金管理が改善されれば、銀行の評価が改善する可能性があります。
ただし、融資の可否は会社の業績や財務内容、返済能力などを含めて総合的に判断されます。
Q6. 役員貸付金と役員借入金を相殺してもよいですか?
会社と社長の間に貸付金と借入金の両方が存在する場合、相殺を検討することがあります。
ただし、債権債務の内容や当事者、相殺の要件、会計・税務上の取扱いなどを確認する必要があります。
安易に帳簿上の相殺処理を行うのではなく、税理士などの専門家に相談してください。
Q7. 社長から会社への借入金があると融資に不利になりますか?
役員借入金があるだけで、銀行融資に不利になるとは限りません。
中小企業では、社長が会社の資金繰りを支えるために資金を貸し付けることがあります。
銀行は、役員借入金の返済予定や会社の資金繰りなどを確認します。
Q8. 銀行から役員貸付金を減らすように言われた場合はどうすればよいですか?
まず、役員貸付金が発生した原因と現在の残高を確認してください。
そのうえで、社長から会社への返済計画を作成し、新たな役員貸付金が発生しないように資金管理を見直すことが重要です。
社長への貸付金が原因で銀行融資が通らない理由|まとめ
社長への貸付金(役員貸付金)は、銀行融資の審査において重要な確認項目の1つです。
特に、役員貸付金が多額に存在する場合や、返済の見込みがない場合には、銀行融資の審査が厳しくなる可能性があります。
銀行が役員貸付金を問題視するのは、貸付金の回収可能性だけでなく、融資した資金が社長個人に流用される懸念があるためです。
この記事の重要ポイント
- 役員貸付金があるだけで銀行融資が必ず断られるわけではない
- 役員貸付金が多額に存在する場合には融資審査に不利になる可能性がある
- 銀行は役員貸付金の回収可能性を確認する
- 回収不能の役員貸付金は財務分析上、資産価値を減額される場合がある
- 役員貸付金を控除すると実質債務超過になる場合がある
- 銀行は融資資金が社長個人に流用されることを懸念する
- 役員貸付金の返済計画と残高削減が重要
- 会社と社長個人の資金管理を明確に分ける必要がある
- 役員借入金は役員貸付金とは異なる性質を持つ
- 役員貸付金の解消方法は会計・税務上の取扱いを確認する
役員貸付金が原因で銀行融資が難しくなっている場合には、貸付金の実態を確認し、回収可能性や返済計画を銀行に説明することが重要です。
また、役員貸付金が繰り返し発生しないように、会社と社長個人の資金管理を見直すことも必要です。
銀行融資を受けやすい財務体質を作るためには、決算書上の数字だけでなく、会社の資金がどのように使われているかを適切に管理することが大切です。
関連記事
銀行の融資審査は何を根拠に判断されるのか
銀行が融資の可否を判断する際に、決算内容や資金使途、返済能力などをどのように確認するのかを解説しています。
借入余力とは?銀行が追加融資を判断するポイント
銀行が追加融資を検討する際に確認する返済能力や借入余力について解説しています。
資金繰りが苦しい場合は早めに銀行へ相談する
資金繰りが悪化した場合に、銀行へ早めに相談する重要性や準備すべき内容を解説しています。
銀行融資・資金繰りのメール相談
役員貸付金・銀行融資・資金繰りでお困りではありませんか?
「社長への貸付金が多額にある」「銀行から役員貸付金の解消を求められている」「役員貸付金が原因で融資を断られた」といったお悩みはありませんか。
銀行融資では、役員貸付金の回収可能性や実態的な財務内容、資金使途、返済能力などを整理し、銀行に説明することが重要です。
銀行融資や資金繰り、銀行との融資交渉についてお悩みの方は、メール相談をご利用ください。
※融資の承認・実行を保証するものではありません。