手形貸付(てがたかしつけ)とは、銀行融資の形態の一つで、従来は借入人が銀行に約束手形を差し入れる方法によって行われてきた融資です。銀行の融資実務では「手貸(てがし)」とも呼ばれます。
手形貸付は、運転資金など比較的短期の資金調達に利用されてきました。一方、銀行融資には「証書貸付」という形態もあり、両者は契約書類や返済方法などに違いがあります。
特に手形貸付を利用する経営者が理解しておきたいのは、返済期日が到来したときに必ず借換えできるとは限らないという点です。
この記事では、手形貸付の仕組み、証書貸付との違い、金利・返済方法、借換えや更新時の審査、返済できない場合の注意点まで、銀行融資の実務に沿ってわかりやすく説明します。
この記事のポイント
- 手形貸付は、短期運転資金などに利用されてきた融資形態
- 証書貸付との違いは、主に契約書類や一般的な返済方法
- 手形貸付では期日一括返済が代表的
- 返済期日の借換え・更新には銀行の審査がある
- 2026年現在、紙の手形の取扱いは銀行ごとに確認が必要
なお、2026年現在、紙の手形・小切手の電子化が進んでおり、銀行によって手形貸付の取扱方法が異なります。従来型の紙の約束手形を利用できるか、どのような契約書類に変更されるかは、取引銀行に確認してください。
手形貸付とは?銀行融資における基本的な仕組み
手形貸付とは、従来、融資を受ける会社や個人事業主が銀行に約束手形を差し入れ、その手形を融資債権の証拠となる書類として利用する融資形態です。
銀行融資にはさまざまな形態がありますが、代表的なものとして手形貸付と証書貸付があります。
証書貸付では金銭消費貸借契約書などを用いるのに対し、従来型の手形貸付では約束手形を中心とした書類によって融資条件を定めます。
ただし、手形貸付は単に約束手形を差し入れれば融資が受けられる仕組みではありません。
銀行は、借入人の業績、財務内容、資金使途、返済能力などを審査したうえで、融資の可否や条件を判断します。
手形貸付は「手貸」とも呼ばれる
銀行員が使う「手貸」という言葉は、手形貸付を略したものです。
例えば、銀行内で「今回の運転資金は手貸で対応する」といった表現が使われることがあります。
また、手形貸付と対比して、証書貸付を「証貸(しょうがし)」と呼ぶこともあります。
銀行員との会話で「手貸」「証貸」という言葉が出てきた場合には、それぞれ手形貸付と証書貸付を意味すると理解しておけばよいでしょう。
手形貸付では約束手形を差し入れる
従来の手形貸付では、融資を受ける会社などが銀行に約束手形を差し入れます。
この約束手形は、売上代金として販売先から受け取った受取手形ではありません。借入人自身が銀行に対して振り出す約束手形です。
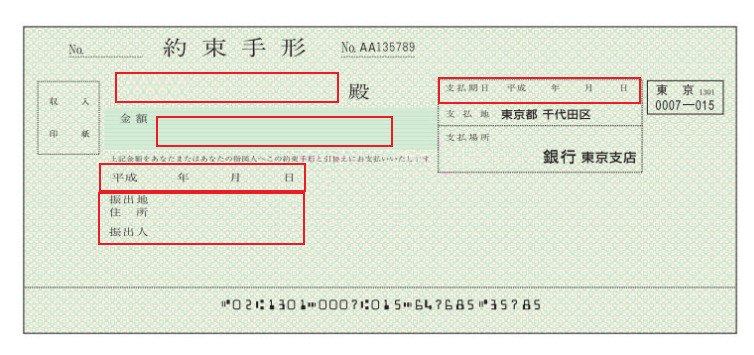
上の画像は約束手形のひな型です。
従来の手形貸付では、主に次の事項を記載します。
- 受取人:融資を行う銀行
- 金額:融資金額
- 振出日:通常は融資実行日
- 振出人:融資を受ける会社や個人事業主
- 支払期日:融資の返済期日
このように、約束手形を融資契約に利用することが、従来型の手形貸付の特徴です。
ただし、現在は紙の手形の取扱縮小が進んでいるため、実際に使用する契約書類や手続きは銀行によって異なります。
手形貸付と手形割引は異なる
手形貸付と混同されやすいものに「手形割引」があります。
手形割引は、企業が取引先から受け取った受取手形について、支払期日前に銀行で資金化する取引です。
これに対して、従来型の手形貸付は、借入人自身が銀行に約束手形を差し入れて資金を借り入れるものです。
| 比較項目 | 手形貸付 | 手形割引 |
|---|---|---|
| 手形の性質 | 借入人が銀行に振り出す約束手形 | 取引先から受け取った受取手形 |
| 資金調達の仕組み | 銀行から資金を借り入れる | 受取手形を期日前に資金化する |
| 銀行が確認する主な事項 | 借入人の返済能力、資金使途など | 手形の信用力、振出人の支払能力など |
※手形割引でも、取引条件や手形の不払い時の責任などについて確認が必要です。
手形貸付と証書貸付の違い
手形貸付と証書貸付は、いずれも銀行から資金を借り入れる方法ですが、主に契約書類、融資期間、返済方法などに違いがあります。
| 比較項目 | 手形貸付 | 証書貸付 |
|---|---|---|
| 主な契約書類 | 従来は約束手形と申込書など | 金銭消費貸借契約書など |
| 主な資金使途 | 短期運転資金など | 運転資金・設備資金など |
| 融資期間 | 比較的短期が中心 | 短期から長期まで幅広い |
| 返済方法 | 期日一括返済など | 分割返済や期日一括返済など |
| 期日到来時 | 返済または借換えなどを検討 | 契約に従って返済 |
※上記は一般的な傾向です。手形貸付でも分割返済が設定される場合があり、証書貸付でも短期融資や期日一括返済が利用されます。また、紙の手形の取扱変更に伴い、銀行によって契約書類が異なる場合があります。
短期運転資金では手形貸付が利用されてきた
手形貸付は、仕入代金や外注費、人件費など、事業活動に必要な運転資金の調達に利用されてきました。
例えば、売上代金の回収までに数か月かかる会社では、その間の支払いに必要な資金を短期融資で調達することがあります。
一方、設備投資など、長期間にわたって返済する資金については、証書貸付が利用されることが一般的です。
もっとも、どの融資形態を採用するかは、資金使途、融資期間、返済原資、銀行の取扱方針などによって決まります。
手形貸付と証書貸付のどちらを選ぶべきか
融資形態を考える際には、資金の使い道と返済原資を合わせることが重要です。
例えば、数か月後に売掛金が回収され、その資金で借入金を返済できる場合には、短期の期日一括返済が適していることがあります。
一方、設備投資のように、投資効果が長期間にわたって生じる場合には、返済期間を長く設定した分割返済が適していることがあります。
手形貸付だから有利、証書貸付だから不利ということではなく、資金使途と返済方法が合っているかが重要です。
手形貸付の金利・利息計算と返済方法
手形貸付も銀行融資ですから、融資金額、金利、返済期日、返済方法などの条件を定めます。
金利や返済条件は別の書類で定めることがある
従来の約束手形には、金額や支払期日などは記載されますが、銀行融資に関するすべての条件が記載されるわけではありません。
そのため、手形貸付申込書やその他の契約書類などによって、金利、利息の支払方法、返済条件などを定めることがあります。
具体的な書類の名称や契約方法は銀行によって異なります。
手形貸付の利息はどのように計算する?
手形貸付の利息は、一般的に借入金額、適用金利、借入日数などをもとに計算します。
基本的な考え方は次のとおりです。
利息計算の基本式
借入金額 × 年利率 × 借入日数 ÷ 365日
例えば、次の条件で借り入れた場合を考えます。
- 借入金額:1,000万円
- 年利率:2.0%
- 借入日数:180日
この場合の利息は、次のようになります。
1,000万円 × 2.0% × 180日 ÷ 365日 = 約98,630円
※上記は365日を基準とした単純計算例です。実際の利息は、契約上の日数計算方法、借入日・返済日の取扱い、利息の支払時期などによって異なります。
また、銀行や契約によっては、利息を融資実行時に支払う方法や、一定期間ごとに支払う方法などがあります。
借入時には、金利だけでなく、利息の支払時期や手数料なども確認しておきましょう。
返済方法は期日一括返済が代表的
手形貸付では、融資の最終期日に元金をまとめて返済する「期日一括返済」が代表的な返済方法です。
例えば、銀行から1,000万円を6か月間借り入れ、6か月後に元金1,000万円を返済する方法です。
ただし、利息の支払時期や計算方法は契約によって異なります。また、手形貸付であっても分割返済とする場合があります。
借入時には、元金の返済期日だけでなく、利息の支払時期も確認しておきましょう。
期日一括返済では返済原資の確認が重要
期日一括返済は、毎月元金を返済する必要がない一方で、返済期日にまとまった資金が必要になる方法です。
例えば、売掛金の回収資金を返済原資とする場合には、売掛金が予定どおり回収されるかどうかが重要になります。
返済期日に十分な資金を確保できない場合には、借換えなどの対応を銀行に相談する必要があります。
手形貸付の更新・借換えは必ず認められる?
手形貸付を利用する会社にとって、特に重要なのが返済期日の対応です。
短期運転資金の融資では、期日到来時に借換えを行うことがあります。
例えば、6か月後に返済期日が到来する1,000万円の手形貸付について、銀行が新たな融資を実行し、その資金で既存の融資を返済する方法です。
このような対応は、銀行の融資実務では「書替え」や「借換え」などと呼ばれることがあります。
ただし、一度手形貸付を受けたからといって、次回の借換えが必ず認められるわけではありません。
銀行が借換え時に確認するポイント
銀行は借換えを検討する際、主に次のような点を確認します。
- 直近の売上高や利益の状況
- 資金繰りの状況
- 既存融資の返済状況
- 短期運転資金として融資を継続する必要性
- 今後の返済原資と事業の見通し
特に業績が悪化している場合や、資金繰りに余裕がなくなっている場合には、従来と同じ条件で借換えできるとは限りません。
返済期日が近づいてから慌てて相談するのではなく、余裕を持って銀行と協議することが大切です。
正常運転資金の借換えと赤字補填の借換えは異なる
銀行が短期運転資金の借換えを検討する際には、なぜ借入金を継続する必要があるのかを確認します。
例えば、売掛金や棚卸資産の保有によって継続的に必要となる運転資金を融資している場合には、事業の実態に応じて借換えを検討することがあります。
一方、赤字によって資金が減少し、借入金を返済できないために借換えを希望する場合には、銀行の見方は異なります。
その場合には、赤字の原因や今後の業績改善、資金繰りの見通しを詳しく確認する必要があります。
同じ手形貸付の借換えでも、借入金が必要となっている理由によって審査の判断材料は異なります。
手形貸付の借換えで準備したい資料
| 資料 | 銀行が確認する内容 |
|---|---|
| 直近の決算書 | 業績・財務内容の推移 |
| 直近の試算表 | 足元の売上・利益の状況 |
| 資金繰り表 | 返済期日前後の資金の動き |
| 借入金返済予定表 | 他の借入金を含む返済負担 |
| 売掛金・棚卸資産の資料 | 運転資金の必要性 |
| 業績改善計画 | 業績悪化時の改善見通し |
銀行によって必要な資料は異なりますが、少なくとも返済期日の資金繰りと、借換えが必要な理由は説明できるようにしておきましょう。
手形貸付の審査では何を見られる?
手形貸付だからといって、証書貸付より必ず審査が簡単になるわけではありません。
銀行は融資形態にかかわらず、会社の業績、財務内容、資金使途、返済能力などを確認します。
短期運転資金の手形貸付では、特に次の点が重要です。
- 必要な運転資金の金額に合理性があるか
- 売掛金や棚卸資産などの状況と融資金額が見合っているか
- 期日到来時にどのように返済する予定か
- 借換えが必要な場合、その理由を説明できるか
- 資金繰り表などで今後の資金の動きを確認できるか
銀行に融資を相談する際には、「いくら必要か」だけでなく、「なぜ必要か」「どのように返済するか」を説明できるようにしておきましょう。
運転資金の金額と融資額が見合っているか
銀行が短期運転資金を審査する際には、会社の売掛金、受取手形、棚卸資産、買掛金などの状況を確認することがあります。
例えば、売掛金や棚卸資産が増加している会社では、売上代金の回収までに必要となる運転資金も増える場合があります。
一方、必要な運転資金に比べて希望する融資金額が大きい場合には、その理由を確認されることがあります。
銀行は、借入金額と実際の資金需要に合理性があるかを確認しているのです。
手形貸付だから審査が甘いわけではない
手形貸付は比較的短期の融資であるため、経営者の中には「長期の証書貸付より借りやすいのではないか」と考える方もいるかもしれません。
しかし、銀行は短期融資でも回収可能性を確認します。
返済期日が短いからといって、返済原資が不明確な融資を簡単に実行できるわけではありません。
むしろ、期日一括返済の場合には、返済期日に必要な資金を確保できるかどうかが重要になります。
手形貸付では連帯保証人が必要?
手形貸付でも、銀行が経営者保証などを検討する場合があります。
従来の手形貸付では、約束手形への保証の記載や、別途保証契約書などを用いる方法がありました。
ただし、現在は経営者保証に依存しない融資を進める取組みが行われており、手形貸付だから必ず連帯保証人が必要になるわけではありません。
保証人の要否は、会社の財務内容、経営者と会社の資産・経理の分離状況、銀行の審査方針などによって異なります。
経営者保証を求められた場合には、その必要性や理由について銀行に説明を求めることも重要です。
手形貸付の保証人と手形保証の違いにも注意
従来の紙の約束手形では、手形上の保証と、融資契約に基づく連帯保証を区別して考える必要があります。
どのような保証責任を負うかは、署名する書類や契約内容によって異なります。
経営者が保証を求められた場合には、保証の範囲や責任について、契約前に十分確認しましょう。
手形貸付を返済できない場合はどうなる?
手形貸付の返済期日に元金を返済できない場合、銀行との融資契約に基づく返済遅延などの問題が生じます。
銀行から返済を求められるほか、契約条件によっては遅延損害金や期限の利益に関する問題が発生する場合があります。
ここで注意したいのが、手形貸付の返済遅延と、手形交換制度における不渡りの関係です。
返済遅延が必ず手形の不渡りになるわけではない
従来の手形貸付では、銀行に差し入れた約束手形について、手形としての支払請求や決済手続きが問題になる場合がありました。
しかし、融資の返済が遅れたからといって、必ず手形交換制度上の不渡り処分を受けるというわけではありません。
実際の取扱いは、約束手形の決済方法、銀行の対応、契約内容などによって異なります。
また、手形・小切手の電子化が進んでいるため、従来の紙の手形を前提とした説明がそのまま当てはまらない場合もあります。
返済できない見通しになった場合には、返済期日の前に取引銀行へ相談することが重要です。
返済できない見通しの場合の対応
手形貸付の返済が難しくなった場合には、まず資金繰り表を作成し、いつ、いくら不足するのかを明確にしましょう。
そのうえで、次の内容を整理して銀行に説明します。
- 返済資金が不足する原因
- 現在の預金残高と今後の入出金予定
- 売掛金などの回収予定
- 業績の現状と改善見通し
- 借換えや返済条件の見直しが必要な理由
銀行が借換えや返済条件の見直しに応じるかどうかは、個別の審査や協議によります。
ただし、返済期日を過ぎてから相談するよりも、早い段階で状況を説明する方が、対応方法を検討する時間を確保できます。
2026年現在の手形貸付と紙の手形の電子化
銀行業界では、紙の手形・小切手の利用を減らし、電子的な決済手段へ移行する取組みが進んでいます。
全国銀行協会は、2027年3月31日をもって電子交換所における手形・小切手の交換を廃止することを明確にしています。
ただし、これは2027年4月1日以降、すべての手形が直ちに法律上使用できなくなるという意味ではありません。
電子交換所を介さない決済が必要になるため、各金融機関の判断によって取扱いが変更される可能性があります。
銀行によっては2026年9月30日が最終振出期限
全国銀行協会の公表資料によると、金融機関によっては紙の手形・小切手の最終振出期限を設定しています。
期限を公表している金融機関の多くは2026年9月30日を最終振出期限としており、該当する金融機関では、2026年10月1日以降に振り出された手形・小切手について、原則として当座勘定からの支払いができない取扱いとなっています。
ただし、最終振出期限や例外的な取扱いは金融機関によって異なります。
従来の紙の手形を利用している会社は、取引銀行の案内を確認する必要があります。
紙の手形の交換廃止で手形貸付はなくなる?
紙の手形・小切手の交換廃止と、銀行が短期運転資金を融資することは別の問題です。
紙の約束手形を利用する従来型の手形貸付については、銀行によって取扱いが変更される可能性があります。
一方、会社が短期運転資金を必要とすること自体は変わりません。
そのため、銀行がどのような融資形態や契約方法で短期資金に対応するかが重要になります。
なお、手形・小切手の電子化で利用される「でんさい」は、主に企業間取引の決済などで利用する電子記録債権の仕組みです。従来の手形貸付が一律にでんさいへ置き換わるという意味ではありません。
現在、手形貸付を利用している会社が確認したいこと
- 従来の紙の約束手形を使う契約が継続できるか
- 次回の借換え時に契約方法が変更されるか
- 返済方法や金利などの条件に変更があるか
- 返済期日が2027年4月以降の場合、どのように対応するか
参考:全国銀行協会「電子交換所の交換廃止時期の決定および手形・小切手交換廃止時期の明確化について」
手形貸付についてよくある質問
手形貸付と証書貸付はどちらが有利ですか?
一概には判断できません。融資期間、返済方法、金利、銀行の取扱方針などによって適した融資形態は異なります。短期運転資金か、長期間で返済する資金かを踏まえて検討することが大切です。
手形貸付は毎月返済するのですか?
期日一括返済が代表的ですが、分割返済の場合もあります。実際の返済方法は融資契約で確認してください。
手形貸付は必ず更新できますか?
必ず更新できるわけではありません。銀行は借換え時にも業績、財務内容、資金繰り、返済能力などを確認します。
手形貸付の金利は証書貸付より低いですか?
手形貸付だから必ず金利が低いわけではありません。銀行は融資期間、企業の信用状況、担保・保証、取引条件などを踏まえて金利を判断します。
手形貸付には連帯保証人が必要ですか?
必ず必要というわけではありません。保証人の要否は銀行の審査や契約条件によって異なります。
手形貸付の返済が遅れると必ず不渡りになりますか?
必ず不渡りになるわけではありません。融資契約上の返済遅延と、手形交換制度における不渡りの取扱いは区別する必要があります。具体的な影響は契約内容や決済方法によって異なります。
2027年4月以降は手形貸付を利用できなくなりますか?
2027年3月31日に廃止されるのは、電子交換所における紙の手形・小切手の交換です。
銀行が短期運転資金を融資すること自体が一律に禁止されるわけではありません。ただし、従来型の紙の約束手形を利用した手形貸付の取扱いは、取引銀行に確認する必要があります。
まとめ|手形貸付は返済期日と借換えの審査が重要
手形貸付は、銀行が短期運転資金などを融資する際に利用してきた代表的な融資形態の一つです。
証書貸付との主な違いは、従来使用されてきた契約書類や、一般的な融資期間・返済方法などにあります。
特に経営者が注意したいのは、次の点です。
手形貸付の重要ポイント
- 手形貸付は短期運転資金などに利用されてきた融資形態
- 期日一括返済では返済期日にまとまった資金が必要
- 借換えや更新が必ず認められるわけではない
- 借換え時には業績や資金繰り、運転資金の必要性が確認される
- 返済が難しい場合には早めに銀行へ相談する
- 紙の手形の取扱変更について取引銀行に確認する
特に、手形貸付を継続的な運転資金として利用している会社では、借換えが認められることを前提に資金繰りを考えないよう注意が必要です。
返済期日が近づいている場合や、借換えに不安がある場合には、早めに資金繰りを整理して銀行へ相談しましょう。
関連記事
手形貸付や銀行融資の返済方法については、次の記事も参考にしてください。
手形貸付の利息計算方法
手形貸付の金利と利息計算について、具体的な計算方法を確認したい方はこちらをご覧ください。
手形貸付の折り返し融資
手形貸付の返済期日に借換えを行う場合の考え方について解説しています。
手形貸付から証書貸付への切り替え
短期の手形貸付を証書貸付へ変更する場合の考え方について解説しています。
手形貸付の借換えや返済でお悩みの経営者の方へ
手形貸付の返済期日が近づいている、借換えを銀行に相談したい、資金繰りが厳しくなっているなど、融資に関する悩みを抱える経営者の方もいらっしゃると思います。
銀行にどのような資料を提出し、どのように説明すればよいか整理したい方は、メール相談をご利用ください。
銀行融資・資金繰りのメール相談
手形貸付の借換えや返済、銀行への相談方法、資金繰りに関するご相談を受け付けています。
※融資の可否を保証するものではありません。
※現在はメールによるご相談を受け付けています。