「取引銀行に融資の相談をしているが、なかなか良い返事をもらえない」
「業績が悪化して資金繰りが苦しい。どの銀行に融資を相談すればよいのだろうか」
このような悩みを持つ中小企業の経営者は少なくありません。
資金繰りに困ったときには、まずメインバンクに相談することが一般的です。しかし、メインバンク以外にも有力な相談先があります。
それは、預金や売上入金、振込など、融資以外の取引実績がある銀行です。
銀行では、このような取引状況を「取引振り」と呼ぶことがあります。
銀行にとって取引振りは、企業との関係や取引採算を考えるうえで重要な要素です。
そのため、業績が悪化して融資が難しくなった場合でも、取引振りのある銀行では、会社の状況を詳しく確認し、支援の可能性を検討することがあります。
ただし、取引振りがあるからといって、必ず融資を受けられるわけではありません。
銀行融資の基本は、あくまで返済能力の審査です。
今回は、銀行の法人融資業務に長年携わってきた立場から、銀行が取引振りを重視する理由、融資審査への影響、資金繰りに困ったときの相談先の選び方について解説します。
銀行融資を断られたら取引振りのある銀行への相談も検討する
銀行から融資を断られた場合、すぐに別の銀行へ申し込めばよいというわけではありません。
まずは融資を断られた理由を整理し、会社の資金繰りや返済能力にどのような問題があるのかを確認する必要があります。
そのうえで、他の銀行への相談を検討する場合には、預金や売上入金、振込などの取引実績がある銀行が候補になります。
融資取引がなくても相談先になる場合がある
例えば、次のような会社を考えてみましょう。
- A銀行:借入金が最も多いメインバンク
- B銀行:借入金は少ないが、売上入金の多くを受け入れている銀行
- C銀行:融資取引はないが、給与振込や仕入代金の支払いに利用している銀行
この会社が資金繰りに困った場合、まずA銀行への相談が考えられます。
しかし、A銀行から追加融資を受けられない場合には、B銀行やC銀行への相談も選択肢になります。
B銀行やC銀行には、融資以外の取引実績があるからです。
銀行によって融資方針や審査判断は異なります。そのため、ある銀行で融資を受けられなかった会社でも、別の銀行が融資を検討する場合があります。
ただし、返済能力に重大な問題がある場合には、どの銀行でも融資が難しくなることがあります。
相談先を増やす前に融資を断られた理由を整理する
融資を断られた理由が業績悪化や返済能力の不足である場合、銀行を変えるだけでは問題が解決しないことがあります。
例えば、赤字が続いており、今後の資金繰りも不明確な会社が、何の改善策も示さず別の銀行に融資を申し込んでも、同じように厳しい判断を受ける可能性があります。
そのため、融資を断られた場合には、次の点を整理しましょう。
- なぜ資金が必要なのか
- 希望する融資金額は適正か
- 業績悪化の原因は何か
- 今後の売上や利益は改善する見込みがあるか
- 新たな借入金をどのように返済するのか
取引振りのある銀行への相談は有力な選択肢ですが、融資を断られた原因を整理し、返済の見通しを説明することが重要です。
銀行融資における「取引振り」とは何か
銀行が使う「取引振り」という言葉の意味を整理しておきましょう。
取引振りとは、銀行と取引先企業との取引状況を指す言葉です。
特に法人営業や融資の実務では、融資以外にどのような取引があるかという意味で使われることがあります。
取引振りに含まれる主な取引
銀行が確認する融資以外の取引には、例えば次のようなものがあります。
- 普通預金や当座預金、定期預金などの預金取引
- 売上代金の入金取引
- 仕入代金や経費などの振込取引
- 従業員の給与振込取引
- 口座振替や各種決済サービスの利用
- 輸出入に伴う外国為替取引
- 経営者や従業員などの個人取引
- 銀行グループのリース会社などとの取引
- 入出金管理や資金管理などのサービス利用
このように、銀行との取引は融資だけではありません。
例えば、融資はA銀行から受けていても、売上代金の入金や給与振込にはB銀行を利用している会社もあります。
この場合、B銀行には融資取引がなくても、融資以外の取引実績があります。
取引振りが多い銀行と借入金が多い銀行は同じとは限らない
会社によっては、借入金が最も多い銀行と、預金や振込などの取引が最も多い銀行が異なる場合があります。
例えば、次のようなケースです。
| 取引内容 | A銀行 | B銀行 |
|---|---|---|
| 借入金残高 | 1億円 | 2,000万円 |
| 売上入金 | 一部 | 大部分 |
| 給与振込 | なし | あり |
| 仕入代金の振込 | 一部 | 大部分 |
※金額と取引内容は説明のための仮定です。
この場合、A銀行は融資取引の面で重要な銀行ですが、B銀行も預金や決済取引の面で重要な取引銀行です。
したがって、融資を相談する銀行を考える際には、借入金残高だけでなく、融資以外の取引状況にも目を向けることが大切です。
銀行がいう取引振りとは、預金・売上入金・振込などを含めた、銀行と会社との幅広い取引関係のことです。
銀行が融資以外の取引振りを重視する3つの理由
銀行にとって融資取引は重要な業務です。
しかし、銀行が取引先企業に期待するのは融資取引だけではありません。
預金や振込、外国為替、各種サービスなども含めた総合的な取引関係を重視しています。
理由1. 融資には貸倒れのリスクがある
銀行が融資を行う場合には、貸したお金が返済されないリスクがあります。
融資先の業績が悪化し、返済が困難になれば、銀行に損失が発生する可能性があります。
そのため、銀行は融資審査や融資後の管理を行い、必要に応じて貸倒れに備えるための引当金なども計上します。
融資による金利収入は銀行の重要な収益源ですが、貸倒れのリスクや管理コストも考慮する必要があります。
理由2. 預金や振込などの取引からも収益が得られる
銀行は融資の金利収入だけでなく、振込手数料や外国為替取引、各種サービスなどからも収益を得ています。
また、預金取引は銀行の資金調達基盤を構成する重要な要素です。
例えば、ある会社が融資取引だけでなく、売上入金、給与振込、仕入代金の支払いなどにも同じ銀行を利用していれば、銀行にとって取引関係は広がります。
銀行は、このような取引先との関係を継続したいと考えることがあります。
理由3. 銀行は総合的な取引採算を確認する
銀行が企業との取引を評価する際には、融資による収益だけでなく、融資以外の取引も含めた採算を確認する場合があります。
例えば、融資金利による収益がそれほど大きくなくても、振込や外国為替などの取引があれば、取引先全体としての収益が増えることがあります。
そのため、銀行の法人営業では、融資取引とあわせて預金や決済などの取引拡大を目指すことがあります。
銀行が取引振りを重視する理由の一つは、融資以外の取引も含めて、取引先との継続的な関係と総合的な採算を確保したいからです。
取引振りがあると銀行融資の審査に有利になるのか
取引振りがある銀行では、融資審査においてプラスに働く場合があります。
ただし、取引振りだけで融資の可否が決まるわけではありません。
銀行融資の審査で最も重要なのは返済能力
銀行融資の審査では、まず融資先が借入金を返済できるかどうかを確認します。
会社の業績や財務内容、資金繰り、借入金の返済負担などを分析し、融資した資金が約束どおり返済される見込みがあるかを判断します。
したがって、預金や振込などの取引が多い会社であっても、返済能力に重大な問題があれば、融資を受けることは難しくなります。
取引関係が銀行の判断材料になる場合がある
銀行は返済能力を中心に審査を行いますが、融資先との取引関係や今後の取引見通しなども考慮する場合があります。
例えば、売上入金や給与振込などを継続的に利用している会社であれば、銀行はその会社との取引関係を維持したいと考えることがあります。
その結果、融資が難しい状況であっても、融資条件の見直しや支援方法について検討する動機になる場合があります。
ただし、取引関係があることと、融資が承認されることは別の問題です。
銀行が会社の資金繰りを把握しやすくなる
銀行が売上入金や仕入代金の支払いに利用されている場合には、その銀行は口座の入出金状況を通じて、会社の資金の動きを把握しやすくなります。
例えば、毎月の売上入金が増加しているのか、減少しているのかを確認する材料になります。
また、給与振込や仕入代金の支払い状況なども、会社の資金繰りを理解するうえで参考になることがあります。
もちろん、口座の入出金状況だけで会社の業績や返済能力を正確に判断できるわけではありません。
それでも、継続的な取引があることで、銀行が会社の事業や資金繰りの実態を理解しやすくなる場合があります。
取引振りが融資審査でプラスに働く場合があるのは、銀行との取引関係だけでなく、会社の事業や資金繰りを銀行が把握しやすくなることも理由の一つです。
銀行融資の審査では何を確認するのか
ここで、銀行融資の審査の基本的な考え方を整理しておきます。
銀行は融資の申し込みを受けると、会社の業績や財務内容、資金使途、返済能力などを確認します。
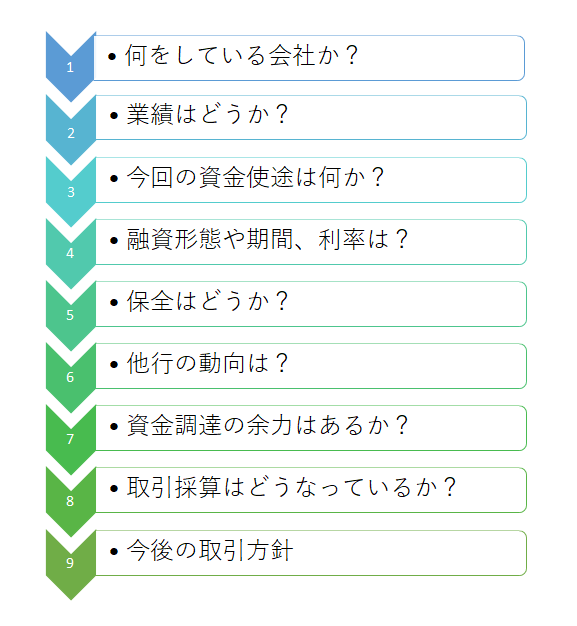
融資審査では、例えば次のような項目が確認されます。
- 融資を受ける目的と資金使途
- 会社の業績と財務内容
- 今後の事業見通し
- 資金繰りと借入金の返済能力
- 既存借入金の返済状況
- 必要に応じた担保や保証などの条件
- 銀行との取引関係や取引採算
これらの項目のうち、融資の可否を判断するうえで中心となるのは返済能力です。
そのうえで、銀行は取引関係や収益性なども含めて総合的に判断する場合があります。
業績が悪化したときに取引振りのある銀行へ相談するメリット
会社の業績が悪化すると、銀行から新たな融資を受けることが難しくなる場合があります。
このようなとき、預金や売上入金などの取引実績がある銀行は、有力な相談先の一つです。
会社の事業内容を理解している可能性がある
長年にわたって売上入金や振込などの取引がある銀行では、会社の事業内容や資金の流れについて、一定の理解がある場合があります。
そのため、業績が悪化した理由や今後の改善見通しを説明する際にも、取引実績が全くない銀行と比べて話を進めやすいことがあります。
ただし、銀行が口座取引を把握していても、会社の事業内容まで十分に理解しているとは限りません。
経営者からの具体的な説明は必要です。
取引関係を継続するために支援を検討する場合がある
銀行にとって、預金や決済などの取引が多い会社は、継続的な取引関係を持つ重要な顧客である場合があります。
そのため、会社の業績が悪化したときにも、今後の事業継続や取引関係を踏まえて、支援の可能性を検討することがあります。
例えば、新規融資だけでなく、既存借入金の返済条件の見直しなどについて相談できる場合があります。
ただし、実際にどのような支援が可能かは、会社の返済能力や銀行の審査判断によって異なります。
取引振りがあっても融資が保証されるわけではない
取引振りがある銀行だからといって、必ず融資を受けられるわけではありません。
例えば、赤字が続き、資金繰りが悪化し、借入金の返済見通しも立っていない場合には、銀行が融資を見送ることがあります。
銀行が取引関係を重視していたとしても、返済能力の問題を無視することはできません。
取引振りがある銀行への相談は有力な選択肢ですが、融資を受けるためには返済能力や今後の資金繰りを説明できることが重要です。
メインバンクと取引振りのある銀行はどちらに相談すべきか
資金繰りに困ったときには、メインバンクに相談することが一般的です。
しかし、メインバンクだけが相談先とは限りません。
まずはメインバンクへの相談を検討する
メインバンクは、一般的に会社の主要な取引銀行であり、融資残高や取引関係などの面で中心的な役割を担っている銀行です。
会社の事業内容や財務状況を把握している場合も多く、資金繰りが厳しくなったときの重要な相談先になります。
ただし、メインバンクであるという理由だけで融資が承認されるわけではありません。
取引振りのある他の銀行にも相談する価値がある
メインバンクから希望する融資を受けられない場合には、預金や売上入金、振込などの取引実績がある他の銀行への相談も検討できます。
例えば、融資残高は少ないものの、売上入金の多くを受け入れている銀行がある場合です。
その銀行にとって、会社は決済取引の面で重要な顧客である可能性があります。
このような銀行であれば、融資について相談する価値があります。
取引実績がない銀行への相談も選択肢になる
取引振りがない銀行でも、会社の業績や財務内容、資金使途などによっては融資を検討する場合があります。
また、地域金融機関や政府系金融機関など、会社の状況に応じた相談先を検討することも考えられます。
したがって、相談先を選ぶ際には、取引振りの有無だけでなく、会社の資金需要や返済能力、銀行の融資方針なども考慮する必要があります。
銀行への相談先を比較するときの考え方
| 相談先 | 主な特徴 | 相談時のポイント |
|---|---|---|
| メインバンク | 融資残高や取引関係が大きく、会社の状況を把握している場合がある | 既存融資を含めた資金繰り全体を説明する |
| 取引振りのある銀行 | 預金や決済などの取引実績がある | 既存の取引内容と融資の必要性を説明する |
| 取引実績が少ない銀行 | 会社との関係を新たに構築する必要がある | 事業内容、業績、資金使途を丁寧に説明する |
| 政府系金融機関など | 利用できる融資制度や審査方針が異なる | 対象要件や資金使途を確認する |
どの相談先が適しているかは、会社の状況や必要な資金の性質によって異なります。
銀行に融資を断られたときの5つの対応
銀行から融資を断られた場合には、次の順序で対応を検討しましょう。
1. 融資を断られた理由を確認する
銀行が融資を断る理由には、例えば次のようなものがあります。
- 赤字や売上減少などによる業績悪化
- 借入金の返済負担が大きい
- 資金使途が不明確である
- 今後の資金繰りの見通しが立っていない
- 銀行の融資方針や融資条件に合わない
銀行が具体的な審査理由をすべて説明するとは限りませんが、可能な範囲で理由を確認し、改善できる点を整理することが重要です。
2. 預金や売上入金の取引がある銀行を確認する
次に、現在取引している銀行の中から、預金や売上入金、振込などの取引実績がある銀行を確認します。
例えば、次のような銀行です。
- 売上代金の入金口座として利用している銀行
- 給与振込を行っている銀行
- 仕入代金などの支払いに利用している銀行
- 長年にわたって預金取引を続けている銀行
- 外国為替などの取引がある銀行
このような銀行は、資金繰りに困ったときの相談先候補になります。
3. 融資を受けた資金の使い道を明確にする
銀行に融資を相談する際には、資金使途を明確にすることが重要です。
例えば、売上増加に伴う運転資金なのか、設備投資のための資金なのか、資金繰りの悪化に対応するための資金なのかを整理します。
銀行は、融資によって会社の資金繰りがどのように改善するのかを確認します。
4. 業績悪化の原因と改善策を説明する
業績が悪化している場合には、なぜ業績が悪化したのかを具体的に説明する必要があります。
さらに、今後どのように改善するのかを説明することも重要です。
例えば、販売先の拡大、経費削減、不採算事業の見直しなどです。
銀行は、改善策の内容だけでなく、実現可能性も確認します。
5. 資金繰り表と返済計画を準備する
資金繰りが厳しい会社が融資を希望する場合には、今後の資金繰り表を作成することが重要です。
資金繰り表には、売上入金や仕入代金、人件費、借入金返済などの予定を記載します。
そのうえで、融資を受けることによって資金繰りがどのように改善し、借入金をどのように返済するのかを説明します。
取引振りのある銀行に相談する場合でも、業績悪化の原因、必要な融資金額、資金使途、返済計画を具体的に説明することが重要です。
取引振りのある銀行に融資を相談するときの説明方法
取引振りのある銀行に相談する際には、単に「長年取引しているので融資してほしい」と伝えるだけでは不十分です。
銀行にとって重要なのは、融資の必要性と返済の見通しです。
取引実績を整理して伝える
まず、その銀行とどのような取引があるかを整理します。
例えば、次のような内容です。
- 売上代金の入金に利用している
- 従業員の給与振込に利用している
- 仕入代金や経費の支払いに利用している
- 長期間にわたって預金取引を継続している
これらは銀行側でも確認できる場合がありますが、経営者から取引内容を整理して伝えることには意味があります。
必要な融資金額と返済の見通しを説明する
次に、必要な融資金額と資金使途を明確にします。
例えば、次のような説明が考えられます。
「当社は御行を売上代金の入金口座と給与振込に利用しています。
現在、主要販売先の受注減少によって一時的に資金繰りが厳しくなっています。
今後3か月の資金繰りを確認したところ、仕入代金などの支払いに必要な運転資金が不足する見込みです。
受注状況や経費削減の取り組みを資料にまとめましたので、必要な融資金額と返済計画についてご相談させてください。」
このように、既存の取引関係に加えて、資金不足の原因や必要な融資金額、返済計画を説明することが重要です。
なお、実際の融資相談では、会社の状況に合わせて説明内容を整理する必要があります。
取引振りを増やせば銀行融資を受けやすくなるのか
銀行との取引関係を深めるために、預金や振込などの取引を増やすことを考える経営者もいるでしょう。
実際に、融資以外の取引が増えることで、銀行との関係が深まる場合があります。
しかし、取引振りを増やしたからといって、必ず融資を受けやすくなるわけではありません。
無理に預金を増やす必要はない
銀行との取引関係を良くするために、無理をして預金残高を増やす必要はありません。
会社にとって重要なのは、事業運営に必要な資金を確保し、資金繰りを安定させることです。
預金を増やすために他の銀行から借り入れるなど、資金繰りに負担をかける行動は慎重に判断する必要があります。
日常の取引を通じて銀行との関係を築く
銀行との取引関係を深めるためには、日常的な預金や振込などの取引を継続することが一つの方法です。
また、決算書や試算表を定期的に提出し、会社の業績や事業の状況を説明することも重要です。
銀行が会社の状況を理解していれば、融資相談の際にも話を進めやすくなる場合があります。
ただし、取引振りは融資審査の一要素であり、返済能力の審査に代わるものではありません。
銀行との取引関係を日頃から管理することが重要
銀行との取引関係は、資金繰りに困ってから急に築けるものではありません。
そのため、経営者は日頃から、どの銀行とどのような取引を行っているのかを把握しておくことが重要です。
銀行別の取引状況を整理する
例えば、次のような項目を銀行別に整理しておくとよいでしょう。
- 借入金残高
- 預金残高
- 売上入金の状況
- 給与振込の状況
- 仕入代金や経費の振込状況
- その他の決済サービスの利用状況
これらを把握しておけば、銀行ごとの取引関係を整理できます。
業績や資金繰りの状況を定期的に説明する
銀行との関係を築くうえでは、預金や振込などの取引だけでなく、会社の状況を継続的に説明することも重要です。
例えば、決算書や試算表を提出し、売上高や利益の変化、今後の事業見通しなどを説明します。
また、資金繰りが悪化する兆候がある場合には、早めに銀行へ相談することが大切です。
銀行との良好な関係を築くためには、取引振りだけでなく、会社の業績や資金繰りについて継続的に情報を共有することが重要です。
取引振りと銀行融資に関するよくある質問
銀行との取引振りとは何ですか?
銀行との取引振りとは、預金や売上入金、振込、外国為替などを含めた銀行との取引状況のことです。
法人融資の実務では、特に融資以外の取引状況を指して使われることがあります。
取引振りが多い銀行なら融資を受けられますか?
取引振りが多いことは、銀行との取引関係を考えるうえでプラスに働く場合があります。
ただし、融資が必ず承認されるわけではありません。
銀行は会社の業績や財務内容、資金繰り、返済能力などを総合的に判断します。
メインバンク以外の銀行にも融資を相談してよいですか?
メインバンク以外の銀行にも融資を相談することは可能です。
特に預金や売上入金、振込などの取引実績がある銀行は、相談先の候補になります。
銀行融資を断られた場合、別の銀行なら融資を受けられますか?
銀行によって融資方針や審査判断が異なるため、別の銀行で融資を受けられる可能性はあります。
ただし、返済能力に重大な問題がある場合には、別の銀行でも融資が難しくなることがあります。
預金残高が多ければ融資審査に有利ですか?
預金残高は会社の資金繰りや財務内容を確認するうえで重要な指標です。
ただし、預金残高が多いという理由だけで融資が承認されるわけではありません。
銀行は預金の状況に加えて、業績や借入金の返済能力なども確認します。
融資取引がない銀行でも融資を相談できますか?
融資取引がない銀行でも、融資を相談することは可能です。
特に預金や決済などの取引実績がある銀行では、会社との取引関係を踏まえて相談に応じる場合があります。
ただし、実際に融資を行うかどうかは審査によって判断されます。
銀行融資に困ったら取引振りのある銀行へ相談することのまとめ
銀行から融資を受けられず、資金繰りに困っている場合には、メインバンクだけでなく、取引振りがある銀行への相談も検討する価値があります。
銀行が取引振りを重視するのは、預金や振込などの取引が、銀行との継続的な関係や取引採算に関係しているためです。
今回のポイントをまとめると、次のとおりです。
- 取引振りとは預金や売上入金、振込などを含めた銀行との取引状況のこと
- 銀行は融資だけでなく、融資以外の取引も含めた関係を重視する場合がある
- 取引振りがあることで、銀行が会社の資金繰りを把握しやすくなる場合がある
- 取引振りがある銀行は、業績悪化時の有力な相談先の一つになる
- ただし、取引振りがあるからといって融資が保証されるわけではない
- 銀行融資の審査では、事業から生み出す資金による返済能力が重要
- 融資を相談する際には、資金使途や業績改善策、返済計画を具体的に説明する
銀行員として申し上げたいのは、銀行との取引関係は、資金繰りに困ってから急に築けるものではないということです。
日頃から預金や決済などの取引を行い、会社の事業内容や業績について銀行に理解してもらうことが、将来の融資相談につながる場合があります。
そして、実際に資金繰りが厳しくなったときには、メインバンクに加えて、取引振りのある銀行にも相談することを検討しましょう。
銀行融資に困ったときには、取引実績のある銀行への相談も有力な選択肢です。ただし、融資を受けるためには、取引関係に加えて返済能力と今後の資金繰りを具体的に説明することが重要です。
関連記事
銀行融資の審査や銀行との取引関係、資金繰りの相談について、次の記事でも解説しています。
銀行が取引状況を重視する理由
銀行が融資先との取引状況をどのように確認し、融資審査でどう考えるのかを解説しています。
銀行融資の審査で確認される項目
銀行が融資審査で重視する項目や、返済能力をどのように確認するのかを解説しています。
資金繰りが苦しいときの銀行相談
資金繰りが悪化した場合、銀行にいつ、どのような内容を相談すればよいのかを解説しています。
銀行融資・資金繰りのメール相談
「メインバンクから融資を断られた」「取引振りのある銀行に融資を相談したいが、どのように説明すればよいか分からない」「資金繰りが苦しく、どの銀行に相談すればよいか悩んでいる」といった経営者の方もいるでしょう。
銀行融資では、会社の業績や返済能力に加えて、銀行との取引関係を踏まえて相談先を考えることも重要です。
銀行融資や資金繰りについてお悩みの方は、メール相談をご利用ください。
銀行融資・資金繰りのメール相談
銀行融資の審査、メインバンク以外への融資相談、借入金の返済負担、資金繰りの改善、銀行への説明方法について、ご相談を受け付けています。
※融資の承認・実行を保証するものではありません。