「手形割引とはどのような仕組みなのか」
「手形割引をすると、支払期日より前に現金を受け取れるのか」
「手形割引は銀行からの借入と何が違うのか」
取引先から約束手形を受け取った中小企業の経営者や経理担当者の方には、このような疑問があると思います。
手形割引とは、受け取った約束手形を支払期日より前に銀行などに買い取ってもらい、資金化する方法です。
手形割引を利用すると、支払期日まで待たずに資金を確保できるため、仕入代金や人件費などの運転資金に活用できます。
ただし、手形割引には銀行の審査があり、割引料も発生します。また、割引した手形が不渡りになった場合には、銀行から買戻しを求められることがあります。
この記事では、長年にわたり銀行の法人融資・融資審査に携わってきた経験を踏まえ、手形割引の仕組み、具体例、割引料の計算方法、銀行の審査、不渡り時のリスクについて、わかりやすく説明します。
手形割引とは?簡単に説明すると
手形割引とは、取引先から受け取った約束手形を、支払期日前に銀行などへ売却して現金化することです。
例えば、取引先に商品を100万円で販売し、その代金を約束手形で受け取ったとします。
約束手形の支払期日が3か月後であれば、通常、その手形代金を現金として回収できるのは3か月後です。
しかし、会社には仕入代金や従業員の給与など、毎月さまざまな支払いがあります。
3か月後まで代金の回収を待っていると、手元資金が不足することもあるでしょう。
そこで利用されるのが手形割引です。
銀行に約束手形を割り引いてもらうことで、支払期日前に資金を受け取ることができます。
手形割引のポイント
3か月後に現金化する約束手形を、銀行に割引料を支払うことで、今すぐ使える資金に変える仕組みです。
手形割引の仕組みを約束手形の具体例で解説
手形割引の仕組みを理解するために、まず約束手形について説明します。
約束手形とは
約束手形とは、手形に記載された金額を、定められた支払期日に支払うことを約束する有価証券です。
次の画像は、約束手形のひな型です。
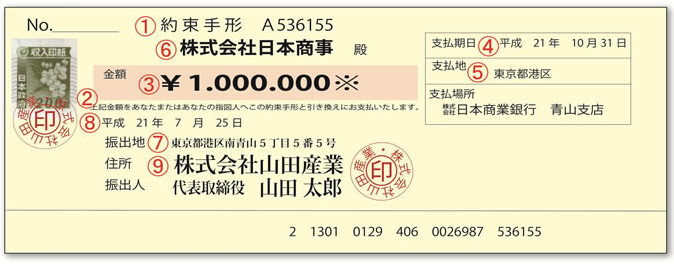
※画像は従来の紙の約束手形の説明用見本です。記載されている日付は過去のものであり、現在の取引例ではありません。
例えば、株式会社日本商事が株式会社山田産業に商品を100万円で販売し、その代金として約束手形を受け取ったとします。
この場合、手形を振り出した山田産業は、手形に記載された支払期日に100万円を支払う義務を負います。
一方、日本商事は約束手形を受け取っていても、その時点で100万円の現金を受け取ったわけではありません。
支払期日まで待って、手形代金を回収する必要があります。
手形割引を利用すると支払期日前に現金化できる
日本商事が3か月後に支払期日を迎える100万円の約束手形を受け取ったとします。
しかし、日本商事には今月末に仕入代金や給与の支払いがあります。
手形の支払期日まで待てない場合、日本商事は取引銀行に手形割引を相談します。
銀行が審査のうえで手形割引を認めれば、手形額面から割引料などを差し引いた金額を日本商事に支払います。
これにより、日本商事は支払期日前に資金を確保できます。
手形割引の流れ
- 日本商事が山田産業に商品を販売する
- 山田産業が販売代金100万円の約束手形を振り出す
- 日本商事が約束手形を受け取る
- 日本商事が銀行に手形割引を申し込む
- 銀行が手形や取引内容などを審査する
- 銀行が割引料などを差し引いた金額を日本商事に支払う
- 支払期日に銀行が手形代金を回収する
手形割引の大きなメリットは、売上代金の回収を待たずに、仕入代金や人件費などの支払いに使える資金を確保できることです。
手形割引の割引料はいくら?計算方法と具体例
手形割引では、手形の額面金額をそのまま受け取れるわけではありません。
銀行が定める割引率と支払期日までの日数に応じて、割引料が差し引かれます。
手形割引料の基本的な計算式
一般的な概算方法は次のとおりです。
手形割引料の計算式
手形割引料 = 手形額面金額 × 年間割引率 × 割引日数 ÷ 365日
※実際の割引料は、金融機関が定める日数計算方法や手数料などによって異なる場合があります。
手形額面100万円・割引率年3%・90日間の計算例
次の条件で手形割引を利用するとします。
- 手形額面金額:100万円
- 年間割引率:3%
- 割引日数:90日
割引料は次のようになります。
100万円 × 3% × 90日 ÷ 365日 = 約7,397円
したがって、割引料だけを差し引いた受取金額は次のとおりです。
100万円 − 約7,397円 = 約99万2,603円
つまり、3か月後に100万円を受け取る予定だった手形を、約7,397円の割引料を負担することで、支払期日前に資金化できる計算です。
ただし、実際には別途手数料などが発生する場合があります。
割引率はどのように決まるのか
手形割引の割引率は、金融機関や取引条件によって異なります。
銀行は一般に、次のような点を踏まえて割引条件を判断します。
- 手形を持ち込む会社の信用力
- 手形を振り出した会社の信用力
- 支払期日までの日数
- 銀行との取引状況
- 市場金利や銀行の融資方針
手形割引の割引率は、すべての会社に一律に適用されるものではありません。
実際の割引料や受取金額は、利用する銀行に確認してください。
手形割引は銀行融資なのか?返済は必要?
手形割引は、手形を銀行が買い取る取引です。
ただし、銀行の実務では、手形割引は融資取引の一つとして取り扱われます。
ここで経営者が疑問に感じやすいのが、「手形割引を利用したら、銀行に返済する必要があるのか」という点です。
通常は手形の支払期日に銀行が回収する
手形割引では、銀行が手形を買い取り、支払期日に手形代金を回収します。
手形を振り出した会社が支払期日に正常に決済すれば、通常、手形を持ち込んだ会社が改めて銀行に同額を返済する必要はありません。
例えば、日本商事が山田産業振出しの100万円の約束手形を銀行で割り引いた場合を考えます。
支払期日に山田産業が手形代金100万円を正常に支払えば、銀行はその手形代金を回収できます。
この場合、日本商事が銀行に100万円を別途返済する必要は通常ありません。
手形割引には買戻しリスクがある
ただし、手形割引には重要な注意点があります。
それは、手形が不渡りになった場合などには、割引を依頼した会社が銀行に対して買戻しなどの責任を負うことがあるという点です。
したがって、手形割引は「銀行に一切返済する必要がない資金調達方法」と考えるべきではありません。
手形割引の審査では何を見られるのか
手形割引は、約束手形を銀行に持ち込めば必ず利用できるわけではありません。
銀行は手形割引についても審査を行います。
審査では、主に手形を持ち込む会社と手形を振り出した会社の両方を確認します。
手形を持ち込む会社の信用力
まず、手形割引を申し込む会社の財務内容や資金繰り、銀行との取引状況などを確認します。
手形が不渡りになった場合には、割引を依頼した会社に買戻しなどを求める可能性があるためです。
そのため、手形を持ち込む会社の信用力も重要な審査項目になります。
手形を振り出した会社の信用力
銀行が特に注意するのが、手形を振り出した会社が支払期日に手形代金を支払えるかどうかです。
手形の振出人の業績が悪化していたり、資金繰りに不安があったりする場合には、銀行が割引を慎重に判断することがあります。
手形を持ち込む会社の業績が良好であっても、振出人の信用力に問題があれば、手形割引を断られる可能性があります。
手形の内容や商取引の実在性
銀行は、手形の記載内容や取引の実態も確認します。
例えば、次のような点です。
- 手形の記載内容に不備がないか
- 実際の商品販売や役務提供に基づく手形か
- 手形の支払期日が適切か
- 振出人や裏書人などに問題がないか
- 手形の取引経緯に不自然な点がないか
銀行は、手形の額面だけでなく、実際に回収できる手形なのかを確認しているのです。
手形割引の最大の注意点は不渡りになった場合
手形割引を利用する経営者が特に理解しておきたいのが、不渡りになった場合のリスクです。
手形が不渡りになるとは
手形の不渡りとは、支払期日に手形代金の決済ができないことなどをいいます。
例えば、山田産業が振り出した100万円の約束手形について、支払期日に資金不足で決済できなかった場合です。
この場合、銀行は手形代金を正常に回収できません。
不渡りになると手形の買戻しを求められることがある
銀行が割り引いた手形が不渡りになった場合、銀行は手形を持ち込んだ会社に対して、契約や手形上の権利に基づき買戻しなどを求めることがあります。
先ほどの例では、日本商事が銀行から買戻しを求められる可能性があります。
つまり、日本商事はすでに手形割引によって資金を受け取っていても、山田産業が手形代金を支払えなければ、自社で資金を用意しなければならない場合があるのです。
手形割引は支払期日前に資金化できる便利な方法ですが、振出人の支払不能リスクまで完全になくなるわけではありません。
買戻し資金を用意できない場合の影響
手形が不渡りになり、銀行から買戻しを求められたときに資金を用意できなければ、会社の資金繰りは急激に悪化する可能性があります。
銀行との取引にも影響するおそれがあります。
そのため、手形割引を利用する際には、手形を振り出した取引先の信用状況にも注意する必要があります。
手形割引のメリットとデメリット
手形割引の特徴を整理すると、次のようになります。
| メリット | デメリット・注意点 |
|---|---|
| 支払期日前に手形を資金化できる | 割引料などの費用が発生する |
| 仕入代金や人件費などの運転資金に利用できる | 銀行の審査が必要 |
| 通常は支払期日に銀行が手形代金を回収する | 不渡り時には買戻しなどの責任が生じることがある |
| 売上代金の回収を早められる | 将来受け取る予定の資金を前倒しするため、継続的な資金不足は解決しない |
手形割引は、売上代金の回収までの期間に発生する資金不足を補う方法として役立ちます。
ただし、将来入金される資金を前倒しで受け取る仕組みであり、会社の売上や利益そのものが増えるわけではありません。
手形割引と手形貸付の違い
手形割引と似た言葉に「手形貸付」があります。
名前は似ていますが、仕組みは異なります。
| 比較項目 | 手形割引 | 手形貸付 |
|---|---|---|
| 基本的な仕組み | 取引先から受け取った手形を銀行に割り引いてもらう | 借入人が銀行宛てに約束手形を振り出して借り入れる |
| 資金の回収方法 | 通常は手形の振出人から銀行が回収する | 借入人が契約に従って返済する |
| 主な利用目的 | 受取手形の早期資金化 | 短期の運転資金などの借入 |
手形割引は、すでに受け取っている約束手形を資金化する方法です。
これに対して手形貸付は、借入人自身が銀行宛てに約束手形を振り出して融資を受ける方法です。
両者は銀行の融資取引として扱われますが、返済の仕組みが異なります。
紙の約束手形から電子記録債権への移行と今後の資金調達
ここまで説明してきた手形割引は、従来の紙の約束手形を前提とした仕組みです。
しかし、企業間取引では紙の約束手形から電子的な決済手段への移行が進んでいます。
電子記録債権とは
電子記録債権とは、電子債権記録機関の記録によって発生・譲渡などが行われる金銭債権です。
代表的な仕組みとして、でんさいネットの電子記録債権があります。
電子記録債権は紙の約束手形とは異なり、電子的に管理されます。
また、金融機関などで期日前に資金化できる場合があります。
今後は資金繰り管理の見直しも重要
紙の約束手形の利用が縮小する中で、これまで手形割引を利用してきた会社は、今後の資金調達方法を検討する必要があります。
例えば、次のような方法が考えられます。
- 電子記録債権の期日前資金化
- 銀行からの運転資金融資
- 売掛債権を活用した資金調達
- 取引先との支払条件や回収条件の見直し
どの方法が適しているかは、取引先との決済条件や会社の財務内容によって異なります。
今後の資金繰りに影響が出ないよう、取引銀行と早めに相談することが重要です。
手形割引に関するよくある質問
手形割引は誰でも利用できますか?
手形を保有していれば必ず利用できるわけではありません。
銀行は、手形を持ち込む会社の信用力、手形の振出人の信用力、手形の内容などを審査します。
赤字決算でも手形割引は利用できますか?
赤字決算でも手形割引を利用できる可能性はあります。
ただし、手形を持ち込む会社の財務内容や資金繰り、振出人の信用力などを総合的に審査するため、必ず利用できるわけではありません。
手形割引は借入金として扱われますか?
銀行の融資実務では、手形割引は融資取引の一つとして扱われます。
ただし、会計上の表示や処理は、適用される会計基準や取引内容などによって確認が必要です。
手形割引をした後に不渡りになったらどうなりますか?
手形が不渡りになった場合、銀行から手形の買戻しなどを求められることがあります。
そのため、手形を割り引いた後も、振出人の支払不能リスクに注意する必要があります。
手形割引とファクタリングは同じですか?
どちらも将来回収する債権を期日前に資金化する方法ですが、対象となる債権や契約の仕組み、利用者が負う責任などが異なります。
特に、手形割引では不渡り時に買戻しなどの責任が生じることがあります。
ファクタリングについても、契約内容によって利用者が負う責任が異なるため、条件の確認が必要です。
手形割引とは何かのまとめ
手形割引について、重要なポイントをまとめます。
- 手形割引とは、受け取った約束手形を支払期日前に銀行などで資金化する方法である
- 手形割引では、手形額面から割引料などを差し引いた金額を受け取る
- 仕入代金や人件費などの運転資金に利用できる
- 手形割引には銀行の審査がある
- 通常は支払期日に銀行が手形代金を回収する
- 手形が不渡りになった場合には、割引を依頼した会社が買戻しなどの責任を負うことがある
- 紙の約束手形から電子記録債権などへの移行を踏まえ、今後の資金調達方法を検討する必要がある
手形割引は、売上代金の回収までの資金不足を補う方法として利用されてきました。
ただし、手形割引によって早期に資金化できても、会社の利益が増えるわけではありません。
手形割引を利用する際には、割引料や不渡り時のリスクだけでなく、会社全体の資金繰りを確認することが重要です。
銀行員としては、手形割引を単独の資金調達方法として考えるのではなく、売掛金の回収条件、仕入代金の支払条件、銀行借入金の返済予定などと合わせて管理することをおすすめします。
関連記事
手形貸付と証書貸付のメリット・デメリット
手形貸付と証書貸付の仕組みや違いを理解したい方におすすめの記事です。
手形貸付の延長とは
手形貸付の返済期日を延長する仕組みや、銀行が確認するポイントについて解説しています。
赤字でも資金調達する方法
銀行融資が難しい場合に検討できるビジネスローンやファクタリングの仕組みと注意点を説明しています。
赤字でも資金調達する方法|銀行融資・ビジネスローン・ファクタリングの選び方
資金繰りが苦しいときの銀行への相談
資金不足が発生する前に銀行へ相談する重要性と、相談時に準備しておきたい資料を紹介しています。
銀行融資・資金繰りのメール相談
手形割引や運転資金の調達を検討する際には、売上代金の入金予定と支払予定を整理し、無理のない資金繰りを考えることが重要です。
銀行融資・資金繰りのメール相談
「手形割引を銀行に断られた」「手形の支払期日まで資金が不足する」「運転資金の借入について相談したい」といったお悩みがある経営者の方は、メール相談ページをご覧ください。
※融資の承認や実行を保証するものではありません。
※現在はメールによるご相談を受け付けています。