「個人事業主でも銀行から融資を受けられるのか」「自営業は会社より銀行融資の審査が厳しいのではないか」と不安に感じている方もいるでしょう。
結論から申し上げると、個人事業主や自営業者も、銀行から運転資金や設備資金などの事業資金を借りることができます。
銀行融資は法人だけを対象とするものではありません。飲食業、小売業、建設業、運送業、サービス業など、さまざまな業種の個人事業主が融資の対象になります。
ただし、融資を受けるには銀行の審査に通る必要があります。
銀行が重視するのは、事業の収益力、借入金の返済能力、資金使途、資金繰り、これまでの借入金の返済状況などです。
個人事業主の場合には、法人の決算書に相当する確定申告書が重要な審査資料になります。
この記事では、長年にわたり法人融資の営業・審査に携わってきた銀行員の視点から、個人事業主が銀行融資を受けるための準備、審査基準、必要書類、借入希望額の決め方、信用保証協会付き融資や日本政策金融公庫の活用方法を解説します。
個人事業主・自営業者も銀行から事業資金を借りられる
個人事業主も法人と同様に、事業に必要な資金を銀行から借りることができます。
事業を営むうえでは、売上代金が入金されるまでの仕入代金や経費の支払い、設備の購入など、さまざまな資金需要が発生します。
これらの資金需要は、法人であっても個人事業主であっても基本的には同じです。
個人事業主が借りられる主な事業資金
銀行から借りられる主な事業資金は、運転資金と設備資金です。
| 資金の種類 | 具体例 |
|---|---|
| 運転資金 | 仕入代金、外注費、人件費、売上入金までのつなぎ資金など |
| 設備資金 | 店舗改装、厨房設備、製造機械、事業用車両など |
| 創業資金 | 開業時の設備購入、開業後の運転資金など |
創業資金は、開業時に必要となる運転資金や設備資金をまとめて指す場合があります。
いずれも事業のために必要な資金であることが基本です。
個人的な生活費や住宅購入資金などを、事業資金と偽って申し込むことはできません。
法人と個人事業主で融資審査は違うのか
銀行が融資審査で確認する基本的な考え方は、法人と個人事業主で大きく変わりません。
主な確認事項は次のとおりです。
- 何のために資金が必要なのか
- いくら必要なのか
- 事業の収益力はどの程度あるのか
- 借入金を返済できるのか
- 既存の借入金に問題はないか
- 今後も事業を継続できる見通しがあるか
一方、個人事業主の場合には、法人と異なり、事業の収支と事業主個人の生活費が密接に関係しています。
そのため、事業から得られる所得だけでなく、生活費や個人的な借入金の返済負担などが確認される場合があります。
個人事業主は法人より銀行融資を受けにくいのか
個人事業主だからという理由だけで、必ず法人より融資を受けにくくなるわけではありません。
銀行は、事業形態だけではなく、実際の事業内容や返済能力を確認して融資を判断します。
銀行が確認するのは事業の継続性と返済能力
個人事業主の場合、事業主本人の営業力や技術力が事業の収益を支えていることがあります。
例えば、建設業の一人親方や個人経営の飲食店では、事業主の経験や取引先との関係が売上に大きく影響する場合があります。
銀行は、このような事業の特徴も踏まえて、今後も安定して売上や利益を確保できるかを確認します。
ただし、個人事業主でも従業員を雇用して組織的に事業を運営しているケースはあります。
したがって、個人事業主は一律に信用力が弱いと判断されるものではありません。
個人事業主でも無担保融資を受けられる
銀行融資では、担保や保証などの保全を確認する場合があります。
保全とは、融資先が返済できなくなった場合の回収可能性を補うための仕組みです。
例えば、不動産担保や信用保証協会の保証などがあります。
しかし、個人事業主だから必ず不動産担保や第三者の連帯保証人が必要になるわけではありません。
信用保証協会付き融資や日本政策金融公庫の融資など、制度や審査結果によっては無担保で利用できるものもあります。
融資の条件は、金融機関や制度、事業の状況によって異なります。
個人事業主の銀行融資で最も重要なのは返済能力
銀行の融資審査では、さまざまな項目を確認します。
その中でも特に重要なのが、借入金の返済能力です。
銀行は融資した資金を約束どおり回収する必要があります。
そのため、融資先が今後も事業を継続し、借入金を返済できるかを慎重に判断します。
銀行の融資審査の流れ
銀行では、融資申込を受けた後、資金使途、事業内容、財務状況、返済能力などを確認して審査を進めます。
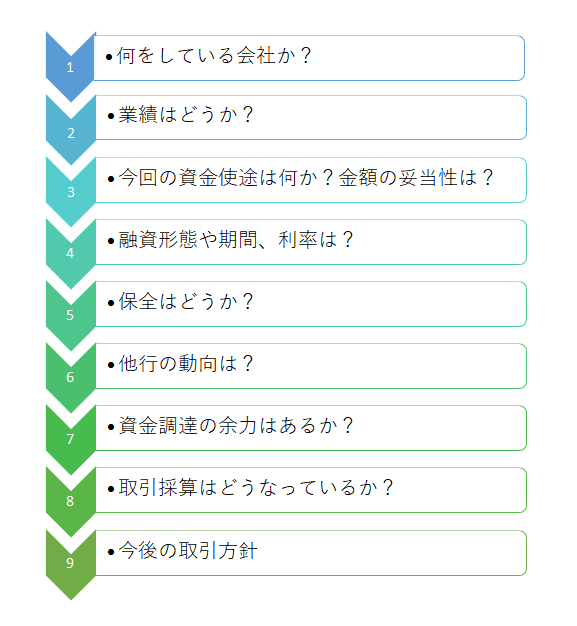
上の図は、銀行融資の審査で確認する主な項目を整理したものです。
実際の審査手順や決裁方法は金融機関によって異なりますが、資金使途と返済能力の確認が重要である点は共通しています。
個人事業主の返済能力はどのように判断されるのか
個人事業主の場合、確定申告書に記載された事業所得が重要な判断材料になります。
ただし、事業所得の金額がそのまま借入金の返済に使えるわけではありません。
事業主には生活費の支払いがあり、所得税や住民税などの税負担もあります。
さらに、既存の借入金があれば、その返済も必要です。
そのため、銀行は事業の収益力と資金繰りを踏まえて返済能力を確認します。
返済能力を考える具体例
例えば、次のような個人事業主を考えてみます。
| 項目 | 年間金額 |
|---|---|
| 事業所得 | 500万円 |
| 減価償却費 | 100万円 |
| 生活費・税金等 | 350万円 |
| 既存借入金の年間元金返済額 | 100万円 |
この例では、簡易的な計算として次のように考えられます。
事業所得500万円+減価償却費100万円-生活費・税金等350万円-既存借入金の元金返済100万円
=年間150万円
この150万円は、新たな借入金の返済余力を検討するための概算です。
実際には、運転資金の増減、設備投資、所得計算上の調整、その他の現金収支なども確認する必要があります。
したがって、150万円をそのまま銀行が認める返済可能額と考えることはできません。
重要なのは、確定申告書の所得だけで判断せず、生活費や既存借入金の返済も含めて、実際に返済できる金額を把握することです。
個人事業主の融資審査で銀行が確認する6つのポイント
1. 確定申告書の内容
個人事業主の融資審査では、確定申告書が重要な資料です。
銀行は売上高、経費、事業所得などを確認します。
青色申告の場合には、青色申告決算書の損益計算書や貸借対照表なども確認することがあります。
特に、売上や利益が増加しているのか、減少しているのかという業績の推移が重要です。
2. 事業の実態と継続性
銀行は、どのような事業を営み、どのような取引先から売上を得ているのかを確認します。
例えば、建設業であれば主要な元請先、受注状況、工事代金の回収条件などが重要です。
飲食業であれば、店舗の売上動向、客数、原価率、人件費などを確認することがあります。
3. 資金使途と必要金額
銀行は、借入希望額が事業に必要な金額として妥当かを確認します。
例えば、設備資金500万円を申し込む場合には、設備の見積書などによって必要額を説明します。
運転資金であれば、売掛金の回収時期、仕入代金の支払時期、在庫の状況などを説明します。
4. 既存借入金の状況
銀行は、すでにどの程度の借入金があるかを確認します。
借入金残高だけでなく、毎月の返済額や返済状況も重要です。
既存借入金の返済負担が大きい場合には、新たな融資の返済が難しいと判断される可能性があります。
5. 預金口座の入出金状況
事業用の預金口座を利用している銀行では、売上入金や仕入代金の支払いなど、日常の資金の動きを把握しやすくなります。
銀行は、実際の入出金状況を通じて事業の資金繰りを確認することがあります。
確定申告書の売上と実際の入金状況に大きな違いがある場合には、その理由を説明できるようにしておくことが重要です。
6. 税金や社会保険料の納付状況
融資制度によっては、税金の納付状況を確認する資料が必要になります。
税金などに未納がある場合には、融資審査や制度の利用に影響することがあります。
未納がある場合には、状況を隠さず、納付計画や現在の対応状況を整理して相談することが重要です。
個人事業主が銀行融資を申し込む際の必要書類
銀行に融資を申し込む際には、事業内容や資金使途を説明できる資料を準備します。
一般的に準備しておきたい資料は次のとおりです。
| 書類 | 主な確認内容 |
|---|---|
| 確定申告書・決算書類 | 売上、利益、財務状況 |
| 本人確認資料 | 申込者の本人確認 |
| 事業内容が分かる資料 | 業種、取引先、事業の特徴 |
| 資金繰り表 | 資金不足の時期と返済見通し |
| 借入金一覧表 | 借入残高と返済負担 |
| 見積書・契約書など | 設備資金や特定の資金需要の根拠 |
| 納税証明書など | 税金の納付状況 |
必要書類は金融機関や融資制度によって異なります。
確定申告書については、直近2~3年分を求められることがあります。開業して間もない場合には、提出できる期間の資料と事業計画などを準備します。
確定申告書は銀行融資の重要資料
個人事業主の場合、確定申告書は法人の決算書に相当する重要な資料です。
銀行は、売上や利益の水準だけでなく、過去からの変化を確認します。
例えば、売上が減少している場合には、なぜ減少したのか、今後回復する見通しがあるのかを確認します。
事業所得が少ない場合には、実際の資金繰りや生活費なども含めて返済能力を確認することがあります。
運転資金の融資を受けるための準備
運転資金の融資を申し込む際には、なぜ資金が必要なのかを説明することが重要です。
特に、売上代金の回収と仕入代金の支払いのタイミングを整理しておくと、銀行に説明しやすくなります。
売上代金の回収時期を整理する
例えば、建設業では工事が完了してから売上代金を回収するまでに時間がかかる場合があります。
その間にも材料費や外注費の支払いが必要であれば、運転資金が発生します。
銀行には、主要取引先からの入金時期と金額を説明できるようにしておきます。
仕入代金や外注費の支払時期を整理する
売上代金が入金される前に仕入代金や外注費を支払う場合、その差額を一時的に立て替える資金が必要になります。
銀行は、入金と支払いのタイミングを確認し、必要な運転資金額を判断します。
在庫の保有状況を確認する
小売業や製造業などでは、在庫として資金が固定されることがあります。
例えば、毎月の仕入額に対して多額の在庫を保有している場合には、在庫を維持するための資金が必要です。
銀行には、在庫の金額や回転状況を説明できるようにしておくことが望ましいでしょう。
運転資金の必要額を数字で示す
売掛金、棚卸資産、買掛金などが把握できる場合には、所要運転資金を次の式で概算できます。
所要運転資金=売掛金+棚卸資産-買掛金
例えば、売掛金500万円、棚卸資産200万円、買掛金300万円の場合、所要運転資金は400万円となります。
ただし、これは基本的な計算例です。前払金や未払費用など、事業の実態によって考慮すべき項目が異なります。
また、現金売上が中心の事業では、売掛金を基準とした計算だけでは必要資金を十分に説明できない場合があります。
その場合には、月次の資金繰り表によって必要額を確認することが重要です。
設備資金の融資を受けるための準備
設備資金とは、事業に必要な設備を購入・導入するための資金です。
例えば、次のような資金が対象になります。
- 店舗の新設・改装費用
- 厨房設備の購入費用
- 製造機械の購入費用
- 事業用車両の購入費用
- 業務用設備や機器の導入費用
見積書を準備する
設備資金の融資では、購入予定の設備や工事内容が分かる見積書などが重要です。
銀行は見積書によって、設備の内容と必要金額を確認します。
例えば、店舗改装に500万円が必要であれば、工事業者からの見積書を準備します。
設備導入による効果を説明する
設備資金の融資では、設備を購入する必要性も重要です。
例えば、新しい機械の導入によって生産能力が向上する場合には、その効果を説明します。
店舗改装であれば、売上増加や店舗運営の改善につながる理由を整理します。
銀行は、設備投資によって将来の収益や資金繰りがどう変化するかを確認します。
設備資金の返済期間は投資効果と返済能力から考える
設備資金は、運転資金より長い返済期間が設定されることがあります。
ただし、設備の種類や耐用年数、会社の返済能力、融資制度などによって条件は異なります。
毎月の返済額が過大にならないよう、設備導入後の資金繰りを確認することが重要です。
個人事業主の銀行融資では信用保証協会付き融資を検討する
個人事業主が銀行融資を申し込む際には、信用保証協会の保証制度を利用する方法があります。
信用保証協会は、中小企業や一定の要件を満たす個人事業主が金融機関から事業資金を借りる際に、信用保証を行う公的な機関です。
信用保証協会付き融資の仕組み
信用保証協会付き融資では、金融機関が融資を実行し、信用保証協会が所定の範囲でその債務を保証します。
借入人が返済できなくなった場合には、信用保証協会が金融機関に代位弁済する仕組みがあります。
ただし、代位弁済が行われても借入人の返済義務が消えるわけではありません。
信用保証協会に対する求償債務が生じるため、返済義務は引き続き残ります。
信用保証協会付き融資の流れ
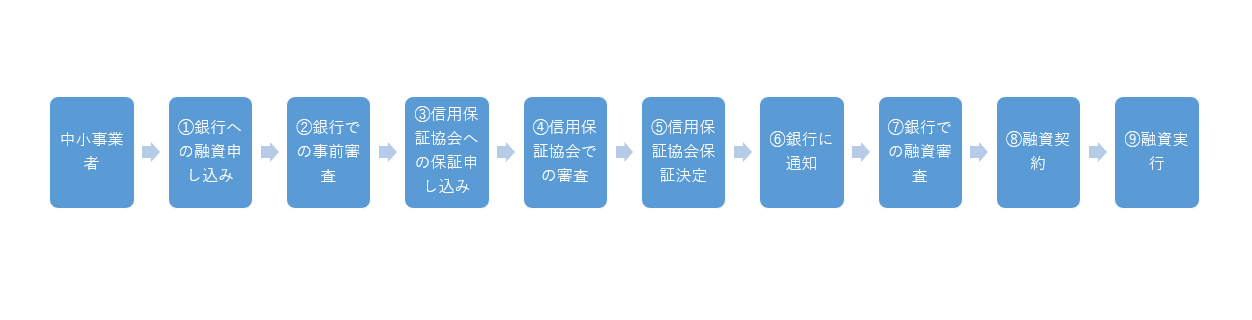
上の図は、信用保証協会付き融資の基本的な流れを示したものです。
実際には、金融機関や自治体の制度融資の種類によって手続きが異なる場合があります。
信用保証協会付き融資では、銀行の審査だけでなく、信用保証協会による保証審査も必要です。
信用保証協会の保証が付くからといって、銀行融資が必ず受けられるわけではありません。
信用保証料が必要になる場合がある
信用保証協会付き融資では、銀行に支払う利息とは別に、信用保証料が必要になる場合があります。
保証料の負担や計算方法は、保証制度、保証期間、保証金額、自治体の補助などによって異なります。
融資を申し込む際には、金利だけでなく信用保証料を含めた負担を確認することが重要です。
日本政策金融公庫と自治体の制度融資も選択肢になる
個人事業主の資金調達先は、民間銀行だけではありません。
日本政策金融公庫や自治体の制度融資も検討できます。
日本政策金融公庫の融資
日本政策金融公庫は、個人事業主や中小企業などに対して事業資金の融資を行う政府系金融機関です。
創業時の資金調達や事業継続に必要な運転資金、設備資金などについて相談できます。
利用できる融資制度や条件は、事業の状況や申込時期によって異なります。
詳しくは日本政策金融公庫の公式サイトで確認してください。
自治体の制度融資
都道府県や市区町村では、中小企業や個人事業主を対象とした制度融資が設けられている場合があります。
制度によっては、信用保証料や利息の一部について補助が行われる場合があります。
ただし、利用要件、対象業種、融資限度額、金利、保証料などは自治体や制度によって異なります。
事業所の所在地を管轄する自治体や取引金融機関に確認してください。
銀行・日本政策金融公庫・制度融資の比較
| 調達方法 | 主な特徴 |
|---|---|
| 民間銀行の融資 | 取引状況や事業の収益力などを踏まえて審査 |
| 信用保証協会付き融資 | 信用保証協会の保証を利用して金融機関から借入れ |
| 日本政策金融公庫 | 政府系金融機関による事業資金融資 |
| 自治体の制度融資 | 自治体・金融機関・信用保証協会などが連携する制度がある |
どの方法が適しているかは、事業の状況や資金使途、利用要件によって異なります。
個人事業主が銀行融資を申し込んでから借りるまでの流れ
銀行融資の申込から実行までの一般的な流れは、次のとおりです。
- 融資の相談先を決める
- 必要資金額と資金使途を整理する
- 銀行に融資を申し込む
- 確定申告書などの資料を提出する
- 銀行による融資審査を受ける
- 必要に応じて信用保証協会の保証審査を受ける
- 融資条件が決まれば契約手続きを行う
- 融資が実行される
まずは事業用口座のある銀行に相談する
すでに事業用の預金口座を利用している銀行があれば、その銀行は有力な相談先です。
売上入金や仕入代金の支払いなどの取引実績があるため、銀行側が事業の状況を把握しやすい場合があります。
ただし、事業用口座があるだけで融資を受けられるわけではありません。
銀行は、事業内容や返済能力を確認したうえで判断します。
融資希望日を明確に伝える
銀行に融資を申し込む際には、いつまでに資金が必要なのかを明確に伝えてください。
例えば、仕入代金の支払いが11月末であれば、その支払日までに融資が必要であることを説明します。
融資希望日を明確にすることで、銀行も審査や契約のスケジュールを検討しやすくなります。
融資実行までの期間は案件によって異なる
初めての銀行融資や信用保証協会付き融資では、審査や契約に相応の時間がかかることがあります。
1か月程度、あるいはそれ以上かかるケースもありますが、必ず一定の日数が必要になるわけではありません。
金融機関、融資制度、提出資料の状況、保証審査の有無などによって異なります。
したがって、資金が必要になる直前ではなく、できる限り早い段階で銀行に相談することが重要です。
銀行融資・資金繰りのメール相談
「個人事業主でも銀行融資を受けられるか不安」「確定申告書の所得が少ない」「運転資金の必要額をどう説明すればよいか分からない」といったお悩みはありませんか。
銀行融資では、事業の収益力、資金使途、返済能力を整理し、銀行に具体的に説明することが重要です。
個人事業主・自営業者の事業資金融資や資金繰りについてお悩みの方は、メール相談をご利用ください。
※融資の承認・実行を保証するものではありません。
赤字申告の個人事業主でも銀行融資を受けられるのか
確定申告書の事業所得が赤字の場合でも、銀行融資を相談することはできます。
ただし、銀行は赤字の原因と今後の返済能力を慎重に確認します。
一時的な赤字か継続的な赤字かが重要
例えば、一時的な設備修繕費などによって赤字になった場合と、売上減少によって毎年赤字が続いている場合では、銀行の見方は異なります。
銀行は、赤字が一時的なものなのか、事業の収益力そのものに問題があるのかを確認します。
赤字の原因と改善見通しを説明する
赤字申告の場合には、なぜ赤字になったのか、今後どのように改善するのかを説明できるようにしておきます。
例えば、売上減少が原因であれば、新規取引先の開拓や受注回復の状況を整理します。
利益率の低下が原因であれば、販売価格の見直しや仕入原価の削減などを説明します。
単に「来年は黒字になります」と伝えるのではなく、改善策と数字の根拠を示すことが重要です。
開業直後の個人事業主でも融資を受けられるのか
開業して間もない個人事業主でも、融資を相談することはできます。
ただし、開業直後は過去の確定申告書や事業実績が十分にないため、事業計画が重要になります。
創業時は事業計画と自己資金が重要
創業時の融資審査では、次のような点が確認されます。
- 事業を始める目的と事業内容
- 事業主の経験や実績
- 売上計画の根拠
- 仕入や経費の見込み
- 開業に必要な資金額
- 自己資金の状況
- 借入金の返済見通し
自己資金については、金額だけでなく、その形成過程などを確認される場合があります。
自己資金が少ない場合でも一律に融資が不可能になるわけではありませんが、資金計画の妥当性を説明することが重要です。
日本政策金融公庫の創業向け融資も検討する
開業直後で事業実績が少ない場合には、日本政策金融公庫の創業向け融資制度も選択肢になります。
ただし、利用できる制度や要件は変更されることがあります。
申込時点の最新情報を確認してください。
銀行融資を受けやすくするための5つの事前準備
個人事業主が銀行融資を申し込む際には、次の準備が重要です。
1. 確定申告書の内容を把握する
売上高、事業所得、主な経費などを確認し、銀行から質問された際に説明できるようにしておきます。
売上や利益が減少している場合には、その理由を整理してください。
2. 借入希望額の根拠を明確にする
必要な資金額を、見積書や資金繰り表などによって説明します。
単に「できるだけ多く借りたい」という申し込み方では、銀行が融資の必要性を判断しにくくなります。
3. 借入金の返済計画を作る
毎月いくら返済する予定なのか、その返済額を事業の収益から賄えるのかを確認します。
生活費や税金、既存借入金の返済も考慮することが重要です。
4. 事業用の資金管理を整理する
事業用口座と個人的な生活費の支払いをできるだけ区分しておくと、事業の資金繰りを把握しやすくなります。
銀行への説明もしやすくなるため、日常的な資金管理の整備をおすすめします。
5. 資金が必要になる前に銀行へ相談する
融資審査には時間がかかる場合があります。
資金が不足してから慌てて申し込むのではなく、資金繰り表によって必要時期を予測し、早めに相談することが重要です。
銀行融資が難しい場合にノンバンクの事業資金融資を利用する際の注意点
銀行融資が難しい場合、ノンバンクなどの事業資金融資を検討する方もいるでしょう。
ノンバンクの融資は、商品によって審査方法や融資実行までの期間が異なります。
ただし、銀行融資より金利が高くなる場合があるため、慎重な判断が必要です。
短期間の借入れでも返済原資を確認する
例えば、3週間後に売上代金の入金が予定されており、それまでの仕入代金を支払うために短期の借入れを行う場合です。
このような場合でも、予定どおり売上代金が入金されるか、借入金を返済できるかを確認する必要があります。
売上入金が遅れた場合には、返済できなくなる可能性があります。
金利だけでなく総費用を確認する
例えば、300万円を年利15%で21日間借りた場合、単純な日割り計算による利息は次のとおりです。
300万円×15%×21日÷365日
=約25,890円
これは説明のための計算例であり、実際の利息や手数料、返済条件などは商品によって異なります。
短期間の借入れでも、手数料などを含めた総費用を確認することが重要です。
また、返済できずに借入期間が延びれば、利息負担も増加します。
高金利の借入れを繰り返して資金繰りを維持する状態は、根本的な経営改善につながらない可能性があります。
ノンバンクを利用する場合にも、返済原資と返済期日を明確にし、資金繰り全体への影響を確認してください。
個人事業主からの銀行融資相談事例|塗装業の運転資金
ここでは、個人で塗装業を営む事業主の融資相談を例に、銀行がどのような点を確認するかを説明します。
相談内容
「夫は数年前に独立して塗装業を営んでいます。最近は受注の減少もあり、資金繰りに不安を感じています。銀行から運転資金を借りたいのですが、個人事業主では難しいのでしょうか。」
個人事業主であることだけを理由に融資対象外にはならない
塗装業を個人で営んでいる場合でも、銀行の事業資金融資の対象になります。
銀行は、個人事業主という事業形態だけで融資の可否を判断するわけではありません。
重要なのは、現在の事業状況と今後の返済能力です。
銀行が確認する主な項目
この相談の場合、銀行は次のような点を確認すると考えられます。
- 過去の確定申告書における売上と所得
- 最近の受注状況と売上減少の理由
- 主要な元請先と工事代金の回収条件
- 材料費や外注費の支払時期
- 現在の借入金残高と返済額
- 今後の受注見込みと資金繰り
融資相談前に準備すべきこと
まず、直近の確定申告書を準備します。
そのうえで、現在受注している工事の内容、今後の受注見込み、工事代金の入金予定、材料費や外注費の支払予定を整理します。
資金繰り表によって、いつ、いくら不足するのかを明確にすると、銀行も融資の必要額を判断しやすくなります。
相談先としては、事業用の売上入金口座を利用している銀行が考えられます。
また、信用保証協会付き融資や日本政策金融公庫の融資も選択肢になります。
個人事業主の銀行融資に関するよくある質問
Q1. 個人事業主でも銀行から融資を受けられますか?
はい。個人事業主も運転資金や設備資金などの事業資金融資を申し込むことができます。
ただし、融資を受けるには金融機関の審査に通る必要があります。
Q2. 個人事業主の銀行融資では確定申告書が必要ですか?
一般的に、確定申告書は重要な審査資料です。
提出が必要な年数や書類は、金融機関や融資制度によって異なります。
Q3. 個人事業主は担保がないと銀行融資を受けられませんか?
担保がなくても融資を受けられる場合があります。
信用保証協会付き融資や日本政策金融公庫の融資など、制度によっては無担保で利用できるものもあります。
Q4. 赤字申告でも融資を受けられますか?
赤字申告でも融資を相談することはできます。
ただし、銀行は赤字の原因や今後の収益改善、返済能力などを慎重に確認します。
Q5. 開業して1年未満でも銀行融資を受けられますか?
開業して間もない場合でも、創業向けの融資制度などを利用できる可能性があります。
過去の事業実績が少ないため、事業計画や自己資金、事業主の経験などが重要になります。
Q6. 銀行融資はいくらまで借りられますか?
一律に決まった借入可能額があるわけではありません。
資金使途、必要金額、事業の収益力、既存借入金、返済能力などによって判断されます。
Q7. 個人事業主の融資はどこに相談すればよいですか?
事業用口座を利用している銀行、日本政策金融公庫、信用保証協会、自治体の制度融資の相談窓口などが考えられます。
Q8. 銀行融資の審査にはどのくらい時間がかかりますか?
審査期間は金融機関や融資制度、申込内容によって異なります。
初めての融資や信用保証協会付き融資では、審査に時間がかかる場合があるため、余裕を持って相談することが重要です。
個人事業主が銀行融資を受けるためのまとめ
個人事業主や自営業者も、銀行から運転資金や設備資金を借りることができます。
銀行が融資審査で重視するのは、事業の収益力、資金使途、借入金の返済能力などです。
個人事業主の場合には、確定申告書の内容に加えて、生活費や既存借入金の返済負担なども確認することが重要です。
この記事の重要ポイント
- 個人事業主も銀行から事業資金融資を受けられる
- 銀行融資の審査では返済能力が重要
- 確定申告書は重要な審査資料となる
- 事業所得だけでなく生活費や既存借入金も考慮する
- 運転資金では売上回収と仕入支払いの状況を整理する
- 設備資金では見積書と投資効果を説明する
- 信用保証協会付き融資や日本政策金融公庫も選択肢になる
- 開業直後は事業計画と自己資金が重要
- 赤字申告の場合は赤字の原因と改善見通しを説明する
- 資金が必要になる前に銀行へ相談する
個人事業主が銀行融資を受けるために重要なのは、事業の状況を数字で説明し、借入金を返済できる根拠を示すことです。
融資を申し込む前に、確定申告書、借入金一覧表、資金繰り表などを整理し、必要な資金額と返済計画を明確にしておきましょう。
また、銀行融資を受けた後も、毎月の資金繰りや借入金の返済負担を継続的に確認することが重要です。
資金繰りが悪化してから対応するのではなく、日頃から財務状況を把握し、早めに資金調達の準備を進めることが、安定した事業経営につながります。
関連記事
個人事業主が銀行融資を検討する際には、融資審査の内容、必要な運転資金、赤字決算への銀行の対応なども確認しておくと役立ちます。
銀行融資の審査内容
銀行が融資の可否を判断する際に確認する主な審査項目を解説しています。
所要運転資金の考え方
売掛金、在庫、買掛金などから、事業に必要な運転資金を考える方法を解説しています。
赤字企業への銀行融資
赤字決算の会社に対して、銀行がどのような点を確認して融資を判断するかを解説しています。
資金繰りが苦しいときの銀行への相談
資金繰りが悪化した場合に、銀行へ早めに相談する重要性と対応方法を解説しています。
銀行融資・資金繰りのメール相談
「個人事業主でも銀行融資を受けられるか知りたい」「確定申告書の内容に不安がある」「運転資金の借入希望額や返済計画をどう説明すればよいか分からない」といったお悩みはありませんか。
銀行融資では、事業の収益力、資金使途、借入金の返済能力を整理し、銀行に具体的に説明することが重要です。
個人事業主・自営業者の事業資金融資や資金繰り、銀行との交渉についてお悩みの方は、メール相談をご利用ください。
※融資の承認・実行を保証するものではありません。