「月末の支払い資金が足りない」
「売上の入金がなければ、仕入代金や給与が払えない」
「銀行借入金の返済が重く、毎月の資金繰りが苦しい」
中小企業の経営者にとって、資金繰りが苦しい状態は非常に深刻な問題です。
どれだけ売上があっても、利益が出ていても、必要な支払いができなくなれば事業の継続が難しくなります。
ただし、資金繰りが苦しいからといって、すぐに倒産が決まるわけではありません。
大切なのは、資金がいつ、いくら不足するのかを把握し、資金ショートする前に具体的な対策を講じることです。
この記事では、資金繰りが苦しい会社に見られる危険な兆候、主な原因、資金ショートを防ぐための7つの対策、銀行への相談方法を、法人融資の実務経験を踏まえて解説します。
資金繰りが苦しいときに最初に確認すべきこと
資金繰りが苦しくなったとき、最初にすべきことは、銀行から融資を受けられるかどうかを考えることだけではありません。
まず確認すべきなのは、次の3点です。
- 現在、自由に使える手元資金はいくらあるか
- 今後、いつ、いくらの入金と支払いがあるか
- どの日に、いくらの資金が不足する見込みか
この3点を把握しないまま資金調達を進めても、必要な金額がわからず、適切な対応ができません。
入金を待たなければ支払いができない状態は危険信号
資金繰りが苦しい会社に見られる典型的な兆候が、売上代金の入金を待たなければ支払いができない状態です。
例えば、次のような状況を考えてください。
- 現在の預金残高:50万円
- 月末の支払予定額:300万円
- 月末の売掛金入金予定額:400万円
予定どおり400万円が入金されれば、300万円の支払いは可能です。
しかし、売掛金の入金が遅れれば、手元資金50万円だけでは支払えません。
さらに、入金と支払いが同じ日でも、入金時刻が遅ければ支払いに間に合わない場合があります。
この会社は、売上代金の入金が予定どおり行われることを前提に、ぎりぎりの資金繰りをしている状態です。
このような状態が続く場合には、資金ショートを防ぐ対策が必要です。
資金ショートとは何か
資金ショートとは、支払期日までに必要な資金を確保できず、支払いに支障が生じることです。
例えば、仕入代金、外注費、給与、家賃、銀行借入金の返済などが予定どおりにできない状態です。
一度の支払遅延で直ちに法的な倒産になるわけではありませんが、取引先からの信用低下や仕入停止などにつながれば、事業の継続が難しくなる可能性があります。
したがって、資金繰り管理で最も重要なのは、資金ショートが発生する前に、不足する時期と金額を把握することです。
資金繰りが苦しくなる5つの主な原因
資金繰りが苦しくなる原因は会社によって異なりますが、中小企業では次の5つが代表的です。
- 売上の減少
- 利益率の低下や赤字の継続
- 売掛金の回収期間の長期化
- 過剰在庫による資金の固定化
- 銀行借入金の返済負担
原因① 売上の減少
売上が減少すると、通常は売上代金の入金も減少します。
一方で、人件費や家賃など、売上が減少してもすぐには減らせない経費があります。
そのため、売上が減少すると支出に対して入金が不足し、資金繰りが苦しくなることがあります。
特に、売上の減少が一時的なものなのか、継続的なものなのかを見極めることが重要です。
原因② 利益率の低下や赤字の継続
売上が維持されていても、原材料費や外注費、人件費などが増加すると利益率が低下します。
例えば、売上高1,000万円に対して営業利益が100万円だった会社が、費用の増加によって営業利益50万円になったとします。
営業利益は半分に減少しています。
ただし、利益と現金収支は一致しません。実際の資金繰りには、売掛金の回収、仕入代金の支払い、減価償却費、借入金の元金返済なども影響します。
そのため、利益率の低下は資金繰り悪化の重要な原因ですが、利益の金額だけで資金不足額を判断することはできません。
原因③ 売掛金の回収期間の長期化
売上が発生しても、売掛金が回収されるまでは現金が入ってきません。
例えば、毎月の掛売上が1,000万円の会社で、回収条件が翌月末から翌々月末に変更されたとします。
他の条件が同じであれば、回収が1か月遅れることによって、概ね1,000万円の追加的な資金負担が発生する可能性があります。
売上が増えているにもかかわらず資金繰りが苦しい場合にも、売掛金の増加が原因になっていることがあります。
詳しくは、売掛金が増えると資金繰りが悪化する理由とは?回収遅延の対策と銀行融資の考え方をご覧ください。
原因④ 過剰在庫による資金の固定化
商品や原材料を仕入れる際には、資金が必要です。
しかし、仕入れた商品が売れなければ、その資金を回収することができません。
在庫が増えるほど、資金が在庫という形で固定化されやすくなります。
適正在庫は業種や仕入条件、販売サイクルによって異なるため、月商の何か月分であれば必ず適正という基準はありません。
重要なのは、販売見込みの乏しい在庫や長期間動いていない在庫を把握することです。
原因⑤ 銀行借入金の返済負担が重い
銀行借入金の元金返済は、損益計算書の費用にはなりませんが、資金繰り上は現金の支出です。
そのため、利益が出ている会社でも、借入金の返済額が大きければ資金繰りが苦しくなることがあります。
例えば、毎月の営業活動から生み出される資金が100万円程度なのに、借入金の元金返済が毎月150万円ある場合です。
他の資金収支に変化がなければ、毎月50万円の資金不足が生じます。
この状態が続く場合には、借入金の返済条件や会社の収益構造を見直す必要があります。
資金ショートを防ぐために資金繰り表を作成する
資金繰りが苦しいときに、最も重要な管理資料が資金繰り表です。
資金繰り表とは、一定期間の入金と支払いを整理し、将来の手元資金残高を予測する表です。
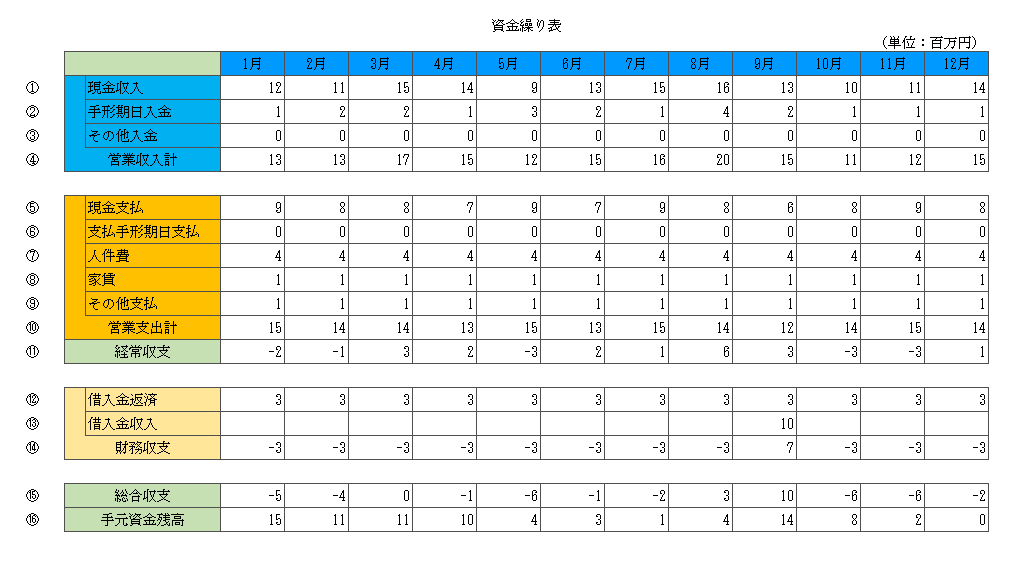
資金繰り表の形式は、この図と同じである必要はありません。
大切なのは、入金、支出、手元資金残高を継続的に確認できることです。
まずは今後1か月の資金繰りを日別・週別に確認する
すでに資金繰りが苦しい会社では、月単位の資金繰り表だけでは不十分な場合があります。
月末時点で資金残高がプラスでも、月の途中で支払いが先行すれば資金ショートする可能性があるからです。
特に資金不足が差し迫っている場合には、日別または週別の資金繰り表を作成してください。
資金不足額を計算する具体例
例えば、次のような資金繰りを想定します。
| 日付 | 内容 | 入金 | 支出 | 資金残高 |
|---|---|---|---|---|
| 10月1日 | 開始時点 | - | - | 200万円 |
| 10月10日 | 仕入代金支払 | - | 150万円 | 50万円 |
| 10月20日 | 給与支払 | - | 100万円 | ▲50万円 |
| 10月25日 | 売掛金回収 | 300万円 | - | 250万円 |
この例では、10月25日に300万円の入金があるため、月後半には資金残高がプラスになります。
しかし、10月20日時点では50万円不足します。
つまり、10月20日までに少なくとも50万円の資金不足を解消する対策が必要です。
実際には、予期せぬ支出や入金遅延に備えた余裕資金も考慮する必要があります。
資金繰り表の作成方法については、銀行に提出する資金繰り表の作り方でも詳しく解説しています。
資金繰りが苦しいときの7つの対処法
資金繰りが苦しいときには、資金不足が発生する時期までの余裕と、資金不足の原因を踏まえて対策を検討します。
対処法① 売掛金の回収を早める
最初に確認したいのは、回収予定の売掛金です。
具体的には、次の内容を確認します。
- 支払期日を過ぎている売掛金がないか
- 請求書の発行漏れがないか
- 入金予定日が明確になっているか
- 回収期間の長い取引先がないか
支払期日を過ぎている売掛金については、取引先に入金状況を確認してください。
また、回収条件が長い取引先には、今後の取引条件について交渉することも考えられます。
ただし、取引先との関係や契約条件を踏まえた対応が必要です。
対処法② 支出を見直し、支払時期を調整する
次に、今後の支出予定を確認します。
緊急性の低い設備購入や不要不急の支出については、延期や削減を検討します。
また、取引先との合意が得られる場合には、支払条件の見直しを相談することも考えられます。
ただし、取引先に無断で支払いを遅らせることは避けてください。
支払遅延は信用低下や取引停止につながる可能性があります。
給与、税金、社会保険料などについても、法令上の義務や納期限を踏まえた適切な対応が必要です。
対処法③ 過剰在庫や遊休資産を現金化する
長期間売れていない在庫や、事業で使用していない資産がある場合には、売却による資金確保を検討します。
在庫については、販売可能性と売却価格を確認する必要があります。
遊休不動産などを売却する場合には、担保設定の有無や売却費用、税金などにも注意が必要です。
事業継続に必要な資産まで安易に売却すると、かえって収益力を低下させる可能性があります。
対処法④ 取引銀行に早めに融資を相談する
資金繰り表を作成した結果、資金不足が予想される場合には、取引銀行に早めに相談してください。
銀行に融資を相談する際には、次の内容を整理しておくことが重要です。
- いつ資金が不足するのか
- いくらの資金が必要なのか
- 資金不足が発生した原因
- 融資を受けた資金の使い道
- 今後どのように返済するのか
例えば、売上の増加に伴って売掛金が増え、運転資金が不足している場合と、赤字が続いて資金が不足している場合では、銀行の審査の考え方も異なります。
資金繰りが苦しいという説明だけでなく、その原因と今後の改善見通しを示すことが重要です。
なお、銀行融資には審査があり、必ず資金調達できるわけではありません。
対処法⑤ 借入金の返済負担を見直す
資金繰りが苦しい原因が銀行借入金の返済負担にある場合には、返済条件の見直しを相談する方法があります。
例えば、次のような対応です。
- 借入金の返済期間の見直し
- 既存借入金の借換え
- 一定期間の元金返済額の減額
- 一定期間の元金返済の据置き
ただし、返済期間を延ばすと利息負担が増える場合があります。
また、返済条件の変更、いわゆるリスケジュールを行った場合には、今後の追加融資の審査に影響する可能性があります。
返済条件の変更については、銀行融資が返済できないときの対処法も参考にしてください。
対処法⑥ ビジネスローンや売掛債権の資金化を慎重に検討する
銀行融資による資金調達が難しい場合には、ノンバンクのビジネスローンや、売掛債権の売却による資金化などを検討する余地があります。
ただし、これらの方法は必ずしも資金繰り改善につながるわけではありません。
ビジネスローンは銀行融資より金利が高い場合があり、返済負担が増える可能性があります。
また、ファクタリングでは手数料などによって、売掛金の額面より受取金額が少なくなります。
さらに、契約内容によっては買戻し義務などが問題になることもあります。
資金調達できるかどうかだけでなく、調達後の資金繰りが本当に改善するかを確認することが重要です。
利用を検討する際には、手数料、金利、契約条件、返済や回収の仕組みを十分に確認してください。
対処法⑦ 収益構造を改善し、資金不足の再発を防ぐ
銀行融資などによって一時的に資金ショートを回避できても、資金繰りが苦しくなった原因が解消されなければ、再び資金不足に陥る可能性があります。
そのため、緊急の資金繰り対策と並行して、抜本的な改善にも取り組む必要があります。
具体的には、次のような対策です。
- 採算の悪い取引の見直し
- 販売価格や仕入条件の見直し
- 固定費の削減
- 売掛金回収期間の短縮
- 過剰在庫の削減
- 借入金の返済計画の見直し
資金繰り改善は、一度だけの対策で終わるものではありません。
毎月の資金繰りを確認し、改善策の効果を継続的に検証することが重要です。
銀行融資・資金繰りのメール相談
資金繰りが苦しい場合には、資金不足の原因と不足額を整理したうえで、早めに対策を講じることが重要です。
「銀行に融資を相談したいが、どう説明すればよいかわからない」「借入金の返済が重く、資金繰りが改善しない」「資金繰り表を作っても、どこを改善すべきかわからない」といったお悩みについて、メール相談をご利用ください。
※現在はメールによる相談です。融資の承認・実行や返済条件の変更を保証するものではありません。相談条件は相談ページをご確認ください。
銀行に資金繰りの相談をするときの説明方法
資金繰りが苦しい会社の経営者が銀行に相談する場合には、単に「お金が足りないので融資してほしい」と伝えるだけでは十分ではありません。
銀行が知りたいのは、資金不足の原因と、融資後に返済できる見通しがあるかどうかです。
銀行への説明例
「現在、売掛金の回収期間が長くなっており、来月20日に約300万円の資金不足が見込まれています。
資金繰り表を作成したところ、主な原因は大口取引先の回収条件が1か月延びたことにあります。
売掛金の回収予定は確認できており、今後は取引先と回収条件の短縮についても交渉を進める予定です。
当面の資金不足に対応するため、運転資金の融資について相談したいと考えています」
このように、資金不足の原因、必要額、今後の改善策を整理して説明することで、銀行も融資の必要性を検討しやすくなります。
ただし、売掛金の回収見通しがあることだけで融資が承認されるわけではありません。会社全体の財務内容や返済能力なども審査されます。
銀行相談に持参したい資料
- 直近の決算書
- 最近の試算表
- 今後3〜6か月程度の資金繰り表
- 銀行借入金の一覧表と返済予定
- 売掛金や買掛金の明細
- 資金不足の原因と改善策をまとめた資料
資金不足が差し迫っている場合には、日別・週別の資金繰り表も準備すると説明しやすくなります。
資金繰りが苦しい会社が避けたい対応
資金繰りが苦しいときには、目先の支払いを優先するあまり、かえって状況を悪化させる対応をしてしまうことがあります。
資金不足を把握せずに借入を増やす
必要な資金額や返済見通しを確認しないまま借入を増やすと、将来の返済負担がさらに重くなる可能性があります。
借入によって資金ショートを回避できる場合でも、返済可能性を確認する必要があります。
銀行への相談を先延ばしにする
銀行融資には審査や手続きが必要です。
資金ショートの直前に相談しても、必要な時期までに融資が実行されるとは限りません。
借入金の返済が難しい場合も、延滞する前に銀行へ相談することが重要です。
取引先への支払いを無断で遅らせる
支払いを一方的に遅らせると、取引先との信頼関係を損ない、仕入や外注の継続が難しくなる可能性があります。
支払条件の変更が必要な場合には、事前に事情を説明し、合意を得ることが重要です。
資金調達だけで問題が解決したと考える
一時的に資金を確保できても、赤字の継続や売掛金回収の遅れ、過剰在庫などの問題が残っていれば、再び資金繰りが苦しくなる可能性があります。
資金調達と並行して、資金繰りが悪化した原因の改善に取り組む必要があります。
資金繰りが苦しいときのよくある質問
資金繰りが苦しい会社は、まず何をすべきですか?
最初に、手元資金、入金予定、支払予定を確認し、いつ、いくらの資金が不足するのかを把握してください。資金不足が差し迫っている場合には、日別・週別の資金繰り表が役立ちます。
赤字でも銀行から運転資金を借りられますか?
赤字だからといって、必ず融資が受けられないわけではありません。ただし、赤字の原因や改善見通し、返済能力などが重要な審査項目になります。
銀行借入金の返済が苦しい場合はどうすればよいですか?
返済が難しいとわかった時点で銀行に相談してください。借換えや返済期間の見直し、返済条件の変更などを検討できる場合があります。ただし、いずれも審査や協議が必要です。
黒字なのに資金繰りが苦しくなることはありますか?
あります。売掛金の増加、在庫の増加、設備投資、銀行借入金の元金返済などによって、利益が出ていても手元資金が不足することがあります。
資金繰りがショートしそうな場合、銀行は必ず助けてくれますか?
銀行に相談することは重要ですが、融資や返済条件の変更が必ず認められるわけではありません。銀行が支援できない場合も想定し、早めに複数の対応策を検討する必要があります。
自社の状況を確認してみましょう
資金繰りが苦しい場合には、次の8項目を確認してください。
資金ショートを防ぐための確認8項目
チェック数:0 / 8
チェックできなかった項目をどう整理するか
チェックできなかった項目は、今後の資金繰り対策で優先的に確認すべき事項です。
特に「資金不足が発生する日と不足額を把握している」にチェックできなかった場合には、まず資金繰り表を作成してください。
また、「銀行借入金の返済予定を把握している」にチェックできなかった場合には、借入金一覧表を作成し、毎月の返済額を確認してください。
チェックできなかった項目が複数ある場合には、資金不足の原因と改善策を整理したうえで、必要に応じて銀行や専門家への相談を検討してください。
資金繰りが苦しいときの対処法のまとめ
資金繰りが苦しいときには、焦って資金調達だけを考えるのではなく、まず資金不足の時期と金額を把握することが重要です。
今回のポイントをまとめます。
- 入金を待たなければ支払いができない状態は、資金繰り悪化の危険信号
- 資金繰りが苦しくなる主な原因は、売上減少、利益率低下、売掛金回収の長期化、過剰在庫、借入金返済負担
- 資金繰り表を作成し、資金ショートが発生する日と不足額を確認する
- 売掛金回収の促進、支出の見直し、在庫の現金化などを検討する
- 資金不足が見込まれる場合には、早めに銀行へ融資や返済条件の相談をする
- 一時的な資金調達だけでなく、資金繰り悪化の原因を改善する
資金繰り管理の目的は、資金ショートする日を予測することだけではありません。その前に対策を実行し、事業を継続できる状態を維持することです。
資金繰りが苦しい状態が続く場合には、毎月の資金収支を確認し、借入金の返済負担や売掛金回収、利益率などを継続的に見直すことが重要です。
関連記事
銀行に提出する資金繰り表の作り方
資金繰り表の基本的な作成方法と、銀行が融資審査で確認するポイントを解説しています。
銀行に提出する資金繰り表の作り方|借入前・借入後の違いと融資審査で見られるポイント
運転資金はいくら必要?
運転資金の必要額を考える方法と、銀行からの借入金額を判断するポイントを解説しています。
運転資金はいくら必要?資金繰り表で考える必要額と銀行借入の判断方法
売掛金が増えると資金繰りが悪化する理由
売上が増えても現金が不足する仕組みと、売掛金回収の改善方法を解説しています。
売掛金が増えると資金繰りが悪化する理由とは?回収遅延の対策と銀行融資の考え方
銀行融資が返済できないときの対処法
借入金の返済が苦しい場合の銀行への相談方法と、返済条件の変更について解説しています。
銀行融資・資金繰りのメール相談
資金繰りが苦しい場合には、資金不足が発生する時期と金額を把握し、早めに対策を講じることが重要です。
「銀行にどのように融資を相談すればよいかわからない」「借入金の返済負担が重い」「資金繰り表を作成したが改善策がわからない」といったお悩みについて、メールでご相談いただけます。
※現在はメールによる相談です。融資の承認・実行や返済条件の変更を保証するものではありません。相談条件は相談ページをご確認ください。