「設備資金の融資を返済してきましたが、運転資金のように折り返し融資を受けることはできますか?」
「設備投資のために借りた融資の返済が重くなっています。もう一度借り直して返済負担を減らせないでしょうか?」
「設備資金の借り換えと折り返し融資は、何が違うのでしょうか?」
銀行融資では、返済が進んだ融資を再び借り直す折り返し融資という方法があります。
折り返し融資は主に運転資金で利用される方法ですが、設備資金でも同じように利用できるのでしょうか。
結論からいえば、設備資金は運転資金と同じ考え方で折り返し融資を行うことが一般的ではありません。
ただし、設備資金の借り換えや返済期間の見直しが認められる場合はあります。
この記事では、長年にわたり銀行の法人融資や融資審査に携わってきた経験を踏まえ、設備資金の折り返しが難しい理由、運転資金との違い、銀行が審査で確認するポイント、返済負担が重い場合の対処法について解説します。
この記事のポイント
- 折り返し融資は、返済が進んだ借入金を新たな融資で借り直す方法
- 運転資金では、継続的な資金需要に対応するため折り返し融資が利用されることがある
- 設備資金は、設備投資によって生み出されるキャッシュフローから返済することが基本
- 設備資金の借り換え自体が禁止されているわけではない
- 返済が苦しい場合には、借り換え、返済条件変更、運転資金の調達などを検討する
- 銀行は設備投資の実績、返済能力、資金繰り改善効果を確認する
設備資金の折り返し融資は可能なのか
設備資金の折り返し融資は、運転資金と同じ考え方で行われることは一般的ではありません。
その理由は、設備資金と運転資金では、融資の目的と返済原資の考え方が異なるためです。
運転資金は、売上代金を回収するまでの間に必要となる資金です。
一方、設備資金は、機械や建物などの設備投資に必要な資金です。
銀行は設備資金を融資する際に、設備投資によって生み出される利益やキャッシュフローをもとに、借入金を返済できるかを審査します。
したがって、設備資金の返済が進んだからという理由だけで、借入残高を元に戻すことは通常想定していません。
ただし、設備資金でも借り換えや返済期間の変更が認められる場合があるため、折り返しが難しいことと、借り換えができないことは区別して考える必要があります。
そもそも銀行融資の折り返しとは
設備資金の折り返しを考える前に、銀行融資の折り返しとは何かを整理しておきましょう。
折り返し融資の基本的な仕組み
次の図は、銀行融資の折り返しの仕組みを示したものです。
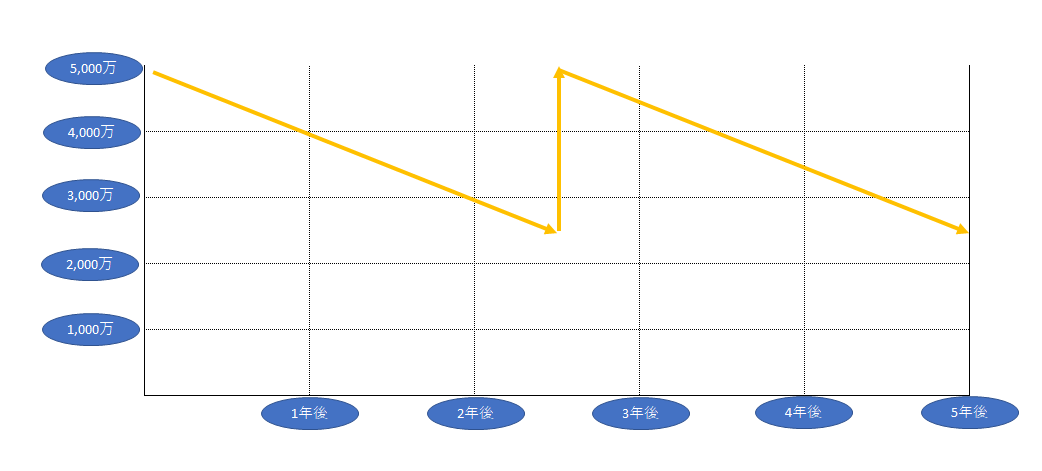
例えば、銀行から次の条件で融資を受けたとします。
- 当初の融資金額:5,000万円
- 返済期間:5年間
- 返済方法:毎月元金均等返済
5年間で5,000万円を返済する場合、毎月の元金返済額は約83万3,000円です。
2年6か月間、30回の返済を行うと、借入残高は2,500万円になります。
ここで新たに5,000万円の融資を受け、その資金で既存融資の残高2,500万円を完済するとします。
すると、借入残高は再び5,000万円となり、差額の2,500万円が会社の手元に残ります。
折り返し融資の計算例
新たな融資金額:5,000万円
既存融資の返済額:2,500万円
会社の手元に残る資金:2,500万円
※利息、保証料、手数料などを考慮していない例です。
このように、返済によって減少した借入残高を再び一定の水準に戻す方法を、銀行融資の実務では折り返し融資と呼んでいます。
なお、折り返し融資は自動的に利用できる制度ではありません。新たな融資として銀行の審査が必要です。
運転資金では折り返し融資が利用される理由
折り返し融資が運転資金で利用されることが多いのは、運転資金が事業を継続するために必要となる資金だからです。
運転資金は事業を続ける限り必要になる
例えば、商品を仕入れて販売する会社では、仕入代金を支払ってから売上代金を回収するまでの間に資金が必要です。
売掛金や在庫を保有するために必要な運転資金は、事業を継続する限り一定額が必要になる場合があります。
そのため、長期運転資金を毎月返済していくと、借入残高が減少する一方で、必要な運転資金は同じ水準で残ることがあります。
このような場合に、銀行が折り返し融資によって運転資金を補充することがあります。
折り返し融資によって毎月の返済負担を抑えられる場合がある
折り返し融資では、新たな融資の返済期間を設定することで、毎月の元金返済額を一定の水準に抑えられる場合があります。
ただし、新たな融資金額や返済期間によって返済額は変わるため、必ず返済負担が同じになるわけではありません。
運転資金の折り返しについては、銀行融資の折り返しとは?仕組み・メリット・審査条件を銀行員が解説で詳しく説明しています。
設備資金の折り返しが難しい3つの理由
設備資金の融資は、運転資金とは異なる考え方で審査されます。
そのため、返済が進んだ設備資金を元の金額まで戻す折り返し融資は、一般的ではありません。
1.設備資金は設備投資によるキャッシュフローで返済する
設備資金は、機械や建物などの設備投資を行うための融資です。
銀行は、設備投資によって売上や利益が増加し、借入金を返済できるかどうかを確認します。
例えば、製造業の会社が新しい機械を導入し、生産能力の向上によって利益を増やす計画で設備資金を借りる場合を考えます。
銀行は、機械導入後の売上計画や利益計画を確認し、その利益やキャッシュフローから融資を返済できるかを審査します。
したがって、設備資金の返済が進んだからという理由だけで、同じ設備について再び資金を融資する必要性は通常ありません。
2.設備投資に必要な資金は原則として投資時点で発生する
運転資金は、事業活動に伴って継続的に必要になることがあります。
一方、設備資金は、特定の設備を購入・建設するために必要となる資金です。
例えば、5,000万円の機械を購入するために5,000万円の融資を受けた場合、機械の購入代金は設備導入時点で支払われます。
その後、融資の返済が進んだからといって、同じ機械を購入するための資金が再び必要になるわけではありません。
この点が、運転資金の折り返しと大きく異なります。
3.返済が苦しい場合には設備投資の採算性を確認する必要がある
設備資金の返済が苦しくなった場合、銀行はその原因を確認します。
例えば、次のようなケースです。
- 設備投資後の売上が当初計画を下回っている
- 設備の稼働率が低い
- 原材料費や人件費の増加で利益率が低下している
- 設備投資による利益が出るまでに時間がかかっている
- 当初の返済期間が会社の資金繰りに対して短すぎた
銀行は、単に借入金を借り直すだけでなく、設備投資の収益性や今後の返済能力を確認します。
設備資金の返済が苦しい場合には、なぜ返済が難しくなったのかを分析することが重要です。
設備資金の折り返しと借り換えは何が違う?
設備資金の折り返しと借り換えは、似ているようで目的が異なります。
設備資金の折り返しは、返済によって減少した借入残高を再び増やすことを目的とする考え方です。
一方、設備資金の借り換えは、既存融資を新たな融資で返済し、金利や返済期間などの条件を変更する方法です。
| 比較項目 | 折り返し融資 | 設備資金の借り換え |
|---|---|---|
| 主な目的 | 借入残高の復元・資金補充 | 融資条件の見直し |
| 主な対象 | 運転資金 | 設備資金 |
| 借入残高 | 増加する場合が多い | 同程度の場合が多い |
| 返済期間 | 新たに設定 | 見直す場合がある |
| 銀行の審査 | 必要 | 必要 |
※一般的な違いを整理したものであり、実際の融資条件は銀行や利用する制度によって異なります。
設備資金の借り換えでは、既存融資の残高を新たな融資で返済することが一般的です。
ただし、借り換えの際に追加資金が必要となる場合には、その資金使途について別途審査されます。
設備資金の借り換えが認められる主なケース
設備資金の借り換えは、銀行の審査によって認められる場合があります。
金利条件を見直す場合
既存融資より低い金利で借り換えることができれば、支払利息を減らせる可能性があります。
ただし、借り換えに伴う手数料や保証料などが発生する場合があります。
金利だけでなく、借り換えに必要な費用も含めて判断することが重要です。
返済期間を見直す場合
設備資金の返済期間を延ばすことで、毎月の元金返済額を減らせる場合があります。
例えば、設備資金の残高が3,000万円あり、残りの返済期間が3年間の場合を考えます。
元金均等返済であれば、毎月の元金返済額は約83万3,000円です。
この3,000万円を新たに5年間の融資で借り換えた場合、毎月の元金返済額は50万円になります。
| 項目 | 借り換え前 | 借り換え後 |
|---|---|---|
| 融資残高 | 3,000万円 | 3,000万円 |
| 返済期間 | 残り3年 | 新たに5年 |
| 毎月の元金返済額 | 約83万3,000円 | 50万円 |
※元金均等返済による概算です。利息や借り換え費用は含めていません。
この例では、毎月の元金返済額が約33万3,000円減少します。
ただし、返済期間が長くなるため、総支払利息が増える可能性があります。
また、銀行が希望する返済期間を認めるとは限りません。
設備投資の収益が出るまでに時間がかかっている場合
設備投資の効果が当初計画より遅れて現れている場合には、今後の収益見通しを踏まえて借り換えや返済条件の見直しを検討することがあります。
ただし、設備投資の採算性が大きく悪化している場合には、銀行の審査が慎重になる可能性があります。
設備資金の返済が苦しい場合に銀行が確認すること
設備資金の返済が苦しくなった場合、銀行はその原因と今後の改善可能性を確認します。
設備投資の当初計画と実績
銀行は、設備投資を行った際の事業計画と現在の実績を比較します。
例えば、設備投資によって年間1,000万円の利益増加を見込んでいたにもかかわらず、実際には300万円しか増えていない場合には、その原因を確認します。
売上不足なのか、設備の稼働率が低いのか、原価が増えているのかによって対策は異なります。
会社全体の返済能力
設備資金の返済原資は、必ずしもその設備だけから生まれる利益に限定されるわけではありません。
銀行は、会社全体の利益やキャッシュフローを確認して返済能力を判断します。
そのため、設備投資の収益が計画を下回っていても、他の事業で十分な利益を確保できていれば、返済を継続できる場合があります。
借入金全体の返済負担
銀行は、設備資金だけでなく、運転資金や他の金融機関からの借入金も確認します。
借入金全体の返済額が会社の返済能力に対して過大になっていないかを判断します。
今後の資金繰り
返済期間を見直す場合には、今後の資金繰りが改善するかどうかが重要です。
銀行は、資金繰り表や事業計画を確認し、借り換え後も安定して返済を続けられるかを判断します。
設備資金の返済が苦しい場合の4つの対処法
設備資金の返済負担が重くなった場合には、折り返し融資だけを考えるのではなく、会社の状況に応じた対策を検討する必要があります。
1.設備資金の借り換えを相談する
設備資金の借り換えによって、返済期間や金利条件を見直せる場合があります。
銀行に相談する際には、現在の融資残高、毎月の返済額、希望する返済条件、今後の返済計画を整理しておきましょう。
2.運転資金の融資を別途相談する
設備資金の返済が苦しい原因が、売掛金や在庫の増加などによる運転資金不足である場合には、別途運転資金の融資を検討することがあります。
ただし、設備資金の返済に充てることだけを目的として運転資金を借りることが認められるとは限りません。
銀行は、新たな融資の資金使途や返済能力を確認します。
3.既存融資の返済条件変更を相談する
借り換えが難しい場合には、既存融資の返済条件変更を相談する方法があります。
例えば、一定期間の元金返済額を減らす方法や、元金返済を一時的に据え置く方法などです。
このような返済条件変更は、一般的にリスケジュールと呼ばれます。
ただし、返済条件変更は今後の新規融資審査に影響する場合があるため、会社の資金繰りや事業改善計画を踏まえて慎重に判断する必要があります。
4.設備投資の収益改善に取り組む
設備投資による収益が当初計画を下回っている場合には、借入金の返済条件だけを見直しても根本的な解決にならないことがあります。
設備の稼働率改善、受注拡大、販売価格の見直し、原価削減などによって収益性を改善することが重要です。
銀行に対しても、具体的な改善計画を示すことで、今後の返済見通しを説明しやすくなります。
設備資金の借り換えを銀行に相談する際の準備
設備資金の借り換えや返済条件の見直しを相談する際には、銀行が判断しやすい資料を準備することが重要です。
準備したい資料
- 直近の決算書
- 直近の試算表
- 借入金の返済予定表
- 設備投資の当初事業計画
- 設備投資後の売上・利益などの実績資料
- 今後の事業計画
- 資金繰り表
銀行は、返済負担が重くなっているという事実だけでなく、その原因と今後の改善可能性を確認します。
銀行への説明例
設備資金の借り換えを相談する場合の説明例
「3年前に設備資金として5,000万円を借り入れ、現在の融資残高は3,000万円です。
設備投資後の売上は当初計画を下回っていますが、今後は受注の回復を見込んでいます。
現在の毎月返済額は約83万円ですが、今後の資金繰りを安定させるため、返済期間の見直しを相談したいと考えています。
直近の試算表、設備投資の実績、今後の事業計画と資金繰り表を準備していますので、借り換えや返済条件変更の可能性についてご相談させてください」
このように、現在の借入状況、返済が苦しくなった理由、今後の改善見通しを具体的に説明することが重要です。
設備資金の折り返しに関するよくある質問
設備資金の融資は折り返しできますか?
設備資金は、運転資金のように返済が進んだ分を補充する折り返し融資が一般的ではありません。
ただし、設備資金の借り換えや返済条件の見直しが認められる場合があります。
設備資金の借り換えは銀行に断られることがありますか?
あります。
借り換えも新たな融資として審査されるため、業績や財務内容、返済能力などによっては認められない場合があります。
設備資金の返済期間を延ばすことはできますか?
銀行との協議によって認められる場合があります。
ただし、設備の耐用年数や残存使用期間、返済能力、利用する融資制度の条件などが考慮されます。
設備投資が赤字になった場合でも借り換えできますか?
赤字だからといって必ず不可能というわけではありません。
ただし、赤字の原因、今後の収益改善見通し、会社全体の返済能力などを銀行が慎重に確認します。
設備資金の返済が苦しい場合、運転資金を借りればよいですか?
運転資金の不足が実際に発生している場合には、運転資金融資を検討できることがあります。
ただし、設備資金の返済に充てることだけを目的として運転資金を借りることが認められるとは限りません。
返済が難しい原因に応じて、借り換えや返済条件変更も含めて検討することが重要です。
設備資金の借り換えとリスケジュールは同じですか?
同じではありません。
借り換えは新たな融資によって既存融資を返済する方法です。
一方、リスケジュールは、原則として既存融資の返済条件を変更する方法です。
銀行の審査や今後の融資取引への影響も異なる場合があります。
まとめ:設備資金の折り返しは難しいが借り換えを検討できる場合がある
設備資金は、設備投資によって生み出されるキャッシュフローから返済することを基本とする融資です。
そのため、運転資金のように返済が進んだ分を再び補充する折り返し融資は一般的ではありません。
今回のポイントをまとめると、次のとおりです。
- 折り返し融資は、返済が進んだ借入金を借り直して残高を復元する方法
- 運転資金では、継続的な資金需要に対応するため折り返し融資が利用されることがある
- 設備資金は、設備投資によるキャッシュフローから返済することが基本
- 設備資金の借り換えが禁止されているわけではない
- 返済負担が重い場合には、借り換えや返済条件変更を検討する
- 銀行は設備投資の実績、会社全体の返済能力、今後の資金繰りを確認する
- 借り換えを相談する際には、事業計画や資金繰り表を準備することが重要
設備資金の返済が苦しくなった場合には、単に借入金を借り直すだけでなく、返済が難しくなった原因を確認することが重要です。
設備資金の借り換えや返済条件変更を検討する際には、会社の返済能力と今後の資金繰りを整理したうえで、銀行に早めに相談することをおすすめします。
関連記事
設備資金の借り換えや返済負担の見直しを検討する際には、次の記事も参考になります。
銀行融資の折り返しとは?
運転資金の折り返し融資の仕組み、毎月の返済額への影響、銀行の審査条件を解説しています。
銀行融資の折り返しとは?仕組み・メリット・審査条件を銀行員が解説
設備資金の借り換え
設備資金の借り換えを検討する際の考え方や注意点を解説しています。
銀行融資の返済期間は長い方がいい?
返済期間の長短が毎月の返済額や資金繰りに与える影響を説明しています。
銀行融資の据置とは
元金返済の据置期間の仕組みと、資金繰りへの影響を解説しています。
銀行がリスケを拒否するケース
返済条件変更を銀行に相談する際の注意点や、銀行がリスケジュールを認めない場合について説明しています。
銀行融資・資金繰りのメール相談
「設備資金の返済が重く、資金繰りが苦しくなっています」
「設備資金を借り換えて、毎月の返済額を減らすことはできるでしょうか」
「銀行から設備資金の借り換えを断られました。どのように対応すればよいでしょうか」
設備資金の返済負担を見直す際には、現在の借入状況、設備投資の実績、今後の返済能力を整理することが重要です。
銀行融資や資金繰りについてお悩みの方は、メール相談をご利用ください。
銀行融資・資金繰りのメール相談
法人融資の審査、設備資金の借り換え、借入金返済や資金繰りに関するご相談を受け付けています。
※融資の承認・実行を保証するものではありません。