「ラーメン店を経営しているが、最近は資金繰りが苦しくなってきた」
「仕入代金や人件費の支払いが重く、銀行から運転資金を借りたい」
「銀行に運転資金を相談したところ、なぜ資金が必要なのか詳しく説明してほしいと言われた」
ラーメン店を経営している方の中には、このような悩みを抱えている方もいるでしょう。
結論から申し上げると、ラーメン店でも銀行から運転資金の融資を受けられる可能性はあります。
ただし、ラーメン店は売上代金の回収が比較的早い業種です。そのため、銀行は運転資金の申し込みを受けると、なぜ資金が不足しているのかを慎重に確認します。
特に赤字が続いている場合には、融資によって一時的に資金繰りを改善できても、赤字が解消しなければ再び資金不足になる可能性があります。
銀行が知りたいのは、単に「いくら必要なのか」だけではありません。
資金不足の原因は何か、どのように改善するのか、借入後に返済できるのかという点です。
この記事では、長年の銀行融資・融資審査の実務経験を踏まえ、ラーメン店の運転資金融資に対する銀行の考え方、資金繰りが苦しくなる原因、具体的な改善策、銀行への説明方法を解説します。
ラーメン店でも銀行から運転資金を借りられるのか
ラーメン店でも運転資金の融資を受けられる可能性はあります。
ただし、銀行は融資を申し込んだ理由を確認します。
例えば、次のような資金需要が考えられます。
- 売上増加に伴って食材の仕入資金が増えた
- キャッシュレス決済の入金までに資金が必要になった
- 従業員の増員に伴い人件費の支払いが増えた
- 一時的な売上減少で資金繰りが苦しくなった
- 赤字が続き、手元の預金が減少している
これらはすべて運転資金の相談につながる可能性がありますが、銀行の審査上は同じように扱われるわけではありません。
売上増加に伴う仕入資金の増加と、赤字が続いているための資金不足では、銀行の評価が異なります。
銀行が最初に確認するのは資金不足の理由
銀行がラーメン店から運転資金の相談を受けた場合、まず確認するのは資金不足の原因です。
売上が増加して仕入れや人件費が増えたのであれば、その増加額と売上代金の入金時期を確認します。
一方、売上が減少して赤字になっているのであれば、なぜ売上が減ったのか、赤字を改善できるのかを確認します。
同じ運転資金の申し込みでも、資金が必要になった理由によって審査の重点が変わります。
ラーメン店は現金商売なのに、なぜ運転資金が必要になるのか
一般的な運転資金の仕組み
まず、運転資金の基本的な仕組みを確認しておきましょう。
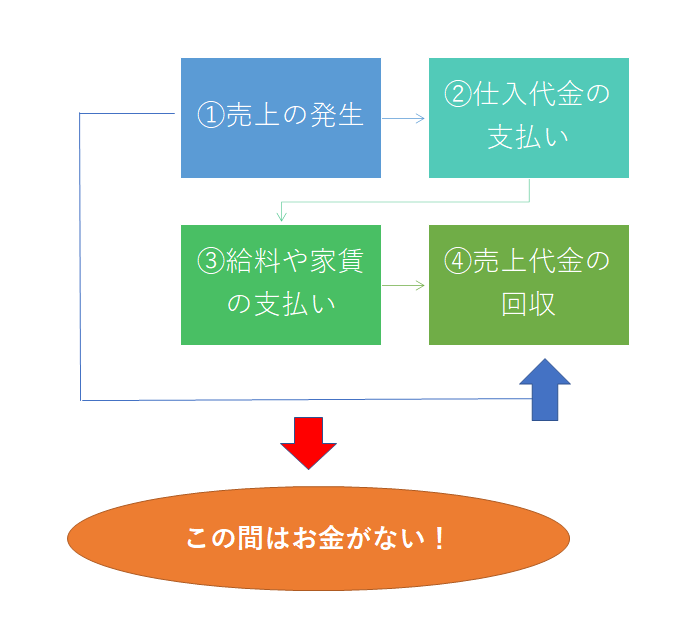
上の図は、売上の発生から売上代金の回収までに、仕入代金や人件費などの支払いが発生する仕組みを示しています。
製造業や卸売業など、売上代金を後日回収する事業では、仕入代金などの支払いが先行することがあります。
このような支払いと回収の時間差を補う資金が、運転資金の代表的なものです。
ラーメン店は売上代金を比較的早く回収できる
ラーメン店では、来店客が食事をした際に代金を支払うことが一般的です。
そのため、掛売りが中心の事業と比べると、売上代金の回収が早いという特徴があります。
銀行はこの特徴を踏まえ、ラーメン店の運転資金需要を確認します。
しかし、売上代金の回収が早いからといって、運転資金が不要になるわけではありません。
仕入れや経費の支払いは売上に先行する
ラーメン店では、営業するために麺、スープ、肉、野菜などの食材を仕入れる必要があります。
また、従業員の給与、店舗家賃、水道光熱費などの支払いも発生します。
さらに、キャッシュレス決済の売上代金は、決済サービスによって入金までに一定の期間がかかる場合があります。
そのため、売上代金の回収が早いラーメン店でも、支払時期との関係で運転資金が必要になることがあります。
ただし、継続的に資金が不足している場合には、単なる支払時期の問題ではなく、事業の収益性に原因がある可能性も考える必要があります。
ラーメン店の運転資金融資に銀行が慎重になる3つの理由
1.赤字の補填資金になっていないか
銀行が最も気にするのは、運転資金の申し込みが赤字を補填するためのものではないかという点です。
例えば、毎月の売上が250万円であるのに対し、仕入代金、人件費、家賃などの支払いが280万円であれば、単純計算で毎月30万円の資金不足が発生します。
この状態が続けば、預金は減少していきます。
そこで銀行から運転資金300万円を借りたとしても、毎月30万円の資金不足が続けば、単純計算では10か月で借入金相当額を使い切ることになります。
実際には借入金の返済などもあるため、さらに早く資金が不足する可能性があります。
銀行が懸念するのは、このような状況です。
赤字の原因を改善しないまま運転資金を借りても、資金繰りの問題を先送りするだけになる可能性があります。
2.借入金を返済する余力があるか
銀行融資では、借入金を返済できることが重要です。
ラーメン店の場合、売上から食材費、人件費、家賃、水道光熱費などを支払った後に、借入金を返済する資金が残る必要があります。
既存借入金の返済額が大きい場合には、新たな融資を受けることで返済負担がさらに重くなる可能性があります。
そのため銀行は、既存借入金の返済状況も確認します。
3.今後の売上計画に実現可能性があるか
ラーメン店の経営者が銀行に「今後は売上を増やすので返済できます」と説明しても、それだけで銀行が納得するわけではありません。
銀行は、売上を増やすための具体的な方法と、その効果を確認します。
例えば、営業時間の変更、客単価の改善、メニューの見直し、広告宣伝などを計画している場合、それぞれが売上や利益にどの程度影響するのかを説明する必要があります。
銀行が評価するのは、希望的な売上計画ではなく、根拠のある改善計画です。
ラーメン店の資金繰りが苦しくなる主な原因
運転資金を銀行に申し込む前に、まず資金繰りが苦しくなった原因を整理することが重要です。
売上の減少
ラーメン店の売上は、来店客数と客単価によって大きく左右されます。
例えば、以前は1日100人の来店があった店舗で、来店客数が80人に減少した場合、客単価が変わらなければ売上も減少します。
その一方で、家賃などの固定費は売上が減っても大きく変わりません。
そのため、売上減少によって利益が減り、資金繰りが苦しくなることがあります。
食材原価の上昇
麺、肉、野菜、油などの仕入価格が上昇すると、同じ杯数を販売していても利益が減少します。
例えば、月商300万円の店舗で原価率が30%から35%に上昇した場合、食材原価は次のように変わります。
- 原価率30%:90万円
- 原価率35%:105万円
- 原価の増加額:月15万円
売上が変わらなくても、原価率が5ポイント上昇すると、毎月15万円の利益減少要因になります。
こうした原価上昇が資金繰りを圧迫することがあります。
人件費の増加
従業員の時給上昇や人員配置の増加によって、人件費が増えることがあります。
人件費の増加が売上の増加を上回れば、利益が減少します。
特に来店客数が少ない時間帯に人員を多く配置している場合には、営業時間と人員配置の見直しが必要になることがあります。
借入金の返済負担
ラーメン店では、開業時の内装工事や厨房設備のために融資を利用している場合があります。
その借入金の返済が続いているところに、新たな運転資金の借入を行うと、返済負担が増加します。
利益が出ていても、借入金の元金返済が大きければ、手元資金が減少することがあります。
資金繰りの問題は、赤字だけでなく、借入金の返済負担によっても発生します。
ラーメン店の資金繰りを改善する5つの方法
銀行から運転資金の融資を受けるためには、資金不足の原因を明らかにし、具体的な改善策を示すことが重要です。
1.来店客数と客単価を分けて分析する
ラーメン店の売上は、基本的に次の計算式で考えることができます。
月間売上高の計算式
1日平均来店客数 × 客単価 × 月間営業日数
例えば、1日平均80人、客単価1,000円、月間営業26日の場合、月商は208万円です。
売上が減少している場合には、来店客数が減少しているのか、客単価が下がっているのかを分けて確認します。
来店客数が減少しているのであれば、曜日別・時間帯別の来店状況や、近隣競合店の状況などを確認します。
客単価が低下しているのであれば、メニュー構成やセット商品の販売状況などを分析します。
2.メニュー別の原価と利益を確認する
食材原価を改善するためには、店舗全体の原価率だけでなく、主力メニューごとの原価を把握することが重要です。
例えば、販売価格1,000円のラーメンについて、食材原価が350円であれば、食材原価率は35%です。
仕入価格が上昇して食材原価が400円になれば、原価率は40%になります。
この場合、販売価格の見直し、仕入先の見直し、食材ロスの削減などを検討します。
ただし、単純に食材の品質を落とすと、顧客離れにつながる可能性があります。
原価削減だけでなく、商品の魅力や客単価とのバランスを考えることが必要です。
3.営業時間と人員配置を見直す
時間帯別の売上を確認し、人件費とのバランスを検証します。
例えば、来店客が少ない時間帯に多くの従業員を配置している場合、人件費の負担が大きくなります。
営業時間の短縮やシフトの見直しによって、利益が改善する場合があります。
ただし、人員削減によって接客や調理の品質が低下すれば、売上減少につながる可能性があります。
売上とサービス水準の両方を確認しながら改善を進めることが重要です。
4.損益分岐点売上高を把握する
ラーメン店の経営改善では、毎月いくら売上があれば赤字にならないのかを把握することが重要です。
これが損益分岐点売上高です。
例えば、次のような店舗を考えてみます。
- 月間固定費:150万円
- 変動費率:35%
この場合、損益分岐点売上高は次のように計算できます。
損益分岐点売上高の計算例
150万円 ÷(1-0.35)
= 約231万円
この例では、月商約231万円が損益分岐点の目安となります。
なお、この計算は説明のための簡易例です。実際には費用を固定費と変動費に適切に区分する必要があります。
また、損益分岐点を超えて利益が出ていても、借入金の元金返済などによって資金繰りが苦しくなる場合があります。
損益分岐点売上高と、借入金返済後の資金繰りは分けて確認してください。
5.借入金の返済計画と資金繰りを見直す
売上や利益の改善だけでなく、借入金の返済負担を確認することも重要です。
例えば、月間の資金収支がプラスであっても、借入金の元金返済によって預金残高が減少している場合があります。
その場合には、売上・経費の改善と合わせて、既存借入金の返済計画についても検討する必要があります。
返済負担が重く、今後の返済が難しい場合には、資金繰りが行き詰まる前に金融機関へ相談することが重要です。
返済条件の変更などを相談できる場合もありますが、銀行の判断や今後の融資への影響もあるため、慎重に検討してください。
銀行融資・資金繰りのメール相談
「ラーメン店の資金繰りが苦しい」「銀行から運転資金の融資は難しいと言われた」「赤字の原因や改善方法を整理できていない」といったお悩みはありませんか。
銀行融資の審査では、資金不足の原因と改善計画、借入後の返済見通しが重要です。長年の銀行融資・融資審査の実務経験を踏まえ、銀行から見た課題や今後の対応についてメールでご相談いただけます。
※ご相談はメールで受け付けています。融資の実行や審査通過を保証するものではありません。
ラーメン店が運転資金を銀行に申し込む際の説明方法
ラーメン店が運転資金を申し込む際には、資金不足の理由だけでなく、改善策と返済見通しを説明することが重要です。
資金不足の原因を数字で説明する
例えば、銀行に対して次のような説明をすることが考えられます。
銀行への説明例
「最近、食材価格の上昇によって原価率が30%から35%に上昇しました。月商300万円に対して、食材原価が月15万円増加しています」
「また、平日の来店客数が減少しており、売上も以前より少なくなっています」
「このため、メニュー価格と仕入れの見直し、時間帯別の人員配置の改善を進めています」
「改善効果が出るまでの資金繰りを維持するため、必要額を資金繰り表に基づいて相談したいと考えています」
このように、資金不足の原因と改善策を数字で説明することが重要です。
ただし、説明が具体的であっても、それだけで融資が承認されるわけではありません。
銀行は改善計画の実現可能性と返済能力を審査します。
運転資金の必要額を資金繰り表から計算する
銀行に運転資金を申し込む際には、希望額の根拠が必要です。
例えば、今後3か月間の資金繰りを予測し、毎月の入金額と支払額を整理します。
| 項目 | 1か月目 | 2か月目 | 3か月目 |
|---|---|---|---|
| 売上入金 | 240万円 | 260万円 | 280万円 |
| 経費支払い | 260万円 | 260万円 | 260万円 |
| 借入金元金返済 | 20万円 | 20万円 | 20万円 |
| 月間資金収支 | ▲40万円 | ▲20万円 | 0万円 |
この例では、3か月間で合計60万円の資金不足が発生します。
ただし、この計算は説明用の簡易例であり、税金、設備更新、その他の支払いなどは別途確認する必要があります。
また、3か月目の収支が均衡していても、既存借入金の返済負担が続くため、その後の資金繰りも確認する必要があります。
必要な融資額は、希望する金額から考えるのではなく、資金繰り表で確認した不足額を基準に検討してください。
改善後に返済できることを説明する
銀行は運転資金の必要性だけでなく、借入後の返済能力も確認します。
そのため、売上や利益の改善によって、どの程度の資金を返済に充てられるのかを説明する必要があります。
例えば、原価率の改善によって月10万円、営業時間の見直しによって月5万円の収支改善を見込む場合には、それぞれの計算根拠を示します。
ただし、改善効果が計画どおりに出るとは限りません。
改善が遅れた場合の資金繰りについても確認しておくことが重要です。
銀行に運転資金を断られた場合はどうするか
ラーメン店が銀行に運転資金を申し込んでも、融資を断られる場合があります。
その場合には、融資を断られた理由を整理することが重要です。
資金不足の原因が赤字の場合
赤字が続いている場合には、売上や経費の改善計画を具体化する必要があります。
来店客数、客単価、原価率、人件費などを確認し、どの数字を改善すれば赤字を解消できるのかを整理してください。
借入金の返済負担が重い場合
借入金の返済負担が重い場合には、既存借入金の返済予定を整理し、今後の資金繰りを確認する必要があります。
新たな借入によって返済負担がさらに重くなる場合には、単純に借入額を増やすことが適切とは限りません。
改善計画の説明が不十分な場合
銀行から改善計画の説明を求められた場合には、売上や利益の予測だけでなく、その根拠を示してください。
例えば、来店客数を増やす計画であれば、現在の来店客数、目標客数、具体的な集客方法、必要な費用などを整理します。
改善計画を作成しても、融資が必ず承認されるわけではありません。
しかし、銀行と今後の対応を相談するための重要な資料になります。
ラーメン店が毎月確認すべき6つの数字
ラーメン店の資金繰りを改善するためには、銀行に融資を申し込むときだけでなく、毎月の数字を継続して確認することが重要です。
| 確認する数字 | 確認する理由 |
|---|---|
| ① 月間売上高 | 売上の増減を把握するため |
| ② 来店客数・客単価 | 売上が変動した原因を確認するため |
| ③ 食材原価率 | 仕入価格や食材ロスによる利益への影響を確認するため |
| ④ 人件費率 | 売上に対する人件費負担を確認するため |
| ⑤ 借入金の返済額 | 毎月の返済負担を把握するため |
| ⑥ 月末預金残高 | 手元資金の増減を把握するため |
特に重要なのは、利益と預金残高の両方を確認することです。
利益が改善していても、借入金の返済などによって預金残高が減少している場合があります。
そのため、損益計算だけでなく、資金繰り表を使って現金の動きも確認することが必要です。
毎月の数字を確認する習慣があれば、資金不足が深刻になる前に対策を検討しやすくなります。
自社の状況を確認してみましょう|ラーメン店の資金繰りチェックリスト
銀行に運転資金を申し込む前に、次の8項目を確認してください。
ラーメン店の資金繰りチェックリスト【8項目】
確認済み:0 / 8項目
チェックできなかった項目がある場合
資金不足の原因がわからない場合
過去数か月の売上、仕入代金、人件費、家賃、借入金返済額、預金残高を確認してください。
来店客数や客単価を把握していない場合
レジデータなどを確認し、曜日別・時間帯別の来店客数と客単価を整理してください。
食材原価率を把握していない場合
食材の仕入額、棚卸残高、売上高を確認して原価率を計算してください。
人件費の状況を確認していない場合
時間帯別の売上と従業員の配置状況を比較してください。
損益分岐点売上高がわからない場合
家賃や人件費などの固定費と、食材費などの変動費を整理してください。
借入金の返済負担を把握していない場合
すべての借入金について、残高と毎月の返済額を一覧にしてください。
資金繰り表がない場合
今後の売上入金、経費支払い、借入金返済を月別に整理し、月末預金残高を予測してください。
改善計画を用意していない場合
来店客数、客単価、原価率、人件費などについて、改善する項目と目標値を決めてください。
ラーメン店の運転資金融資に関するよくある質問
Q.ラーメン店は銀行から運転資金を借りられますか?
借りられる可能性はあります。ただし、銀行は資金が必要になった理由、融資希望額、返済能力などを審査します。
Q.ラーメン店は現金商売なので運転資金が不要なのですか?
いいえ。売上代金の回収は比較的早いものの、食材の仕入れや人件費、家賃などの支払いが必要です。キャッシュレス決済の入金時期によっても運転資金が必要になる場合があります。
Q.赤字のラーメン店でも運転資金を借りられますか?
赤字でも融資を受けられる可能性はあります。ただし、赤字の原因と改善策、借入後の返済能力などが慎重に審査されます。
Q.銀行から運転資金を断られた場合はどうすればよいですか?
まず、銀行が懸念している点を整理してください。赤字、借入金の返済負担、改善計画の実現可能性など、問題に応じた対策が必要です。
Q.ラーメン店の運転資金はいくら借りられますか?
一律の金額は決まっていません。必要額は資金繰り表などで計算し、銀行は資金使途や返済能力などを踏まえて融資金額を判断します。
まとめ|ラーメン店の運転資金融資では資金不足の原因と改善策が重要
ラーメン店でも銀行から運転資金の融資を受けられる可能性はあります。
しかし、ラーメン店は売上代金の回収が比較的早い業種であるため、銀行はなぜ資金が不足しているのかを慎重に確認します。
今回のポイントをまとめます。
- ラーメン店でも運転資金の融資を受けられる可能性がある
- 銀行は資金不足の原因を重視する
- 赤字補填のための融資では、改善計画と返済能力が重要になる
- 売上減少、原価上昇、人件費増加、借入金返済負担などが資金不足の原因になる
- 来店客数、客単価、原価率、人件費率を継続して確認する
- 損益分岐点売上高と借入金返済後の資金繰りを分けて考える
- 銀行には資金不足の原因、改善策、必要額、返済見通しを数字で説明する
ラーメン店の運転資金問題は、融資を受けるだけでは解決しない場合があります。
銀行から融資を受けることと並行して、売上、原価、人件費、借入金返済、預金残高を毎月確認し、資金繰りを改善することが重要です。
関連記事
ラーメン店の運転資金について
ラーメン店に必要な運転資金の基本的な考え方を確認したい方はこちらをご覧ください。
運転資金融資の審査基準
銀行が運転資金の融資を審査する際の基本的な考え方を解説しています。
飲食店の運転資金について
飲食店が運転資金の融資を相談する際の考え方や注意点を解説しています。
赤字でも銀行融資を受けられるか
赤字の会社が銀行に融資を申し込む際、どのような点が審査されるのかを説明しています。
銀行融資・資金繰りのメール相談
「ラーメン店の資金繰りが苦しい」「銀行から運転資金の融資を断られた」「赤字の原因や改善方法がわからない」「借入金の返済負担が重い」といったお悩みはありませんか。
銀行融資の審査では、資金不足の原因を整理し、改善計画と返済見通しを示すことが重要です。長年の銀行融資・融資審査の実務経験を踏まえ、銀行から見た課題や資金繰り改善の進め方についてメールでご相談いただけます。
※ご相談はメールで受け付けています。融資の実行や審査通過を保証するものではありません。