銀行融資の審査が通らない理由はいくつかありますが、その代表的なものの一つが債務超過です。
決算書が債務超過になっているため、銀行から追加融資を断られたという中小企業もあるでしょう。
では、債務超過になると銀行から融資を受けることはできないのでしょうか。
結論から申し上げますと、債務超過は銀行融資の審査において大きなマイナス要因ですが、債務超過だからといって必ず融資が通らないわけではありません。
銀行は債務超過という決算書の状態だけでなく、現在の利益、資金繰り、借入金の返済能力、今後の業績見通しなどを総合的に判断しています。
この記事では、長年にわたり銀行の法人融資業務や融資審査に携わってきた立場から、債務超過が融資審査に通らない理由となる仕組みと、債務超過でも銀行が融資を検討するケース、経営者が実行できる対策を具体的に解説します。
債務超過は銀行融資の審査に通らない理由になる
債務超過は、銀行が融資を審査する際に重視する財務上の問題です。
債務超過の会社は、貸借対照表上、資産よりも負債の方が多い状態にあります。
銀行から見ると、会社の財務的な余力が乏しく、今後の業績悪化に対する耐久力が弱い可能性があります。
そのため、債務超過は銀行融資の審査に通らない理由の一つになります。
ただし、債務超過という事実だけで融資の可否が決まるわけではありません。
現在の収益力やキャッシュフローによっては、債務超過でも返済を継続できる会社があります。
銀行が重要視するのは、債務超過に至った原因と、現在の収益力、今後の返済能力です。
銀行融資の審査の大原則は返済能力
銀行の融資審査では、さまざまな項目を確認します。
その中でも中心となるのは、融資先が借入金を返済できるかどうかという点です。
銀行は融資を行うことで利息収入を得ますが、融資先が返済できなくなれば貸倒損失が発生する可能性があります。
そのため、銀行は融資先の返済能力を慎重に見極めています。
銀行は融資を最後まで回収できるかを確認する
銀行が融資を審査する際には、会社の売上や利益だけでなく、資金繰りや既存借入金の返済負担などを確認します。
例えば、黒字決算であっても、毎月の借入金返済額が大きく、資金繰りに余裕がなければ追加融資に慎重になる場合があります。
一方、一時的に赤字となっていても、十分な手元資金や今後の収益改善が見込める場合には、融資を検討できることがあります。
銀行融資の審査では、決算書の数字だけでなく、今後も返済を続けられるかどうかが重要です。
銀行融資の審査項目
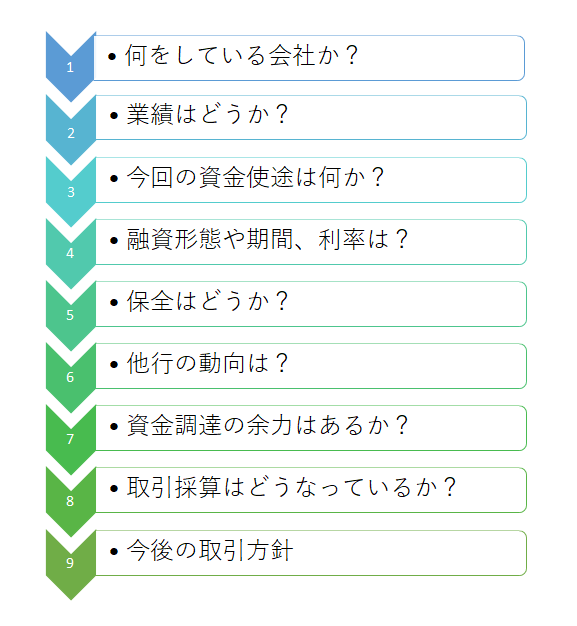
上の図は、銀行が融資を審査する際の主な流れを示したものです。
銀行は融資先の事業内容や業績、財務内容、資金使途、返済能力などを確認します。
債務超過は、このうち財務内容の評価に大きく関係します。
また、債務超過に至った原因によっては、収益力や資金繰りの評価にも影響します。
債務超過とは何か
債務超過とは、会社の貸借対照表において、負債が資産を上回り、純資産がマイナスになっている状態です。
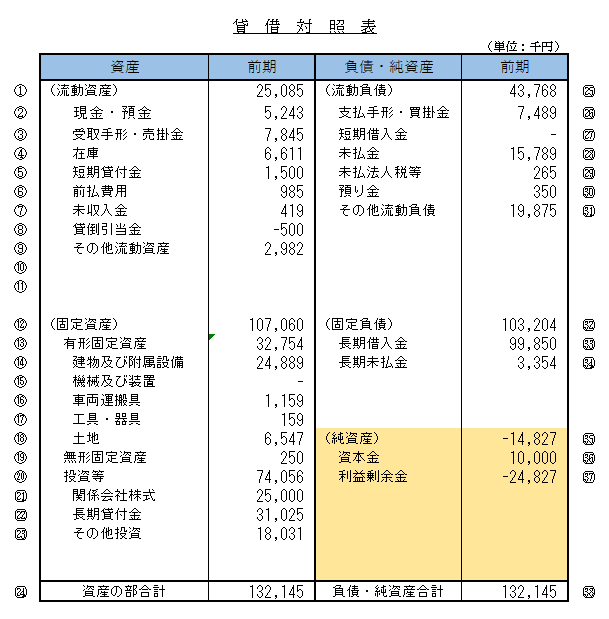
貸借対照表は、会社の資産、負債、純資産の状況を示しています。
基本的な関係は次のとおりです。
資産-負債=純資産
この純資産がマイナスになっている状態が債務超過です。
債務超過の具体例
例えば、会社の貸借対照表が次のようになっているとします。
| 項目 | 金額 |
|---|---|
| 資産合計 | 8,000万円 |
| 負債合計 | 1億円 |
| 純資産 | ▲2,000万円 |
この会社は資産8,000万円に対して負債が1億円あります。
純資産はマイナス2,000万円となり、2,000万円の債務超過です。
銀行は、この債務超過の金額がどの程度あるのか、今後改善する見込みがあるのかを確認します。
債務超過と赤字決算の違い
債務超過と赤字決算は混同されることがありますが、意味が異なります。
赤字決算とは、一定期間の損益計算書で損失が発生している状態です。
一方、債務超過とは、貸借対照表の純資産がマイナスになっている状態です。
赤字でも債務超過とは限らない
例えば、純資産が5,000万円ある会社が、当期に1,000万円の赤字を計上したとします。
ほかに純資産を変動させる要因がなければ、純資産は4,000万円となります。
この会社は赤字決算ですが、債務超過ではありません。
黒字でも債務超過の場合がある
一方、前期末に3,000万円の債務超過だった会社が、当期に500万円の黒字を計上した場合を考えます。
ほかに純資産を変動させる要因がなければ、債務超過額は2,500万円に縮小します。
この会社は黒字決算ですが、依然として債務超過です。
つまり、債務超過だから現在も赤字であるとは限りません。
銀行は、債務超過という過去からの財務状態だけでなく、直近の収益が改善しているかどうかも重視します。
銀行が債務超過を問題視する3つの理由
1. 財務的な余力が乏しい
債務超過の会社は、貸借対照表上、資産よりも負債が多い状態です。
そのため、今後さらに損失が発生した場合、財務内容が一段と悪化する可能性があります。
銀行は、会社が事業を継続しながら借入金を返済できるかを慎重に確認します。
2. 過去の損失が蓄積している可能性がある
中小企業の債務超過は、過去の赤字が蓄積した結果として生じることが少なくありません。
銀行は、赤字の原因が一時的なものなのか、それとも本業の収益力に問題があるのかを確認します。
例えば、過去の一時的な損失によって債務超過となった会社と、現在も営業赤字が続いている会社では、銀行の評価は異なります。
なお、債務超過の原因には、赤字の蓄積だけでなく、資本取引などの影響が含まれる場合もあります。
3. 将来の返済に不安がある
債務超過の会社では、収益力や資金繰りにも問題が生じている場合があります。
銀行は、今後の利益やキャッシュフローから借入金を返済できるかを確認します。
返済に必要な資金を継続的に確保できないと判断されれば、追加融資は難しくなります。
債務超過だから返済能力がないとは限らない
ここは、銀行融資の審査を理解するうえで重要な点です。
債務超過は会社の財務状態を示すものであり、返済能力そのものを直接示すものではありません。
例えば、過去の大きな損失によって債務超過になったものの、現在は本業が黒字となり、十分な営業キャッシュフローを確保している会社があります。
このような会社では、債務超過であっても借入金の返済を継続できる場合があります。
銀行は利益とキャッシュフローを確認する
銀行は、利益に加えて、減価償却費や運転資金の増減、設備投資、既存借入金の返済額などを確認します。
例えば、税引後当期純利益が500万円、減価償却費が1,000万円であれば、両者の合計は1,500万円です。
これは返済原資を考える際の簡便な目安の一つですが、実際の営業キャッシュフローと一致するとは限りません。
売掛金や在庫の増加によって資金が必要になる場合もあるためです。
銀行は、利益だけでなく、実際の資金繰りと借入金の返済負担を確認して返済能力を判断します。
返済原資と年間返済額を比較する
返済能力を考える際には、返済原資の目安と年間の借入金返済額を比較することが役立ちます。
例えば、次のような会社を考えます。
| 項目 | 金額 |
|---|---|
| 税引後当期純利益 | 500万円 |
| 減価償却費 | 1,000万円 |
| 返済原資の簡便な目安 | 1,500万円 |
| 年間の借入金元本返済額 | 1,200万円 |
この例では、利益と減価償却費の合計が年間の元本返済額を300万円上回っています。
ただし、これだけで返済能力が十分と判断できるわけではありません。
売掛金の増加、在庫の増加、設備更新に必要な資金、税金の支払いなどによって、実際に返済に使える資金が少なくなることもあります。
そのため、銀行は資金繰り表なども確認し、無理なく返済を継続できるかを検討します。
債務超過でも銀行融資を受けられる5つのケース
債務超過であっても、銀行が融資を検討する場合があります。
代表的な5つのケースを説明します。
1. 債務超過の解消が見込まれる
銀行が債務超過の会社に融資を検討する際、重要になるのが今後の業績見通しです。
例えば、現在の債務超過額が2,000万円で、今後毎年800万円程度の利益を継続的に計上できる見込みがある会社を考えます。
利益が内部に蓄積され、ほかに純資産を減少させる要因がなければ、おおむね3年で債務超過を解消できる計算です。
このように、債務超過の解消について合理的な見通しがある場合には、銀行が融資を検討する余地があります。
ただし、単に黒字化を予想しているだけでは十分ではありません。
受注状況、売上見通し、利益率、経費削減の効果など、計画の根拠を説明する必要があります。
2. 現在の事業が黒字で返済原資を確保できている
過去の赤字によって債務超過になっていても、現在の事業が黒字で、返済原資を確保できている場合があります。
銀行は、現在の収益力が安定しているか、借入金返済後も資金繰りを維持できるかを確認します。
例えば、営業利益が安定しており、売掛金の回収にも大きな問題がなく、既存借入金の返済を継続できている場合です。
このような会社では、債務超過であることを踏まえながらも、追加融資を検討できる場合があります。
3. 信用保証協会の保証を利用できる
債務超過の会社では、信用保証協会の保証付き融資が検討されることがあります。
信用保証協会の保証は、銀行の信用リスクを一定程度軽減する仕組みです。
そのため、銀行単独では融資が難しい場合でも、保証付き融資を検討できることがあります。
ただし、信用保証協会の保証があれば必ず融資を受けられるわけではありません。
信用保証協会による審査があり、制度ごとの利用要件や保証条件も確認する必要があります。
また、債務超過の程度や資金繰りの状況によっては、保証付き融資でも難しい場合があります。
4. 担保などによって融資の保全を確保できる
不動産担保などによって融資の保全を確保できる場合には、債務超過でも銀行が融資を検討することがあります。
ただし、担保があれば必ず融資を受けられるわけではありません。
銀行融資の基本は、会社の事業活動から生まれる資金によって返済することです。
担保の処分は、返済ができなくなった場合の回収手段です。
そのため、担保価値が十分であっても、事業の継続性や返済能力に大きな問題があれば、融資が難しい場合があります。
5. 実行可能な経営改善計画がある
債務超過の会社が銀行融資を受けるうえで、経営改善計画は重要な資料になります。
経営改善計画では、赤字や債務超過に至った原因を分析し、今後どのように収益を改善するのかを示します。
例えば、次のような内容です。
- 不採算事業や不採算取引の見直し
- 販売価格や仕入条件の改善
- 固定費の削減
- 売掛金の回収条件の改善
- 在庫水準の適正化
- 借入金返済計画の見直し
- 債務超過を解消するまでの利益計画
銀行が重視するのは、計画が実行可能であり、資金繰りや返済能力の改善につながるかどうかです。
単に将来の売上や利益を大きく見込むだけでは、銀行の理解を得ることは難しいでしょう。
債務超過でも融資が難しい会社の特徴
債務超過でも銀行が融資を検討する場合がある一方、追加融資が難しくなる会社にも共通する特徴があります。
営業赤字が続いている
本業の営業赤字が続いている場合、銀行は収益力の改善が進んでいないと判断することがあります。
特に、赤字の原因が明確でなく、具体的な改善策も示されていない場合には、追加融資の審査が厳しくなります。
借入金の返済負担が大きい
利益やキャッシュフローに対して既存借入金の返済額が大きい場合、新たな融資を受けても返済を継続できない可能性があります。
銀行は、既存借入金と新規融資の返済負担を合わせて確認します。
資金繰りの見通しが立っていない
資金繰り表がなく、今後いつ、いくら資金が不足するのかを説明できない場合には、銀行も必要な融資額や返済方法を判断しにくくなります。
債務超過の会社ほど、資金繰りを数字で説明することが重要です。
経営改善計画に具体性がない
売上増加や経費削減を見込んでいても、その根拠が曖昧な場合には銀行の理解を得にくくなります。
債務超過の会社が追加融資を受けるためには、改善するという説明だけでなく、改善できる根拠を示すことが必要です。
実質債務超過も銀行融資の審査で重要になる
銀行は、決算書に記載された純資産だけでなく、資産の実態を確認することがあります。
その結果、決算書上は債務超過でなくても、実質的には債務超過と判断される場合があります。
決算書上は純資産がプラスでも安心できない
例えば、貸借対照表の純資産が1,000万円ある会社を考えます。
しかし、資産の中に回収が難しい売掛金が800万円、実際には価値が乏しい在庫が500万円含まれていたとします。
これらの資産について合計1,300万円の価値の減少を考慮すると、純資産は実質的にマイナス300万円となります。
このように、資産の実態を反映すると債務超過になる状態を、実質債務超過と呼ぶことがあります。
実際の銀行の評価では、資産の回収可能性や時価、負債の内容などを個別に確認します。
役員借入金の扱いにも注意する
中小企業では、社長や役員から会社が借入を行っていることがあります。
役員借入金は、通常、貸借対照表では負債に計上されます。
ただし、返済条件や契約内容などによっては、金融機関の財務評価において資本に近い性質が考慮される場合があります。
もっとも、役員借入金があるからといって、自動的に自己資本と同じ扱いになるわけではありません。
また、金融機関が財務評価上どのように扱うかと、会計上の純資産の金額は区別する必要があります。
債務超過の会社が融資を申し込む際に銀行へ説明すべきこと
債務超過の会社が融資を申し込む場合には、通常の融資申込以上に、会社の現状と改善見通しを具体的に説明することが重要です。
債務超過になった原因
まず、なぜ債務超過になったのかを説明します。
例えば、過去の設備投資の失敗、大口取引先の倒産、一時的な特別損失、継続的な営業赤字など、原因によって銀行の評価は異なります。
原因を明確にすることで、同じ問題が今後も続く可能性があるのかを判断しやすくなります。
現在の業績と資金繰り
次に、直近の試算表や資金繰り表などを使って、現在の経営状況を説明します。
銀行が確認したいのは、過去の債務超過だけではありません。
現在の事業が黒字化しているのか、資金繰りは安定しているのか、借入金の返済を継続できるのかという点です。
今後の収益改善と債務超過の解消見通し
債務超過の解消に向けた計画も重要です。
例えば、今後3年間の売上高、営業利益、経常利益、資金繰りなどを見通し、債務超過がどの程度改善するのかを説明します。
その際には、計画の数字だけでなく、具体的な改善策や実行状況も示すことが重要です。
今回の融資が必要な理由と返済方法
銀行は、融資資金が何に使われるのかを確認します。
例えば、売上増加に伴う仕入資金なのか、設備投資資金なのか、資金繰り不足を補うための資金なのかによって、審査の着眼点は異なります。
融資の必要性と返済方法を具体的に説明することが大切です。
銀行へ提出する資料を整理する
債務超過の会社が融資を申し込む際には、次のような資料を準備すると説明しやすくなります。
- 直近の決算書
- 直近の試算表
- 資金繰り表
- 銀行別借入金一覧表
- 経営改善計画書
- 売上や受注の見通しを示す資料
- 融資資金の使途を説明する資料
すべての融資案件で同じ資料が必要になるわけではありませんが、債務超過の原因や改善見通しを数字で説明できるようにしておくことが重要です。
債務超過で追加融資が難しい場合の対応
債務超過が深刻で、現在の収益力や資金繰りから追加融資が難しい場合もあります。
その場合には、新たな借入金を増やすことだけでなく、既存借入金の返済条件や事業の改善を検討する必要があります。
返済条件の変更を相談する
毎月の借入金返済が資金繰りを圧迫している場合には、銀行に返済条件の変更、いわゆるリスケジュールを相談する方法があります。
返済条件の変更によって毎月の返済負担を軽減できれば、当面の資金繰りを安定させられる場合があります。
ただし、返済条件を変更しても借入金が免除されるわけではありません。
また、条件変更中の新規融資は慎重に判断される場合があります。
経営改善計画を作成する
返済条件の変更を相談する場合にも、経営改善計画は重要です。
銀行は、返済負担を軽減することで会社の資金繰りが改善し、将来的に返済を再開または正常化できるかを確認します。
計画の作成が難しい場合には、税理士や中小企業活性化協議会などの支援機関への相談も選択肢となります。
利益改善と資金繰り改善を並行して進める
債務超過を解消するためには、継続的に利益を計上し、純資産を回復させていくことが基本となります。
しかし、利益が出ていても資金繰りが悪化すれば、借入金の返済が難しくなる場合があります。
そのため、売上や利益の改善だけでなく、売掛金の回収、在庫の削減、設備投資の見直しなども必要です。
債務超過の改善と資金繰りの安定を同時に進めることが、銀行からの信用を回復するうえで重要です。
債務超過と銀行融資に関するよくある質問
債務超過だと銀行融資は絶対に通りませんか?
債務超過だからといって、必ず融資が通らないわけではありません。
現在の収益力や返済能力、債務超過の解消見通し、資金使途などによっては、銀行が融資を検討する場合があります。
債務超過でも信用保証協会付き融資は利用できますか?
債務超過でも、信用保証協会付き融資を検討できる場合があります。
ただし、保証協会の審査や制度上の要件があり、必ず利用できるわけではありません。
債務超過でも黒字なら融資を受けやすくなりますか?
現在の業績が黒字で、安定した返済原資を確保できていれば、銀行の評価が改善する可能性があります。
ただし、黒字という事実だけでなく、利益の継続性や資金繰り、既存借入金の返済負担なども確認されます。
債務超過は何年で解消すれば融資を受けられますか?
すべての銀行や融資案件に共通する年数の基準があるわけではありません。
銀行は、債務超過の程度や収益改善の見通し、返済能力などを総合的に判断します。
重要なのは、合理的な根拠に基づいた解消計画を示すことです。
債務超過でも不動産担保があれば融資を受けられますか?
不動産担保があれば、銀行が融資を検討する材料になる場合があります。
ただし、担保があるだけで融資が認められるわけではありません。
銀行は、事業の継続性や返済能力も確認します。
役員借入金が多い場合、債務超過の評価は変わりますか?
役員借入金の返済条件や契約内容などによっては、銀行が財務内容を評価する際に考慮する場合があります。
ただし、すべての役員借入金が自己資本と同じ扱いになるわけではありません。
債務超過を解消するには増資が必要ですか?
債務超過を解消する方法には、継続的な利益の蓄積や増資などがあります。
必ずしも増資だけが解消方法ではありません。
ただし、債務超過の金額が大きく、利益の蓄積だけでは解消に長期間かかる場合には、資本政策も含めた検討が必要になることがあります。
債務超過が銀行融資の審査に通らない理由のまとめ
債務超過は、銀行融資の審査において大きなマイナス要因です。
債務超過の会社は財務的な余力が乏しく、銀行は今後の返済能力を慎重に確認します。
しかし、債務超過だからといって、必ず融資が通らないわけではありません。
現在の収益力やキャッシュフロー、債務超過の解消見通しなどによっては、銀行が融資を検討する場合があります。
- 債務超過は銀行融資の審査に通らない代表的な理由の一つ
- 債務超過とは貸借対照表の純資産がマイナスになっている状態
- 債務超過と赤字決算は意味が異なる
- 債務超過だから必ず返済能力がないとは限らない
- 銀行は現在の収益力、キャッシュフロー、返済能力を確認する
- 債務超過の解消見通しがあれば融資を検討できる場合がある
- 信用保証協会の保証や担保があっても融資が必ず認められるわけではない
- 融資申込時には債務超過の原因と具体的な経営改善計画を説明することが重要
銀行員の立場から申し上げると、債務超過の会社が融資を受けるうえで重要なのは、過去の財務内容だけでなく、現在の事業がどの程度改善し、今後どのように返済していくのかを具体的に説明することです。
債務超過だからといって融資をあきらめるのではなく、まずは現在の収益力と資金繰りを整理し、銀行に対して合理的な改善見通しを説明することをおすすめします。
関連記事
債務超過と銀行融資の関係を理解するためには、銀行が返済能力をどのように判断するのか、また、業績が悪化した際にどのような対応が必要なのかも確認しておくと役立ちます。
銀行融資の返済能力
銀行が返済原資や借入金の返済能力をどのように判断するのかを解説しています。
銀行融資で返済能力はどう判断される?返済原資の計算方法と審査のポイント
銀行融資の審査内容
銀行が融資審査で確認する財務内容や資金使途、返済能力などのポイントを解説しています。
銀行融資・資金繰りのメール相談
「債務超過を理由に銀行から追加融資を断られた」「赤字から黒字に回復したのに融資を受けられない」「債務超過の解消計画を銀行にどう説明すればよいかわからない」といった悩みを抱えている経営者の方もいるでしょう。
債務超過の会社が銀行融資を受けるためには、現在の収益力や返済能力を把握し、具体的な経営改善計画と資金繰りの見通しを整理することが重要です。
銀行融資や資金繰りについてお悩みの方は、メール相談をご利用ください。
銀行融資・資金繰りのメール相談
債務超過の会社の銀行融資、返済能力の考え方、経営改善計画、銀行への説明方法、資金繰りの見直しなどに関するご相談を受け付けています。
※融資の承認・実行を保証するものではありません。