銀行に融資を申し込むと、銀行は決算書の分析や返済能力の確認など、さまざまな審査を行います。
しかし、銀行の融資審査では、会社の業績や返済能力だけを確認するわけではありません。
銀行は、融資の申込先がどのような会社なのか、どのような事業を行っているのか、融資取引の相手方として適切なのかを確認します。
このような確認を、銀行の融資実務では「属性審査」や「属性調査」と呼ぶことがあります。
銀行融資の属性審査とは、融資申込先の事業内容、経営者、法令遵守状況などを確認し、銀行が融資取引を行う相手方として適切かどうかを判断する審査です。
会社の業績が良好で返済能力が十分にある場合でも、属性審査の結果によっては融資が難しくなることがあります。
この記事のポイント
- 属性審査は、銀行が融資取引を行う相手方として適切かを確認する審査
- 返済能力が十分でも、属性審査に重大な問題があれば融資が難しくなる
- 反社会的勢力との関係、事業の適法性、銀行の取引方針、事業実態、経営者などを確認する
- 必要書類の不足と、重大な法令違反などの問題は区別して考える必要がある
- 事業内容や許認可、会社情報を正確に説明できるようにしておくことが重要
この記事では、銀行の法人融資業務に長年携わってきた立場から、属性審査の意味、銀行が確認する5つの項目、返済能力審査との違い、融資を申し込む際の注意点について解説します。
銀行融資の属性審査とは
属性審査とは、銀行が融資の申込先について、融資取引の相手方として適切かどうかを確認する審査です。
銀行融資の審査では、融資したお金が返済されるかどうかが重要です。
しかし、返済能力が認められれば、どのような相手にも銀行が融資を行うというわけではありません。
銀行には、法令を遵守し、金融機関として適切な取引を行うことが求められます。
そのため、銀行は融資申込先の事業内容や経営者、法令遵守状況などを確認します。
なお、属性審査という名称や確認範囲は銀行によって異なります。
反社会的勢力との関係確認や本人確認などは、融資審査だけでなく、口座開設時や取引継続中にも行われることがあります。
属性審査は、融資先の返済能力とは別に、銀行が取引する相手方としての適格性を確認する重要な審査です。
銀行融資の審査の流れと属性審査の位置づけ
銀行融資の審査には、いくつかの重要な確認項目があります。
次の図は、銀行の融資審査の基本的な流れを示したものです。
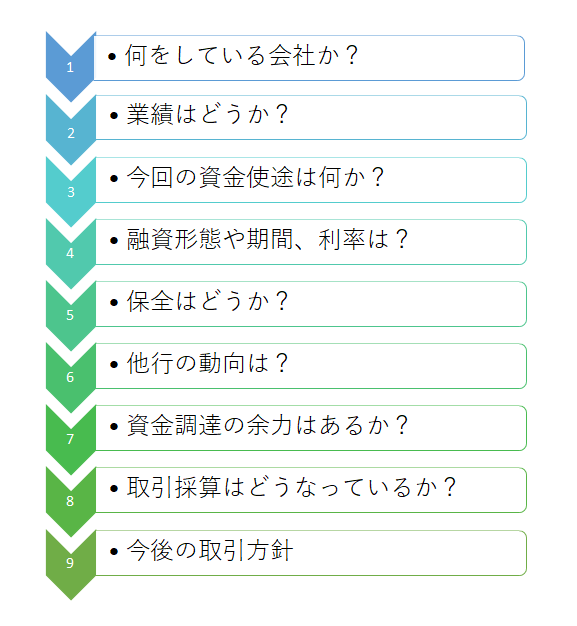
実際の融資審査の進め方は銀行や融資案件によって異なりますが、主な確認事項は次のように整理できます。
- 融資申込先の属性・取引適格性の確認
- 融資金の資金使途の確認
- 決算書などによる財務内容の分析
- 事業の収益力と返済能力の確認
- 融資条件や保全などの検討
- 銀行内部での決裁
これらの確認は必ずしも順番に行われるわけではなく、並行して進められることもあります。
ただし、融資申込先が銀行の取引方針や法令上の要請に照らして適切かどうかは、早い段階から確認される重要な事項です。
融資審査の中心は返済能力の確認
銀行の融資審査で最も重要な項目の1つが、融資したお金が返済されるかどうかという返済能力の確認です。
銀行が融資を行った後、融資金が回収できなくなれば、銀行は貸倒損失を被る可能性があります。
そのため、銀行は決算書や試算表、資金繰り表、事業計画などを確認し、融資先が返済を続けられるかどうかを判断します。
銀行融資では返済能力の確認が重要ですが、それとは別に融資取引の相手方として適切かどうかも確認します。
返済能力があっても融資できない場合がある
例えば、十分な収益を上げている会社であっても、事業活動に重大な法令違反がある場合には、銀行が融資を行うことは難しくなります。
また、反社会的勢力との関係が確認された場合には、銀行は関係遮断に向けた対応を行います。
銀行は利益を追求する企業である一方、預金者から預かった資金を取り扱う金融機関として、適切な業務運営が求められます。
そのため、返済能力だけで融資の可否を判断することはできません。
銀行が属性審査で確認する5つの項目
銀行が融資申込先の属性を確認する際には、主に次の5つの項目が重要になります。
| 確認項目 | 主な確認内容 |
|---|---|
| 1. 反社会的勢力との関係 | 反社会的勢力に該当しないか、関係がないか |
| 2. 事業の適法性・許認可 | 違法な事業ではないか、必要な許可・認可・届出などを満たしているか |
| 3. 銀行の取引方針との適合性 | 銀行の融資方針やリスク管理方針に適合するか |
| 4. 事業内容・取引実態 | 実際にどのような事業を行い、どのような資金の流れがあるか |
| 5. 経営者・実質的支配者 | 会社の経営や支配に関わる人物は誰か |
それぞれについて詳しく説明します。
1. 反社会的勢力との関係がないか
銀行の属性審査において、反社会的勢力との関係確認は非常に重要な項目です。
銀行は、反社会的勢力との関係を遮断するため、取引の開始時や継続中に必要な確認を行います。
融資申込先の会社だけでなく、代表者や関係者などについても、必要に応じて確認が行われます。
反社会的勢力との関係が確認された場合には、銀行は融資取引を行わないなど、関係遮断に向けた対応を取ります。
これは、融資申込先の業績や返済能力とは別の問題です。
属性審査の重要項目:反社会的勢力との関係がないかどうか。
2. 違法な事業を行っていないか・必要な許認可があるか
銀行は、融資申込先が法令に違反する事業を行っていないかを確認します。
例えば、法律上必要な許可を得ずに事業を行っている場合や、違法な営業活動が確認された場合です。
銀行が違法な事業活動に資金を提供することは、法令遵守や金融機関としての適切な業務運営の観点から重大な問題になります。
そのため、違法な事業を行っていることが確認された場合には、融資を受けることが難しくなります。
許認可が必要な事業の確認
事業によっては、営業を行うために行政機関の許可や認可、届出などが必要になります。
例えば、建設業、運送業、飲食業などでは、事業内容や規模に応じて必要な許認可が定められています。
銀行は、融資申込先が必要な許認可を取得しているかどうかを確認することがあります。
具体的には、許可証や登録証などの提出を求める場合があります。
なお、許認可の要否や必要な手続きは業種や事業内容によって異なります。
許認可が必要な事業では、取得状況だけでなく、有効期限や更新状況も確認しておくことが重要です。
属性審査の重要項目:事業を適法に行っており、必要な許認可などを満たしているかどうか。
3. 銀行の取引方針に適合する事業か
銀行は、事業の適法性だけでなく、自行の融資方針やリスク管理方針に適合するかどうかも確認します。
例えば、法令に違反していない事業であっても、銀行によっては特定の事業分野について融資に慎重な方針を設けている場合があります。
また、事業の内容や取引の実態によっては、マネー・ローンダリングなどのリスクについて慎重な確認が必要になることがあります。
ただし、特定の業種に属しているという理由だけで、すべての銀行が一律に融資を断るわけではありません。
銀行ごとの融資方針や事業の適法性、取引の実態などによって判断は異なります。
属性審査では、違法な事業かどうかという確認と、銀行自身の融資方針に適合するかという判断を区別する必要があります。
4. 事業内容と事業実態を確認できるか
銀行は、融資申込先がどのような事業を行っているかを確認します。
事業内容が分からなければ、融資金の使い道が妥当かどうかを判断することも難しくなるためです。
例えば、製造業であれば、どのような製品を製造しているのか、主要な販売先はどこか、原材料をどのように仕入れているのかなどを確認します。
卸売業であれば、取扱商品や仕入先、販売先、商流などを確認します。
サービス業であれば、提供しているサービスの内容や収益の仕組みなどを確認します。
事業内容と融資金の使い道に整合性があるか
銀行は、融資申込先の事業内容と資金使途に整合性があるかどうかも確認します。
例えば、製造業の会社が新しい機械設備を購入するために設備資金を申し込む場合には、事業内容との関連性が理解しやすいでしょう。
一方、事業内容と関係が分かりにくい資金使途で融資を申し込む場合には、銀行はその必要性を詳しく確認します。
資金使途の妥当性は属性審査とは別の審査項目として扱われることもありますが、事業内容を理解することはその前提となります。
事業実態が確認できるか
銀行は、登記上の事業内容だけでなく、実際に事業が行われているかを確認することがあります。
例えば、事業所の所在地、取引先との契約、売上の発生状況、従業員の状況などです。
必要に応じて、会社への訪問や追加資料の提出を求める場合もあります。
事業実態が確認できない場合には、銀行は融資に慎重になります。
5. 経営者や実質的支配者の確認
中小企業の銀行融資では、経営者が事業運営に大きな影響を与えることが少なくありません。
そのため、銀行は会社の事業内容だけでなく、代表者や経営体制についても確認します。
また、マネー・ローンダリングなどの対策として、会社を実質的に所有・支配している人物の確認が求められる場合があります。
経営者の確認
銀行は、代表者がどのような経歴を持ち、どのように事業を運営しているかを確認することがあります。
特に創業間もない会社では、事業実績が少ないため、経営者の経験や事業計画などが重要な判断材料になります。
ただし、経営者の経験や経営能力の評価は、属性確認だけでなく、事業性評価や返済能力審査とも関係します。
実質的支配者の確認
銀行は、法人の代表者だけでなく、実質的支配者について確認することがあります。
実質的支配者とは、株式の保有関係などを通じて法人を実質的に所有・支配している個人を指します。
具体的な確認方法は、法人の形態や支配関係などによって異なります。
銀行から株主構成や実質的支配者について質問された場合には、正確に回答することが重要です。
属性審査と返済能力審査の違い
属性審査と返済能力審査は、銀行融資の審査において確認する目的が異なります。
| 比較項目 | 属性審査 | 返済能力審査 |
|---|---|---|
| 主な目的 | 融資取引の相手方として適切かを確認 | 融資金を返済できるかを確認 |
| 主な確認内容 | 事業の適法性、事業実態、経営者、取引適格性など | 収益力、資金繰り、財務内容、返済原資など |
| 主な資料 | 登記事項証明書、許認可資料、事業概要など | 決算書、試算表、資金繰り表、事業計画など |
| 審査上の問題 | 取引適格性に重大な問題があれば融資が困難 | 返済能力が不足していれば融資が困難 |
例えば、業績が良好で十分な利益を計上している会社でも、重大な法令違反が確認されれば融資は難しくなります。
反対に、事業内容や取引適格性に問題がなくても、返済能力が不足していれば融資を受けられないことがあります。
銀行融資を受けるためには、融資先としての適格性と返済能力の両方が重要です。
属性審査で銀行が融資に慎重になるケース
属性審査で問題となる主なケースを整理すると、次のようになります。
| ケース | 銀行が慎重になる理由 |
|---|---|
| 反社会的勢力との関係が確認された | 反社会的勢力との関係遮断が求められるため |
| 重大な法令違反がある | 違法な事業活動への資金提供を避ける必要があるため |
| 必要な許認可が確認できない | 事業の適法性や継続可能性に疑問が生じるため |
| 事業実態が確認できない | 融資申込先の事業や資金使途を十分に把握できないため |
| 会社や経営者に関する説明が矛盾している | 申込情報の正確性や信頼性に疑問が生じるため |
| 銀行の融資方針に適合しない | 銀行の取引方針やリスク管理方針に沿わないため |
これらのうち、反社会的勢力との関係や重大な違法行為などは、融資の可否に大きな影響を与えます。
一方、必要書類の不足や事業内容の説明不足などは、追加資料の提出や説明によって確認が進む場合があります。
したがって、属性審査で追加確認を求められたからといって、必ず融資を断られるわけではありません。
属性審査で追加資料を求められた場合の対応
銀行から追加資料の提出を求められた場合には、まず何を確認したいのかを担当者に確認しましょう。
例えば、許認可の有効期限を確認したいのであれば、更新後の許可証などを提出します。
事業実態を確認したいのであれば、契約書や請求書、取引先との取引状況を示す資料などが役立つ場合があります。
株主構成や実質的支配者について確認されている場合には、会社の支配関係を正確に説明することが重要です。
追加確認が必要な理由を理解し、事実に基づく資料で説明することが、審査を円滑に進める基本です。
属性審査に備えて準備したい資料
銀行に融資を申し込む際には、会社の事業内容や取引実態を説明できる資料を準備しておくことが重要です。
銀行や融資案件によって必要書類は異なりますが、主な資料は次のとおりです。
| 資料 | 主な確認内容 |
|---|---|
| 登記事項証明書 | 会社の商号、所在地、代表者など |
| 会社案内・事業概要書 | 事業内容、商品・サービス、取引先など |
| 許可証・登録証など | 必要な許認可の取得状況 |
| 株主構成が分かる資料 | 株主や実質的支配者の確認 |
| 契約書・請求書など | 取引の実態や事業内容 |
| 決算書・試算表 | 事業の規模や業績、財務内容 |
これらの資料をすべての銀行が必ず求めるわけではありません。
実際には、融資申込先の事業内容や銀行との取引状況などに応じて、必要な資料が異なります。
銀行融資の属性審査を円滑に進める3つのポイント
属性審査は、特別な対策によって通過するという性格のものではありません。
重要なのは、適法に事業を行い、銀行が必要とする情報を正確に説明できるようにしておくことです。
1. 事業内容を分かりやすく説明する
銀行員が事業内容を十分に理解できなければ、融資金の使い道や事業の収益構造を判断することが難しくなります。
そのため、取扱商品やサービス、主要な販売先、仕入先、収益の仕組みなどを整理して説明することをおすすめします。
2. 許認可や会社情報を最新の状態にしておく
必要な許認可の有効期限や更新状況を確認しましょう。
また、会社の所在地や代表者などに変更があった場合には、必要な登記や届出などを適切に行うことが重要です。
3. 銀行からの確認には正確に回答する
銀行から事業内容や取引先、株主構成などについて質問された場合には、事実に基づいて正確に回答することが重要です。
不明な点があれば確認したうえで回答し、必要に応じて資料を提出しましょう。
説明内容に矛盾があると、銀行が追加確認を行う原因になることがあります。
銀行融資の属性審査に関するよくある質問
銀行融資の属性審査とは何ですか?
銀行融資の属性審査とは、融資申込先の事業内容や経営者、法令遵守状況などを確認し、融資取引の相手方として適切かどうかを判断する審査です。
属性審査と決算書の審査は違いますか?
確認する目的が異なります。
属性審査は融資先としての適格性を確認するものであり、決算書の審査は主に財務内容や返済能力を確認するものです。
業績が良ければ属性審査に問題があっても融資を受けられますか?
業績が良好であっても、重大な法令違反や反社会的勢力との関係などが確認された場合には、融資を受けることは難しくなります。
銀行は返済能力だけで融資の可否を判断するわけではありません。
創業したばかりの会社でも属性審査は行われますか?
創業したばかりの会社でも、銀行は事業内容や経営者、事業の適法性などを確認します。
事業実績が少ない場合には、事業計画や経営者の経験なども重要な判断材料になります。
許認可が必要な事業で許可証を提出できない場合はどうなりますか?
必要な許認可を取得していることが確認できなければ、銀行が融資に慎重になる場合があります。
許認可が必要な事業では、適切な手続きを行い、取得状況を説明できるようにしておくことが重要です。
属性審査で追加資料を求められたら融資は難しいですか?
追加資料を求められたという理由だけで、融資が難しいとは限りません。
銀行が事業内容や許認可、会社情報などを確認するために追加資料を求めることはあります。
何を確認するための資料なのかを担当者に確認し、正確な情報を提出することが重要です。
属性審査に通れば銀行融資は受けられますか?
属性審査に問題がなくても、融資を受けられるとは限りません。
銀行は、資金使途、財務内容、返済能力なども確認し、総合的に融資の可否を判断します。
銀行融資の属性審査のまとめ
銀行融資の属性審査は、融資申込先が銀行の取引相手として適切かどうかを確認する重要な審査です。
銀行は返済能力を重視しますが、それだけで融資の可否を判断するわけではありません。
属性審査のまとめ
- 属性審査は融資取引の相手方としての適格性を確認する審査
- 銀行融資では返済能力だけでなく取引適格性も重要
- 反社会的勢力との関係や重大な法令違反は融資の可否に大きく影響する
- 必要な許認可の取得状況や事業実態も確認される
- 適法な事業でも銀行の融資方針によって判断が異なる場合がある
- 属性審査に問題がなくても返済能力などの審査は必要
- 銀行には事業内容や会社情報を正確に説明することが重要
銀行員の立場から申し上げると、融資審査では「返済できる会社か」という判断と同時に、「銀行が融資取引を行う相手方として適切な会社か」という判断が重要です。
融資を申し込む際には、決算書や資金繰り表の準備だけでなく、事業内容や許認可、会社の基本情報についても正確に説明できるようにしておくことをおすすめします。
関連記事
銀行の融資審査について詳しく知りたい方は、次の記事も参考にしてください。
銀行融資の審査内容
銀行が融資の可否を判断する際に、どのような項目を確認するのかを解説しています。
銀行融資の一次審査と二次審査
銀行内部で融資審査がどのように進むのか、一次審査と二次審査の違いを解説しています。
銀行融資の審査に用いられる財務分析
属性審査とは別に、銀行が決算書を使って財務内容や返済能力を確認する方法を解説しています。
銀行融資の審査に関するご相談
「銀行から事業内容について詳しい説明を求められた」「追加資料の提出を求められたが、どう対応すればよいかわからない」「融資審査が進まず困っている」といった悩みを抱える経営者の方もいるでしょう。
銀行融資では、会社の事業内容や取引実態を正確に説明することに加え、資金使途や返済能力についても整理することが重要です。
銀行融資や資金繰りについてお悩みの方は、メール相談をご利用ください。
銀行融資・資金繰りのメール相談
銀行融資の審査、銀行への説明方法、借入金返済や資金繰りに関するご相談を受け付けています。
※融資の承認・実行を保証するものではありません。