「会社には不動産があるのに、銀行から追加融資は難しいと言われた」
「社長個人には預金や不動産がある。それでも会社は銀行から融資を受けられないのか」
「銀行から資産の状況を聞かれたが、融資審査にどのような関係があるのかわからない」
このような疑問や悩みを持つ中小企業経営者は少なくありません。
銀行の融資審査では、会社の業績や財務内容だけでなく、会社や経営者の資産背景が確認されることがあります。
資産背景が良好であれば、銀行の融資審査にプラスに働く場合があります。
しかし、資産が多い会社や社長であれば、必ず銀行融資を受けられるというわけではありません。
銀行が融資審査で最も重視するのは、会社が事業活動によって融資を返済できるかどうかです。
そのため、資産背景が良好でも、会社の赤字が続いている、借入金の返済負担が重い、資金繰りが悪化しているといった場合には、追加融資が難しくなることがあります。
この記事では、長年の法人融資・融資審査の実務経験を踏まえ、資産背景が銀行融資に与える影響と、資産があっても融資を断られる理由、銀行の評価を改善するための具体的な方法を説明します。
結論|資産背景は融資審査にプラスになるが返済能力が優先される
最初に結論を整理します。
- 会社の不動産や預金などの資産背景は、銀行融資の審査にプラスに働く場合がある
- 社長個人の資産背景も、会社との関係や保証・担保の状況によっては審査上の参考になる
- ただし、資産を保有していることと、その資産を銀行が回収に利用できることは別の問題である
- 銀行が最も重視するのは、会社の事業活動から借入金を返済できるかどうかである
- 資産があっても、赤字の継続や過大な借入金、資金繰りの悪化があれば融資を断られることがある
- 追加融資を受けるには、資産の説明だけでなく、返済能力や資金繰りの改善を示すことが重要である
資産背景は銀行融資の審査を補強する材料にはなりますが、会社の返済能力に代わるものではありません。
この違いを理解することが、銀行との融資相談を進めるうえで重要です。
資産背景とは何か|銀行が確認する会社と社長の資産
資産背景とは、会社や経営者がどのような資産を、どの程度保有しているかということです。
銀行が確認する主な資産には、次のようなものがあります。
不動産資産
- 会社が所有する土地や建物
- 社長個人が所有する自宅や土地
- 賃貸収入を生む不動産
- 事業に使用している工場や店舗などの不動産
不動産は資産価値が大きい場合があり、銀行の融資審査で確認されることがあります。
ただし、不動産を所有しているからといって、その価値の全額が融資の担保として評価されるわけではありません。
金融資産
- 普通預金や定期預金
- 上場株式
- 債券
- その他の換金可能な金融資産
金融資産は、不動産と比べて換金しやすいものもあります。
そのため、会社が十分な預金を保有していれば、資金繰りの安定性を判断するうえでプラスになることがあります。
ただし、預金があっても近いうちに税金や仕入代金の支払いに使用する予定があれば、自由に使える余裕資金とは限りません。
資産の金額だけでなく負債も確認する
銀行は、保有資産の金額だけを見ているわけではありません。
例えば、評価額5,000万円の不動産を所有していても、その不動産に4,500万円の借入金が残っていれば、実質的な余力は限られます。
また、不動産に抵当権や根抵当権が設定されている場合には、既存の担保権の状況も重要です。
資産背景を評価する際には、資産の価値だけでなく、その資産に対応する負債や担保設定の状況も確認する必要があります。
銀行融資の審査では何が重視されるのか
次の図は、銀行の事業性融資における主な審査項目を示したものです。
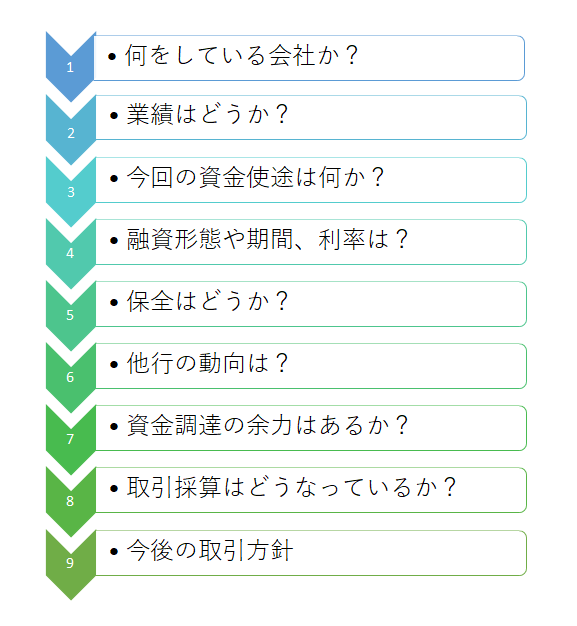
銀行は、会社の事業内容、業績、財務内容、資金使途、返済能力、保全状況などを総合的に確認して融資を判断します。
実際の審査の進め方や重視する項目は金融機関によって異なりますが、基本となるのは融資が最後まで返済されるかどうかです。
銀行が最も重視するのは返済能力
銀行融資は、原則として会社が事業活動から生み出す資金によって返済するものです。
例えば、会社が毎年安定して利益を計上し、借入金の返済に必要な資金を確保できていれば、銀行は返済能力を評価しやすくなります。
一方、赤字が続いている会社や、利益に対して借入金の返済額が大きすぎる会社では、返済能力に懸念が生じます。
このような場合、たとえ不動産などの資産を保有していても、銀行は追加融資に慎重になることがあります。
資産背景は返済能力を補完する材料
会社の返済能力が十分であることを前提として、資産背景が良好であれば銀行の安心材料になる場合があります。
例えば、業績が一時的に悪化しても、会社に十分な預金があれば、一定期間の支払いを継続できる可能性があります。
また、担保として利用できる不動産があれば、銀行が融資を検討する際の保全材料になる場合があります。
ただし、これらは返済能力そのものではありません。
銀行が基本的に期待しているのは、資産を売却して返済してもらうことではなく、会社の事業活動によって借入金を返済してもらうことです。
資産背景が銀行融資の審査にプラスに働く3つの理由
理由1|会社の資金繰りに安心感が生まれる
会社が十分な預金を保有していれば、売上代金の回収が遅れた場合や、一時的に売上が減少した場合でも、資金繰りを維持しやすくなります。
例えば、毎月の仕入代金や給与の支払いが1,000万円ある会社で、手元資金が100万円しかない場合と、3,000万円ある場合を比較してみましょう。
一般的には、手元資金が多い会社の方が、予想外の支出や入金遅延に対応しやすいと考えられます。
銀行は、このような資金繰りの安定性も融資審査で確認します。
ただし、預金残高だけでなく、今後の入出金予定や借入金返済も含めて判断する必要があります。
理由2|不動産などを担保に利用できる可能性がある
会社が不動産を保有している場合、その不動産を担保として銀行融資を検討できる可能性があります。
担保を設定すれば、銀行は万が一返済が困難になった場合に、担保権に基づく回収を検討できます。
ただし、不動産を所有しているだけで、銀行が自由に処分できるわけではありません。
担保として利用するには、所有者の同意や担保設定の手続きなどが必要です。
また、不動産の種類、立地、評価額、既存の担保権などによって、担保としての評価は異なります。
理由3|資金調達の選択肢が増える場合がある
会社が換金可能な資産や担保に利用できる不動産を保有していれば、資金調達の選択肢が増える場合があります。
例えば、会社が保有する遊休不動産の売却や、事業に必要な不動産を担保とした融資などが考えられます。
ただし、資産があれば必ず追加融資を受けられるわけではありません。
銀行は、資金使途や返済能力、既存借入金の状況などを確認したうえで融資を判断します。
資産背景は資金調達の可能性を広げることがありますが、それだけで資金繰りの問題が解決するわけではありません。
会社の資産と社長個人の資産は銀行融資でどう違うのか
中小企業の融資相談では、会社の資産だけでなく、社長個人の資産について話題になることがあります。
しかし、会社の資産と社長個人の資産は明確に区別して考える必要があります。
会社の資産は会社の財務内容に直接関係する
会社が保有する預金や不動産は、会社の貸借対照表に計上されます。
そのため、会社の資産背景は、会社の財務内容や資金繰りを判断する際の重要な材料になります。
ただし、資産が多くても負債が多ければ、財務内容が良好とは限りません。
社長個人の資産は会社の資産ではない
一方、社長個人が所有する自宅や預金は、原則として会社の資産ではありません。
社長個人に多額の預金があっても、その預金を会社が自由に使用できるわけではありません。
また、社長個人が会社の借入金の保証人になっていなければ、会社が返済できなくなったという理由だけで、銀行が当然に社長個人の資産から回収できるわけではありません。
社長個人の資産を担保に利用する場合にも、所有者の同意や必要な手続きが前提となります。
社長個人の資産が融資審査の参考になる場合
社長個人の資産背景が銀行融資の審査上の参考になる場合はあります。
例えば、社長が自らの意思で会社に資金を投入する計画がある場合や、社長所有の不動産を担保として提供する場合などです。
ただし、経営者保証については、経営者保証に関するガイドラインなどを踏まえ、保証に依存しない融資の検討も行われています。
社長個人の資産が多いからといって、当然に個人保証や担保提供が必要になるわけではありません。
会社の融資審査では、まず会社自身の返済能力を高めることが重要です。
資産があるのに銀行から追加融資を断られる5つの理由
資産背景が良好であっても、銀行から追加融資を断られることがあります。
その主な理由を説明します。
理由1|赤字が続いており返済能力が不足している
会社が不動産を保有していても、赤字が続いていれば銀行は融資に慎重になります。
なぜなら、融資の返済は原則として事業活動から生み出す資金によって行う必要があるからです。
赤字の会社では、利益だけでなく、減価償却費、運転資金の増減、既存借入金の返済負担なども確認する必要があります。
銀行は、現在の赤字が一時的なものなのか、今後も続くのかを確認します。
赤字が続いている場合には、資産背景を説明するだけでなく、具体的な業績改善策を示すことが重要です。
理由2|借入金が多すぎる
会社が多額の不動産を保有していても、借入金残高が大きすぎれば銀行の評価は厳しくなることがあります。
例えば、不動産を取得するために多額の借入金を利用している会社では、資産と同時に負債も増加しています。
銀行は、借入金残高と会社の利益、返済能力、資金繰りの関係を確認します。
借入金が多い会社では、追加融資を受けることよりも、既存借入金の返済負担を整理することが先決となる場合があります。
理由3|不動産に担保余力がない
不動産を所有していても、すでに他の銀行が抵当権や根抵当権を設定している場合があります。
また、銀行が評価する不動産の担保価値は、帳簿価格や購入価格と同じとは限りません。
そのため、会社が高額な不動産を保有していても、追加融資の担保として利用できる余力が限られることがあります。
理由4|資産は多いが現金が不足している
土地や建物を多く保有している会社でも、現預金が少なければ資金繰りが苦しくなることがあります。
不動産は、通常、仕入代金や給与の支払いに直接使用できません。
不動産を売却して現金化するには時間がかかることもあります。
そのため、銀行は資産総額だけでなく、手元資金や今後の資金繰りも確認します。
理由5|銀行に今後の返済計画を説明できていない
資産がある会社でも、今後の売上や利益、借入金返済について十分な説明ができなければ、銀行は追加融資に慎重になることがあります。
特に、銀行から事業計画や資金繰り表の提出を求められている場合には、資産背景の説明だけでは不十分です。
銀行が知りたいのは、追加融資によって会社の資金繰りがどのように改善し、その融資をどのように返済するのかということです。
資産があっても追加融資を断られた場合には、資産の不足ではなく、返済能力や資金繰り、財務管理に問題がないかを確認することが重要です。
銀行融資・資金繰りのメール相談
「会社に不動産があるのに追加融資を断られた」「社長個人には資産があるが銀行の評価が低い」「借入金が多すぎると言われた」「銀行から事業計画を求められた」「資金繰りが苦しく、どこから改善すべきかわからない」といったお悩みはありませんか。
銀行の融資審査では、資産背景だけでなく、会社の利益、借入金返済、資金繰りを総合的に確認します。長年の法人融資・融資審査の実務経験を踏まえ、銀行から見た課題の整理や、財務内容・資金繰りの改善の進め方についてメールでご相談いただけます。
※ご相談はメールで受け付けています。融資の実行や審査通過を保証するものではありません。
不動産の帳簿価格と銀行の担保評価は違う
会社が不動産を保有している場合、経営者が考える不動産の価値と、銀行が評価する担保価値が異なることがあります。
帳簿価格がそのまま担保価値になるわけではない
例えば、会社の貸借対照表に土地が5,000万円で計上されているとします。
しかし、銀行がその土地を担保として評価する場合には、立地、利用状況、処分可能性などを考慮します。
そのため、帳簿価格が5,000万円であっても、銀行の担保評価額が5,000万円になるとは限りません。
また、銀行ごとに評価方法が異なる場合もあります。
既存の担保権も確認する必要がある
不動産に抵当権や根抵当権が設定されている場合には、その内容も重要です。
例えば、すでに他の金融機関が第一順位の抵当権を設定している場合、新たな銀行が同じ不動産を担保に融資することは難しくなる場合があります。
ただし、担保の順位や既存借入金残高、担保評価などによって判断は異なります。
不動産を保有しているという理由だけで、追加融資の担保余力があると判断しないことが重要です。
資産背景を銀行に説明する際に準備したい資料
資産背景を銀行に説明する際には、資産の種類や金額だけでなく、その資産の状況を整理することが重要です。
会社の資産について準備する資料
- 直近の決算書
- 直近の試算表
- 預金残高が確認できる資料
- 不動産の一覧表
- 不動産の登記事項証明書など
- 借入金の残高と返済予定を整理した一覧表
銀行から追加資料を求められる場合には、必要性を確認しながら対応してください。
社長個人の資産について確認される場合
社長個人の資産について銀行から確認される場合には、確認の目的を把握することが重要です。
会社の融資審査の参考資料なのか、個人保証や担保提供に関する確認なのかによって、必要な対応が異なります。
個人資産に関する資料は慎重に取り扱い、必要な範囲を確認したうえで提出を検討してください。
資産一覧表だけでなく返済計画も準備する
銀行から追加融資を受けたい場合には、資産一覧表だけでなく、融資金の使い道や返済計画も必要です。
例えば、次のような内容を整理します。
- 追加融資が必要な理由
- 必要な融資金額とその根拠
- 今後の売上と利益の見通し
- 既存借入金の返済予定
- 追加融資を含めた資金繰りの見通し
銀行に対しては、資産があるという説明だけでなく、融資を受けた後も会社が無理なく返済できることを具体的に説明する必要があります。
資産があるのに融資を断られた会社が取り組むべき改善策
資産背景が良好にもかかわらず銀行から追加融資を断られた場合には、銀行が何を問題視しているのかを確認することが重要です。
改善策1|借入金の返済負担を確認する
まず、すべての銀行借入金について、残高と毎月の返済額を整理してください。
例えば、次のような一覧表を作成します。
| 借入先 | 借入残高 | 毎月の元金返済額 |
|---|---|---|
| A銀行 | 3,000万円 | 50万円 |
| B銀行 | 2,000万円 | 40万円 |
| 合計 | 5,000万円 | 90万円 |
※上記は説明のための仮定の数値です。利息の支払いは含めていません。
この会社では、毎月90万円、年間1,080万円の元金返済が必要です。
会社が事業活動から生み出す資金に対して、この返済負担が重すぎないかを確認する必要があります。
改善策2|資金繰り表を作成する
借入金の返済負担を確認したら、今後の資金繰り表を作成します。
少なくとも今後3か月から6か月程度の入金と支払いを整理し、資金不足が発生する時期と金額を確認してください。
資金繰り表を作成することで、追加融資が必要な理由を具体的に説明しやすくなります。
また、追加融資を受ける前に改善できる支出や回収条件がないかも確認できます。
改善策3|赤字の原因と改善策を整理する
赤字が続いている会社では、資産背景よりも業績改善の見通しが重要になる場合があります。
例えば、売上の減少が原因なのか、原価率の上昇が原因なのか、固定費の負担が大きいのかを確認します。
そのうえで、売上の回復策、利益率の改善策、経費の削減策などを具体的に整理します。
銀行には、改善策を実行する時期と、その効果を数字で説明することが重要です。
改善策4|銀行から求められた事業計画を具体化する
銀行から「今後の事業計画を出してください」と言われた場合には、単に売上や利益の目標を記載するだけでは不十分です。
銀行は、計画の実現可能性を確認します。
そのため、次のような内容を整理してください。
- 現在の業績が悪化している原因
- 売上や利益を改善するための具体策
- 改善策を実行する時期
- 改善によって見込まれる利益
- 今後の借入金返済と資金繰り
資産背景が良好であっても、返済能力の改善が見込めなければ、銀行は融資に慎重になることがあります。
改善策5|資産の活用方法を検討する
会社が保有している資産について、事業上の必要性を確認することも重要です。
例えば、現在使用していない不動産や、事業に直接必要のない資産がある場合には、売却などによる資金化を検討する余地があります。
ただし、資産の売却には税金や費用が発生する場合があります。
また、事業に必要な資産を売却すると、かえって経営に支障が生じる可能性もあります。
そのため、資産の活用方法は、会社全体の資金繰りや事業計画を踏まえて判断する必要があります。
資産背景を銀行に評価してもらうためには、資産の説明だけでなく、会社の利益・資金繰り・借入金返済を一体として改善することが重要です。
自社の状況を確認してみましょう|資産背景と銀行融資のチェックリスト
銀行から追加融資を断られた会社や、資産背景を融資審査で評価してもらいたい会社は、次の項目を確認してください。
資産背景・銀行融資チェックリスト【8項目】
確認済み:0 / 8項目
チェックできなかった項目を改善する方法
会社の資産を把握していない場合
決算書の貸借対照表を確認し、不動産、預金、有価証券などの資産を整理してください。必要に応じて資産一覧表を作成します。
不動産の担保状況がわからない場合
不動産の登記事項証明書などを確認し、抵当権や根抵当権の設定状況を整理してください。登記上の極度額や債権額だけでは実際の借入残高や担保余力は確定しないため、取引銀行にも確認が必要です。
借入金の返済負担を把握していない場合
銀行ごとの借入金残高と毎月の返済額を一覧にしてください。会社が生み出す資金に対して返済負担が重すぎないかを確認します。
資金繰り表を作成していない場合
今後の売上入金、仕入代金、給与、税金、借入金返済などを月別に整理してください。資金不足が発生する時期と金額を把握することが重要です。
業績改善策を説明できない場合
赤字や利益減少の原因を整理し、具体的な改善策と実行時期を明確にしてください。
銀行への説明方法がわからない場合
資産背景だけでなく、会社の返済能力、資金繰り、追加融資の必要性を一体として整理してください。
チェックできなかった項目が複数ある場合には、単に資産の説明資料を増やすだけでなく、会社全体の財務状況を見直す必要があるかもしれません。
資産背景が良くても銀行との関係を改善するには継続的な財務管理が必要
銀行融資を安定して利用するためには、資産背景だけに頼らない財務管理が重要です。
特に、次のような取組みを継続することをおすすめします。
- 毎月の試算表で業績を確認する
- 資金繰り表を継続して作成する
- 借入金の残高と返済予定を管理する
- 赤字や利益減少の原因を早期に把握する
- 設備投資を行う前に資金繰りへの影響を確認する
- 銀行から求められた資料を適切なタイミングで提出する
- 今後の事業計画と返済計画を定期的に見直す
銀行は、決算書だけでなく、会社が自社の財務状況を把握し、適切に管理しているかどうかも確認します。
例えば、銀行から試算表を求められた際に、最新の業績を説明できる会社と、決算書以外の資料がほとんどない会社とでは、銀行が得られる情報に違いがあります。
また、資金繰りが悪化してから銀行に相談するのではなく、早い段階で資金繰りの見通しや改善策を説明することが重要です。
銀行から見て安心できる会社を目指すには、資産背景の良さに加えて、利益・資金繰り・借入金返済を継続して管理することが大切です。
資産背景と銀行融資のよくある質問
Q.社長個人に不動産があれば会社は融資を受けやすくなりますか?
社長個人の資産背景が審査上の参考になる場合はあります。ただし、社長個人の資産は会社の資産ではありません。会社自身の返済能力が重要であり、個人資産が多いだけで融資を受けられるわけではありません。
Q.会社が不動産を保有していれば赤字でも融資を受けられますか?
不動産を保有していることがプラスに働く場合はありますが、赤字の原因や今後の返済能力が重要です。赤字が続き、返済の見通しが立たない場合には、不動産を保有していても融資が難しくなることがあります。
Q.不動産の帳簿価格が高ければ銀行の担保評価も高くなりますか?
必ずしも高くなるわけではありません。銀行は不動産の立地、利用状況、処分可能性、既存の担保権などを考慮して評価します。
Q.社長個人の預金を銀行に見せれば融資審査に有利になりますか?
個人資産の状況が参考になる場合はありますが、融資の可否は会社の返済能力などを総合的に判断して決まります。銀行が個人資産の資料を求める場合には、その目的を確認することが重要です。
Q.資産があるのに追加融資を断られた場合はどうすればよいですか?
まず、銀行が融資に慎重な理由を確認してください。赤字の継続、借入金の過大、資金繰りの悪化、担保余力の不足など、原因によって改善策は異なります。資金繰り表や借入金一覧表を作成し、今後の返済計画を整理することが重要です。
Q.資産を担保に入れれば必ず融資を受けられますか?
担保を提供しても必ず融資を受けられるわけではありません。銀行は担保価値だけでなく、資金使途、会社の業績、返済能力などを総合的に判断します。
まとめ|資産背景よりも会社の返済能力と資金繰りの改善が重要
資産背景は、銀行融資の審査においてプラスに働く場合があります。
しかし、資産を多く保有していれば必ず融資を受けられるわけではありません。
今回のポイントをまとめます。
- 資産背景とは、会社や経営者が保有する不動産や金融資産などの状況である
- 資産背景が良好であれば、資金繰りや担保面で銀行の安心材料になる場合がある
- 会社の資産と社長個人の資産は区別して考える必要がある
- 不動産の帳簿価格と銀行の担保評価は一致するとは限らない
- 資産があっても、赤字や過大な借入金によって追加融資を断られることがある
- 銀行が最も重視するのは、会社が事業活動から借入金を返済できるかどうかである
- 追加融資を受けるためには、資産背景の説明に加えて、資金繰りと返済計画の改善が重要である
会社に不動産がある、社長個人に資産があるということは、銀行融資の審査でプラスになる場合があります。
しかし、それだけで銀行から継続して融資を受けられるわけではありません。
銀行から見て安心できる会社を目指すには、資産背景に加えて、会社の利益、資金繰り、借入金返済を適切に管理することが重要です。
銀行から追加融資は難しいと言われた場合には、資産があることを強調するだけでなく、銀行が何を問題視しているのかを確認し、改善策を具体的に整理することをおすすめします。
関連記事
銀行融資の審査に通らない理由
銀行が融資に慎重になる主な理由と、経営者が取り組みたい改善策を解説しています。
銀行から試算表を求められた場合
銀行が試算表を確認する理由と、融資審査で重視されるポイントを説明しています。
銀行融資を断られた後の対応
銀行から融資を断られた場合に、次の融資相談に向けて整理したいポイントを解説しています。
利益が出ているのに資金繰りが苦しい理由
黒字であっても現金が減少する原因と、資金繰りを改善するための考え方を説明しています。
借入金に依存しない財務管理
銀行借入金への依存を減らし、資金繰りを安定させるための財務管理について説明しています。
銀行融資・資金繰りのメール相談
「資産があるのに追加融資を断られた」「銀行から借入金が多すぎると言われた」「赤字が続いている」「銀行から事業計画を求められた」「毎月の返済負担が重い」「資金繰りが苦しい」といったお悩みはありませんか。
銀行との関係を改善するには、資産背景だけでなく、会社の利益、借入金返済、資金繰りを整理することが重要です。長年の法人融資・融資審査の実務経験を踏まえ、銀行から見た財務上の課題や改善の進め方についてメールでご相談いただけます。
※ご相談はメールで受け付けています。融資の実行や審査通過を保証するものではありません。