「銀行から折り返し融資を提案されたが、どのような仕組みなのかわからない」
「借入金の返済が半分まで進めば、折り返し融資を受けられるのでしょうか?」
「折り返し融資を申し込んだのに、銀行から断られることはありますか?」
銀行融資の現場では「折り返し融資」という言葉が使われることがあります。
折り返し融資とは、一般的に、返済が進んだ既存の融資を新たな融資によって借り換え、借入残高を当初の融資額などの水準に戻す方法をいいます。
特に、毎月返済を行っている長期運転資金融資で利用されることがあります。
ただし、折り返し融資は返済が進めば自動的に受けられるものではありません。
銀行にとっては新たな融資審査が必要であり、業績や資金繰り、既存借入金の状況などによっては断られることもあります。
この記事では、長年の法人融資・融資審査の実務経験を踏まえ、折り返し融資の仕組み、審査条件、断られる理由、返済額への影響、銀行への相談方法を具体的に説明します。
折り返し融資とは?返済が進んだ融資を再び借りる方法
折り返し融資とは、既存の銀行融資の返済が進んだ段階で、新たな融資を受け、借入残高を当初の融資額などの水準に戻す方法です。
例えば、運転資金として5,000万円の融資を受け、毎月返済を続けた結果、借入残高が2,500万円になったとします。
この時点で新たに5,000万円の融資を受け、その資金のうち2,500万円で既存融資を完済します。
すると、新たな融資5,000万円のうち、既存融資の返済に使わなかった2,500万円が手元に残ります。
つまり、実質的に2,500万円の追加資金を調達したことになります。
折り返し融資は、既存融資を借り換えることで、返済が進んだ分の運転資金を再び確保する仕組みです。
5,000万円の運転資金融資を折り返す具体例
次の図をご覧ください。
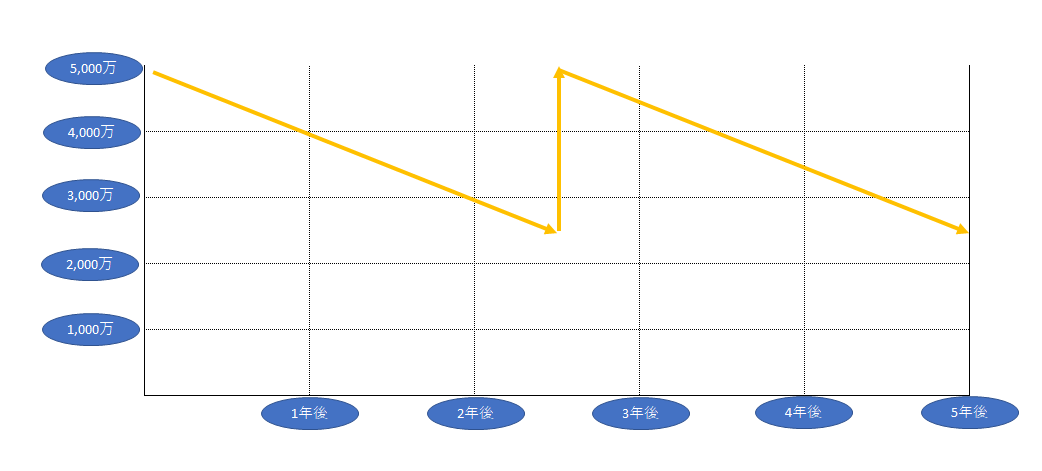
この図は、5,000万円の運転資金融資について、返済が進んだ段階で折り返し融資を受ける例を示したものです。
具体的には、次のような流れになります。
- 運転資金として5,000万円を借りる
- 毎月返済を続け、借入残高が2,500万円になる
- 新たに5,000万円の融資を受ける
- 新しい融資金から既存融資の残高2,500万円を返済する
- 差額の2,500万円が追加の運転資金として手元に残る
| 項目 | 金額 |
|---|---|
| 当初の融資額 | 5,000万円 |
| 折り返し前の借入残高 | 2,500万円 |
| 新たな融資額 | 5,000万円 |
| 既存融資の返済額 | 2,500万円 |
| 実質的な追加資金 | 2,500万円 |
| 折り返し後の借入残高 | 5,000万円 |
この例では、折り返し融資によって借入残高が2,500万円から5,000万円に増加します。
なお、実際の手元資金は、融資手数料や既存融資の繰上返済に伴う費用などがあれば、その分だけ少なくなる場合があります。
折り返し融資は借入金を何割返済すれば受けられるのか
折り返し融資について、経営者からよく質問されるのが、借入金をどの程度返済すれば利用できるのかという点です。
結論から申し上げると、折り返し融資を受けるために、借入金を半分まで返済しなければならないという一律の決まりはありません。
返済が進んだ金額や借入後の経過期間だけでなく、追加資金の必要性や返済能力などによって判断されます。
半分まで返済しなくても相談できる
例えば、5,000万円の融資を受け、返済によって残高が4,000万円になった段階でも、折り返し融資について銀行に相談することはできます。
この場合、5,000万円への折り返し融資が認められれば、実質的な追加資金は1,000万円になります。
ただし、返済が進んでいるという理由だけで融資が認められるわけではありません。
銀行は、追加資金が必要な理由や返済能力などを確認します。
返済が進んだ金額以上の融資を受けられる場合もある
例えば、当初5,000万円の融資残高が3,000万円になった段階で、新たに6,000万円の融資を受ける場合です。
既存融資の3,000万円を返済すると、実質的な追加資金は3,000万円になります。
ただし、この場合は借入残高を当初の5,000万円より増やすことになるため、銀行は増額の必要性や返済能力を慎重に確認します。
銀行の実務では、こうした取引を折り返し融資と呼ぶか、借換えを伴う増額融資と呼ぶかは、金融機関や取引内容によって異なります。
返済が進んだ割合だけで融資額は決まらない
折り返し融資で重要なのは、これまでにいくら返済したかだけではありません。
例えば、借入金を2,000万円返済していても、現在の事業に追加運転資金が必要でなければ、銀行は融資の必要性を慎重に判断します。
反対に、売上増加によって売掛金や在庫が増え、必要運転資金が増加している場合には、追加資金の必要性を説明しやすくなります。
「何割返済したか」よりも「現在いくらの運転資金が必要なのか」を説明することが大切です。
折り返し融資が運転資金で利用される理由
折り返し融資は、特に長期運転資金融資で利用されることがあります。
その理由は、事業を継続する限り、運転資金が継続的に必要になる場合があるためです。
運転資金は事業を続ける限り必要になる
例えば、商品を仕入れて販売する会社では、仕入代金の支払いと売上代金の回収が繰り返し発生します。
売上代金を回収しても、その資金を次の仕入代金の支払いに使う必要があります。
また、人件費や家賃なども継続的に発生します。
このように、事業活動を継続するために一定額の運転資金が常に必要となる会社があります。
長期運転資金の返済が資金繰りを圧迫することがある
例えば、運転資金として5,000万円を5年間の分割返済で借りた場合を考えます。
元金均等返済であれば、年間の元金返済額は1,000万円、毎月の元金返済額は約83万3,000円になります。
運転資金として必要な金額が変わらない場合でも、毎月の返済によって借入残高は減少します。
その結果、事業に必要な運転資金を確保することが難しくなる場合があります。
そこで、返済が進んだ分を再び融資する折り返し融資が検討されることがあります。
ただし、折り返し融資は、資金繰りが苦しい会社に対して無条件に追加融資を行う仕組みではありません。
銀行は、必要運転資金の水準や返済能力を確認したうえで判断します。
必要運転資金を把握しておく
折り返し融資の相談では、現在の必要運転資金を把握しておくことが役立ちます。
必要運転資金を考える際の代表的な計算式は、次のとおりです。
経常運転資金=売上債権+棚卸資産-仕入債務
例えば、次のような会社を想定します。
- 売掛金などの売上債権:4,000万円
- 商品などの棚卸資産:2,000万円
- 買掛金などの仕入債務:2,500万円
この場合、経常運転資金は次のようになります。
4,000万円+2,000万円-2,500万円=3,500万円
この3,500万円は、営業取引によって継続的に必要となる運転資金を把握するための一つの目安です。
ただし、この金額がそのまま銀行の融資可能額になるわけではありません。
実際には、資金繰りの状況、既存借入金、手元資金、返済能力などを踏まえて判断されます。
銀行が折り返し融資を審査する5つのポイント
折り返し融資は、既存融資の返済が進んだ段階で行うものですが、銀行にとっては新たな融資案件です。
そのため、銀行内部で融資審査が行われます。
主な審査ポイントは次の5つです。
1. 現在の業績と財務内容
銀行は、直近の決算書や試算表などを確認し、会社の業績と財務内容を審査します。
例えば、当初の融資実行時には黒字であっても、その後に売上が減少し、赤字が続いている場合には、折り返し融資の審査が厳しくなることがあります。
また、債務超過や借入金の増加なども審査上の確認事項になります。
2. 追加運転資金の必要性
折り返し融資によって手元に追加資金が入る場合、銀行はその資金がなぜ必要なのかを確認します。
例えば、売上増加に伴って売掛金や在庫が増えている会社では、必要運転資金が増加している可能性があります。
一方、売上が減少しているにもかかわらず、折り返し融資によって借入残高を増やそうとする場合には、その必要性を詳しく確認されることがあります。
銀行は、返済が進んだ金額だけでなく、現在の事業に必要な運転資金がどの程度あるのかを重視します。
3. 既存借入金の返済状況
銀行は、既存融資の返済が契約どおりに行われているかを確認します。
返済の遅延がある場合には、折り返し融資の審査に影響することがあります。
また、ほかの金融機関からの借入金についても、返済状況や借入残高を確認することがあります。
4. 今後の返済能力
折り返し融資によって借入残高が増加する場合、銀行は今後の返済能力を確認します。
例えば、利益や減価償却費、資金繰りなどを参考に、毎月の返済を継続できるかを検討します。
利益が出ていても、売掛金や在庫の増加によって資金繰りが厳しい場合もあります。
そのため、銀行は損益だけでなく、資金繰りも確認します。
5. ほかの金融機関を含めた借入状況
銀行は、自行の融資だけでなく、ほかの金融機関からの借入金についても確認します。
例えば、複数の金融機関で折り返し融資を繰り返し、会社全体の借入金が増加している場合には、慎重な判断が必要になります。
借入金全体の返済負担や、追加融資後の財務状況などを確認します。
折り返し融資を銀行から断られる主な理由
折り返し融資は、返済が進んでいれば必ず認められるものではありません。
銀行の審査によっては、融資を断られることがあります。
業績が悪化している
売上減少や赤字の継続などによって返済能力が低下している場合には、折り返し融資が認められないことがあります。
銀行は、新たな融資を行っても返済を継続できるかを確認するためです。
追加資金の必要性が説明できない
折り返し融資によって追加資金を調達したいと考えていても、その資金がなぜ必要なのかを説明できなければ、銀行は融資の必要性を判断できません。
特に、返済が進んだという理由だけでは、追加融資の十分な根拠にならない場合があります。
借入金が過大になっている
会社の売上規模や収益力と比較して借入金が過大になっている場合には、折り返し融資が認められないことがあります。
銀行は、借入金の返済負担が会社の資金繰りに与える影響を確認します。
返済原資が不足している
折り返し融資を行っても、今後の利益や資金繰りから返済を継続できる見通しが立たない場合には、銀行が融資を断ることがあります。
また、既存融資の返済が進んでいても、今後の返済能力が十分であるとは限りません。
融資条件や保証条件を満たさない
信用保証協会の保証付き融資などでは、保証制度の条件や保証審査によって、折り返し融資が認められない場合があります。
また、既存融資の借換えについて制限がある場合もあるため、事前に確認が必要です。
折り返し融資をすると毎月の返済額はどうなるのか
折り返し融資を受ける際には、追加資金の調達額だけでなく、毎月の返済額がどうなるのかも確認する必要があります。
例えば、次のようなケースを考えます。
- 当初融資額:5,000万円
- 当初返済期間:5年
- 返済方法:元金均等返済
- 2年6か月後の借入残高:2,500万円
この時点で、新たに5,000万円の融資を受け、既存融資2,500万円を返済するとします。
新たな返済期間が5年の場合
新しい5,000万円の融資を5年間の元金均等返済とする場合、毎月の元金返済額は次のとおりです。
5,000万円÷60か月=約83万3,000円
一方、折り返し前の既存融資も、毎月の元金返済額は約83万3,000円でした。
したがって、この例では、折り返し融資の前後で毎月の元金返済額はほぼ変わりません。
ただし、返済期間が再び5年間になるため、完済時期は後ろに延びます。
新たな返済期間が3年の場合
新しい5,000万円の融資を3年間の元金均等返済とする場合、毎月の元金返済額は次のとおりです。
5,000万円÷36か月=約138万9,000円
この場合、折り返し前と比べて毎月の元金返済額が増加します。
| 項目 | 毎月の元金返済額 |
|---|---|
| 折り返し前 | 約83万3,000円 |
| 折り返し後(5年返済) | 約83万3,000円 |
| 折り返し後(3年返済) | 約138万9,000円 |
このように、折り返し融資によって毎月の返済額が増えるかどうかは、新しい融資の返済期間や返済方法によって異なります。
なお、この計算は元金返済額のみを示したものです。実際の返済負担には利息も加わります。
折り返し融資を受ける際には、追加資金の金額だけでなく、毎月の返済額と完済時期を確認することが重要です。
折り返し融資と借換え・追加融資の違い
折り返し融資は、既存融資の借換えと追加融資の両方の性質を持つことがあります。
ただし、一般的な借換えや追加融資とは目的が異なる場合があります。
| 融資の種類 | 主な内容 |
|---|---|
| 折り返し融資 | 返済が進んだ既存融資を新たな融資で借り換え、借入残高を復元する |
| 借換え | 既存融資を新たな融資で返済し、融資条件などを変更する |
| 追加融資 | 既存融資とは別に、新たな融資を受ける |
例えば、既存融資の残高2,500万円を新たな2,500万円の融資で借り換えるだけであれば、借入残高は増加しません。
一方、折り返し融資によって新たに5,000万円を借り、既存融資2,500万円を返済する場合には、実質的に2,500万円の追加資金を調達できます。
設備資金でも折り返し融資はできるのか
折り返し融資は、主に運転資金の融資で利用される考え方です。
一方、設備資金の融資では、一般的に設備投資に必要な資金を借り、その後は事業から生み出される資金などによって返済していきます。
そのため、設備資金では、運転資金のように返済が進んだ分を定期的に復元することは通常想定されていません。
設備資金は設備投資のための融資
設備資金は、製造機械や事業用車両、建物などを取得するための融資です。
銀行は、設備投資の必要性や投資効果、返済計画などを確認して融資を行います。
そのため、返済が進んだからといって、同じ設備投資について再び当初の融資額まで借り直すことが当然に認められるわけではありません。
設備資金の借換えや返済条件の変更は別の問題
ただし、設備資金の融資について、借換えや返済条件の変更が一切できないというわけではありません。
例えば、既存の設備資金融資を別の融資で借り換えたり、返済負担が重い場合に返済条件の変更を相談したりすることはあります。
また、新たな設備投資を行う場合には、その設備投資に必要な資金について別途融資を申し込むこともあります。
ただし、これらは運転資金の借入残高を復元する折り返し融資とは、目的や審査の考え方が異なります。
折り返し融資を受ける際の注意点
折り返し融資は、追加の運転資金を確保する方法の一つですが、利用する際には注意点があります。
借入残高が増加する
折り返し融資によって借入残高を復元すると、返済が進んで減少していた借入金が再び増加します。
そのため、会社全体の借入金残高や返済負担を確認する必要があります。
完済時期が後ろに延びる場合がある
折り返し融資によって新たな返済期間が設定されると、当初の融資と比較して完済時期が後ろに延びることがあります。
例えば、当初5年返済の融資を2年6か月後に折り返し、再び5年返済とした場合です。
この場合、当初の融資実行時点から数えると、完済までの期間が長くなります。
利息や手数料などの負担が発生する
折り返し融資では、新たな融資の利息や手数料などが発生する場合があります。
また、既存融資の繰上返済に伴う費用が発生する場合もあります。
そのため、追加資金の調達額だけでなく、融資に伴う費用も確認することが重要です。
返済能力を超えた借入れを避ける
折り返し融資によって一時的に手元資金が増えても、借入金である以上、返済する必要があります。
そのため、資金繰りが苦しいという理由だけで折り返し融資を繰り返すことには注意が必要です。
銀行も、折り返し融資によって会社の返済能力を超える借入れにならないかを確認します。
折り返し融資を銀行に相談する際のポイント
折り返し融資を銀行に相談する際には、単に返済が進んだから追加融資を受けたいと説明するのではなく、現在の資金需要を具体的に説明することが重要です。
例えば、次のような説明が考えられます。
現在、運転資金として借り入れている5,000万円の融資について、返済が進み、残高が2,500万円になっています。
一方、当社では売上規模が拡大し、売掛金や在庫が増加しているため、必要運転資金も増加しています。
そのため、既存融資を借り換えたうえで、借入残高を当初の5,000万円程度に戻す折り返し融資を相談したいと考えています。
現在の業績や資金繰りについては、直近の試算表と資金繰り表を用いて説明します。
このように、追加資金の必要性と返済見通しを具体的に説明することが重要です。
銀行への相談前に準備したい資料
折り返し融資を相談する際には、次の資料を整理しておくと説明しやすくなります。
- 直近の決算書と試算表
- 資金繰り表
- 現在の借入金残高と返済予定表
- 売掛金・棚卸資産・買掛金の状況
- 追加運転資金が必要になった理由を示す資料
- 折り返し後の返済計画
必要書類は銀行によって異なりますが、特に重要なのは、折り返し融資によって増える資金を何に使い、今後どのように返済するのかを説明できることです。
折り返し融資についてのよくある質問
折り返し融資とは何ですか?
折り返し融資とは、返済が進んだ既存融資を新たな融資で借り換え、借入残高を当初の融資額などの水準に戻す方法です。
折り返し融資は何割返済すれば受けられますか?
何割返済すれば受けられるという一律の決まりはありません。
銀行は、追加資金の必要性や業績、返済能力などを確認して判断します。
折り返し融資は半分まで返済しないと受けられませんか?
半分まで返済する必要があると一律に決まっているわけではありません。
ただし、返済が進んでいるという理由だけで融資が認められるわけではありません。
折り返し融資は必ず受けられますか?
いいえ。折り返し融資には銀行の審査が必要です。
業績や財務内容、返済能力などによっては断られることがあります。
折り返し融資を断られる理由は何ですか?
業績悪化、借入金の過大、追加資金の必要性が不明確、返済能力の不足などが主な理由として考えられます。
折り返し融資をすると毎月の返済額は増えますか?
必ず増えるわけではありません。
新たな融資の返済期間や返済方法によって、毎月の返済額は変わります。
折り返し融資は運転資金だけですか?
折り返し融資は主に運転資金で利用される考え方です。
設備資金では、返済が進んだ分を定期的に復元することは通常想定されていません。
折り返し融資と借換えは同じですか?
折り返し融資は、借換えの仕組みを利用して借入残高を復元する方法です。
ただし、一般的な借換えでは借入残高が増加しない場合もあるため、目的が異なることがあります。
折り返し融資は毎年受けられますか?
毎年必ず受けられるわけではありません。
銀行は、その都度の資金需要や業績、返済能力などを確認して判断します。
折り返し融資を受ける際にはどのような資料が必要ですか?
直近の決算書や試算表、資金繰り表、借入金の返済予定表などが必要になる場合があります。
具体的な必要書類は銀行に確認してください。
折り返し融資の審査条件と注意点のまとめ
折り返し融資とは、返済が進んだ既存融資を新たな融資で借り換え、借入残高を当初の融資額などの水準に戻す方法です。
特に、毎月返済を行っている長期運転資金融資で利用されることがあります。
今回のポイントをまとめると、次のとおりです。
- 折り返し融資は、返済が進んだ既存融資を新たな融資で借り換え、借入残高を復元する方法である
- 運転資金の融資で利用されることが多い
- 借入金を何割返済すれば受けられるという一律の決まりはない
- 折り返し融資には銀行の審査が必要である
- 業績悪化や返済能力の不足などによって断られることがある
- 毎月の返済額は、新たな融資の返済期間や返済方法によって変わる
- 設備資金では、運転資金のような借入残高の復元は通常想定されていない
- 折り返し融資によって借入残高が増加し、完済時期が後ろに延びる場合がある
- 銀行へ相談する際には、追加資金の必要性と返済見通しを説明することが重要である
銀行員として特にお伝えしたいのは、折り返し融資は、返済が進んだから当然に受けられる融資ではないということです。
銀行は、現在の業績や資金繰り、必要運転資金の水準、今後の返済能力などを確認して判断します。
折り返し融資を検討する場合には、追加資金が必要な理由を整理し、毎月の返済額や完済時期への影響も確認したうえで、取引銀行に相談することをおすすめします。
また、折り返し融資を繰り返している会社では、借入金全体の返済予定と必要運転資金を定期的に確認し、借入残高が事業規模や返済能力に見合っているかを管理することも大切です。
関連記事
銀行融資の審査では何を調べるのか
折り返し融資も新たな融資審査の対象です。銀行が確認する主な審査項目を解説しています。
銀行融資に試算表は必要か
折り返し融資の審査で重要になる直近の業績について、試算表がどのように使われるのかを説明しています。
資金繰りが苦しいときの銀行相談
折り返し融資が難しい場合や、既存借入金の返済が資金繰りを圧迫している場合に、早めに銀行へ相談する重要性を解説しています。
銀行融資・資金繰りのメール相談
折り返し融資では、返済が進んだ金額だけでなく、現在の必要運転資金や今後の返済能力を踏まえた判断が重要です。
折り返し融資の相談方法、銀行から断られた場合の対応、借入金の返済負担などでお悩みの場合は、メール相談をご利用ください。
銀行融資・資金繰りのメール相談
銀行融資、資金繰り、借入金の返済、銀行への説明方法などについて、メールでご相談いただけます。
※銀行融資の承認を保証するものではありません。相談条件については相談ページをご確認ください。