手形貸付とは、銀行を受取人とする約束手形を振り出し、その手形を融資の証拠書類として銀行から融資を受ける方法です。
銀行融資にはさまざまな種類がありますが、手形貸付は証書貸付と並ぶ代表的な融資形態の1つです。
手形貸付は、特に運転資金などの短期融資に利用されてきました。ただし、近年は紙の手形の電子化・利用廃止に向けた動きが進んでおり、銀行によって取扱いが異なる点にも注意が必要です。
この記事では、長年にわたり法人融資の営業や審査に携わってきた銀行員の立場から、手形貸付の仕組み、証書貸付との違い、融資期間、返済方法、書換の注意点について解説します。
手形貸付とは?銀行融資の基本的な仕組み
手形貸付とは、融資を受ける会社や個人事業主が、銀行を受取人とする約束手形を振り出して融資を受ける方法です。
銀行は、この約束手形を融資の証拠書類として受け取ります。
手形貸付の仕組みを理解するために、銀行に差し入れる約束手形のひな型を見てみましょう。
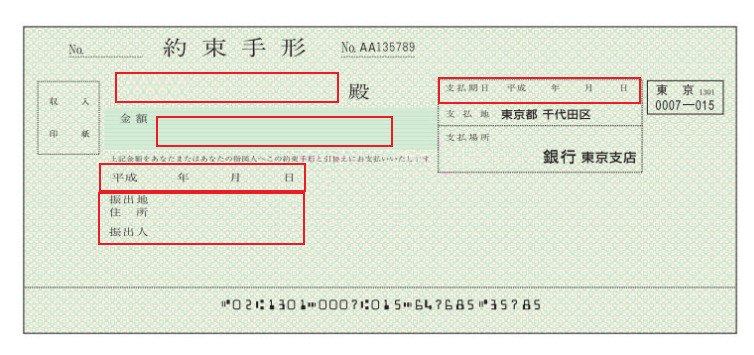
これは、従来の手形貸付で銀行に差し入れる約束手形のひな型です。
主な記載項目は次のとおりです。
- 受取人:融資を受ける銀行名を記入します。
- 金額:銀行から借り入れる融資金額を記入します。
- 振出日:通常は融資実行日を記入します。
- 振出人:融資を受ける会社や個人事業主が該当します。
- 支払期日:手形貸付の返済期日を記入します。
例えば、株式会社ABCが銀行から1,000万円を借り入れる場合には、銀行を受取人とし、金額1,000万円、所定の支払期日を記載した約束手形を振り出します。
この約束手形を銀行に差し入れ、所定の融資手続きが完了すると、銀行から融資が実行されます。
つまり、手形貸付は、銀行からお金を借りるために約束手形を利用する融資方法なのです。
なお、これは従来の紙の約束手形を使用した仕組みの説明です。現在は金融機関によって紙の手形の取扱いが縮小されているため、実際の融資手続きについては取引銀行への確認が必要です。
手形貸付と証書貸付の違い
銀行融資を利用する際に、手形貸付と証書貸付の違いがわからないという経営者の方も少なくありません。
両者の基本的な違いは、融資の証拠書類と、一般的に利用される融資期間・返済方法にあります。
| 比較項目 | 手形貸付 | 証書貸付 |
|---|---|---|
| 融資の証拠書類 | 約束手形(従来型) | 金銭消費貸借契約証書など |
| 融資期間 | 短期融資で利用されることが多い | 長期融資で利用されることが多い |
| 主な資金使途 | 運転資金、納税資金、賞与資金など | 設備資金、長期運転資金など |
| 返済方法 | 期日一括返済が代表的 | 分割返済が代表的 |
| 融資の継続 | 期日に書換を行う場合がある | 契約条件に従って返済する |
この表は一般的な傾向を示したものです。証書貸付でも短期融資や期日一括返済は可能ですし、手形貸付の具体的な条件も銀行の取扱いや契約内容によって異なります。
手形貸付は短期融資に利用されることが多い
手形貸付は、融資期間が1年以内の短期融資でよく利用されてきました。
例えば、売上代金が入金されるまでの資金不足を補う運転資金融資などです。
一定期間後に売上代金が回収され、その資金で融資を返済するという仕組みに適しています。
証書貸付は長期融資に利用されることが多い
一方、証書貸付は金銭消費貸借契約証書などを取り交わして融資を受ける方法です。
設備投資のように、借り入れた資金を長期間にわたって返済する融資によく利用されます。
例えば、機械設備の購入資金を5年間で毎月返済する場合などです。
ただし、手形貸付と証書貸付のどちらを利用するかは、融資期間だけで機械的に決まるものではありません。
資金使途、返済原資、融資期間、銀行の融資方針などを踏まえて融資形態が決められます。
手形貸付の特徴は短期融資と運転資金への利用
手形貸付の主な特徴として、融資期間が比較的短いことと、運転資金の調達に利用されることが挙げられます。
手形貸付の融資期間は原則として短期が中心
一般的に銀行融資では、融資期間が1年以内のものを短期融資、1年を超えるものを長期融資と区分します。
手形貸付は、従来、短期融資に多く利用されてきました。
例えば、融資期間が3ヶ月、6ヶ月、1年といったケースです。
ただし、手形貸付だから必ず融資期間が1年以内になるというわけではありません。
実際の融資期間は、資金使途や返済計画、銀行の審査判断によって決まります。
運転資金の融資に手形貸付が利用される理由
銀行の代表的な融資である運転資金融資には、手形貸付がよく利用されてきました。
運転資金とは、仕入代金や人件費など、事業を継続するために必要となる資金です。
例えば、商品を仕入れてから販売し、その売上代金を回収するまでには時間がかかります。
その間にも仕入代金や人件費などの支払いが必要になるため、資金繰りに不足が生じることがあります。
この不足を補うために利用されるのが運転資金融資です。
売上代金の回収によって返済する短期運転資金であれば、手形貸付の期日一括返済という仕組みと相性がよいと考えられます。
ただし、運転資金のすべてが短期間で解消するわけではありません。
事業を継続する限り、売掛金や棚卸資産などに対応する資金需要が継続することもあります。
このような資金については、手形貸付の書換によって融資を継続する場合があります。
手形貸付の返済方法と利息
手形貸付の返済方法として代表的なのが、期日一括返済です。
期日一括返済とは
期日一括返済とは、融資の返済期日に借入元金をまとめて返済する方法です。
例えば、次のような条件で手形貸付を利用したとします。
- 融資金額:1,000万円
- 融資期間:6ヶ月
- 返済方法:期日一括返済
この場合、契約で定められた返済期日に、借入元金1,000万円を返済します。
毎月の元金返済がないため、融資期間中の資金繰りに余裕を持たせやすいという特徴があります。
その一方で、返済期日にはまとまった資金が必要です。
返済期日に必要な資金を確保できるかどうかが、手形貸付を利用する際の重要なポイントになります。
手形貸付の利息はどのように支払うのか
手形貸付の利息の支払方法は、銀行との契約条件によって異なります。
融資実行時に一定期間分の利息を前払いする方式や、所定の時期に後払いする方式などがあります。
例えば、融資金額1,000万円、年利2%、融資期間6ヶ月とすると、単純に半年分として計算した利息は約10万円です。
ただし、これは説明のための概算です。
実際の利息は融資日数、金利、計算方法、支払条件などによって変わります。
融資を受ける際には、金利だけでなく、利息の支払時期についても確認しておくことが大切です。
手形貸付の書換とは?融資を継続する仕組み
手形貸付の重要な特徴の1つが「書換」です。
手形貸付の書換とは、従来の融資が返済期日を迎える際に、新たな約束手形を差し入れるなどして、実質的に融資を継続する手続きです。
運転資金の手形貸付では、この書換が行われることがあります。
なぜ運転資金の手形貸付では書換が行われるのか
運転資金は、売上代金の回収までのつなぎ資金として必要になります。
しかし、会社の事業活動は日々継続しています。
売上代金が回収されても、次の仕入れや販売によって新たな資金需要が発生します。
つまり、運転資金には、事業を続ける限り繰り返し必要となる性質があります。
そのため、短期の手形貸付であっても、返済期日に書換を行い、融資を継続する場合があるのです。
手形貸付の書換は銀行が必ず応じるものではない
ここは、融資を受ける会社にとって特に注意が必要なところです。
手形貸付の書換は、銀行が必ず応じてくれるものではありません。
あくまでも契約上の返済期日は定められた期日であり、書換に応じるかどうかは、銀行が改めて判断します。
例えば、業績が大幅に悪化している場合や、資金繰りに重大な問題が生じている場合には、銀行が従来どおりの書換に応じない可能性があります。
その場合、銀行から返済期日に元金を返済するよう求められることがあります。
これまで何度も書換ができていたからといって、今後も必ず継続できるとは限りません。
この点は、手形貸付を利用する経営者が理解しておくべき重要な注意点です。
銀行が手形貸付の書換で確認するポイント
銀行は手形貸付の書換を検討する際、一般的に次のような事項を確認します。
- 直近の決算内容や試算表から見た業績
- 売上や利益の推移
- 資金繰りの状況
- 借入金の返済状況
- 今後の返済原資の見通し
- 融資の資金使途と継続の必要性
例えば、売上や利益が安定しており、資金繰りにも大きな問題がなければ、継続の必要性を説明しやすいと考えられます。
一方、赤字が続いている場合や売上が急減している場合には、銀行が融資継続について慎重に判断する可能性があります。
ただし、赤字だから必ず書換ができないというわけではありません。
赤字の原因、改善見通し、保有資金、担保や保証の状況なども含めて総合的に判断されます。
書換を希望する場合は返済期日前に相談する
手形貸付の書換を希望する場合には、返済期日が近づいてから慌てて相談するのではなく、早めに銀行の担当者と協議することが大切です。
特に業績が悪化している場合には、現在の資金繰り状況と今後の改善計画を整理して説明することが重要になります。
銀行の立場からすると、返済期日になって突然資金が不足していると説明されるよりも、事前に相談を受けた方が対応を検討しやすくなります。
手形貸付が利用される主な資金使途
手形貸付は運転資金のほか、納税資金や賞与資金などにも利用されてきました。
納税資金
法人税などの納税資金も銀行融資の対象となります。
会社によっては、決算時や中間申告時にまとまった納税資金が必要になります。
このような納税資金の融資では、従来、6ヶ月程度の短期融資として手形貸付が利用されることがありました。
ただし、納税の時期や回数は会社の決算期、税目、申告・納付義務などによって異なります。
また、融資期間が必ず6ヶ月になるわけではありません。
銀行は納税額や資金繰り、返済原資などを確認したうえで融資条件を判断します。
賞与資金
従業員に支給する賞与資金も、銀行融資の対象となります。
多くの会社では夏と冬に賞与を支給するため、一時的にまとまった資金が必要になることがあります。
この賞与資金についても、短期融資として手形貸付が利用されることがありました。
例えば、夏の賞与資金を借り入れ、その後の売上代金の回収などによって返済するケースです。
融資期間は6ヶ月程度となる場合もありますが、実際には会社の資金繰りや返済計画に応じて決められます。
手形貸付と手形割引の違い
手形貸付とよく似た銀行融資に「手形割引」があります。
名前は似ていますが、両者は異なる仕組みです。
手形割引は取引先から受け取った手形を利用する
手形割引とは、販売先などから売上代金として受け取った約束手形を、支払期日前に銀行に割り引いてもらい、資金化する方法です。
例えば、販売先から3ヶ月後を支払期日とする約束手形を受け取った場合、その期日を待たずに銀行で資金化することがあります。
この場合、銀行は手形の支払人の信用力なども確認します。
なお、手形割引は手形債権の売買という形式をとる取引であり、償還請求権などの条件によって信用リスクの負担が異なります。
手形貸付は融資を受けるために手形を振り出す
一方、手形貸付では、販売先から受け取った手形を銀行に持ち込むわけではありません。
銀行から融資を受けるために、借入人自身が銀行を受取人とする約束手形を振り出すのです。
| 比較項目 | 手形貸付 | 手形割引 |
|---|---|---|
| 利用する手形 | 借入人が銀行宛に振り出す手形 | 販売先などから受け取った手形 |
| 資金調達の仕組み | 銀行から融資を受ける | 受取手形を期日前に資金化する |
| 主な審査対象 | 借入人の信用力や返済能力 | 手形支払人の信用力や取引内容など |
このように、手形貸付と手形割引は、どちらも約束手形を利用しますが、資金調達の仕組みが異なります。
紙の手形の利用廃止と手形貸付への影響
手形貸付について理解するうえで、現在の銀行取引における紙の手形の取扱いにも注意が必要です。
全国銀行協会は、2027年3月31日をもって電子交換所における手形・小切手の交換を廃止することを公表しています。
また、金融機関によっては、それ以前から紙の手形の取扱いを縮小しています。
ただし、電子交換所での手形交換廃止と、銀行融資としての手形貸付の廃止は同じ意味ではありません。
手形貸付は、銀行を受取人とする約束手形を用いる融資形態であり、商取引で受け取った手形を銀行間で交換する仕組みとは区別して考える必要があります。
そのため、電子交換所の交換廃止だけを理由に、すべての銀行で手形貸付が一律に廃止されると断定することはできません。
一方で、銀行ごとに紙の手形の取扱いや融資事務が変更される可能性があります。
これから手形貸付を利用する場合や、既存の手形貸付の書換を予定している場合には、取引銀行に現在の取扱いを確認してください。
手形貸付についてよくある質問
手形貸付は必ず1年以内の融資ですか?
いいえ。手形貸付は短期融資で利用されることが多いものの、必ず1年以内でなければならないというわけではありません。
実際の融資期間は銀行との契約条件によって決まります。
手形貸付は毎月返済する必要がありますか?
手形貸付では期日一括返済が代表的ですが、返済方法は契約条件によります。
融資を受ける際には、返済期日と返済方法を確認することが大切です。
手形貸付は何度でも書換できますか?
書換の回数があらかじめ保証されているわけではありません。
書換のたびに銀行が融資継続の可否を判断するため、業績や資金繰りの状況によっては書換に応じてもらえない場合があります。
赤字決算になると手形貸付の書換はできませんか?
赤字決算だからといって、必ず書換ができなくなるわけではありません。
銀行は赤字の原因や今後の業績見通し、返済能力、資金繰りなどを総合的に確認します。
ただし、業績悪化によって融資継続の判断が慎重になる可能性はあります。
手形貸付と証書貸付はどちらが有利ですか?
一概にどちらが有利とはいえません。
短期の資金需要で期日一括返済が適している場合と、長期間にわたって分割返済する必要がある場合では、適切な融資形態が異なります。
資金使途や返済原資に合った融資形態を選ぶことが重要です。
手形貸付の意味と特徴のまとめ
手形貸付は、銀行融資の基本的な形態の1つです。
特に運転資金などの短期融資に利用されてきましたが、返済期日に書換を行う場合には、銀行の審査判断が必要になる点に注意してください。
まとめ
- 手形貸付は、銀行を受取人とする約束手形を利用した融資方法
- 手形貸付は、運転資金などの短期融資に利用されることが多い
- 返済方法は期日一括返済が代表的
- 手形貸付の書換は、銀行が必ず応じるものではない
- 手形貸付と証書貸付では、融資の証拠書類や一般的な返済方法が異なる
- 紙の手形の取扱いは変化しているため、現在の銀行の対応を確認することが重要
手形貸付を利用する際には、借入時の条件だけでなく、返済期日の資金繰りや書換の可能性も考えておく必要があります。
特に継続的な運転資金を手形貸付で調達している会社では、銀行との日頃の情報共有が重要になります。