債務超過と赤字は、どちらも会社の財務状況を考えるうえで重要な言葉ですが、その意味は異なります。
結論から申し上げますと、債務超過とは貸借対照表の純資産がマイナスの状態、赤字とは一定期間の損益がマイナスの状態です。
債務超過は会社の財務状態を表し、赤字は会社の経営成績を表しています。
そのため、債務超過でも当期は黒字という会社があり、反対に赤字でも債務超過ではない会社もあります。
また、銀行融資の審査でも、債務超過と赤字では確認するポイントが異なります。
この記事では、長年にわたり法人融資の営業・審査に携わってきた銀行員の立場から、債務超過と赤字の違い、具体的な計算例、銀行融資への影響、改善方法について解説します。
債務超過と赤字の違いとは?比較表で解説
まず、債務超過と赤字の違いを比較表で確認しましょう。
| 比較項目 | 債務超過 | 赤字 |
|---|---|---|
| 確認する決算書 | 貸借対照表 | 損益計算書 |
| 意味 | 負債が資産を上回り、純資産がマイナス | 一定期間の費用・損失が収益を上回り、対象となる利益がマイナス |
| 示すもの | 決算日時点の財務状態 | 一定期間の経営成績 |
| 計算・確認方法 | 資産-負債=純資産 | 損益計算書の営業利益・経常利益・当期純利益などを確認 |
| 銀行が重視する点 | 財務基盤、実態純資産、改善可能性 | 赤字の原因、継続性、今後の収益力 |
例えば、純資産がマイナス500万円でも、当期純利益が100万円の黒字というケースがあります。
反対に、当期純損失が100万円でも、純資産が2,000万円あれば債務超過ではありません。
債務超過かどうかは貸借対照表、赤字かどうかは損益計算書で確認すると覚えると、違いを理解しやすくなります。
債務超過とは?貸借対照表の純資産がマイナスの状態
債務超過とは、会社の負債が資産を上回り、貸借対照表の純資産がマイナスになっている状態です。
次の貸借対照表をご覧ください。
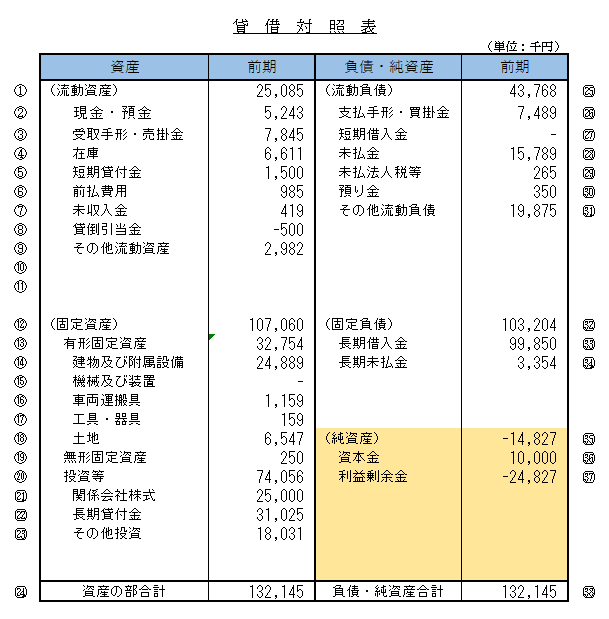
上の貸借対照表では、右下の純資産がマイナス14,827千円となっています。
このように、資産より負債が多く、純資産がマイナスである状態が債務超過です。
債務超過の計算方法
貸借対照表には、次の関係があります。
資産=負債+純資産
したがって、純資産は次の計算式で求められます。
純資産=資産-負債
例えば、次の会社を考えてみましょう。
- 資産合計:5,000万円
- 負債合計:6,000万円
純資産は次のようになります。
5,000万円-6,000万円=マイナス1,000万円
この会社は1,000万円の債務超過です。
一方、資産が6,000万円、負債が5,000万円であれば、純資産はプラス1,000万円となり、債務超過ではありません。
債務超過は必ずしも累積赤字と同じ意味ではない
純資産には、資本金、資本剰余金、利益剰余金などが含まれます。
過去の赤字の積み重ねによって債務超過になることは多いものの、債務超過を「設立以来の利益の累計が赤字」とだけ説明するのは正確ではありません。
増資や資本取引、その他の純資産の変動によっても純資産額は変わります。
銀行では、決算書上の純資産だけでなく、資産の実態価値や負債の内容なども確認します。
ポイント:債務超過とは、決算日時点で負債が資産を上回り、純資産がマイナスの状態です。赤字とは異なり、一定期間の利益だけを表すものではありません。
赤字とは?損益計算書の利益がマイナスの状態
赤字とは、一定期間の収益と費用などを計算した結果、利益がマイナスになっている状態です。
会社の赤字は、主に損益計算書で確認します。
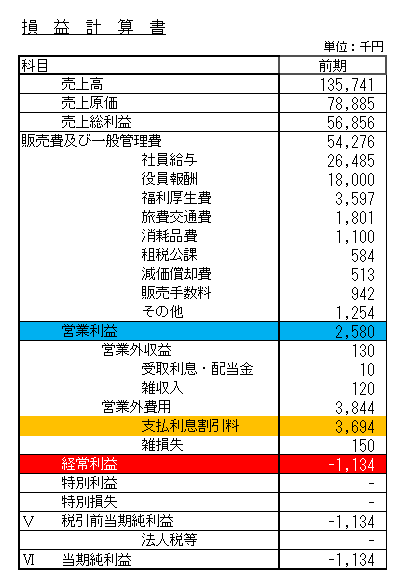
上の損益計算書では、当期純利益がマイナス1,134千円です。
このように、一定期間の利益がマイナスになった状態を赤字と呼びます。
営業赤字・経常赤字・最終赤字の違い
一口に赤字といっても、損益計算書のどの利益がマイナスになっているかによって意味が異なります。
| 赤字の種類 | 意味 | 銀行が確認するポイント |
|---|---|---|
| 営業赤字 | 営業利益がマイナス | 本業の収益力に問題がないか |
| 経常赤字 | 経常利益がマイナス | 本業に加えて支払利息なども含めた経常的な収益力 |
| 最終赤字 | 当期純利益がマイナス | 特別損益や税金も含めた最終的な損益 |
例えば、営業利益と経常利益が黒字でも、固定資産の売却損などによって最終赤字になる場合があります。
一方、最終利益が黒字でも、本業の営業利益が赤字になっている場合もあります。
銀行は、本業の収益力を確認するために営業利益や経常利益も重視します。
赤字だからといって必ず現金が減るわけではない
損益計算書の利益と現金の増減は一致しません。
例えば、減価償却費は会計上の費用ですが、その計上時に同額の現金が出ていくわけではありません。
また、売掛金の回収、借入れ、設備投資、借入金返済なども現金残高に影響します。
赤字と資金不足は別の問題です。
ただし、赤字が続いて事業からの資金流出が大きくなれば、資金繰りが厳しくなる可能性があります。
債務超過と赤字の関係を具体例で解説
債務超過と赤字は異なる指標ですが、両者には関係があります。
赤字が積み重なると利益剰余金が減少し、他の条件が同じなら純資産も減少します。
その結果、債務超過に陥ることがあります。
一方、単年度の赤字だけで直ちに債務超過になるとは限りません。
十分な純資産を持つ会社なら、一時的な赤字を吸収できる場合があります。
債務超過でも黒字になる具体例
前期末の純資産がマイナス1,000万円の会社が、当期に300万円の利益を計上したとします。
| 項目 | 金額 |
|---|---|
| 前期末の純資産 | マイナス1,000万円 |
| 当期純利益 | プラス300万円 |
| 当期末の純資産 | マイナス700万円 |
増資など他の変動がなければ、当期末の純資産は次のようになります。
マイナス1,000万円+300万円=マイナス700万円
この会社は当期に300万円の黒字を計上していますが、純資産は依然としてマイナス700万円です。
つまり、黒字でも債務超過は続きます。
銀行は黒字化したことを評価する一方、債務超過を解消するまでにどの程度の期間が必要かも確認します。
赤字でも債務超過ではない具体例
前期末の純資産が3,000万円の会社が、当期に500万円の赤字を計上したとします。
| 項目 | 金額 |
|---|---|
| 前期末の純資産 | プラス3,000万円 |
| 当期純損失 | マイナス500万円 |
| 当期末の純資産 | プラス2,500万円 |
他の変動がなければ、当期末の純資産は次のようになります。
3,000万円-500万円=2,500万円
この会社は500万円の赤字ですが、純資産はプラス2,500万円です。
したがって、債務超過ではありません。
ただし、赤字が続けば純資産は減少するため、銀行は今後の収益回復について確認します。
債務超過と赤字の4つの組み合わせ
債務超過と赤字の関係は、次の4つに整理できます。
| 財務状態 | 損益 | 銀行融資の審査で注目される点 |
|---|---|---|
| 債務超過ではない | 黒字 | 収益力、返済能力、資金使途など |
| 債務超過ではない | 赤字 | 赤字の原因、純資産の余力、黒字回復の見通し |
| 債務超過 | 黒字 | 黒字の継続性、債務超過の解消見通し |
| 債務超過 | 赤字 | 財務基盤の悪化、資金繰り、事業改善の実現可能性 |
特に、債務超過と赤字が同時に発生している場合には、財務基盤と収益力の両面に課題があるため、銀行は慎重に審査する傾向があります。
ただし、この4つの区分だけで融資の可否が決まるわけではありません。
債務超過と赤字は銀行融資の審査にどう影響するか
銀行は決算書の一項目だけで融資の可否を決めるわけではありません。
資金使途、返済原資、収益力、資金繰り、財務状態、今後の見通しなどを総合的に確認します。
債務超過の場合は財務基盤と解消見通しを重視
債務超過は財務基盤の弱さを示すため、銀行は一般に慎重な審査を行います。
特に、赤字が継続している場合や、資産の実態価値を考慮するとさらに債務超過が大きくなる場合には、追加融資が難しくなる可能性があります。
銀行では、決算書の数字をそのまま見るだけでなく、資産や負債の内容を確認することがあります。
例えば、回収が難しい売掛金や、販売できる見込みが乏しい棚卸資産が多額に計上されていれば、決算書上の純資産より実態的な財務状態が厳しいと判断される場合があります。
反対に、資産の実態価値や経営改善の進捗などを踏まえて、決算書上の債務超過額だけでは判断できない事情がある場合もあります。
ただし、債務超過だから必ず融資を断られるわけではありません。
本業が黒字に回復しているか、資金繰りが維持できるか、改善計画に実現可能性があるかなどが重要です。
銀行審査のポイント:債務超過の場合、銀行は財務基盤の弱さに加えて、今後の収益力と債務超過の解消見通しを確認します。
赤字の場合は原因と一時的かどうかを重視
赤字の会社については、なぜ赤字になったのかが重要です。
例えば、不動産の売却損など一時的な損失によって最終赤字となっていても、本業が安定して黒字なら、銀行の見方は異なる場合があります。
一方、売上減少や粗利益率の低下などで営業赤字が続いている場合には、返済原資を確保できるか慎重に検討されます。
一時的な赤字か、構造的な赤字かを数字と具体的な説明で示すことが大切です。
銀行審査のポイント:赤字決算でも、赤字の原因や黒字回復の見通しによって銀行の融資判断は異なります。
債務超過と赤字が重なる場合は返済能力も重要
債務超過で、なおかつ赤字が続いている会社では、銀行は今後の返済能力を慎重に確認します。
例えば、売上が減少し、営業赤字が続いているうえに、借入金の毎月返済額が大きい会社では、資金繰りが厳しくなる可能性があります。
銀行が確認したいのは、単に決算書が赤字かどうかだけではありません。
今後の事業活動によって必要な資金を確保し、借入金を返済していけるかどうかです。
そのため、業績改善計画と資金繰り表をあわせて示すことが重要になります。
銀行が確認する主な資料
債務超過や赤字の会社が銀行融資を申し込む際には、次のような資料が判断材料になります。
- 直近の決算書と過年度の決算書
- 足元の試算表
- 資金繰り表と借入金返済予定表
- 赤字の原因を示す資料
- 売上・利益の改善計画とその根拠
- 必要に応じて資産の実態価値や担保・保証の状況を示す資料
特に、数字の改善見通しだけでなく、どの施策で売上や利益を改善するのかを説明できると、銀行も判断材料を得やすくなります。
債務超過や赤字でも銀行融資を受けるための説明方法
債務超過や赤字の会社が銀行に融資を相談する際には、決算内容の説明だけでなく、今後の改善見通しを具体的に示すことが大切です。
1.債務超過や赤字になった原因を説明する
まず、債務超過や赤字が発生した原因を整理します。
例えば、売上の減少、原材料価格の上昇、不採算取引、一時的な設備処分損などです。
銀行は、原因が一時的なものなのか、今後も続く可能性があるものなのかを確認します。
2.現在の業績を試算表で示す
前期決算が赤字であっても、当期の業績が改善している場合があります。
その場合には、最新の試算表を提出して、売上や利益の改善状況を説明します。
ただし、単月だけの黒字では継続性を判断しにくいため、複数月の推移や改善の理由も説明できるとよいでしょう。
3.改善計画を具体的な数字で示す
「今後は売上が増える予定です」という説明だけでは、銀行が返済能力を判断する材料として十分とは限りません。
例えば、受注済み案件、販売単価の改定、固定費削減の実施状況などを示すことが考えられます。
売上や利益の見通しについて、根拠となる資料を用意することが重要です。
4.資金繰りと借入金返済の見通しを示す
黒字化の計画があっても、必要な支払いができなければ事業継続に支障が生じます。
月次の資金繰り表を作成し、資金不足が見込まれる時期や対策を整理しておきましょう。
銀行に対しては、利益の改善計画だけでなく、実際に借入金を返済できる資金繰りを示すことが重要です。
債務超過・赤字を改善するために必要なこと
赤字の場合は本業の収益構造を見直す
赤字を改善するためには、まず赤字の原因を把握する必要があります。
売上総利益率、固定費、人件費、販売管理費などを分析し、収益構造を確認します。
例えば、次のような改善策が考えられます。
- 販売価格の見直し
- 採算の悪い取引の見直し
- 仕入原価の削減
- 固定費や販売管理費の見直し
- 利益率の高い商品・サービスへの販売強化
ただし、経費削減や値上げを行えば必ず黒字化するわけではありません。
それぞれの施策について、実行可能性と期待できる効果を確認することが重要です。
債務超過の場合は継続的な利益の確保が重要
債務超過の解消には、利益の積み上げによる純資産の回復が基本となります。
例えば、純資産がマイナス1,000万円の会社が、毎年250万円の当期純利益を継続して計上できる場合を考えてみましょう。
増資や配当など、純資産に影響する他の変動がなければ、単純計算では4年間で債務超過を解消できます。
1,000万円÷年間250万円=4年
ただし、実際の利益は毎年変動するため、この計算どおりに債務超過が解消するとは限りません。
状況によっては増資や資本性資金の活用なども検討対象になりますが、税務・法務・金融面の影響を含めて専門家や取引銀行と相談する必要があります。
銀行への説明では資金繰りもセットで示す
赤字や債務超過の改善には時間がかかる場合があります。
その間に資金繰りが行き詰まらないよう、手元資金と借入金返済の予定を把握しておく必要があります。
月次の資金繰り表を作成し、資金不足が見込まれる時期や対策を早めに整理しておきましょう。
資金繰りに不安がある場合には、返済期日が迫ってからではなく、早めに銀行へ相談することが大切です。
債務超過と赤字についてよくある質問
債務超過でも銀行から融資を受けられますか?
可能性はあります。
ただし、財務基盤が弱いと評価されやすく、資金使途、返済原資、業績改善の見通しなどを慎重に審査されます。
債務超過という理由だけで一律に可否が決まるわけではありません。
赤字決算が1期あるだけで融資は難しくなりますか?
必ずしもそうではありません。
一時的な損失か、本業の収益力が低下しているか、今後の返済に支障がないかなどによって判断が変わります。
債務超過と赤字はどちらが深刻ですか?
単純には比較できません。
債務超過は財務状態、赤字は一定期間の損益を表します。
債務超過でも黒字化が進む会社と、純資産はプラスでも大幅な営業赤字が続く会社では、銀行が懸念する点が異なります。
債務超過は黒字になればすぐ解消しますか?
必ずしも解消しません。
例えば、純資産がマイナス1,000万円の会社が100万円の黒字を出しても、他の変動がなければ純資産はマイナス900万円です。
解消には継続的な利益の蓄積などが必要です。
赤字が続くと必ず債務超過になりますか?
必ずしもそうではありません。
十分な純資産があれば、赤字が続いてもすぐには債務超過にならない場合があります。
ただし、赤字によって純資産が減少し続ければ、いずれ債務超過に陥る可能性があります。
債務超過でも黒字なら銀行の評価は改善しますか?
黒字化は、銀行が業績改善を判断するうえで重要な材料の1つです。
ただし、単年度の黒字だけで債務超過が解消するとは限らず、黒字の継続性や今後の返済能力なども確認されます。
債務超過と赤字の違いのまとめ
債務超過と赤字は、どちらも経営上の重要なサインですが、決算書上の意味と銀行が注目するポイントは異なります。
この記事のまとめ
- 債務超過は、負債が資産を上回り純資産がマイナスの状態
- 赤字は、一定期間の損益がマイナスの状態
- 債務超過でも黒字、赤字でも純資産がプラスというケースがある
- 銀行は債務超過では財務基盤と改善見通し、赤字では原因と収益回復の可能性を重視する
- 債務超過と赤字が重なる場合は、資金繰りと返済能力の確認が特に重要
- 融資判断は資金使途や返済原資なども含めて総合的に行われる
銀行に融資を相談する際には、単に「赤字です」「債務超過です」と説明するだけでなく、その原因と改善策、今後の資金繰りを具体的に示すことが重要です。
債務超過と赤字の違いを正しく理解し、自社の財務状態と収益力の両方を把握することが、銀行融資への適切な対応につながります。
関連記事
債務超過や赤字と銀行融資の関係については、次の記事も参考にしてください。
赤字でも銀行が融資をする理由
赤字決算であっても、銀行が融資を検討する理由と審査上の判断材料を解説しています。
赤字でも銀行が融資をするのはなぜ?銀行員が解説する3つの理由
赤字決算で銀行融資を相談する方法
赤字の原因や改善見通しを銀行へどのように説明すればよいかを解説しています。
銀行融資の審査内容
銀行が融資審査で確認する財務内容、返済能力、資金使途などの基本的なポイントを解説しています。
債務超過・赤字と銀行融資についてお悩みの経営者の方へ
「債務超過でも融資を受けられるのか」「赤字決算を銀行にどう説明すればよいのか」「今後の借入金返済が心配」といった悩みを抱える経営者の方もいるでしょう。
債務超過や赤字の会社が銀行に融資を相談する際には、現在の決算内容だけでなく、改善の見通しと資金繰りを整理することが重要です。
銀行融資、赤字決算、債務超過、資金繰りなどについてお悩みの方は、メール相談をご利用ください。
銀行融資・資金繰りのメール相談
赤字決算や債務超過への銀行の評価、融資の相談方法、資金繰り、銀行との交渉方法などについてご相談を受け付けています。
※融資の承認や実行を保証するものではありません。