税金を滞納していると、銀行から融資を受けることはできないのでしょうか。
結論から申し上げると、税金滞納がある会社に対して、銀行が新規融資を行うことは原則として難しくなります。
銀行は税金滞納を、会社の資金繰りが悪化している可能性を示す重要な情報として捉えるためです。
しかし、税金滞納があれば、どのような場合でも融資が絶対に受けられないというわけではありません。
滞納の原因や金額、税務署などとの協議状況、納付実績、今後の資金繰りによって、銀行が融資を検討する余地がある場合もあります。
また、銀行融資が難しい場合には、銀行以外の資金調達方法や、既存借入金の返済条件の変更を検討することもできます。
ただし、税金滞納の状態で無理に高金利の借入れを行うと、かえって資金繰りが悪化する危険があります。
この記事では、法人融資の営業・審査に長年携わってきた銀行員の立場から、税金滞納で銀行融資が難しくなる理由、融資を受けるために必要な対応、税務署への相談方法、銀行以外の資金調達方法と注意点を具体的に解説します。
税金滞納があると銀行融資は原則として難しい
銀行が融資を行う際に最も重視することの1つは、融資先が借入金を最後まで返済できるかどうかです。
そのため、銀行は融資先の業績や財務内容だけでなく、資金繰りの安定性も確認します。
税金を滞納している会社については、銀行は次のような懸念を持ちます。
- 税金を納付するための資金が不足しているのではないか
- 借入金の返済に必要な資金も不足するのではないか
- 今後、税務当局による財産の差押えを受けるのではないか
- 新たに融資を行っても、返済が難しくなるのではないか
税金滞納があることだけで会社の返済能力をすべて判断できるわけではありません。
しかし、銀行の融資審査において、税金滞納は重要なマイナス材料となります。
重要:税金滞納があると、銀行は資金繰りと返済能力に強い懸念を持つため、新規融資は原則として難しくなります。ただし、滞納状況や改善の見通しによって判断は異なります。
税金滞納で銀行融資が難しくなる3つの理由
理由① 銀行は融資先の返済能力を重視するため
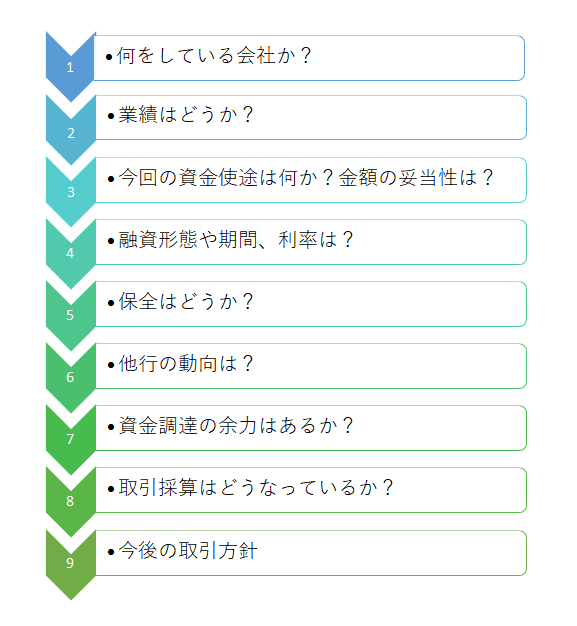
この図は、銀行の一般的な融資審査の流れを示したものです。
銀行にとって融資は重要な収益源の1つですが、融資した資金が回収できなければ貸倒損失が発生します。
例えば、1,000万円の融資が回収不能になれば、担保や保証などによる回収を除いた金額について、銀行は損失を負担することになります。
そのため銀行は、融資の申込企業が安定して返済を続けられるかどうかを慎重に確認します。
具体的には、決算書、試算表、借入金の返済状況、資金繰り表、事業の見通しなどを確認します。
税金を滞納している場合には、銀行は「税金を納付できないほど資金繰りが厳しいのではないか」と考えます。
税金の支払いに困っている会社が、新たな借入金を返済できるのかという疑問が生じるためです。
この点が、税金滞納によって銀行融資が難しくなる大きな理由です。
理由② 税務当局による差押えのリスクがあるため
税金の滞納が続くと、法令に基づく滞納処分によって、会社の財産が差し押さえられる可能性があります。
差押えの対象には、預貯金や売掛債権、不動産などが含まれる場合があります。
例えば、会社の預金が差し押さえられれば、仕入代金や人件費などの支払いに支障が生じるおそれがあります。
また、売掛債権が差し押さえられれば、予定していた売上代金を会社の運転資金として利用できなくなる可能性があります。
銀行は、こうした差押えによって会社の資金繰りが急激に悪化し、融資の返済が難しくなることを懸念します。
ただし、税金を滞納した時点で、必ず直ちに財産が差し押さえられるという意味ではありません。
滞納処分の手続きや、納税・換価の猶予が認められるかどうかは、法令上の要件や個別の事情によって異なります。
理由③ 新たな融資で資金繰りが改善するとは限らないため
税金滞納の原因が慢性的な赤字や資金不足である場合、新たに銀行から融資を受けても、問題が解決するとは限りません。
例えば、毎月100万円の資金不足が発生している会社が500万円を借りても、事業の収支が改善しなければ、いずれ再び資金が不足します。
しかも、新たな融資には返済負担が伴います。
銀行は、融資によって一時的な資金不足を補うだけでなく、その後の事業継続と返済が可能かどうかを確認します。
税金滞納の解消方法と事業の資金繰り改善策を説明できなければ、新規融資を受けることは難しくなります。
税金滞納でも銀行融資を受けられる場合はあるのか
税金滞納がある場合、銀行融資の審査は厳しくなります。
しかし、滞納の状況や改善の見通しによっては、銀行が融資を検討する場合もあります。
その際に重要になるのは、次の4つのポイントです。
税金滞納がある場合に銀行が確認するポイント
- 税務署などと納付について相談し、対応方針が明確になっているか
- 実行可能な納付計画があり、計画に沿った納付実績があるか
- 滞納税金を解消する具体的な見通しがあるか
- 今後の事業資金繰りと借入金の返済可能性を説明できるか
これらは銀行が判断するうえで重要な材料ですが、すべての銀行に共通する融資承認の条件ではありません。
また、これらを満たしていても、融資が必ず受けられるわけではありません。
税務署などへの納付相談が進んでいること
税金を滞納している場合には、まず所轄の税務署や地方税の担当窓口に相談することが重要です。
銀行は、会社が税金滞納を放置しているのか、それとも解消に向けて具体的な対応を行っているのかを確認します。
税務当局との相談状況や、納付についての協議内容、猶予制度の適用状況などは、銀行に説明する際の重要な材料になります。
納付計画に実現可能性があること
例えば、滞納税金が600万円あり、毎月50万円ずつ納付する計画であれば、単純計算で12か月の納付期間が必要です。
滞納税金600万円の納付計画例
滞納税金:600万円
毎月の納付額:50万円
600万円 ÷ 50万円 = 12か月
※延滞税などを考慮しない単純計算です。実際の納付計画では、追加負担や今後発生する税金も考慮する必要があります。
しかし、会社に毎月50万円を納付する資金的余裕がなければ、計画を継続することはできません。
銀行が重視するのは、見た目だけの納付計画ではなく、実際に履行できる計画かどうかです。
また、計画どおりに納付している実績があれば、銀行が納付計画の実現可能性を判断する材料になります。
なお、「6か月間の納付実績が必須」「1年以内に滞納を解消しなければ融資不可」といった一律の銀行融資基準があるわけではありません。
必要とされる納付実績や滞納解消までの期間は、金融機関の審査方針や個別の事情によって異なります。
税金滞納を解消できる見通しがあること
銀行は、現在の滞納額だけでなく、今後の納付によって滞納が解消する見通しがあるかどうかも確認します。
例えば、売上代金の回収や不採算事業の見直しによって、今後の資金繰りが改善する見込みがある場合には、その根拠を説明することが重要です。
一方、毎月の事業収支が赤字のままで、滞納税金が増加し続ける見通しであれば、銀行の融資判断は厳しくなります。
新たな融資の返済原資を説明できること
税金滞納の解消見通しがあっても、新たな融資の返済原資が明確でなければ、銀行は融資を慎重に判断します。
例えば、売上が増加する見込みがある場合でも、売掛金の回収時期や仕入代金の支払いによって、実際の資金繰りは異なります。
銀行に対しては、利益計画だけでなく、入金・支払・納税・借入返済を反映した資金繰り表で説明することが重要です。
税金を分納中・納税猶予中でも銀行融資は受けられる?
税金滞納がある会社から、銀行に対して「税務署と分納の相談をしているので融資してもらえないか」という相談を受けることがあります。
しかし、銀行が確認するのは、単に分納しているかどうかだけではありません。
税務当局との協議状況、正式な猶予の有無、納付実績、滞納解消の見通しなどを総合的に判断します。
| 納税状況 | 銀行審査での主な見方 |
|---|---|
| 税金を滞納し、対応していない | 資金繰りや差押えのリスクに対する懸念が大きい |
| 税務署に分納を相談している | 相談内容、納付実績、差押えの可能性などを確認する |
| 正式な納税・換価の猶予を受けている | 許可内容や履行状況を確認するが、融資承認が保証されるわけではない |
| 滞納税金を完納した | 滞納という問題は解消するが、業績や返済能力などの審査は必要 |
分納しているだけでは融資が受けられるとは限らない
分納を継続していることは、滞納解消に向けた取り組みを示す材料になります。
しかし、分納の相談や納付を行っているだけで、銀行融資が受けられるわけではありません。
銀行は、滞納税金の残高がどの程度あるのか、計画どおり納付できているのか、今後も納付を継続できるのかを確認します。
正式な納税猶予があっても融資は個別審査
正式な猶予制度の適用を受けている場合には、その許可内容や履行状況が銀行への説明資料になります。
ただし、納税猶予が認められたことと、銀行融資の審査に通ることは別の問題です。
納税猶予があるから融資できる、分納中だから必ず融資できない、といった一律の判断はできません。
完納後も銀行の審査は必要
滞納税金を完納すれば、税金滞納という問題は解消します。
しかし、完納のために会社の手元資金が大幅に減少した場合や、業績が悪化している場合には、銀行が返済能力を慎重に判断することがあります。
完納後の融資相談では、納税状況とあわせて、今後の資金繰りや事業の収益力を説明することが重要です。
税金滞納がある場合、信用保証協会や日本政策金融公庫の融資は利用できる?
信用保証協会付き融資の場合
中小企業が銀行融資を受ける際には、信用保証協会の保証制度が利用されることがあります。
ただし、税金滞納があっても信用保証協会の保証が必ず利用できるわけではありません。
信用保証協会は、事業内容、財務状況、返済能力、納税状況などを踏まえて審査を行います。
利用する保証制度によっても条件は異なります。
また、信用保証協会の保証承諾が得られた場合でも、銀行による融資審査は必要です。
税金滞納がある場合には、銀行と信用保証協会の双方に、滞納の原因と解消の見通しを具体的に説明する必要があります。
日本政策金融公庫の場合
日本政策金融公庫でも、融資審査において納税状況や返済能力などが確認されます。
そのため、税金滞納がある場合には、融資が難しくなる可能性があります。
ただし、実際の取扱いは融資制度や個別の状況によって異なります。
税金滞納の状況を正確に伝えたうえで、利用を検討できる制度があるか公庫に相談してください。
信用保証協会付き融資も日本政策金融公庫の融資も、税金滞納中の融資を保証するものではありません。
税金滞納がある場合はまず税務署に相談する
銀行融資を受けられない場合、資金調達先を探すことも必要ですが、それと同時に税金滞納そのものへの対応を進めることが重要です。
税金滞納を放置したまま新たな借入れを増やすと、資金繰りがさらに悪化するおそれがあります。
納税の猶予・換価の猶予を相談する
国税には、一定の要件を満たす場合に利用できる「納税の猶予」や「換価の猶予」という制度があります。
納税の猶予は、災害や事業上の著しい損失など、法令で定められた事情により一時に納付することが困難な場合などに検討される制度です。
換価の猶予は、国税を一時に納付することによって事業の継続などが困難になるおそれがある場合などに、一定の要件のもとで検討される制度です。
猶予が認められた場合には、制度の種類や許可内容に応じて、分割納付、延滞税の軽減、財産の差押えや換価に関する猶予などが認められる場合があります。
ただし、税務署に相談しただけで、自動的に猶予が認められるわけではありません。
申請期限や必要書類、担保の要否なども個別に確認する必要があります。
なお、地方税については自治体の担当窓口に相談してください。
分納の相談と正式な猶予制度は区別する
税金滞納について銀行に説明する場合には、単に分納の相談をした段階なのか、正式に猶予が認められているのかを区別することが大切です。
銀行は、税務当局との協議がどこまで進んでいるかを確認します。
正式な猶予許可がある場合には、その内容を示す書類などが重要な資料になります。
一方、分納の相談をしているだけの場合には、差押えのリスクがなくなったと考えることはできません。
銀行に対しては、実際の相談状況と納付状況を正確に説明してください。
税金滞納で銀行融資が難しい場合の代替資金調達方法
税金滞納によって銀行融資が難しい場合でも、資金繰りを維持するために検討できる方法はあります。
ただし、どの方法でも資金を確保できるとは限りません。
また、調達費用が高い方法を安易に利用すると、資金繰りがさらに悪化する可能性があります。
まずは資金繰り表を作成し、いつ、いくらの資金が不足するのかを確認したうえで、調達方法を検討することが大切です。
方法① ノンバンクのビジネスローン
銀行以外の資金調達方法として、ノンバンクのビジネスローンがあります。
ノンバンクとは、銀行などの預金取扱金融機関以外で、融資などを取り扱う事業者のことです。
ノンバンクのビジネスローンは、銀行融資とは異なる審査方法や商品設計を採用している場合があります。
そのため、銀行融資を受けられなかった会社でも、ノンバンクの審査を受けること自体は可能な場合があります。
しかし、税金滞納がある会社でも必ず借入れできるという意味ではありません。
ノンバンクでも返済能力の審査が行われ、税金滞納が審査に影響する場合があります。
ビジネスローンのメリット
- 銀行融資とは異なる審査基準の商品がある
- 商品によっては審査期間が比較的短い
- 少額・短期の事業資金に対応する商品がある
ビジネスローンの注意点
- 銀行融資より金利が高くなる場合がある
- 税金滞納があれば審査に通らない場合がある
- 借入れによって毎月の返済負担が増える
- 短期間の資金不足を補えても、根本的な赤字が解消するわけではない
特に注意したいのは金利と返済負担です。
例えば、300万円を年15%で借りた場合、元金が減らないと仮定した単純計算では、1年間の利息負担は45万円になります。
ビジネスローンの利息負担例
借入金額:300万円
借入金利:年15%
300万円 × 15% = 年間45万円
※元金が1年間減少しないと仮定した単純計算です。
実際の利息は返済方法や借入期間によって異なりますが、金利が高ければ資金繰りへの負担も大きくなります。
ノンバンクを利用する場合には、貸金業登録の有無や契約条件を確認し、返済可能性を十分に検討してください。
方法② ファクタリング
ファクタリングとは、会社が保有している売掛債権を期日前に売却して資金を調達する方法です。
例えば、取引先に対する500万円の売掛金があり、入金予定日が2か月後であるとします。
ファクタリングを利用すると、一定の手数料を差し引いた金額を、取引先からの入金期日より前に受け取れる場合があります。
通常の売掛債権の売買であれば、銀行融資とは異なり、借入金を増やさずに資金化する方法です。
ただし、ファクタリング会社は売掛債権の内容、売掛先の信用力、契約条件などを確認します。
税金滞納がある場合でも必ず利用できるわけではありません。
ファクタリングのメリット
- 売掛債権を期日前に資金化できる
- 通常の債権売買であれば借入金ではない
- 売掛先の信用力が重要な審査材料となる
ファクタリングの注意点
ファクタリングでは、売掛債権の額面どおりの金額を受け取れるとは限りません。
例えば、500万円の売掛債権を売却し、手数料等が額面の10%に相当する場合、受取額は450万円となります。
ファクタリングの資金調達例
売掛債権の額面:500万円
手数料等:50万円(額面の10%)
500万円-50万円=450万円
実際に受け取る資金は450万円となる計算です。
この場合、50万円が資金調達のための負担になります。
ファクタリングは資金の入金時期を早める方法であり、会社の利益を増やす方法ではありません。
高額な手数料を負担すると、将来の入金額が減少し、かえって資金繰りが悪化する可能性があります。
また、金融庁は、ファクタリングを装った違法な貸付けや、高額な手数料を伴う取引について注意を呼びかけています。
売掛先が支払わなかった場合の買戻義務など、契約内容によっては実質的に貸付けと判断されるおそれもあります。
さらに、売掛債権が既に差し押さえられている場合や、債権譲渡に制約がある場合には、資金化に支障が生じる可能性があります。
注意:ファクタリングは売掛債権の早期資金化に利用できますが、高額な手数料や偽装ファクタリングには十分注意してください。
方法③ 売掛金の早期回収や支払条件の見直し
銀行融資が難しい場合には、新たな借入れ以外の方法で資金繰りを改善することも重要です。
例えば、取引先との協議によって売掛金の回収時期を早めたり、仕入先と支払条件を見直したりする方法があります。
また、不要な在庫や遊休資産を売却することによって、資金を確保できる場合もあります。
これらの方法は必ず実行できるわけではありませんが、新たな借入れによる返済負担を増やさずに資金繰りを改善できる可能性があります。
取引先との関係や事業への影響を考慮しながら検討することが大切です。
方法④ 既存借入金の返済条件の変更
銀行から既に融資を受けている場合には、返済条件の変更、いわゆるリスケジュールを相談する方法もあります。
例えば、毎月の元金返済額を一定期間減額したり、元金返済を一時的に猶予したりする方法です。
リスケによって元金返済の負担が軽減されれば、その分だけ資金繰りを維持しやすくなる場合があります。
ただし、リスケは銀行との協議が必要であり、必ず認められるわけではありません。
また、リスケ中の新規融資は慎重に判断されることが一般的です。
税金滞納がある場合には、税務当局への納付計画と銀行への返済計画の両方を整合させる必要があります。
税金滞納がある場合の資金調達方法を比較
| 方法 | 特徴 | 主な注意点 |
|---|---|---|
| 銀行融資 | 新規資金を借り入れる | 税金滞納があると審査が厳しくなる |
| ノンバンクのビジネスローン | 銀行以外から事業資金を借り入れる | 金利と返済負担、審査の可否 |
| ファクタリング | 売掛債権を期日前に売却する | 手数料、契約条件、債権の差押え |
| 売掛金の早期回収 | 取引先との協議で入金時期を早める | 取引先の同意が必要 |
| 遊休資産の売却 | 不要な資産を現金化する | 売却価格や事業への影響 |
| 既存借入金のリスケ | 元金返済の負担を軽減する | 銀行との協議と経営改善が必要 |
どの方法が適切かは、資金不足の原因、必要金額、資金が必要な時期、今後の収支によって異なります。
税金滞納がある場合には、資金調達だけを優先するのではなく、滞納税金の解消と事業の資金繰り改善を並行して進めることが重要です。
税金滞納で特に注意したい差押えのリスク
税金滞納がある会社にとって、特に注意が必要なのが財産の差押えです。
預金や売掛債権などが差し押さえられると、会社の資金繰りに重大な影響が生じる場合があります。
銀行も、融資先の財産に差押えが行われている場合には、資金繰りや返済能力について強い懸念を持ちます。
ただし、差押えが行われた場合でも、将来の銀行融資が法律上一律に不可能になるわけではありません。
差押えの原因や解消状況、会社の財務内容などを踏まえて判断されます。
重要なのは、税金滞納を放置せず、早い段階で税務当局と相談することです。
注意:税金滞納を放置すると、預金や売掛債権などが差し押さえられる可能性があります。資金繰りへの影響が大きいため、早期に税務当局へ相談することが重要です。
税金滞納の会社が銀行に融資相談する際に必要な資料
税金滞納がある会社が銀行に融資を相談する場合には、滞納の状況と解消の見通しを具体的に説明する必要があります。
銀行が確認する資料には、次のようなものがあります。
| 資料 | 銀行が確認する内容 |
|---|---|
| 直近の決算書 | 業績、財務内容、借入金の状況 |
| 直近の試算表 | 決算後の業績と改善状況 |
| 資金繰り表 | 今後の入出金と資金不足の見通し |
| 税金滞納額の明細 | 税目、滞納額、納期限など |
| 納付計画・納付実績 | 滞納解消の実現可能性 |
| 猶予許可通知書など | 税務当局との協議・許可の状況 |
| 経営改善計画 | 今後の利益改善と返済可能性 |
すべての資料が必ず必要になるわけではありませんが、銀行が融資を検討するうえで重要な材料になります。
銀行に説明する際のポイント
銀行に対しては、次の内容を整理して説明することが重要です。
- なぜ税金滞納が発生したのか
- 現在の滞納額はいくらか
- 税務当局とはどのような協議を行っているか
- 今後、どのような資金で滞納税金を納付するのか
- 新たな融資を受けた場合、どのように返済するのか
銀行は、税金滞納があるという事実だけでなく、会社がどのように問題を解決しようとしているのかを確認します。
税金滞納の原因と解消計画、今後の返済可能性を数字で説明することが重要です。
銀行への説明例
例えば、滞納税金が600万円あり、毎月50万円ずつ納付する計画であれば、次のような説明が考えられます。
銀行への説明例
「売上減少によって一時的に資金繰りが悪化し、税金600万円の滞納が発生しました。現在、税務署に納付方法を相談しており、毎月50万円を納付する計画です。」
「今後は売掛金の回収と経費削減によって資金繰りを改善し、税金の納付と借入金の返済を両立できるようにします。」
※説明例です。実際には、税務署との協議状況、納付計画の実現可能性、資金繰り表などの裏付けが必要です。
銀行に対して、実現できるか不明な計画を断定的に説明することは避けてください。
実際の数字と資料に基づいて説明することが大切です。
税金滞納と融資に関する参考事例
ここでは、税金滞納によって融資が難しくなった事業者の相談事例を紹介します。
相談内容
地方で飲食店を経営している事業者から、次のような相談がありました。
売上は増加傾向にあるものの、過去の消費税を滞納しており、日本政策金融公庫への融資相談が難航しています。
また、経営者には過去の金融事故があり、銀行からの融資も難しいのではないかと心配しています。
災害による間接的な被害もあり、事業継続のために早急な資金調達が必要な状況です。
銀行融資が難しい場合には、ノンバンクのビジネスローンを利用することも考えています。
このような場合、どこに相談すればよいのでしょうか。
銀行が税金滞納をどのように考えるか
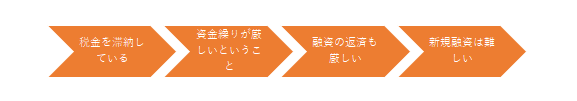
この図は、税金滞納と資金繰りに対する銀行の基本的な見方を示したものです。
銀行は、税金を滞納しているという事実から、資金繰りが不安定になっている可能性を考えます。
そのため、事業の売上が増加していても、税金滞納の状況や今後の返済能力について慎重に確認します。
ただし、売上が増加していることは、今後の事業継続や業績改善を説明する材料になり得ます。
重要なのは、売上増加によって実際に資金繰りが改善するのか、税金滞納を解消できるのかという点です。
この相談事例で優先したい対応
まず、税務署に相談し、消費税の滞納状況を整理することが重要です。
そのうえで、納付方法や猶予制度の利用可能性について確認します。
次に、今後の資金繰り表を作成し、事業継続に必要な資金額と、滞納税金の納付に充てられる資金を明確にします。
融資については、日本政策金融公庫や金融機関に、税金滞納の状況を正確に伝えたうえで、相談できる制度や方法がないか確認します。
災害関連の支援制度を検討する場合も、認定書などを取得しただけで融資が確約されるわけではありません。
制度の対象要件や審査条件を個別に確認する必要があります。
また、ノンバンクの利用は、金利や返済負担を十分に確認したうえで慎重に判断すべきです。
過去の金融事故についても、現在の信用情報や金融機関の審査方針によって影響が異なります。
このような事例では、税金滞納への対応と事業の資金繰り改善を優先し、そのうえで実現可能な資金調達方法を検討することが大切です。
税金滞納と銀行融資についてよくある質問
税金滞納があると銀行融資は絶対に受けられませんか?
税金滞納がある場合、銀行融資は原則として難しくなりますが、絶対に受けられないと一律に決まっているわけではありません。
滞納の原因や金額、税務当局との協議状況、納付実績、今後の返済可能性などによって判断されます。
税金を分納していれば銀行融資を受けられますか?
分納を行っていることは、滞納解消に向けた取り組みを説明する材料になります。
ただし、分納しているだけで銀行融資が受けられるわけではありません。
銀行は、納付計画の実現可能性や今後の資金繰り、借入金の返済能力なども確認します。
税金滞納がある場合、信用保証協会付き融資は利用できますか?
税金滞納がある場合には、信用保証協会の審査も慎重になります。
利用する保証制度や個別の事情によって判断が異なるため、銀行や信用保証協会に確認する必要があります。
信用保証協会の保証があれば、税金滞納中でも必ず融資を受けられるというわけではありません。
税金滞納があっても日本政策金融公庫から融資を受けられますか?
日本政策金融公庫でも、融資審査において納税状況や返済能力などが確認されます。
税金滞納がある場合には、融資が難しくなる可能性があります。
ただし、実際の取扱いは融資制度や個別の状況によって異なるため、公庫に相談して確認する必要があります。
税金滞納がある場合、ファクタリングなら必ず資金調達できますか?
必ず資金調達できるわけではありません。
売掛債権の内容や売掛先の信用力、契約条件、差押えの有無などによって利用の可否が判断されます。
また、高額な手数料によって資金繰りが悪化する危険もあります。
税金滞納による差押えを受けたら銀行融資は不可能ですか?
差押えは銀行融資の審査において重大なマイナス材料となります。
ただし、差押えがあったという事実だけで、将来の融資が法律上一律に禁止されるわけではありません。
差押えの解消状況や事業の返済能力などを踏まえて判断されます。
税金滞納で資金繰りが厳しい場合、最初に何をすべきですか?
まず、滞納税金の金額と納期限を整理し、税務署などの担当窓口に相談することが重要です。
同時に資金繰り表を作成し、今後の入出金と資金不足の時期を把握します。
そのうえで、銀行への相談、既存借入金の返済条件の変更、売掛金の早期回収などを検討してください。
税金を完納すれば銀行融資を受けられますか?
滞納税金を完納すれば、税金滞納という問題は解消します。
しかし、完納しただけで銀行融資が受けられるわけではありません。
銀行は、会社の業績、財務内容、資金繰り、借入金の返済能力などを改めて確認します。
税金滞納で銀行融資が受けられない場合のまとめ
税金滞納があると、銀行は会社の資金繰りと返済能力に懸念を持つため、新規融資は原則として難しくなります。
しかし、滞納の原因や納付状況、今後の業績改善の見通しなどによっては、銀行が融資を検討する余地がある場合もあります。
銀行融資が難しい場合には、ノンバンクのビジネスローンやファクタリングなどの方法もありますが、金利や手数料、返済負担に注意が必要です。
この記事のまとめ
- 税金滞納があると、銀行融資は原則として難しくなる
- 銀行は資金繰りの悪化と差押えのリスクを懸念する
- 税務当局との協議状況や納付実績は、銀行が判断する際の重要な材料になる
- 分納中や納税猶予中でも、銀行融資が保証されるわけではない
- 信用保証協会や日本政策金融公庫の融資も、税金滞納中に必ず利用できるわけではない
- ノンバンクやファクタリングを利用する場合は、金利・手数料・契約条件に注意する
- 税金滞納を放置せず、早めに税務署などに相談することが重要
- 資金繰り表を作成し、滞納解消と事業の資金繰り改善を並行して進める
税金滞納で銀行融資が難しい場合に最も重要なのは、新たな借入先を探すことだけではなく、滞納税金の解消と資金繰りの改善を具体的に進めることです。
資金繰りが厳しい場合には、状況がさらに悪化する前に税務署や取引銀行、必要に応じて税理士などの専門家に相談することをおすすめします。
関連記事
税金滞納と銀行融資の関係や、銀行の融資審査については、次の記事も参考にしてください。
社会保険料の未納と銀行融資
社会保険料の未納が銀行融資の審査にどのような影響を与えるのかを解説しています。
銀行融資の審査内容
銀行が融資審査で確認する項目や、返済能力をどのように判断するのかを解説しています。
銀行融資が通らない場合の対処法
融資審査に通らない場合に確認したい原因と、次に取るべき対応を解説しています。
税金滞納による銀行融資や資金繰りにお悩みの経営者の方へ
「税金を滞納しているが銀行融資を受けたい」「分納中でも融資の相談ができるのか知りたい」「税金の納付と借入金の返済を両立させたい」といった悩みを抱える経営者の方もいるでしょう。
税金滞納がある場合には、滞納税金の解消に向けた対応と、会社の資金繰り改善を並行して進めることが重要です。
銀行融資や資金繰りについてお悩みの方は、メール相談をご利用ください。
銀行融資・資金繰りのメール相談
税金滞納がある場合の銀行への相談方法、融資審査、借入金の返済、資金繰り改善などについてご相談を受け付けています。
※融資の承認・実行や納税猶予の許可を保証するものではありません。税務上の具体的な手続きについては、税務署や税理士などにご確認ください。