「スナックを経営しているが、お客様が減って家賃や人件費の支払いが苦しい」
「酒類の仕入れや従業員への給与を支払うために、銀行から運転資金を借りたい」
「銀行から追加融資は難しいと言われたが、どうすればよいかわからない」
スナックを経営している個人事業主や会社経営者の中には、このような資金繰りの悩みを抱えている方もいるでしょう。
スナックも事業である以上、銀行から運転資金の融資を受けられる可能性はあります。
ただし、銀行はスナックの運転資金について、その必要性や返済能力を慎重に確認します。
特に、売上減少や赤字によって資金が不足している場合には、単に「家賃や給与の支払いに必要です」と説明するだけでは、銀行から融資を受けることが難しい場合があります。
銀行が確認したいのは、なぜ資金が不足しているのか、いくら必要なのか、今後どのように経営を改善し、融資を返済するのかということです。
この記事では、長年の法人融資・融資審査の実務経験を踏まえ、スナックの運転資金融資に対する銀行の考え方、融資を受けるための準備、赤字や資金繰りを改善する具体的な方法を説明します。
結論|スナックでも運転資金の融資は受けられるが資金不足の原因が重要
最初に結論を整理します。
- スナックも銀行の事業性融資の対象になり得る
- 酒類の仕入れ、人件費、家賃などは運転資金に該当する
- 現金売上が中心でも、キャッシュレス決済の入金時差などによって運転資金が必要になる場合がある
- 赤字によって資金が不足している場合には、銀行は融資に慎重になる
- 銀行に融資を相談する際には、必要金額と資金不足の原因を説明する必要がある
- 赤字が続いている場合には、今後の売上・利益の改善策と返済計画が重要になる
スナックの運転資金融資では、借入金によって一時的に資金不足を補うだけでなく、今後の資金繰りを安定させられるかどうかが重要です。
銀行の支店近くにあるスナックから運転資金の融資相談を受けた事例
以前、銀行の支店の近くでスナックを営む個人事業主の方から、運転資金の融資相談を受けたことがあります。
スナックを経営するうえでは、酒類や食材の仕入れ、従業員への給与、店舗の家賃など、さまざまな支払いが必要です。
そのため、運転資金が必要になること自体は不自然ではありません。
ただし、銀行としては「なぜ現在の売上収入ではこれらの支払いを賄えないのか」という点を確認する必要があります。
例えば、売上代金の入金が遅れているために一時的に資金が不足しているのか、それとも売上に対して経費が多すぎるために資金が不足しているのかでは、銀行の融資判断は異なります。
スナックから運転資金の相談を受けた場合、銀行はこの違いを特に重視します。
運転資金とは|スナックの営業に必要な資金
運転資金とは、事業を継続するために日々必要となる資金のことです。
一般的な事業では、商品を販売してから売上代金を回収するまでの間に、仕入代金や人件費などの支払いが先行することがあります。
次の図は、運転資金が発生する基本的な仕組みを示したものです。
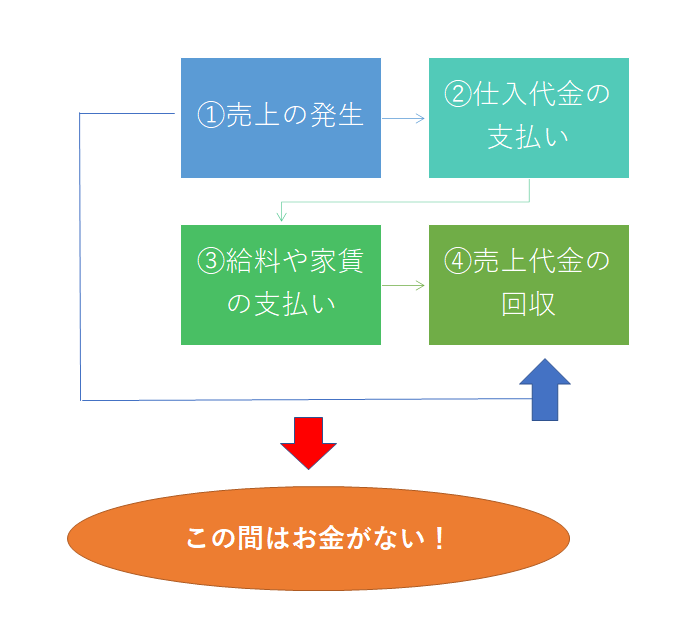
この図では、売上が発生してから代金を回収するまでの間に、仕入代金や給与などの支払いが必要になることを示しています。
例えば、商品を販売した月の翌月末に売上代金を回収する会社では、売上代金が入金される前に仕入代金や人件費を支払わなければならないことがあります。
このような入金と支払いの時期のずれを補う資金が、運転資金の代表的なものです。
ただし、運転資金には、こうした売上代金回収までのつなぎ資金だけでなく、季節的な仕入れの増加や一時的な営業費用などに対応する資金も含まれます。
スナックは現金商売だから運転資金が不要なのか
スナックは、一般的にお客様から比較的早く売上代金を受け取る業種です。
現金で支払いを受ける場合には、その日の売上がその日のうちに手元に入ります。
このため、売掛金の回収まで長期間待つ必要がある業種と比較すると、売上代金回収までのつなぎ資金は少なくて済む場合があります。
しかし、スナックが現金商売だからといって、運転資金が一切不要になるわけではありません。
キャッシュレス決済では売上代金の入金が後日になる
スナックでも、クレジットカードなどのキャッシュレス決済を利用する場合があります。
キャッシュレス決済では、お客様が支払いをした日と、店舗の銀行口座に売上代金が入金される日が異なることがあります。
その間にも、酒類の仕入れや従業員への給与、家賃などの支払いは発生します。
したがって、売上代金の入金までの間に運転資金が必要になる場合があります。
売上が多い月でも支払いが先行することがある
年末などの繁忙期には、来店客数の増加を見込んで酒類や食材を多めに仕入れることがあります。
また、従業員を増やす場合には、人件費が増加します。
こうした支払いが売上代金の入金より先行すれば、一時的な運転資金が必要になります。
売上減少によって運転資金が不足する場合もある
一方、来店客数が減少して売上が落ち込んでいる場合には、家賃や人件費などの支払いが売上収入を上回ることがあります。
この場合、運転資金の不足は単なる入金時期のずれではなく、事業の収益性に問題がある可能性があります。
銀行は、スナックの運転資金について、このような資金不足の原因を確認します。
スナックの運転資金融資で銀行が慎重になる3つの理由
理由1|売上減少や赤字による資金不足の可能性がある
スナックから運転資金の相談を受けた場合、銀行が確認する重要なポイントの一つが、現在の収益状況です。
例えば、毎月の売上が150万円であるのに対し、酒類の仕入れ、人件費、家賃、その他の営業支出が合計180万円かかっているとします。
この場合、単純化すると毎月30万円の資金不足が発生します。
銀行から180万円を借りたとしても、毎月30万円の資金不足が続けば、6か月程度で借りた資金を使い切ってしまいます。
実際には借入金返済や入出金の時期によって、さらに早く資金が不足する可能性もあります。
そのため、銀行は融資によって一時的に資金不足を補うだけでなく、今後の収益改善が見込めるかを確認します。
理由2|売上や経費の実態を確認する必要がある
スナックの融資審査では、売上や経費の状況を確認することも重要です。
銀行は、確定申告書や決算書、売上台帳、預金口座の入出金などを参考に、事業の実態を確認します。
特に現金売上が多い場合には、売上を適切に記録し、事業の収支を説明できるようにしておくことが大切です。
売上や経費の実態が十分に確認できなければ、銀行は返済能力を判断しにくくなります。
理由3|今後の返済能力が不明確な場合がある
銀行融資は、原則として事業活動から生み出す資金によって返済するものです。
そのため、赤字が続いている場合には、銀行は今後どのように利益を確保するのかを確認します。
単に「今後はお客様が増えると思います」と説明するだけでは、返済能力の裏付けとして十分ではありません。
来店客数、客単価、原価、人件費などを整理し、具体的な改善の見通しを示す必要があります。
銀行が融資に慎重なのは、スナックという業種だけが理由ではなく、資金不足の原因や返済能力を確認する必要があるためです。
スナックが運転資金の融資を受けるための5つの準備
準備1|運転資金が必要な理由を明確にする
銀行に融資を申し込む前に、なぜ運転資金が必要なのかを整理してください。
例えば、次のような理由が考えられます。
- キャッシュレス売上の入金までのつなぎ資金
- 繁忙期に向けた酒類の仕入れ資金
- 従業員の増員に伴う一時的な人件費
- 売上減少による一時的な資金不足
- 店舗改装による休業期間中の家賃などの支払い
銀行は、資金が必要な理由によって融資の検討方法を変えることがあります。
資金不足の原因を正確に説明することが重要です。
準備2|必要な融資金額を計算する
銀行に「できれば300万円借りたい」と説明するだけでは、必要金額の根拠が不明確です。
例えば、今後3か月の資金繰りを確認し、どの月にいくら不足するのかを整理します。
必要な融資金額は、売上入金、仕入代金、人件費、家賃、税金、借入金返済などを踏まえて計算することが重要です。
準備3|売上と経費の状況を整理する
スナックの経営では、毎月の売上だけでなく、経費の内訳を確認することが重要です。
例えば、次の項目を整理します。
- 月間売上高
- 来店客数
- 平均客単価
- 酒類・食材の仕入額
- 従業員への給与
- 店舗の家賃
- 水道光熱費やその他の経費
これらを整理することで、どの部分に改善の余地があるのかを確認できます。
準備4|今後の業績改善策を具体的にする
赤字が続いている場合には、今後の業績改善策が重要になります。
例えば、次のような方法が考えられます。
- 来店客数が少ない曜日や時間帯の営業方法を見直す
- 客単価と原価率を確認し、料金設定を見直す
- 売上に合わせて従業員の勤務時間を調整する
- 酒類の在庫管理を改善し、過剰な仕入れを抑える
- 固定費の負担が大きい場合には契約条件を見直す
- 既存のお客様の再来店につながる取組みを検討する
ただし、改善策は実現可能なものである必要があります。
例えば、来店客数が減少しているにもかかわらず、何の根拠もなく売上が大幅に増加する計画を立てても、銀行は納得しにくいでしょう。
改善策の実行時期と、見込まれる効果を数字で説明することが重要です。
準備5|借入金の返済計画を作成する
銀行から融資を受ける場合には、新たな借入金の返済が始まります。
すでに借入金がある場合には、既存借入金の返済も含めて考える必要があります。
例えば、毎月の既存借入金返済が10万円あり、新たな融資の返済が毎月5万円増える場合には、合計15万円の返済が必要です。
事業から生み出す資金によって、この返済を無理なく続けられるかを確認することが重要です。
銀行融資・資金繰りのメール相談
「スナックの売上が減って家賃や給与の支払いが苦しい」「銀行から運転資金の追加融資は難しいと言われた」「赤字が続いている」「毎月の借入金返済が重い」「銀行に今後の事業計画をどう説明すればよいかわからない」といったお悩みはありませんか。
銀行融資では、資金不足の原因、今後の収益見通し、借入金の返済能力を整理することが重要です。長年の法人融資・融資審査の実務経験を踏まえ、銀行から見た課題や資金繰り改善の進め方についてメールでご相談いただけます。
※ご相談はメールで受け付けています。融資の実行や審査通過を保証するものではありません。
スナックの赤字を改善するための資金繰り管理
スナックの運転資金が不足している場合には、銀行融資を検討すると同時に、事業の収益性を確認する必要があります。
毎月の売上と利益を確認する
まず、毎月の売上と経費を整理してください。
例えば、次のような収支のスナックを考えてみます。
| 項目 | 月額 |
|---|---|
| 売上高 | 150万円 |
| 酒類・食材の仕入れ | 35万円 |
| 人件費 | 65万円 |
| 家賃 | 35万円 |
| 水道光熱費・その他経費 | 25万円 |
| 営業収支の差額 | ▲10万円 |
※上記は説明のための仮定の数値です。税金、借入金返済、減価償却費、事業主の生活費などは別途考慮が必要です。
このケースでは、売上150万円に対して経費が160万円かかっており、営業収支が毎月10万円不足しています。
この状態で銀行から運転資金を借りても、収支が改善しなければ資金不足が続く可能性があります。
そのため、売上を増やす方法と経費を減らす方法の両面から改善策を検討する必要があります。
来店客数と客単価を分けて確認する
売上が減少している場合には、来店客数が減っているのか、客単価が下がっているのかを確認してください。
例えば、月間来店客数が300人で平均客単価が5,000円の場合、月間売上は150万円です。
来店客数が270人に減少すると、客単価が変わらなければ売上は135万円になります。
この場合、来店客数の減少が売上減少の主な原因と考えられます。
一方、来店客数が変わらず客単価が低下している場合には、料金設定や注文内容などを確認する必要があります。
このように売上減少の原因を分けて考えることで、具体的な改善策を検討しやすくなります。
固定費の負担を確認する
スナックでは、家賃や一定の人件費など、売上が減少しても簡単には減らせない経費があります。
そのため、売上が減少すると利益が急速に悪化することがあります。
特に家賃の負担が大きい場合には、売上に対して家賃が適切な水準かどうかを確認することが重要です。
また、従業員の配置についても、来店客数や営業時間に合わせて見直す余地がないか検討してください。
借入金返済と事業主の生活費も確認する
個人事業主としてスナックを経営している場合には、店舗の収支だけでなく、事業主自身の生活費も考慮する必要があります。
事業の収支が黒字であっても、借入金返済や生活費の支出によって手元資金が不足することがあります。
そのため、店舗の利益だけでなく、実際の現金の入出金を確認することが重要です。
スナックの資金繰り改善では、売上、経費、借入金返済、事業主の生活費を一体として確認することが大切です。
スナックが銀行に提出したい主な資料
スナックが銀行に運転資金を申し込む際には、一般的に次のような資料を準備します。
- 確定申告書や決算書
- 直近の売上状況が確認できる資料
- 売上台帳や現金出納帳など
- 事業用預金口座の入出金が確認できる資料
- 借入金の残高と返済予定の一覧
- 今後の資金繰り表
- 赤字の場合には業績改善計画
必要な資料は、銀行や融資制度、事業の状況によって異なります。
特に現金売上が多い場合には、売上の記録と預金への入金状況を適切に管理し、銀行に説明できるようにしておくことが重要です。
スナックが銀行から運転資金を断られた場合の対応
銀行から運転資金の融資を断られた場合には、その理由を確認することが重要です。
例えば、次のような理由が考えられます。
- 赤字が続いている
- 売上減少の原因が不明確
- 既存借入金の返済負担が重い
- 必要な融資金額の根拠が不足している
- 今後の業績改善の見通しが不明確
- 事業の収支を確認できる資料が不足している
このような場合には、別の銀行に申し込むことだけを考えるのではなく、まず現在の資金繰りと収益状況を整理する必要があります。
また、借入金返済が資金繰りを圧迫している場合には、返済条件について早めに取引銀行へ相談することも考えられます。
ただし、返済条件の変更は今後の融資審査に影響する場合があるため、十分に検討する必要があります。
銀行融資を断られた場合の一般的な理由については、銀行融資の審査に通らない6つの理由と改善策も参考にしてください。
自社の状況を確認してみましょう|スナックの資金繰りチェックリスト
スナックの運転資金について銀行に相談する前に、次の項目を確認してください。
スナックの資金繰り・融資チェックリスト【8項目】
確認済み:0 / 8項目
チェックできなかった項目を改善する方法
売上や来店客数を把握していない場合
日々の売上を記録し、月間売上、来店客数、客単価を確認してください。売上が減少している原因を把握するための基本資料になります。
経費の状況がわからない場合
酒類の仕入れ、人件費、家賃、水道光熱費などを整理してください。売上に対して経費の負担が大きすぎないかを確認します。
運転資金の不足原因がわからない場合
売上代金の入金時期の問題なのか、赤字による資金不足なのか、借入金返済の負担なのかを整理してください。
資金繰り表を作成していない場合
今後の売上入金、仕入代金、人件費、家賃、借入金返済などを月別に整理してください。資金不足が発生する時期と金額を確認します。
借入金返済を把握していない場合
借入先ごとの残高と毎月の返済額を一覧にしてください。新たな融資を受けた場合の返済負担も確認します。
業績改善策を説明できない場合
来店客数、客単価、仕入原価、人件費などを確認し、具体的な改善策を整理してください。銀行に対しては改善の見込みを数字で示すことが重要です。
銀行への説明資料が不足している場合
確定申告書、売上台帳、資金繰り表、借入金一覧表などを整理し、必要な融資金額と返済計画を説明できるようにしてください。
チェックできなかった項目が複数ある場合には、銀行に融資を申し込む前に、事業の収益と資金繰りを整理することをおすすめします。
スナックの資金繰りを安定させるには継続的な財務管理が必要
スナックが銀行から運転資金の融資を受けられたとしても、それだけで経営上の問題が解決するわけではありません。
赤字が続いている場合には、借入金によって一時的に資金不足を補っても、再び資金が不足する可能性があります。
そのため、次のような財務管理を継続することが重要です。
- 毎月の売上と利益を確認する
- 来店客数と客単価の変化を把握する
- 酒類の仕入れと在庫を管理する
- 人件費や家賃などの固定費を確認する
- 今後の資金繰り表を更新する
- 借入金返済と事業主の生活費を含めた資金の流れを確認する
- 資金不足が見込まれる場合には早めに銀行に相談する
銀行が安心して融資を検討できるようにするためには、事業の状況を経営者自身が把握し、今後の見通しを説明できることが重要です。
スナックの運転資金問題を改善するには、融資の利用だけでなく、売上・利益・資金繰り・借入金返済を継続して管理することが大切です。
スナックの運転資金融資に関するよくある質問
Q.スナックでも銀行から運転資金を借りられますか?
スナックでも銀行から運転資金を借りられる可能性はあります。ただし、銀行は資金不足の原因や必要金額、返済能力などを確認します。赤字が続いている場合には、業績改善の見通しが重要になります。
Q.スナックの家賃や人件費は運転資金として借りられますか?
家賃や人件費は運転資金に該当します。ただし、支払いがあるという理由だけで融資が受けられるわけではありません。なぜ現在の売上収入では支払いができないのかを説明する必要があります。
Q.赤字のスナックでも銀行融資を受けられますか?
赤字だからといって必ず融資を受けられないわけではありません。ただし、銀行は赤字の原因と今後の改善見通し、返済能力を慎重に確認します。具体的な業績改善計画を準備することが重要です。
Q.個人事業主のスナックでも融資を申し込めますか?
個人事業主でも事業性融資を申し込むことはできます。銀行は確定申告書や売上資料などを確認し、事業の状況や返済能力を判断します。
Q.銀行から追加融資を断られた場合はどうすればよいですか?
まず、銀行が融資に慎重な理由を確認してください。赤字の継続、借入金返済の負担、資金繰りの悪化など、原因によって改善策は異なります。売上と経費、借入金返済を整理し、今後の改善計画を作成することが重要です。
まとめ|スナックの運転資金融資は経営改善と返済計画が重要
スナックでも、銀行から運転資金の融資を受けられる可能性はあります。
ただし、銀行は資金不足の原因や今後の返済能力を慎重に確認します。
今回のポイントをまとめます。
- スナックも銀行の事業性融資の対象になり得る
- 酒類の仕入れ、人件費、家賃などは運転資金に該当する
- 現金売上が中心でも、入金時期のずれなどで運転資金が必要になる場合がある
- 赤字が原因で資金不足が生じている場合には、銀行は融資に慎重になる
- 銀行に融資を申し込む際には、必要金額と資金不足の原因を明確にする
- 赤字の場合には、今後の売上・利益の改善策と返済計画が重要になる
- 借入金返済と事業主の生活費も含めた資金繰り管理が必要である
スナックの運転資金が不足している場合には、銀行から融資を受けることだけでなく、資金不足の原因を確認することが重要です。
特に赤字が続いている場合には、売上や経費を見直し、今後どのように利益を確保するのかを具体的に説明する必要があります。
スナックの運転資金融資では、銀行から借りられるかどうかだけでなく、借入後も資金繰りを安定させ、返済を続けられるかどうかが重要です。
関連記事
飲食店が運転資金の融資を受ける方法
飲食店の運転資金融資について、銀行が確認するポイントと具体的な申し込み方法を説明しています。
飲食店の運転資金と設備資金の違い
飲食店の運転資金と設備資金の使い分け、銀行審査、資金繰りの改善方法を解説しています。
赤字の会社が銀行から融資を受けるには
赤字が続いている場合に、銀行が確認するポイントと業績改善の考え方を説明しています。
銀行融資の審査に通らない理由
銀行が融資に慎重になる主な理由と、経営者が取り組みたい改善策を解説しています。
利益が出ているのに資金繰りが苦しい理由
黒字でも現金が不足する原因と、資金繰りを改善するための考え方を説明しています。
銀行融資・資金繰りのメール相談
「スナックの売上が減って資金繰りが苦しい」「銀行から追加融資を断られた」「家賃や人件費の支払いが重い」「赤字が続いている」「借入金の返済が負担になっている」「銀行に今後の事業計画をどう説明すればよいかわからない」といったお悩みはありませんか。
資金繰りを改善するには、売上や経費の状況、借入金返済、今後の事業見通しを整理することが重要です。長年の法人融資・融資審査の実務経験を踏まえ、銀行から見た課題や改善の進め方についてメールでご相談いただけます。
※ご相談はメールで受け付けています。融資の実行や審査通過を保証するものではありません。