銀行融資の審査では、決算書の内容や借入金の返済能力が重視されます。
しかし、銀行が融資先を判断する際には、業績や返済能力だけを確認しているわけではありません。
「どのような事業を行っている会社なのか」
「経営者はどのような人物なのか」
「銀行が安心して融資取引を行える相手なのか」
こうした点も、銀行の融資審査では重要な判断材料になります。
これらの融資先の基本的な性質や信用面の特徴を、銀行の融資実務では「与信属性」として捉えることがあります。
与信属性とは、銀行が融資取引の相手方として適切かどうかを判断するための、事業内容や経営者の信用力、取引の背景などに関する情報です。
与信属性が良好であることは融資審査においてプラス材料になりますが、それだけで融資が認められるわけではありません。
融資の可否を判断するには、返済能力や資金使途などの確認も必要です。
私は長年、銀行の法人融資や融資審査に携わってきました。
この記事では、銀行が与信属性として確認する内容と、赤字が続いていた個人事業主に100万円の融資を実行した実例を紹介します。
この記事の重要ポイント
- 与信属性は、銀行が融資先の事業内容や信用面の特徴を確認するための判断材料
- 銀行は業績や返済能力だけでなく、経営者の姿勢や取引の背景も確認する
- 反社会的勢力との関係など、融資取引の適切性に関わる確認も重要
- 経営者の誠実さや過去の返済実績は、融資審査のプラス材料になり得る
- 与信属性が良好でも、返済能力の確認が不要になるわけではない
- 赤字が続いていても、事業の特徴や返済実績などを総合的に評価して融資が実行される場合がある
銀行融資の与信属性とは
銀行の融資審査では、融資先の業績や財務内容、返済能力などが重要です。
しかし、銀行はそれらの数字だけで融資の可否を決めているわけではありません。
融資先がどのような事業を営み、どのような経営者によって運営されているのかも確認します。
このような融資先の基本的な特徴や信用面の情報を、与信属性として評価することがあります。
与信属性は融資先の信用面を判断する材料
銀行が与信属性として確認する主な内容には、次のようなものがあります。
- 融資先の事業内容
- 経営者の経歴や事業への取り組み姿勢
- 銀行との取引を希望する理由
- 過去の銀行取引や返済実績
- 融資先や関係者について確認すべき信用情報
- 反社会的勢力との関係の有無
こうした情報を確認することで、銀行は融資先との取引の適切性や信用面の特徴を判断します。
ただし、「与信属性」という言葉の使い方や評価項目は、銀行によって異なる場合があります。
与信属性と返済能力は別の判断項目
与信属性と返済能力は、関連する部分もありますが、同じものではありません。
例えば、経営者が誠実で、これまでの借入金を遅れずに返済してきた場合、銀行はその実績をプラスに評価できます。
しかし、現在の事業から返済に必要な資金を生み出せない場合には、追加融資が難しくなることがあります。
融資を返済する意思があることと、実際に返済できる能力があることは区別して考える必要があります。
銀行の融資審査では与信属性をどのように確認するのか
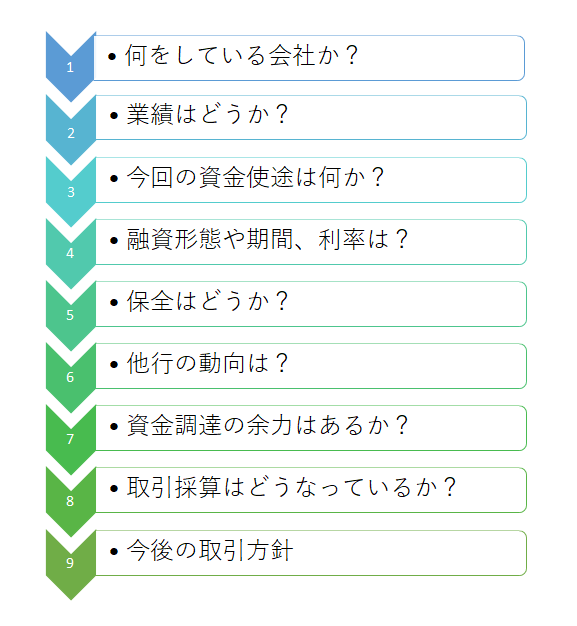
上の図は、銀行の事業資金融資における審査の流れを示したものです。
最初に「何をしている会社か」という確認があります。
これは、融資先の事業内容や取引の背景を把握するための重要な確認です。
銀行は融資先の事業内容を理解したうえで、業績や返済能力などの審査を進めます。
なお、実際の審査手順は銀行や融資案件によって異なり、与信属性に関する確認と財務審査が並行して行われる場合もあります。
銀行は決算書を見る前に融資先の事業を理解する
例えば、同じ売上高1億円の会社であっても、製造業と卸売業では事業の仕組みが異なります。
製造業であれば、原材料の仕入れ、製造工程、製品在庫などが資金繰りに影響します。
卸売業であれば、商品の仕入れと販売、売掛金の回収条件などが重要になります。
銀行は、まず融資先の事業を理解することで、その後の財務分析や返済能力の判断につなげます。
銀行が与信属性として確認する5つのポイント
銀行が与信属性として確認する内容を、実務的な視点から整理します。
1. 反社会的勢力との関係がないか
銀行は、融資先や関係者について、反社会的勢力との関係がないかなどを確認します。
これは融資取引の適切性を確保するための重要な確認事項です。
銀行が融資取引を行ううえで、法令や内部規程などに照らして問題がないかを確認します。
2. 融資先や関係者について信用面の懸念がないか
銀行は、融資先や経営者について、取引上の信用に関わる情報がないかを確認することがあります。
例えば、過去の取引状況や、銀行が確認できる信用情報などです。
ただし、未確認の情報や単なる噂だけで判断することは適切ではありません。
銀行は、情報の正確性や重要性を確認したうえで判断する必要があります。
3. どのような事業を行っているのか
銀行は、融資先がどのような事業を営んでいるのかを確認します。
具体的には、次のような点です。
- 主な商品やサービス
- 主要な販売先や顧客層
- 仕入先や外注先
- 競合他社との違い
- 事業の強みと弱み
- 売上や利益が生まれる仕組み
事業内容を理解することは、銀行が融資先の将来性や返済能力を判断するうえでも重要です。
4. 銀行に融資を申し込んだ理由は自然か
銀行は、融資先がなぜその銀行に融資を申し込んだのかについても確認することがあります。
例えば、これまで取引がなかった会社から突然まとまった融資の申し込みがあった場合です。
銀行は、資金が必要になった理由や、その銀行を選んだ背景などを確認します。
ただし、新規取引であること自体が問題になるわけではありません。
融資申し込みの経緯や資金使途について、合理的な説明ができることが重要です。
5. 経営者の資質や事業への取り組み姿勢
銀行は、経営者がどのような考え方で事業を行っているのかも確認します。
例えば、次のような点です。
- 自社の事業内容や強みを理解しているか
- 経営上の問題を把握しているか
- 業績が悪化した場合に改善へ取り組んでいるか
- 銀行に対して正確な説明を行っているか
- 借入金の返済について責任を持って対応しているか
経営者の姿勢は、融資審査においてプラスにもマイナスにも働くことがあります。
ただし、経営者の人柄だけで融資の可否が決まるわけではありません。
与信属性が融資審査に影響した実例:赤字のおにぎり店への100万円の融資
ここからは、私が銀行の融資担当者として経験した事例を紹介します。
この事例では、過去の業績から十分な返済能力を確認することが難しい一方で、事業の特徴や経営者の姿勢、過去の返済実績などが融資審査の重要な判断材料になりました。
個人事業主から仕入資金100万円の融資相談
ある日、個人でおにぎり店を営む女性のFさんが、銀行に融資の相談に来店されました。
Fさんは、私が勤務していた銀行と以前から取引がある個人事業主でした。
銀行では約3年前に、店舗の改装資金を融資していました。
今回の融資希望額は100万円です。
資金使途は、おにぎりに使用する食材の仕入資金ということでした。
私はそれまでFさんと面識がなかったため、まず事業内容を詳しく聞くことにしました。
現金商売のため運転資金の必要性に疑問を持った
Fさんのおにぎり店は、店頭での小売販売が中心でした。
そのほか、近隣の学校や企業などから注文を受け、行事に合わせた仕出し弁当の販売も行っていました。
私はFさんの話を聞きながら、仕入資金100万円の必要性について疑問を持ちました。
一般的に、店頭で現金販売を行う事業は、売掛金の回収を待つ事業と比べて、売上代金を早く回収できる特徴があります。
そのため、掛売りが中心の事業ほど大きな運転資金を必要としない場合があります。
ただし、現金商売だから運転資金が不要というわけではありません。
仕入れから販売までの期間や在庫の保有状況によっては、運転資金が必要になります。
当時の私は、Fさんが希望する100万円について、単なる仕入資金ではなく、赤字による資金不足を補うためのものではないかと考えていました。
確定申告書では3年ほど赤字が続いていた
相談を受けた後、私は銀行が保管していたFさんの確定申告書を確認しました。
すると、ここ3年ほどは赤字の状態が続いていました。
銀行の融資審査では、赤字が続いている場合、借入金の返済原資をどのように確保するのかが問題になります。
Fさんの場合も、過去の業績だけを見れば、追加融資の判断は難しい状況でした。
そこで私は、実際のお店を確認し、事業の特徴を詳しく把握することにしました。
店舗を確認して分かったおにぎり店の強み
人通りの少ない住宅地にあるおにぎり店
数日後、私はFさんのおにぎり店を訪問しました。
お店は駅から離れた住宅地の中にあり、人通りが多い場所ではありませんでした。
立地条件だけを見ると、集客面で不安を感じる場所でした。
しかし、店頭の商品を確認すると、一般的なおにぎり店とは異なる特徴がありました。
1個700円のおにぎりに驚いた
当時、コンビニエンスストアでは、おにぎりが1個100円余りで販売されていました。
ところが、Fさんのお店では、多くのおにぎりが300円以上でした。
中には1個700円のおにぎりもありました。
私は最初、その価格では販売が難しいのではないかと感じました。
しかし同時に、価格を高く設定するだけの理由があるのではないかとも考えました。
そこで、1個700円のおにぎりを購入して食べてみました。
すると、非常においしかったのです。
私は、Fさんのおにぎり店には、価格だけでは判断できない商品力があるのではないかと感じました。
安売りではなく食材にこだわる経営方針
その後、Fさんに再び銀行へ来店してもらい、事業について詳しく話を聞きました。
私は店舗を訪問したことを伝え、なぜ高価格のおにぎりを販売しているのかを質問しました。
Fさんの説明は明確でした。
コンビニエンスストアのように集客力のある店舗と同じ商品を販売しても、価格競争では勝てないと考えていたのです。
そのため、食材にこだわり、他店とは異なる商品を販売する方針を取っていました。
また、口コミによってお店の評判が広がり、地元のタウン誌にも取り上げられるようになっていました。
Fさんは、自分のお店がどのような顧客に支持されているのかを理解していました。
私は、Fさんが明確な経営方針を持ち、他店との差別化に取り組んでいることを評価しました。
今回の100万円の融資が必要だった理由
Fさんが今回100万円の融資を希望した理由は、特別な食材の仕入れでした。
めったに手に入らないカナダ産のサーモンを仕入れ、それを使った商品を販売したいという計画でした。
Fさんは、その食材を使ってどのような商品を作るのかについて、熱心に説明してくれました。
私は、Fさんが事業に強い思いを持ち、商品開発にも積極的に取り組んでいることを理解しました。
ただし、銀行の融資審査では、商品への思いや経営者の熱意だけで融資を判断することはできません。
実際にその商品が売れ、借入金を返済できるかどうかが重要です。
与信属性が良好でも返済能力の問題は残る
Fさんとの面談や店舗訪問によって、事業の特徴は把握できました。
しかし、融資審査で最も難しい問題が残っていました。
それは返済能力です。
過去の業績から十分な返済原資を確認できなかった
Fさんのおにぎり店は、ここ数年赤字が続いていました。
そのため、過去の業績からは、追加融資の返済に必要な資金を安定して生み出せると判断することが難しい状況でした。
また、口コミによる評判が良くなっていたとしても、それだけで今後の売上が大きく増加すると予測することはできません。
つまり、事業の特徴や経営者の取り組み姿勢は評価できる一方で、返済能力には不確実性が残っていました。
経営者の熱意だけでは融資の根拠にならない
銀行が融資を実行するためには、返済の見通しを確認する必要があります。
どれほど商品が優れていても、どれほど経営者が熱心であっても、それだけで融資の返済が可能になるわけではありません。
そのため、私はFさんの事業の強みだけでなく、これまでの返済実績や経営者としての姿勢も確認することにしました。
融資審査で重要な判断材料となったFさんの責任感
Fさんとの面談を重ねるなかで、私はFさんの責任感の強さを感じていました。
特に印象に残っているのは、Fさんが生活費と借入金の返済について説明した言葉です。
借入金の返済を優先する経営姿勢
Fさんは、私生活に金銭的な余裕はないと話していました。
しかし、食材の仕入代金を支払い、パート従業員への給与を支払い、銀行への返済を済ませたうえで、残ったお金の範囲内で生活しているということでした。
また、取引先や従業員などに迷惑をかけるような状況になれば、事業を続けることについても責任を持って判断したいという考えを持っていました。
Fさんは、おにぎり店の仕事に大きな充実感を感じており、できる限り長く事業を続けたいと考えていました。
私は、このような話から、Fさんが借入金の返済を軽く考えていないことを感じました。
過去の借入金には一度も返済遅延がなかった
ただし、経営者が返済への責任感を口にしているだけでは、融資審査の客観的な根拠として十分ではありません。
そこで私は、Fさんの過去の返済状況を確認しました。
まず、約3年前に融資した店舗改装資金について、返済遅延は一度もありませんでした。
さらに調べると、Fさんは別の支店で住宅ローンも利用していました。
住宅ローンの借入れは10年以上前からのものでしたが、こちらについても返済遅延はありませんでした。
つまり、Fさんの返済に対する責任感は、言葉だけでなく、長年の返済実績からも裏付けられていました。
銀行の融資審査では、経営者の説明と過去の行動が一致しているかどうかが重要な判断材料になります。
上司にも面談してもらい経営者の姿勢を確認した
私は、Fさんの経営姿勢を融資稟議で評価したいと考えました。
ただし、経営者の人柄に関する評価が、私一人の主観的な印象だけにならないようにする必要があります。
そこで、Fさんに上司とも面談してもらいました。
上司もFさんについて、誠実な人柄であるという印象を持ちました。
このように、担当者だけでなく上司も直接面談することで、経営者の姿勢について複数の視点から確認できました。
銀行の融資稟議で評価した3つのポイント
私は、Fさんへの融資について稟議書を作成する際、主に次の3点を評価材料としました。
1. 明確な経営方針を持っていること
Fさんは、コンビニエンスストアなどとの価格競争を避け、食材にこだわった高付加価値の商品を販売していました。
単に価格を高く設定しているのではなく、競争相手との違いを意識した経営方針を持っていました。
これは事業内容を評価するうえで重要なポイントでした。
2. 一定の顧客層を確保していること
Fさんのおにぎり店は、立地条件が良いとは言えませんでした。
しかし、口コミによる評判があり、地元のタウン誌にも取り上げられていました。
また、学校や企業などから仕出し弁当の注文も受けていました。
こうした状況から、一定の顧客層を確保していると考えられました。
私は、売上が大幅に増加することを強く期待できる状況ではないものの、事業には一定の支持基盤があると評価しました。
ただし、顧客層が存在することだけで、将来の業績が安定すると保証されるわけではありません。
3. 返済への責任感と長年の返済実績
Fさんは、借入金の返済に対して強い責任感を持っていました。
その姿勢は、店舗改装資金や住宅ローンについて、一度も返済遅延がなかったという実績からも確認できました。
私は、この返済実績を重要なプラス材料として評価しました。
もちろん、過去の返済実績が良好だからといって、将来の返済が保証されるわけではありません。
しかし、経営者の返済意思を確認するうえでは、重要な判断材料になります。
最終的に100万円の融資が実行された
この事例では、Fさんが希望していた日までに融資を実行することはできませんでした。
しかし、その数日後、希望していた100万円の融資を実行することができました。
今回の融資では、過去の業績から十分な返済能力を確認することが難しい状況でした。
それでも、事業の特徴、一定の顧客層、経営者の責任感、長年の返済実績などを総合的に評価し、融資が実行された事例です。
この事例が示しているのは、銀行の融資審査は、決算書の数字だけではなく、事業の実態や経営者の信用面も含めて判断するということです。
ただし、これは個別の融資判断の事例です。
赤字が続いていても経営者の人柄が良ければ融資を受けられるという意味ではありません。
実際の融資可否は、資金使途、業績、返済能力、既存借入金の状況などを踏まえて判断されます。
銀行融資・資金繰りのメール相談
赤字が続いている場合や、決算書の数字だけでは自社の強みを十分に説明できない場合、銀行に何を伝えればよいのか悩む経営者の方もいると思います。
銀行の融資審査では、事業内容や経営者の取り組み姿勢を具体的に説明することも重要です。
銀行融資・資金繰りのメール相談
赤字決算での融資申し込み、銀行の融資審査、経営者の信用力、借入金の返済、資金繰りなどについてお悩みの経営者や個人事業主の方は、メール相談をご利用ください。
長年の法人融資・融資審査の経験を踏まえ、銀行がどのような点を確認するのか、実務的な視点からご相談をお受けします。
※融資の承認・実行や返済条件の変更を保証するものではありません。
与信属性を良くするために経営者ができること
与信属性は、経営者の人柄だけで決まるものではありません。
また、短期間で簡単に改善できるものでもありません。
しかし、銀行との取引において、経営者が日頃から意識できることはあります。
1. 自社の事業内容と強みを説明できるようにする
銀行に融資を申し込む際には、自社の事業内容を具体的に説明できることが重要です。
例えば、次のような点です。
- 主な商品やサービスは何か
- どのような顧客に販売しているのか
- 競合他社との違いは何か
- 顧客から選ばれている理由は何か
- 今後どのように事業を継続していくのか
Fさんの事例では、食材にこだわった高価格のおにぎりを販売するという明確な方針がありました。
銀行が事業の特徴を理解できれば、融資審査でも事業の強みを評価しやすくなります。
2. 銀行に対して正確な情報を伝える
銀行との取引では、業績や資金繰りについて正確な情報を伝えることが重要です。
赤字や資金不足がある場合でも、その事実を隠さず、原因と対応策を説明することが大切です。
銀行は、経営者が問題を正確に把握し、改善に向けて取り組んでいるかどうかを確認します。
3. 借入金の返済実績を積み重ねる
銀行から借入れをしている場合には、契約に従って返済を続けることが重要です。
長年にわたる返済実績は、銀行が融資先の信用力を判断する際の材料になります。
ただし、資金繰りが厳しくなった場合に、無理な資金調達によって返済だけを続けることが適切とは限りません。
返済が難しくなる見込みがある場合には、早めに銀行へ相談することが重要です。
4. 業績が悪化した場合には改善策を示す
赤字決算や売上減少が続いている場合には、銀行は返済能力を慎重に確認します。
その際、経営者が業績悪化の原因を把握し、改善に向けて取り組んでいることは重要な判断材料になります。
例えば、次のような対応です。
- 採算の悪い商品や取引を見直す
- 売上総利益率の改善に取り組む
- 固定費を見直す
- 売掛金の回収条件を改善する
- 資金繰り表を作成して資金不足を早めに把握する
経営者の姿勢だけでなく、具体的な改善行動を示すことが重要です。
5. 銀行との信頼関係を継続して築く
銀行との信頼関係は、融資を申し込むときだけで形成されるものではありません。
日頃から業績や資金繰りの状況を適切に伝え、必要な資料を提出し、約束した事項に対応することが重要です。
こうした取引の積み重ねは、銀行が融資先を理解するうえで役立ちます。
与信属性が良くても銀行融資を受けられない場合
ここまで、与信属性が融資審査に与える影響を説明してきました。
しかし、与信属性が良好であっても、融資が難しくなる場合があります。
返済能力が不足している場合
経営者が誠実であっても、事業から返済に必要な資金を確保できない場合には、融資が難しくなることがあります。
銀行は、返済意思だけでなく返済能力も確認するためです。
資金使途が不明確な場合
融資を申し込む際には、資金が何に必要なのかを説明する必要があります。
資金使途が不明確であれば、銀行は融資の必要性や妥当性を判断しにくくなります。
既存借入金の返済負担が大きい場合
すでに多額の借入金があり、返済負担が重くなっている場合には、追加融資が難しくなることがあります。
銀行は、既存借入金と追加融資を合わせた返済能力を確認します。
事業継続の見通しが不透明な場合
赤字が続き、売上や利益の改善見通しが立たない場合には、銀行は慎重に融資を判断します。
経営者の姿勢が良好であっても、事業継続の見通しや返済原資の確認は必要です。
与信属性と融資審査に関するよくある質問
Q1. 与信属性とは何ですか?
銀行が融資先の事業内容や経営者の信用力、取引の背景などを確認し、融資取引の相手方としての適切性を判断するための情報です。
ただし、銀行によって言葉の使い方や評価項目が異なる場合があります。
Q2. 与信属性が良ければ融資を受けられますか?
与信属性が良好であることはプラス材料になりますが、それだけで融資が認められるわけではありません。
返済能力や資金使途なども重要です。
Q3. 赤字決算でも与信属性が良ければ融資を受けられますか?
赤字決算でも融資が実行される場合はあります。
ただし、経営者の信用力だけでなく、事業の状況や返済能力などを総合的に判断します。
Q4. 経営者の人柄は融資審査に影響しますか?
経営者の誠実さや事業への取り組み姿勢は、融資審査における判断材料になることがあります。
ただし、主観的な印象だけで融資の可否が決まるわけではありません。
Q5. 過去の返済実績は与信属性の評価に関係しますか?
過去の返済実績は、銀行が融資先の信用力を判断するうえで重要な材料になります。
ただし、過去に返済遅延がなかったとしても、将来の返済能力が保証されるわけではありません。
Q6. 銀行は融資審査で経営者の何を確認しますか?
事業内容の理解度、経営上の問題への対応、銀行への説明の正確性、借入金の返済に対する姿勢などを確認することがあります。
Q7. 与信属性と信用格付は同じですか?
同じものではありません。
信用格付は、銀行が融資先の信用リスクを評価するための仕組みです。
与信属性に関する情報は、銀行の評価方法によっては信用格付や融資判断の材料になる場合があります。
Q8. 与信属性が悪いと融資を受けられませんか?
与信属性に関する懸念の内容によって判断は異なります。
法令や取引方針上の問題がある場合と、事業内容の説明が不十分な場合とでは、銀行の対応は同じではありません。
Q9. 与信属性を改善する方法はありますか?
事業内容を明確に説明すること、銀行に正確な情報を伝えること、返済実績を積み重ねること、経営上の問題に適切に対応することなどが重要です。
Q10. 与信属性の審査では決算書を確認しないのですか?
与信属性の確認と財務審査は別の観点ですが、実際の融資審査では両方を確認します。
与信属性が良好であっても、決算書や返済能力の確認が不要になるわけではありません。
銀行融資の与信属性についてのまとめ
銀行融資の審査では、決算書の内容や返済能力が重要です。
しかし、それだけで融資の可否が決まるわけではありません。
銀行は、融資先の事業内容、経営者の姿勢、取引の背景、過去の返済実績なども確認します。
こうした融資先の信用面に関する情報が、与信属性として評価されることがあります。
重要ポイントのまとめ
- 与信属性は融資先の事業内容や信用面を確認するための判断材料
- 銀行は業績や返済能力だけでなく、経営者の姿勢も確認する
- 事業の強みや経営方針を具体的に説明することが重要
- 過去の返済実績は信用力を判断する材料になる
- 経営者の人柄だけで融資が認められるわけではない
- 赤字決算でも事業の実態や返済能力などを総合的に判断して融資が実行される場合がある
今回紹介したFさんのおにぎり店の事例では、過去の業績から十分な返済能力を確認することが難しい状況でした。
それでも、明確な経営方針、一定の顧客層、経営者の責任感、長年の返済実績などを総合的に評価し、100万円の融資が実行されました。
銀行の融資審査では、数字で示される業績や返済能力とともに、経営者がどのように事業を運営しているのかを理解してもらうことも重要です。
銀行に融資を申し込む際には、決算書を提出するだけでなく、自社の事業内容や強み、経営上の課題への対応についても具体的に説明してください。
関連記事
銀行の融資審査の拠り所
銀行が融資の可否を判断する際に、どのような情報や考え方を重視しているのかを説明しています。
銀行融資の審査内容
銀行が融資審査で確認する業績、財務内容、返済能力などの基本的なポイントを解説しています。
銀行の融資稟議の仕組み
銀行内部で融資の内容がどのように検討され、決裁されるのかを説明しています。
資金繰りが苦しいときの銀行相談
業績悪化や資金繰りの問題がある場合、銀行にいつ、どのように相談すればよいのかを説明しています。
銀行融資・資金繰りのメール相談
銀行融資の審査では、決算書の数字だけでなく、事業内容や経営者の取り組み姿勢なども判断材料になります。
赤字決算や業績悪化がある場合には、銀行に何を説明し、どのような資料を準備するかが重要です。
銀行融資・資金繰りのメール相談
銀行融資の審査、赤字決算での資金調達、経営者の信用力、借入金の返済、資金繰りなどについてお悩みの経営者や個人事業主の方は、メール相談をご利用ください。
長年の法人融資・融資審査の経験を踏まえ、銀行がどのような点を確認するのか、実務的な視点からご相談をお受けします。
※融資の承認・実行や返済条件の変更を保証するものではありません。