返済可能期間とは、会社が現在抱えている借入金を、年間の返済原資で返済すると仮定した場合に、何年かかるかを示す指標です。
返済可能期間=借入金残高÷年間返済原資
例えば、借入金が3,000万円、年間の返済原資が500万円であれば、返済可能期間は6年となります。
返済可能期間は、銀行の融資審査において借入金負担の大きさや返済能力を確認するために利用される指標の一つです。
また、会社の経営者にとっても、借入金が現在の収益力に見合っているかを判断するために役立ちます。
ただし、返済可能期間は実際に借入金を完済するまでの年数を示すものではありません。毎月の返済額や返済期日、将来の資金繰りなどは別に確認する必要があります。
この記事では、返済可能期間の意味、計算方法、返済原資の求め方、銀行融資での判断の目安について、融資担当の銀行員の視点から具体例を使ってわかりやすく解説します。
返済可能期間とは?
返済可能期間とは、現在の借入金残高を年間の返済原資で割り、借入金を返済するために何年かかるかを計算したものです。
返済可能期間が短ければ、年間の返済原資に対して借入金の負担が比較的小さいと考えられます。
反対に返済可能期間が長ければ、借入金の負担が大きく、返済能力に対して借入金が過大になっている可能性があります。
銀行が融資審査を行う際には、融資先が借入金をきちんと返済できるかどうかを確認する必要があります。
そのため、返済可能期間は借入金の返済能力を判断するための重要な指標となります。
返済可能期間とは、借入金を年間の返済原資で返済すると仮定した場合に必要となる年数です。
返済可能期間が短い会社と長い会社の違い
例えば、借入金残高が同じ5,000万円でも、年間返済原資が異なれば返済可能期間は変わります。
| 比較項目 | A社 | B社 |
|---|---|---|
| 借入金残高 | 5,000万円 | 5,000万円 |
| 年間返済原資 | 1,000万円 | 250万円 |
| 返済可能期間 | 5年 | 20年 |
A社は年間返済原資が1,000万円あるため、返済可能期間は5年です。
一方、B社は年間返済原資が250万円しかないため、返済可能期間は20年となります。
借入金残高が同じでも、会社の収益力によって返済能力の評価が大きく異なることがわかります。
銀行が返済可能期間を確認するのは、借入金の金額そのものだけでなく、会社が生み出す返済原資とのバランスを判断するためです。
返済可能期間の計算方法
返済可能期間は、貸借対照表と損益計算書の数字を使って計算できます。
基本となる計算式は次のとおりです。
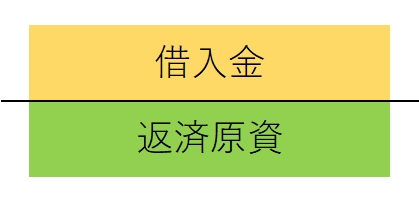
返済可能期間(年)=借入金残高÷年間返済原資
分子が借入金残高、分母が年間返済原資です。
年間返済原資とは、会社の利益やキャッシュフローなどから見積もる、借入金の返済に充てられる資金のことです。
例えば、借入金残高が5,000万円、年間返済原資が1,000万円の場合には、返済可能期間は5年となります。
なお、これは現在の借入金残高と年間返済原資を使った簡便的な計算です。実際の借入金の契約期間や完済予定日を示すものではありません。
返済可能期間を計算するために必要な資料
返済可能期間を計算するためには、主に次の資料を使用します。
- 貸借対照表:短期借入金と長期借入金の残高を確認する
- 損益計算書:経常利益などを確認する
- 減価償却費の明細:年間の減価償却費を確認する
- 必要に応じて借入金明細:借入金の内容や返済条件を確認する
減価償却費は損益計算書に独立して表示されていない場合があります。
その場合には、販売費及び一般管理費の内訳、製造原価報告書、決算書の付属明細などを確認します。
なお、減価償却費を複数の資料から集計する場合には、同じ金額を二重に加算しないよう注意が必要です。
貸借対照表から借入金残高を確認する
実際の中小企業の決算書を例に、返済可能期間を計算してみましょう。
まず、次の貸借対照表をご覧ください。
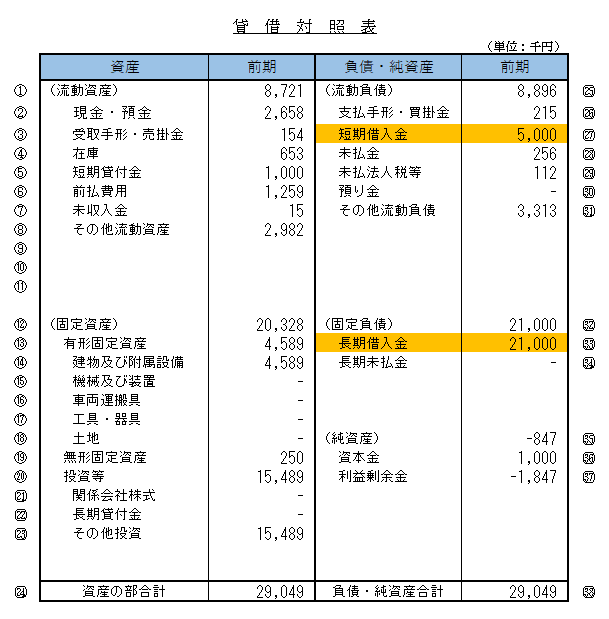
この会社の借入金は次のとおりです。
| 項目 | 金額 |
|---|---|
| 短期借入金 | 5,000千円 |
| 長期借入金 | 21,000千円 |
| 借入金合計 | 26,000千円 |
短期借入金5,000千円と長期借入金21,000千円を合計すると、借入金残高は26,000千円、つまり2,600万円です。
今回は、この2,600万円を返済可能期間の計算に使用します。
なお、金融機関によっては、運転資金として継続的に必要となる借入金などを考慮し、計算対象の借入金を調整する場合があります。
短期借入金も計算に含めるのか
今回の計算例では、短期借入金と長期借入金の両方を合計しています。
ただし、銀行が実際の返済能力を分析する際には、短期借入金の性質も確認します。
例えば、売掛金や在庫に対応する恒常的な運転資金の借入れと、赤字による資金不足を補う借入れでは、資金の性質が異なります。
また、期日一括返済の短期借入金については、返済期日の到来時にどのような資金で返済する予定なのかを確認する必要があります。
そのため、単純に借入金残高を合計した返済可能期間だけでなく、借入金の内容もあわせて分析することが重要です。
年間返済原資の計算方法
次に、借入金の返済原資を計算します。
返済原資の計算方法にはいくつかの考え方がありますが、ここでは経常利益と減価償却費を使った簡便的な方法を紹介します。
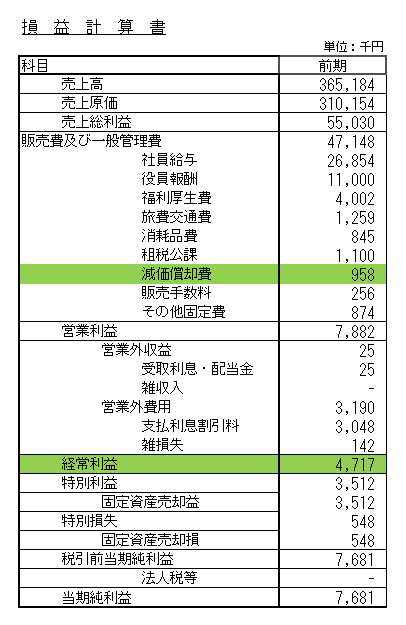
次の損益計算書をご覧ください。
経常利益を確認する
この会社の経常利益は4,717千円です。
経常利益とは、会社の本業による損益に加えて、営業外収益や営業外費用を反映した利益です。
銀行の融資審査では、会社の継続的な収益力を確認するうえで、経常利益が重要な判断材料となります。
一方、当期純利益には、特別利益や特別損失などの一時的な要因が含まれることがあります。
そのため、返済原資を簡便的に推計する際に経常利益を使う方法があります。
ただし、経常利益にも一時的な営業外損益が含まれる場合があり、必ずしも会社の継続的な収益力を正確に表すとは限りません。
経常利益に0.6を掛ける理由
元の経常利益がそのまま借入金の返済に使えるわけではありません。
会社には法人税などの税負担があり、利益の全額が手元に残るとは限らないためです。
そこで、簡便的な計算として経常利益の60%を返済原資の一部とみなす方法があります。
この会社の場合には、次の計算となります。
4,717千円×0.6=2,830.2千円
ただし、0.6という数字は実際の法人税率を示すものではなく、あくまでも簡便的な推計のための係数です。
実際の税負担は会社の所得や税務上の状況などによって異なります。
また、すべての銀行が経常利益に0.6を掛けて返済原資を計算しているわけではありません。
銀行によっては、税引後利益に減価償却費を加算した金額や、キャッシュフローをもとに返済能力を分析する場合もあります。
減価償却費を加算する理由
次に、減価償却費を加算します。
減価償却費は損益計算書に費用として計上されますが、その費用計上自体によって現金が支出されるわけではありません。
そのため、利益から返済原資を概算する場合には、減価償却費を加算する考え方があります。
この会社の減価償却費は958千円です。
ただし、減価償却費に相当する金額が必ず現預金として残っているわけではありません。
例えば、売掛金が増加したり、在庫が増加したりすると、利益が出ていても現金が不足する場合があります。
また、設備の更新や修繕のために資金が必要になる場合もあります。
減価償却費は現金支出を伴わない費用ですが、その金額を必ず借入金の返済に使えるという意味ではありません。
年間返済原資の計算式
以上を整理すると、今回使用する年間返済原資の計算式は次のとおりです。
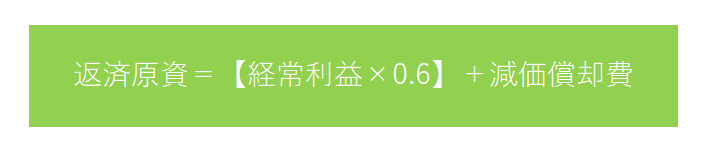
年間返済原資=経常利益×0.6+減価償却費
実際の数字を当てはめると、次のようになります。
4,717千円×0.6+958千円=3,788.2千円
したがって、この会社の年間返済原資は約3,788千円と推計できます。
なお、これは返済能力を把握するための簡便的な指標です。銀行が実際の返済能力を判断する際には、営業キャッシュフロー、税金、設備投資、運転資金の増減なども確認します。
返済原資の計算方法は銀行によって異なる
年間返済原資を計算する方法は一つではありません。
代表的な考え方を整理すると、次のようになります。
| 計算方法の例 | 特徴 |
|---|---|
| 経常利益×0.6+減価償却費 | 税負担を概算した簡便的な推計方法 |
| 税引後利益+減価償却費 | 決算書から返済原資を概算する方法 |
| キャッシュフローをもとにした分析 | 運転資金の増減や設備投資なども考慮して資金の流れを確認する方法 |
いずれの方法にも特徴と限界があります。
特に、利益が出ているのに現預金が増えていない会社では、売掛金や在庫の増加などによって資金が固定されていないか確認する必要があります。
銀行員としては、決算書上の返済原資と実際の資金繰りが一致しているかどうかが重要な確認事項になります。
返済可能期間の具体的な計算例
借入金残高と年間返済原資が分かりましたので、返済可能期間を計算します。
| 項目 | 金額 |
|---|---|
| 借入金残高 | 26,000千円 |
| 経常利益 | 4,717千円 |
| 減価償却費 | 958千円 |
| 年間返済原資 | 3,788.2千円 |
返済可能期間=26,000千円÷3,788.2千円=約6.86年
つまり、この会社の返済可能期間は約6.9年と計算されます。
現在の借入金残高を、直近期の収益力から推計した年間返済原資で割ると、およそ6.9年分に相当するという意味です。
実際の返済では利息の支払いがあり、利益やキャッシュフローも毎年変動します。
そのため、約6.9年で必ず完済できるという意味ではありません。
返済可能期間は何年以内ならよい?銀行融資の目安
銀行の融資審査では、返済可能期間が長すぎないかを確認します。
一般的な目安として、10年という年数が用いられることがあります。
例えば、返済可能期間が5年の会社と15年の会社を比較すると、他の条件が同じであれば、5年の会社の方が借入金負担は小さいと考えられます。
ただし、10年以内なら必ず融資が受けられ、10年を超えると融資が受けられないという基準ではありません。
銀行は業種、事業内容、設備投資の状況、借入金の返済条件、資金繰りなどを総合的に判断します。
返済可能期間が10年以内の場合
返済可能期間が10年以内であれば、借入金負担が比較的適正な範囲にあるかどうかを検討する一つの材料となります。
ただし、毎月の約定返済額が実際の返済原資を上回っている場合には、返済可能期間が10年以内でも資金繰りが厳しくなることがあります。
返済可能期間が10年を超える場合
返済可能期間が10年を超える場合には、借入金が収益力に対して大きくなっていないか、銀行は慎重に確認します。
特に、利益が減少している会社や、毎月の返済負担が大きい会社では、資金繰りへの影響が懸念されます。
一方、大規模な設備投資を行っている会社などでは、借入金の内容や事業の特性を踏まえた判断が必要です。
返済可能期間は10年を一つの目安として考えることがありますが、融資の可否は年数だけで決まりません。実際の返済能力や資金繰りなどを総合的に確認することが重要です。
銀行は返済可能期間の変化にも注目する
銀行が返済可能期間を確認する際には、直近の年数だけでなく、過去からどのように変化しているかも重要です。
例えば、前期の返済可能期間が5年だった会社が、今期は12年になった場合を考えてみましょう。
借入金が増加したのか、それとも利益が減少して返済原資が小さくなったのかによって、銀行の見方は異なります。
新規設備投資によって借入金が増加した場合には、その設備投資による収益改善の見通しを確認します。
一方、売上減少や赤字によって返済原資が減少した場合には、今後の業績回復や返済能力について慎重に確認する必要があります。
返済可能期間が長くなった理由を具体的に説明できることは、銀行との融資相談において重要です。
返済可能期間と実際の借入金返済期間は違う
返済可能期間を理解するうえで、特に注意したいのが実際の借入金返済期間との違いです。
返済可能期間は、借入金残高を年間返済原資で割った計算上の年数です。
一方、実際の借入金返済期間は、銀行との契約によって定められた返済期間です。
例えば、借入金残高が3,000万円、年間返済原資が500万円の場合、返済可能期間は6年です。
しかし、銀行との借入契約で毎年750万円の元金を返済することになっていれば、元金の返済は4年間で進む計算になります。
この場合、年間返済原資500万円に対して年間元金返済額750万円となり、250万円の不足が生じます。
この不足を手元資金などで補えなければ、資金繰りが厳しくなる可能性があります。
つまり、返済可能期間が適正な範囲に見えても、実際の返済スケジュールが会社の返済能力に合っていなければ、資金繰りに問題が生じることがあります。
年間返済原資と年間元金返済額を比較する
銀行融資の返済能力を確認する際には、返済可能期間だけでなく、年間元金返済額との比較も重要です。
例えば、次のような会社を考えてみましょう。
| 項目 | 金額 |
|---|---|
| 年間返済原資 | 600万円 |
| 年間元金返済額 | 900万円 |
| 差額 | ▲300万円 |
この会社では、年間返済原資600万円に対して年間元金返済額が900万円となっています。
簡便的な計算上、年間300万円の不足が生じることになります。
不足分を現預金や別の資金調達などで補えなければ、返済負担によって資金繰りが悪化する可能性があります。
なお、実際の資金繰りでは利息の支払い、税金、運転資金の増減なども考慮する必要があります。
銀行員としては、返済可能期間の年数だけでなく、今後1年間に実際にいくら返済しなければならないのかも確認することが重要だと考えます。
返済可能期間と債務償還年数の違い
銀行融資の実務では、返済可能期間と似た指標として「債務償還年数」という言葉が使われます。
債務償還年数も、借入金などの債務を年間の返済原資で何年かけて返済できるかを示す指標です。
ただし、計算方法は金融機関や分析目的によって異なります。
例えば、借入金から一定の現預金を差し引いた実質的な借入金を分子としたり、年間のキャッシュフローを分母としたりする方法があります。
そのため、返済可能期間や債務償還年数を比較する場合には、どの計算式を使用しているのかを確認することが重要です。
実質的な借入金を使う場合の計算例
例えば、借入金残高が5,000万円、現預金残高が1,000万円、年間返済原資が800万円の会社を考えてみましょう。
借入金残高をそのまま使う場合には、次のようになります。
5,000万円÷800万円=6.25年
一方、借入金残高から現預金1,000万円を差し引く方法では、次のようになります。
(5,000万円-1,000万円)÷800万円=5年
同じ会社でも、分子に使用する借入金の金額によって計算結果は変わります。
ただし、現預金の全額を自由に借入金返済へ充当できるとは限りません。
事業継続に必要な手元資金や使途が限定された資金などを考慮する必要があります。
銀行がどのような方法で計算しているかによって結果が異なるため、他社と比較する場合にも計算条件をそろえることが大切です。
返済原資がゼロやマイナスの場合はどう判断する?
返済可能期間の計算では、年間返済原資がプラスであることが前提になります。
例えば、借入金残高が3,000万円であっても、年間返済原資がゼロの場合には、借入金残高を返済原資で割ることはできません。
また、年間返済原資がマイナスの場合にも、返済可能期間を通常の年数として評価することは適切ではありません。
このような場合、現在の収益力からは借入金の返済原資を十分に確保できていない可能性があります。
ただし、返済原資が一時的にマイナスになっただけで、直ちに融資が受けられなくなるわけではありません。
銀行は、赤字の原因、今後の収益改善、手元資金、売掛金の回収予定、資産売却の可能性などを確認します。
特に重要なのは、返済原資が不足している原因が一時的なものなのか、継続的なものなのかという点です。
返済原資が不足している会社では、資金繰り表や経営改善計画などを用意し、今後の返済見通しを具体的に説明することが大切です。
返済可能期間が長い場合の改善方法
返済可能期間が長い会社では、借入金の負担を軽減するための対策が必要になることがあります。
利益を改善する
返済原資が増加すれば、借入金残高が同じでも返済可能期間は短くなります。
売上総利益率の改善、固定費の見直し、不採算取引の改善などにより、継続的な収益力を高めることが重要です。
例えば、借入金残高が5,000万円の会社で年間返済原資が500万円の場合、返済可能期間は10年です。
その後、利益改善によって年間返済原資が1,000万円になれば、返済可能期間は5年に短縮されます。
返済可能期間を改善するうえでは、単に借入金を減らすだけでなく、継続的な返済原資を増やすことが重要です。
借入金残高を適正にする
借入金の返済を進めることで、返済可能期間は短くなります。
ただし、無理な繰上返済によって手元資金が不足すると、かえって資金繰りが悪化する場合があります。
借入金残高だけでなく、必要な運転資金や今後の支払予定も考慮することが大切です。
返済条件を確認する
返済可能期間が長い会社では、実際の年間返済額と返済原資の関係を確認する必要があります。
毎月の返済負担が大きく、資金繰りが厳しい場合には、早めに取引銀行へ相談することも選択肢となります。
なお、返済期間を延ばすことは毎月の返済負担の軽減につながる場合がありますが、借入金残高や年間返済原資が変わらなければ、ここで説明した返済可能期間の計算値自体は変わりません。
銀行に返済可能期間が長い理由を説明する
返済可能期間が長い場合には、銀行から借入金が多い理由や返済能力について質問されることがあります。
その際には、単に「今後は売上が増える予定です」と説明するだけでは不十分な場合があります。
例えば、設備投資によって借入金が増加したのであれば、その設備によってどの程度の売上や利益が見込めるのかを説明することが重要です。
また、一時的な赤字によって返済原資が減少したのであれば、赤字の原因と改善策を整理しておく必要があります。
銀行への説明では、次のような資料が役立ちます。
- 直近の試算表
- 今後の売上高と利益の見通し
- 借入金の返済予定表
- 資金繰り表
- 必要に応じて経営改善計画書
返済可能期間の年数だけでなく、今後どのように返済能力を改善していくのかを具体的に示すことが重要です。
返済可能期間についてよくある質問
返済可能期間の計算式は何ですか?
基本的な計算式は「借入金残高÷年間返済原資」です。
年間返済原資の求め方は、金融機関や分析目的によって異なります。
返済可能期間が10年を超えると融資は受けられませんか?
必ずしもそうではありません。10年は一つの目安であり、銀行は会社の収益力、資金繰り、借入金の内容、今後の事業計画などを総合的に判断します。
赤字の場合は返済可能期間を計算できますか?
赤字でも減価償却費などを加味した返済原資がプラスになる場合には、計算できることがあります。
一方、年間返済原資がゼロ以下の場合には、通常の割り算で返済可能期間を有意な年数として算出することはできません。
返済可能期間が短ければ資金繰りは安全ですか?
必ずしも安全とは限りません。返済可能期間が短くても、売掛金の回収遅延や多額の設備投資などによって資金不足が発生する場合があります。
資金繰り表による確認も必要です。
返済可能期間と借入金の返済期間は同じですか?
同じではありません。
返済可能期間は借入金残高と年間返済原資から計算する指標です。
一方、借入金の返済期間は銀行との契約で定められた期間です。
返済可能期間が短くても、実際の毎月返済額が大きければ資金繰りに負担が生じる場合があります。
返済可能期間は毎年計算した方がよいですか?
毎期の決算書を使って計算することで、借入金負担がどのように変化しているかを確認できます。
また、業績が大きく変化している場合には、直近の試算表や今後の収益見通しを使って返済能力を確認することも重要です。
返済可能期間のまとめ
返済可能期間とは、現在の借入金残高を年間返済原資で割り、借入金が収益力に対してどの程度の負担となっているかを確認するための指標です。
計算式は「借入金残高÷年間返済原資」です。
今回の例では、借入金残高26,000千円、年間返済原資3,788.2千円から、返済可能期間は約6.86年となりました。
銀行融資では10年という年数を一つの目安として考えることがありますが、実際の融資判断では、会社の返済能力や資金繰りなどを総合的に確認します。
返済可能期間を定期的に計算し、借入金の負担が会社の収益力に見合っているかを確認することをおすすめします。
この記事のまとめ
- 返済可能期間は借入金残高÷年間返済原資で計算する
- 年間返済原資は利益やキャッシュフローなどから見積もる
- 今回の計算例では返済可能期間は約6.86年
- 銀行融資では10年が一つの目安となる場合がある
- 返済可能期間と実際の借入金返済期間は異なる
- 返済可能期間だけでなく実際の返済額や資金繰りの確認も重要
関連記事
銀行融資の返済能力や財務分析について、さらに詳しく知りたい方は次の記事も参考にしてください。
銀行融資の審査で使われる財務分析
銀行が決算書を分析する際に確認する財務指標や判断の考え方を解説しています。
銀行融資で返済能力はどう判断される?
銀行が会社の返済能力を確認する際の考え方を解説しています。
銀行融資の審査内容とは?
銀行が融資審査で確認する主な項目と判断材料を説明しています。
借入金の返済や銀行融資でお悩みの方へ
返済可能期間を計算しても、現在の借入金が会社の収益力に見合っているのか、銀行がどのように評価するのか判断が難しい場合があります。
また、返済可能期間が長くなっている場合や、毎月の返済額が大きく資金繰りに負担が生じている場合には、早めの対応が重要です。
銀行融資の返済能力の考え方や、銀行への説明方法などについてお悩みの方は、メール相談をご利用ください。
銀行融資・資金繰りのメール相談
借入金の返済、資金繰り、銀行融資の審査、銀行への説明方法などについてご相談を受け付けています。
※融資の可否を保証するものではありません。
※現在はメールによるご相談を受け付けています。