「今日中に仕入代金を支払わなければならない。銀行から事業資金を即日融資してもらうことはできないだろうか」
「ビジネスローンには即日融資と書いてあるが、普段取引している銀行でも当日中に借りられるのだろうか」
資金繰りが急に厳しくなった経営者から、このような相談を受けることがあります。
結論からいうと、銀行の事業資金融資でも、条件が整えば当日中に借り入れできる場合があります。しかし、新たに融資を申し込んで、その日のうちに審査から契約、融資実行まで完了させることは、一般的には非常に難しいのが実情です。
特に重要なのは、すでに銀行から承認された融資枠があるかどうかです。
この記事では、銀行の法人融資実務の経験をもとに、事業資金の即日融資が可能になる条件、銀行の融資審査に時間がかかる理由、融資実行を早める方法、資金繰りが間に合わない場合の対処法を解説します。
銀行から事業資金の即日融資は受けられるのか
まず、銀行の事業資金融資における即日融資の可能性を整理します。
融資担当銀行員の回答
- 初めて取引する銀行から新規融資を当日中に受けることは、一般的に非常に難しい
- すでに融資取引がある銀行でも、新規の追加融資を当日中に実行することは容易ではない
- 事前に契約した融資枠があり、利用条件を満たしていれば当日借入が可能な場合がある
- 融資枠があっても、利用可能額や受付時間、契約条件などによって当日実行できない場合がある
- 急いで融資を受けたい場合には、必要書類と資金使途、返済見通しを事前に整理することが重要
銀行融資で注意したいのは、「今日申し込んで今日審査を通過すること」と「以前から承認されている融資枠を今日利用すること」は、まったく異なるという点です。
この違いを理解すると、銀行から即日融資を受けられるケースがわかりやすくなります。
銀行の事業資金融資で即日融資が難しい理由
銀行が事業資金の融資を実行するためには、融資審査を行い、所定の決裁を受け、契約などの手続きを完了させる必要があります。
銀行の融資審査の流れ
次の図は、銀行の事業資金融資における一般的な審査の流れを示したものです。
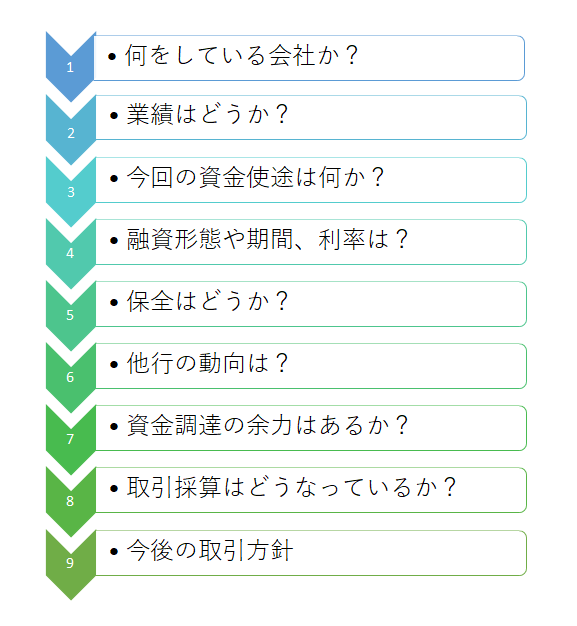
銀行は、融資の申し込みを受けると、主に次のような点を確認します。
- どのような事業を行っている会社なのか
- これまでの業績はどうか
- 直近の業績や資金繰りはどうか
- 今回の融資は何のために必要なのか
- 融資希望額は妥当なのか
- 融資後の返済は可能なのか
- 既存借入金の状況はどうなっているのか
- 担保や保証の取り扱いはどうするのか
- 融資条件や契約内容をどうするのか
実際の審査項目や手順は、金融機関、融資商品、融資金額などによって異なります。
しかし、どのような融資でも、銀行が返済能力や資金使途を確認する必要がある点は共通しています。
銀行が最も時間をかけるのは返済能力の確認
銀行の融資審査で最も重要なのは、融資した資金を最後まで返済してもらえるかどうかです。
銀行は融資によって利息収入を得ますが、融資先が返済できなくなれば貸倒損失が発生する可能性があります。
そのため、銀行は決算書や試算表、資金繰り表などを確認し、融資後の返済能力を慎重に判断します。
特に初めて融資する会社の場合には、事業内容や経営者の状況についても詳しく調べる必要があります。
これらの確認を申し込み当日にすべて完了させることは、通常は困難です。
審査が終わっても融資実行までには手続きがある
銀行の融資審査で承認が得られても、直ちに融資金が振り込まれるとは限りません。
融資契約書の作成や締結、保証協会の保証手続き、担保設定などが必要になる場合があるためです。
また、銀行の事務処理や振込受付時間なども関係します。
融資審査の承認日と、実際に融資金を受け取れる日は必ずしも同じではありません。
初めて銀行に融資を申し込む場合は即日融資できる?
初めて取引する銀行に事業資金の融資を申し込む場合、即日融資は一般的に非常に難しいと考えてください。
初回融資では会社の実態調査から始まる
初めて融資する会社について、銀行は十分な情報を持っていません。
そのため、次のような事項を一から確認します。
- 会社の事業内容と経営者の経歴
- 決算書や確定申告書の内容
- 売上や利益の推移
- 現在の資金繰り
- 他の金融機関からの借入状況
- 融資希望額と資金使途
- 融資後の返済見通し
これらを確認したうえで、銀行内部の審査や決裁が行われます。
必要に応じて追加資料の提出や面談なども行われるため、時間がかかります。
初回融資の審査期間はどれくらい?
初回融資に必要な期間は、金融機関や融資商品、審査内容によって大きく異なります。
数週間程度で進むケースもあれば、1か月以上かかるケースもあります。
したがって、初めて銀行から事業資金を借りる場合には、必要な支払日の直前ではなく、できるだけ早い段階で融資相談を始めることが重要です。
特に信用保証協会の保証付き融資や担保設定を伴う融資では、銀行以外の審査や手続きにも時間を要することがあります。
すでに融資取引がある銀行なら即日融資は可能?
すでに融資取引がある銀行の場合、初めて融資を申し込む場合と比べて審査が進めやすいことがあります。
ただし、既存取引先だからといって、必ず当日中に追加融資を受けられるわけではありません。
既存取引先は銀行が事業内容や業績を把握している
銀行は既存の融資先について、これまでの決算書や試算表、借入金の返済状況、預金取引などを通じて一定の情報を把握しています。
そのため、新規取引先と比べると、会社の事業内容や過去の業績を調べる時間を短縮できる場合があります。
また、日頃から担当者と情報交換をしている会社であれば、足元の業績や資金繰りについても銀行が理解していることがあります。
追加融資では新たな審査が必要
一方、既存取引先であっても、追加融資を申し込む場合には、原則として今回の融資に関する審査が必要です。
例えば、次のような点を確認します。
- なぜ今回追加融資が必要になったのか
- 既存借入金に加えて返済できるのか
- 直近の業績に悪化はないか
- 他行借入金に変化はないか
- 融資金を何に使用するのか
したがって、既存取引先の場合でも、追加融資の申し込みから実行までには一定の日数を見込む必要があります。
融資期間の目安を一律に示すことはできませんが、審査が円滑に進めば初回融資より短期間で対応できるケースがあります。
銀行から即日融資を受けられる代表的なケース
銀行の事業資金融資で当日借入が可能になる代表的なケースは、事前に承認・契約された融資枠を利用する場合です。
融資枠(極度枠)とは
融資枠とは、あらかじめ銀行との間で一定の借入限度額を設定する取引です。
契約内容によっては、その限度額の範囲内で必要なときに借り入れることができます。
例えば、次のようなケースです。
融資枠の利用例
- 銀行との融資枠契約:3,000万円
- 現在の借入残高:1,000万円
- 未利用の融資枠:2,000万円
- 今回必要な運転資金:500万円
契約条件を満たし、未利用枠を利用できる状態であれば、500万円を短期間で借り入れられる可能性があります。
融資枠が設定されている場合、枠の設定時点で銀行が一定の審査を行っています。
そのため、利用のたびに新規融資と同じ審査を一から行う必要がない契約もあります。
当日借入できるかどうかは契約内容による
ただし、融資枠があるからといって、必ず当日中に借りられるわけではありません。
例えば、次のような条件が関係します。
- 融資枠の契約が有効期間内であること
- 未利用の借入可能額があること
- 融資枠の利用条件を満たしていること
- 個別の借入申し込みや確認手続きが完了していること
- 銀行の受付時間や事務処理に間に合うこと
融資枠の種類によっては、個別の借入時にも銀行の承諾や審査が必要となります。
したがって、融資枠があることと、無条件にいつでも借りられることは同じではありません。
当座貸越などの融資取引
事業資金の融資枠として利用される代表的な取引の一つが当座貸越です。
当座貸越には、契約内容に応じて限度額の範囲内で資金を利用できるものがあります。
また、銀行によっては事業者向けの融資枠型商品を取り扱っています。
ただし、商品ごとに利用方法や審査、契約条件が異なるため、具体的な借入方法は取引銀行に確認する必要があります。
融資枠の設定はなぜ審査が厳しくなりやすいのか
融資枠は、事業者にとって必要なときに資金を調達しやすい便利な仕組みです。
一方、銀行にとっては、契約条件に応じて将来の資金需要に対応する必要がある取引です。
銀行は将来の借入可能額も考慮する
例えば、融資枠を3,000万円設定し、現在の借入残高が500万円だったとします。
銀行は現在の500万円だけでなく、契約条件に従って今後借入額が増える可能性も考慮します。
そのため、融資枠を設定する際には、会社の財務内容や返済能力、資金繰りの安定性などを慎重に確認します。
融資枠は業績が良い会社だけのものではない
融資枠の審査では業績や財務内容が重要ですが、利用できる会社が一律に黒字企業や無借金企業だけに限定されるわけではありません。
銀行の審査方針、担保や保証、融資商品の内容などによって判断が異なります。
ただし、財務内容が悪化している会社や返済能力に懸念がある会社では、融資枠の新規設定や更新が難しくなることがあります。
融資枠は資金繰りが苦しくなる前に相談する
銀行の融資枠は、資金繰りが急に苦しくなった当日に簡単に設定できるものではありません。
融資枠の設定自体に審査や契約手続きが必要だからです。
そのため、将来の資金需要に備えて融資枠を利用したい場合には、資金繰りに余裕がある段階から取引銀行に相談しておくことが重要です。
銀行の融資審査を早める5つの方法
融資枠がない場合には、新たな融資の申し込みが必要になります。
その際、融資審査を少しでも円滑に進めるためには、銀行から求められる情報を事前に整理することが大切です。
1.必要な支払日と融資希望額を明確にする
銀行に融資を申し込む際には、いつまでにいくら必要なのかを明確にしてください。
例えば、次のような説明です。
「今月25日に仕入代金800万円の支払いがあり、手元資金では300万円不足するため、500万円の融資を希望しています」
このように説明すると、銀行は資金需要の内容や緊急性を把握しやすくなります。
単に「急いでいるので融資をしてほしい」という説明では、融資の必要性を十分に判断できません。
2.直近の試算表を準備する
銀行が融資審査で確認したいのは、直近の業績です。
決算書は過去の一定期間の実績であり、現在の業績を十分に示しているとは限りません。
そのため、銀行は直近の試算表を求めることがあります。
融資を急ぐ場合には、あらかじめ最新の試算表を準備しておくことが有効です。
3.資金使途を説明できる資料を準備する
銀行は、融資した資金が何に使われるのかを確認します。
例えば、仕入代金の支払いであれば請求書や発注書、設備投資であれば見積書などが説明資料になります。
また、運転資金の場合には、なぜ資金不足が発生するのかを資金繰り表などで説明することが重要です。
融資の必要性が明確であれば、銀行が追加資料を求める回数を減らせる可能性があります。
4.他行借入金の一覧表を準備する
銀行は、自行以外の金融機関からの借入状況も確認します。
他行借入金の残高や毎月の返済額がわからなければ、会社全体の返済負担を正確に判断できないためです。
次のような項目を一覧表にしておくと便利です。
- 金融機関名
- 借入残高
- 毎月の返済額
- 借入金の種類
- 最終返済予定日
- 担保や保証の有無
銀行から質問される前に資料を準備しておけば、審査を円滑に進めやすくなります。
5.銀行からの質問に迅速かつ正確に回答する
融資審査の途中で、銀行から追加の質問や資料提出の依頼を受けることがあります。
銀行が必要な情報を確認できない場合には、その項目の審査が進みにくくなります。
したがって、銀行からの質問にはできるだけ迅速に回答することが重要です。
ただし、早く回答することを優先して不正確な数字を伝えることは避けてください。
銀行の融資審査を早めるためには、回答の速さと正確さの両方が必要です。
銀行融資を急いでいる経営者のメール相談
銀行融資・資金繰りのメール相談
「支払期限が近いのに銀行の融資審査が進まない」「追加融資を急ぎたいが、銀行にどのように説明すればよいかわからない」「融資が間に合わない場合の資金繰りを整理したい」といったお悩みはありませんか。
銀行の法人融資・審査実務の経験を踏まえ、融資相談の進め方や必要資料、資金繰りの整理についてメールでご相談いただけます。
※即日対応や融資の承認・実行を保証するものではありません。※現在はメールによるご相談を受け付けています。
銀行融資が支払期限に間に合わない場合の対処法
銀行からの融資が必要な支払日に間に合わない場合には、融資審査の結果を待つだけでは不十分です。
支払期限までの資金繰りを確認し、必要な対策を検討する必要があります。
まず資金不足の金額と日付を確認する
最初に、いつ、いくら不足するのかを資金繰り表で確認してください。
例えば、次のようなケースです。
資金繰りの例
- 現在の預金残高:400万円
- 5日後の売上入金予定:300万円
- 3日後の仕入代金支払い:600万円
- 3日後の給与支払い:200万円
3日後の支払総額は800万円ですが、現時点の預金残高は400万円です。
5日後の入金300万円は支払期限に間に合わないため、3日後には400万円の資金不足が生じます。
このように、月末時点では資金が足りていても、途中の支払日に資金不足が発生することがあります。
融資の相談では、資金不足が発生する日付まで明確にすることが重要です。
取引銀行に事情を早めに伝える
融資を申し込んでいる銀行には、資金不足が発生する日付と金額を正確に伝えてください。
そのうえで、融資実行の見込みや、既存の融資枠を利用できる可能性などを確認します。
ただし、銀行に急いでほしいと伝えたからといって、必要な審査や契約手続きを省略できるわけではありません。
売掛金の入金予定を確認する
取引先からの売掛金の入金が予定されている場合には、入金日と金額を確認します。
契約内容や取引先との関係を踏まえ、入金日の調整について相談できる場合もあります。
ただし、相手先の事情もあるため、入金を早めてもらえることを前提に資金繰りを組むことは避けてください。
支払先と支払条件の調整を相談する
どうしても資金が不足する場合には、支払先と支払条件の調整を相談することも選択肢です。
ただし、支払いの延期は取引先との信用関係に影響する可能性があります。
一方的に支払いを遅らせるのではなく、事前に事情を説明し、相手先の合意を得ることが重要です。
給与や税金、社会保険料などについては、それぞれ法令上の支払義務や手続きがあるため、安易な支払延期は避け、必要に応じて専門家や関係機関に相談してください。
高金利の借入れを安易に利用しない
資金繰りが切迫すると、即日融資をうたう金融商品に関心が向くことがあります。
しかし、借入金利や手数料、返済期間によっては、資金繰りがさらに悪化する可能性があります。
融資を受ける場合には、必要な金額だけでなく、返済原資と返済時期を確認してください。
今日の支払いに間に合わせるための借入れが、翌月以降の資金繰りをさらに苦しくすることがないかを確認することが重要です。
ビジネスローンの即日融資と銀行融資の違い
ビジネスローンの中には、即日融資に対応すると案内している商品があります。
ただし、即日融資が可能とされている商品でも、すべての申込人が当日中に借りられるわけではありません。
審査の結果、申し込みの時間帯、必要書類の提出状況などによって、融資実行までの日数は異なります。
審査方法や融資条件が異なる
一部のビジネスローンでは、一定の情報を利用して審査を効率化している場合があります。
一方、銀行の一般的な事業資金融資では、決算書や試算表、資金使途、返済能力などを個別に詳しく確認することがあります。
ただし、銀行でも事業者向けのビジネスローン商品を取り扱っている場合があるため、「銀行融資」と「ビジネスローン」が完全に別のものとは限りません。
金利だけでなく返済負担も比較する
資金調達を急ぐ場合でも、金利、手数料、返済期間、毎月の返済額などを確認する必要があります。
例えば、短期間で返済する契約の場合、毎月の返済負担が大きくなることがあります。
資金調達の早さだけでなく、返済可能な条件かどうかを判断することが重要です。
今後の資金繰りに備えて銀行とどのような取引をしておくべきか
銀行から即日融資を受けることを考えるよりも、資金不足が発生する前に必要な借入れを準備しておくことが重要です。
定期的に試算表や資金繰り表を銀行に提出する
銀行は、会社の業績や資金繰りを把握できているほど、融資の相談を受けた際に状況を理解しやすくなります。
そのため、日頃から試算表や資金繰り表を銀行に提出し、経営状況を説明しておくことは有効です。
特に売上や利益に大きな変化があった場合には、早めに銀行に説明しておくことをおすすめします。
資金需要が発生する時期を予測する
例えば、次のような資金需要は、事前に予測できる場合があります。
- 季節的な仕入資金の増加
- 賞与の支払い
- 税金の納付
- 大型受注に伴う仕入資金
- 設備の更新や修繕
こうした資金需要が予測できる場合には、必要な時期より前に銀行へ融資相談を行うことが重要です。
融資枠の設定を事前に相談する
資金需要が繰り返し発生する会社では、融資枠の利用が資金繰りの安定につながる場合があります。
例えば、売掛金の回収までに仕入資金が必要になる会社では、資金需要の増減に応じた借入れができると便利です。
ただし、融資枠の設定には銀行の審査が必要であり、すべての会社が利用できるわけではありません。
融資枠を利用したい場合には、資金繰りに余裕がある段階から銀行に相談してください。
銀行の事業資金融資を急ぐ場合のチェックリスト
銀行に急ぎの融資相談を行う前に、次の8項目を確認してください。
融資を早めるための8項目
チェック数:0 / 8
このチェックリストは融資相談の準備状況を確認するためのものであり、融資の承認や実行時期を保証するものではありません。
銀行の即日融資に関するよくある質問
銀行の事業資金融資は本当に即日融資が可能ですか?
事前に承認された融資枠があり、利用条件や銀行の受付時間などを満たしていれば、当日中に借り入れできる場合があります。
一方、新規に融資を申し込んで当日中に審査から融資実行まで完了することは、一般的には非常に難しいと考えてください。
すでに銀行から借入れがあれば即日融資できますか?
既存の融資取引があるだけでは、即日融資が可能とは限りません。
新たな追加融資には原則として審査が必要です。
ただし、利用可能な融資枠がある場合には、契約条件によって当日借入が可能なことがあります。
銀行の融資審査には最短で何日かかりますか?
融資商品や取引状況、必要書類、保証の有無などによって異なります。
初回融資では数週間から1か月以上かかるケースもあり、既存取引先では比較的短期間で進む場合があります。
具体的な実行予定日は取引銀行に確認する必要があります。
信用保証協会付き融資でも即日融資できますか?
新たに信用保証協会の保証審査が必要な場合、当日中にすべての審査や契約を完了させることは一般的に困難です。
ただし、すでに必要な審査や保証手続きが完了している場合には、融資実行までの期間が短くなることがあります。
融資を急いでいると銀行の審査に不利になりますか?
急いでいること自体が必ずしも融資を断る理由になるわけではありません。
ただし、銀行はなぜ急に資金が必要になったのかを確認します。
資金不足の原因や返済見通しが不明確な場合には、審査が慎重になる可能性があります。
銀行の融資が間に合わない場合はどうすればよいですか?
まず、資金繰り表で不足する日付と金額を確認してください。
そのうえで、取引銀行に融資実行の見込みを確認するとともに、入金予定や支払条件の調整などを検討します。
安易に高金利の借入れを重ねることは、将来の資金繰り悪化につながる可能性があるため注意が必要です。
銀行から事業資金の即日融資は受けられるのかのまとめ
銀行の事業資金融資では、新規申し込みから当日中に融資実行まで完了させることは、一般的に非常に難しいのが実情です。
一方、事前に承認された融資枠があり、利用条件を満たしていれば、当日中に借り入れできる場合があります。
今回のポイントをまとめると、次のとおりです。
- 初回の銀行融資で即日融資を受けることは一般的に非常に難しい
- 既存取引先でも新規の追加融資には原則として審査が必要
- 融資枠がある場合には当日借入が可能なことがある
- 融資枠があっても契約条件や受付時間などによって利用できない場合がある
- 融資を早めるには試算表や資金使途資料などの事前準備が重要
- 融資が間に合わない場合には資金繰り表で不足額と日付を確認する
- 将来の資金不足に備えて、銀行と早めに融資相談を行うことが重要
銀行融資では、資金が必要になった当日に借りることを考えるよりも、必要な時期に間に合うように事前に準備することが、資金繰りを安定させるうえで重要です。
日頃から取引銀行に業績や資金繰りの状況を説明し、必要に応じて融資枠などの利用を相談しておくことをおすすめします。
関連記事
銀行融資の審査期間と急ぎの融資への対応
銀行の融資審査にかかる期間や、融資を急いでいる場合に確認しておきたいポイントを解説しています。
初めて銀行から融資を受けるときの相談方法
初めて事業資金融資を申し込む場合の相談方法や、事前に準備しておきたい資料について解説しています。
銀行融資の審査で重視されるポイント
銀行が融資審査で確認する項目や、返済能力の判断について詳しく解説しています。
銀行融資・資金繰りのメール相談
「銀行の融資審査が長引いている」「追加融資を急ぎたいが、銀行への説明方法がわからない」「支払期限までに融資が間に合わない可能性がある」といったお悩みはありませんか。
銀行の法人融資・審査実務の経験を踏まえ、融資相談の進め方、必要資料の整理、資金繰り改善についてメールでご相談いただけます。
※即日対応や融資の承認・実行を保証するものではありません。※現在はメールによるご相談を受け付けています。