「銀行から運転資金を借りた後、そのお金を何に使ったのか調べられるのでしょうか」
「信用保証協会付き融資でも、資金使途の事後チェックはあるのでしょうか」
「運転資金として借りたお金で、別の銀行の借入金を返済しても問題ありませんか」
銀行融資を利用する経営者から、このような質問を受けることがあります。
結論から申し上げると、銀行は運転資金融資の実行後も、必要に応じて資金使途を確認しています。
信用保証協会付き融資についても、融資を実行した銀行が資金使途を確認し、必要に応じて信用保証協会と情報を共有する場合があります。
ただし、すべての運転資金融資について、銀行が一件ずつ支払いを追跡しているわけではありません。
また、決算書に不自然な変化があったとしても、それだけで資金使途違反が確定するわけではありません。
この記事では、銀行が運転資金の資金使途をどのように事後チェックするのか、どのような使い方が問題になるのか、資金使途違反を指摘された場合にはどう対応すべきかを、法人融資の実務の視点から説明します。
この記事の結論
- 銀行は融資実行後も必要に応じて運転資金の使い道を確認する
- 主な確認方法は預金口座の入出金、決算書、借入金明細、支払資料など
- 信用保証協会付き融資でも資金使途の確認が行われる場合がある
- 他行借入金の返済は、借換資金として承認されているかどうかが重要
- 社長個人口座への送金などは、目的によって資金使途違反が疑われる
- 資金使途違反を指摘された場合には、事実関係の説明と早期の是正が重要
銀行融資では資金使途が重要視される
銀行融資の審査では、融資金額や返済能力だけでなく、融資資金を何に使うのかという資金使途も重要な確認事項です。
銀行は、会社の事業活動に必要な資金を融資し、その後の事業収益や資金回収などによって返済を受けることを想定しています。
そのため、申し込み時に説明された資金使途と、実際の使い道が一致していることが重要になります。
資金使途によって融資の審査内容が変わる
銀行融資の代表的な資金使途には、運転資金と設備資金があります。
運転資金は、仕入代金や外注費、人件費など、日々の事業活動に必要となる資金です。
一方、設備資金は、機械設備や建物、車両など、事業に必要な設備を取得するための資金です。
銀行は資金使途によって、必要な融資金額、融資期間、返済方法などを検討します。
資金使途が違えば、銀行が想定する返済原資や資金繰りへの影響も変わるため、資金使途は融資審査の重要な前提となります。
融資した資金が別の目的に使われると問題になる
例えば、仕入代金や人件費に使うと説明して運転資金の融資を受けたにもかかわらず、その資金を社長個人の投資や、会社の事業と関係のない支出に充てた場合です。
銀行が審査した資金使途と実際の使い道が異なるため、資金使途違反が問題になります。
融資契約や信用保証協会の保証条件によっては、返済請求や今後の融資審査への影響などが生じる可能性があります。
信用保証協会や銀行は運転資金の資金使途を事後チェックするのか
答えは、銀行は融資実行後も、必要に応じて運転資金の資金使途を確認するということです。
ただし、確認の頻度や方法は、融資の内容、取引状況、銀行の管理方針などによって異なります。
融資を実行した銀行が確認する
信用保証協会付き融資の場合、融資を実行するのは銀行などの金融機関です。
信用保証協会は、一定の条件のもとで金融機関に対して信用保証を提供する役割を担っています。
そのため、融資実行後の預金口座の動きや提出資料などについては、融資を実行した銀行が確認することが一般的です。
ただし、信用保証協会が自ら必要な資料の提出を求めたり、金融機関を通じて確認したりする場合もあります。
「信用保証協会は資金使途を確認しない」というわけではありません。
信用保証協会付き融資では保証条件も重要
信用保証協会付き融資では、保証承諾時に資金使途などの条件が定められています。
実際の資金使途が承認された内容と異なる場合、保証条件との関係で問題になることがあります。
銀行が資金使途違反を把握した場合には、その内容に応じて信用保証協会への報告や協議が必要になる場合があります。
したがって、信用保証協会付き融資では、銀行だけでなく保証条件にも注意する必要があります。
銀行が運転資金の資金使途を事後チェックする方法
銀行が運転資金の使い道を確認する方法には、主に次のものがあります。
- 融資実行後の預金口座の入出金を確認する
- 決算書や試算表を確認する
- 借入金明細や他行借入金の増減を確認する
- 請求書・領収書・振込明細などの資料を確認する
- 経営者から資金の使用状況を聞き取る
1. 預金口座の入出金を確認する
銀行が資金使途を確認する際、最初の手掛かりになるのが預金口座の入出金です。
例えば、運転資金として1,000万円の融資を実行した直後に、その大部分が社長の個人口座へ振り込まれていた場合です。
銀行としては、なぜ会社の運転資金が社長個人へ送金されたのかを確認する必要があります。
ただし、社長個人口座への振込がすべて資金使途違反になるわけではありません。
役員報酬の支払いや、承認された取引に基づく支払いなど、正当な理由がある場合も考えられます。
問題になるのは、融資時に説明した資金使途と、実際の送金目的が一致しているかどうかです。
2. 決算書や試算表を確認する
銀行は融資実行後に提出された決算書や試算表から、会社の資金の動きを確認します。
特に貸借対照表では、次のような項目に注目します。
- 現金・預金の増減
- 売掛金・棚卸資産の増減
- 貸付金の増減
- 役員貸付金・役員借入金の増減
- 設備資産の増減
- 短期借入金・長期借入金の増減
例えば、運転資金の融資実行後に役員貸付金が大幅に増加していれば、銀行はその理由を確認することがあります。
また、他行借入金が大きく減少していれば、新たな融資が他行借入金の返済に使われていないか確認する場合があります。
ただし、決算書の増減だけで資金使途違反を断定することはできません。
別の資金による支払いや、通常の営業活動による変動なども考えられるためです。
銀行は必要に応じて追加資料や説明を求め、事実関係を確認します。
3. 借入金明細を確認する
複数の銀行と融資取引を行っている会社では、銀行が他行借入金の明細を求めることがあります。
借入金明細からは、銀行ごとの借入残高、借入日、返済期日、返済額などを確認できます。
例えば、新たな運転資金融資の実行と同じ時期に、別の銀行の借入金が大きく減少していた場合です。
銀行は、借換えを目的とした資金移動がなかったか確認することがあります。
ただし、他行借入金が減少したという事実だけで、直ちに資金使途違反になるわけではありません。
4. 請求書や振込明細などを確認する
銀行が必要と判断した場合には、融資資金の使い道を確認するため、請求書、領収書、振込明細などの提出を求めることがあります。
例えば、仕入資金として融資を受けた場合には、仕入先への支払状況を確認することがあります。
設備資金では支払先や取得資産を具体的に確認することが多い一方、運転資金は支払先が多岐にわたるため、確認方法も融資の内容によって異なります。
運転資金として認められる主な使い道
運転資金とは、会社が日々の事業活動を継続するために必要となる資金です。
代表的なものには、次のような支払いがあります。
- 商品や原材料の仕入代金
- 外注費
- 従業員の給与
- 事務所や店舗の家賃
- 水道光熱費や通信費
- その他の事業運営に必要な経費
次の図は、製造業を想定した事業活動におけるお金の循環を示したものです。
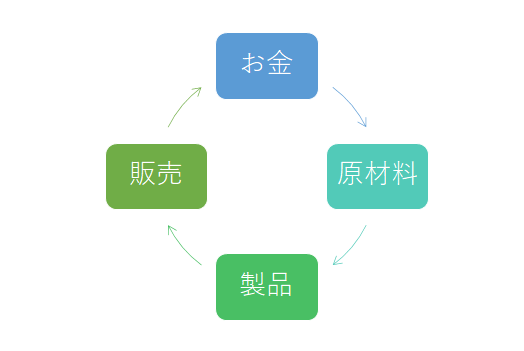
会社は原材料などを仕入れ、製品を製造・販売し、売上代金を回収します。
しかし、仕入代金や人件費などの支払いが、売上代金の回収より先になることがあります。
この時間差によって必要になる資金が、運転資金の代表的なものです。
銀行は、このような事業活動のために必要な資金を融資します。
運転資金の資金使途違反が疑われやすい事例
運転資金は幅広い事業支出に使われるため、設備資金と比較すると、融資資金の使い道を個別に追跡しにくい場合があります。
しかし、使い道が幅広いからといって、何に使ってもよいわけではありません。
| 資金の使い道 | 銀行が確認するポイント |
|---|---|
| 仕入代金や人件費 | 承認された運転資金の範囲内か |
| 社長個人口座への送金 | 送金目的と融資資金の関係 |
| 他行借入金の返済 | 借換資金として承認されているか |
| 設備の購入 | 運転資金と設備資金の区分 |
| 第三者への貸付 | 事業上の必要性と承認内容 |
社長の個人口座へ融資資金を移した場合
運転資金として融資を受けた直後に、社長の個人口座へ多額の資金を振り込んだ場合には注意が必要です。
例えば、会社が社長から借りていた資金を返済するために、銀行から借りた運転資金を使用したケースです。
社長借入金の返済は、通常の仕入代金や人件費の支払いとは性質が異なります。
融資時に説明していなかった場合、資金使途違反として問題になる可能性があります。
会社に対する社長の貸付金を返済したい場合には、銀行へ事前に相談することが重要です。
融資資金で車両や機械設備を購入した場合
運転資金として借りた資金を使って、車両や機械設備などを購入した場合も注意が必要です。
事業に必要な設備であっても、運転資金として承認された融資を設備資金に流用すれば、資金使途違反が問題になることがあります。
設備の購入を予定している場合には、資金使途を変更できるか、別途設備資金の融資を利用するかを銀行に相談してください。
第三者への貸付に使った場合
銀行から借りた運転資金を、別の会社や個人への貸付に充てる場合も注意が必要です。
通常の事業運転資金として承認された融資であれば、第三者への貸付は当初の資金使途と異なる可能性があります。
特に、関連会社への資金移動や役員貸付金の増加については、銀行が理由を確認することがあります。
運転資金融資で他行の運転資金借入を返済してもよいのか
経営者からよくある質問が、運転資金融資を使って別の銀行の運転資金借入を返済してもよいかというものです。
例えば、A銀行から年利3%で借りている運転資金を、B銀行から年利2%で借りた運転資金で返済したいというケースです。
この場合、B銀行が借換資金として承認しているかどうかが重要です。
通常の運転資金として借りた場合
B銀行に仕入資金や経費支払資金として説明し、通常の運転資金として融資を受けた場合を考えます。
その資金を、銀行に説明せずA銀行の借入金返済に充てた場合には、当初の資金使途と異なるため問題になる可能性があります。
借換えを希望していたのであれば、融資申し込み時にその目的を説明する必要があります。
借換資金として承認されている場合
一方、B銀行にA銀行の借入金を借り換えたいと説明し、B銀行が借換資金として承認した場合は異なります。
承認された条件に従って借換えを行うのであれば、それ自体が資金使途違反になるわけではありません。
信用保証協会付き融資についても、利用する保証制度や借換えの対象となる借入金などによって取扱いが異なります。
特に保証協会付き融資とプロパー融資の借換えでは、制度上の条件を確認する必要があります。
決算書だけで借換えを断定できるわけではない
例えば、B銀行から1,000万円の運転資金を借り入れた後、A銀行の借入残高が1,000万円減少していたとします。
銀行は、融資資金がA銀行の返済に使われたのではないかと考えることがあります。
しかし、A銀行の借入金を売上代金など別の資金で返済した可能性もあります。
したがって、借入残高の増減だけで資金使途違反と断定することはできません。
銀行は必要に応じて資金の流れを確認し、説明を求めます。
運転資金の資金使途で迷った場合は事前に銀行へ確認する
運転資金の使い道について判断に迷う場合には、融資を受ける前、または資金を使う前に銀行へ相談することをおすすめします。
特に次のような場合には注意が必要です。
- 他行借入金の返済に使いたい
- 社長借入金を返済したい
- 関連会社へ資金を移したい
- 設備を購入したい
- 融資申し込み時と資金の使用予定が変わった
銀行へ事前に説明すれば、資金使途の変更が認められる場合や、別の融資方法を提案される場合があります。
ただし、必ず変更が認められるわけではありません。
大切なのは、銀行に説明せずに融資資金を別の目的に使わないことです。
銀行融資・資金繰りのメール相談
運転資金の使い道は幅広いため、どこまでが認められる資金使途なのか判断に迷うことがあります。
また、すでに融資資金を別の目的に使ってしまい、銀行への説明方法に悩んでいる経営者もいらっしゃると思います。
銀行融資・資金繰りのメール相談
運転資金の資金使途について銀行から確認を受けた、他行借入金の借換えを相談したい、社長借入金の返済に融資資金を使えるか分からないなど、銀行融資や資金繰りでお悩みの経営者・個人事業主の方はメール相談をご利用ください。
長年の法人融資・融資審査の実務経験を踏まえ、銀行が確認するポイントや相談時に整理しておきたい事項について、実務的な視点からご相談をお受けします。
※融資の承認・実行や返済条件の変更を保証するものではありません。
資金使途違反を銀行から指摘された場合の対応
もし銀行から資金使途違反を指摘された場合には、まず事実関係を正確に確認することが重要です。
説明を曖昧にしたり、事実と異なる説明をしたりすると、銀行との信頼関係をさらに損なうおそれがあります。
1. 資金の流れを確認する
最初に、融資資金がいつ、どこへ、いくら支払われたのかを確認します。
預金通帳や振込明細、会計帳簿などを確認し、資金の流れを整理してください。
2. 資金の使用目的を説明する
銀行から確認を受けた場合には、資金を使用した目的や経緯を正確に説明します。
例えば、社長個人口座への送金であれば、役員報酬なのか、社長借入金の返済なのかなどを明確にします。
説明内容を裏付ける資料があれば、併せて準備します。
3. 銀行と是正方法を協議する
資金使途違反が確認された場合には、銀行と是正方法を協議します。
状況によっては、次のような対応が検討される場合があります。
- 資金を会社の口座に戻す
- 資金使途違反に相当する部分の返済を求める
- 融資契約に基づく返済請求などを検討する
- 今後の融資条件や管理方法を見直す
ただし、これらは一律に適用されるものではありません。
実際の対応は、違反の内容、契約条件、会社の返済能力、是正状況などによって異なります。
4. 再発防止策を説明する
資金使途違反を指摘された場合、銀行が重視するのは、問題が再発しないかという点です。
例えば、次のような管理方法を整えることが考えられます。
- 融資申し込み時の資金使途を社内で共有する
- 融資資金の支払予定を一覧表にまとめる
- 資金使途を変更する場合は事前に銀行へ相談する
- 役員や関連会社との資金移動を適切に管理する
- 毎月の試算表と資金繰り表を確認する
問題が発生した場合には、是正だけでなく再発防止策まで説明することが、銀行との信頼回復に向けて重要になります。
資金使途違反は今後の銀行融資に影響する
銀行融資では、会社の業績や返済能力だけでなく、経営者との信頼関係も重要です。
融資申し込み時に説明した使い道と実際の使い道が異なれば、銀行は今後の融資に慎重になる可能性があります。
特に、意図的に資金使途を偽っていた場合や、銀行からの確認に対して不正確な説明を繰り返した場合には、信用面への影響が大きくなります。
ただし、一度でも資金使途違反があれば、その銀行から二度と融資を受けられないと一律に決まっているわけではありません。
違反の内容、悪質性、是正状況、現在の経営状態などを踏まえて、銀行が今後の融資方針を判断します。
資金使途違反を防ぐためには、融資を受ける際に使用目的を明確にし、融資実行後も資金の動きを適切に管理することが大切です。
資金使途の事後チェックに関するよくある質問
Q1. 銀行は運転資金の使い道を必ずチェックしますか?
銀行は必要に応じて資金使途を確認しますが、すべての融資について、すべての支払いを個別に追跡しているわけではありません。
確認の方法や頻度は、融資内容や取引状況によって異なります。
Q2. 信用保証協会も運転資金の使い道を確認しますか?
信用保証協会付き融資では、融資を実行した銀行が資金使途を確認することが一般的です。
信用保証協会も必要に応じて資料提出を求めたり、金融機関を通じて確認したりする場合があります。
Q3. 他の銀行の口座に移しただけでも資金使途違反になりますか?
他行の会社名義口座へ資金を移したことだけで、直ちに資金使途違反になるとは限りません。
重要なのは、その後の資金の使用目的が承認された資金使途に合っているかどうかです。
Q4. 運転資金で他行借入金を返済してもよいですか?
借換資金として銀行が承認している場合には、承認条件に従って返済できます。
通常の運転資金として借りた資金を、無断で借換えに使用することは問題になる可能性があります。
Q5. 決算書だけで資金使途違反が分かりますか?
決算書の増減から資金使途違反が疑われる場合はありますが、決算書だけで断定できるとは限りません。
銀行は必要に応じて預金明細や借入金明細、支払資料などを確認します。
Q6. 資金使途違反が見つかったら一括返済になりますか?
必ず一括返済になるわけではありません。
契約内容や違反の状況によっては返済請求が問題になる場合がありますが、具体的な対応は個別に判断されます。
Q7. 資金使途違反を指摘された場合はどうすればよいですか?
まず資金の流れを確認し、銀行に正確な説明を行うことが重要です。
問題が確認された場合には、是正方法と再発防止策について銀行と協議してください。
運転資金の資金使途を適切に管理するために
運転資金の資金使途違反を防ぐには、融資を受ける際だけでなく、その後の資金管理も重要です。
特に複数の銀行から融資を受けている会社では、借入金の資金使途と返済計画を一覧で管理することをおすすめします。
毎月の試算表や資金繰り表と合わせて確認すれば、資金不足や借入金の増加を早期に把握しやすくなります。
銀行から資金使途について質問された場合にも、資金の流れを整理しておけば説明しやすくなります。
銀行融資を安定して利用するためには、借入時の資金使途を守ることと、融資実行後も会社全体の資金繰りを継続的に管理することが重要です。
信用保証協会や銀行による運転資金の事後チェックのまとめ
銀行は、融資実行後も必要に応じて運転資金の使い道を確認しています。
信用保証協会付き融資についても、融資を実行した銀行による確認や、必要に応じた信用保証協会との情報共有が行われる場合があります。
銀行は預金口座の入出金、決算書、借入金明細などを確認しますが、これらの資料だけで必ず資金使途違反を見抜けるわけではありません。
重要ポイントのまとめ
- 運転資金の資金使途は融資実行後も確認されることがある
- 銀行は預金口座、決算書、借入金明細などから資金の流れを確認する
- 決算書の変化だけで資金使途違反を断定できるわけではない
- 他行借入金の返済は、借換資金として承認されているかが重要
- 資金使途違反を指摘された場合は、正確な説明と早期の是正が必要
- 資金使途を変更したい場合は、事前に銀行へ相談する
銀行との信頼関係を維持するためにも、融資を申し込む際には資金使途を正確に説明し、承認された目的に従って使用することが大切です。
関連記事
運転資金融資の資金使途違反の実例
運転資金として借りた資金を社長の個人口座へ振り込んだ事例をもとに、銀行の対応や今後の融資への影響を解説しています。
保証協会付き融資の資金使途違反
信用保証協会付き融資で資金使途違反が問題になった場合の影響や注意点を解説しています。
設備資金の資金トレース
銀行が設備資金融資の使い道をどのように確認するのか、資金トレースの考え方を解説しています。
資金繰りが苦しいときは銀行へ早めに相談する
資金繰りが悪化した場合に、銀行へ早めに相談する必要性と準備しておきたい事項を解説しています。
銀行融資・資金繰りのメール相談
運転資金の資金使途について銀行から確認を受けた場合には、資金の流れと使用目的を整理して説明することが重要です。
また、今後も安定して銀行融資を利用するためには、毎月の資金繰りや借入金の管理を継続することが大切です。
銀行融資・資金繰りのメール相談
運転資金の資金使途について銀行から指摘を受けた、借入金の借換えについて相談したい、銀行との信頼関係や今後の融資に不安があるなど、銀行融資・資金繰りでお悩みの経営者・個人事業主の方はメール相談をご利用ください。
長年の法人融資・融資審査の実務経験を踏まえ、銀行が確認するポイントや相談に向けた準備について、実務的な視点からご相談をお受けします。
※融資の承認・実行や返済条件の変更を保証するものではありません。