「銀行に不動産を担保として提供すれば、必ず融資を受けられるのでしょうか?」
「根抵当権の極度額に余裕があるのだから、その範囲内で追加融資を受けられるのではないでしょうか?」
銀行融資を検討している中小企業の経営者から、このような質問を受けることがあります。
例えば、銀行に不動産を担保として提供し、根抵当権の極度額を5,000万円に設定しているとします。
現在の銀行融資の残高は3,000万円です。
この場合、根抵当権の極度額と融資残高との差額は2,000万円あります。
それでは、この2,000万円については、ほぼ無条件で追加融資を受けられるのでしょうか。
結論から申し上げると、担保があっても銀行融資を必ず受けられるわけではありません。
根抵当権の極度額に余裕があっても、銀行が追加融資を断ることはあります。
なぜなら、銀行が融資審査で最も重視するのは、担保の有無ではなく、借入人が事業収益などから融資を返済できるかどうかだからです。
この記事では、長年にわたり法人融資と融資審査を担当してきた銀行員の立場から、担保があっても融資を受けられない理由、不動産担保の評価方法、根抵当権の極度額と追加融資の関係、融資を受けるための具体的な対策について解説します。
担保があれば銀行融資は必ず受けられる?
最初に、銀行融資と担保の関係について説明します。
担保があっても銀行融資が受けられるとは限らない
銀行にとって担保は、融資の返済ができなくなった場合に備えるための重要な手段です。
しかし、担保があるという理由だけで融資を実行するわけではありません。
銀行が融資審査で確認する主な項目は、次のとおりです。
- 会社の業績や財務内容に問題がないか
- 融資の返済能力があるか
- 融資を必要とする理由が明確か
- 融資資金の使い道が適切か
- 既存借入金の返済状況に問題がないか
- 担保や保証によってどの程度の債権保全ができるか
このように、担保は融資審査の一項目です。
銀行融資は「担保があるから貸す」のではなく、「返済できる見込みがある融資について、必要に応じて担保を確認する」という考え方が基本です。
銀行が最も重視するのは返済能力
銀行が融資を行う際には、借入人が融資を返済できるかどうかを判断します。
例えば、会社が銀行から3,000万円を5年間で借り入れる場合を考えてみましょう。
単純計算では、元金だけで年間600万円を返済する必要があります。
銀行は、会社の利益や減価償却費、資金繰り、既存借入金の返済額などを確認し、新たな融資の返済が可能かどうかを検討します。
仮に十分な不動産担保があったとしても、会社の事業収益から返済できる見込みが乏しければ、融資を断ることがあります。
担保は返済能力の代わりになるものではないからです。
根抵当権5,000万円で融資残高3,000万円なら追加で2,000万円借りられる?
ここからは、具体的な数字を使って説明します。
次のような銀行取引を想定してください。
| 項目 | 金額 |
|---|---|
| 根抵当権の極度額 | 5,000万円 |
| 現在の融資残高 | 3,000万円 |
| 極度額と融資残高の差額 | 2,000万円 |
この場合、極度額と融資残高との差額は2,000万円です。
しかし、この差額2,000万円は、銀行が追加融資を約束している金額ではありません。
根抵当権の極度額は融資限度額ではない
根抵当権とは、一定の範囲に属する継続的な取引などから生じる債権を、あらかじめ定めた極度額の範囲で担保するための抵当権です。
銀行融資では、継続的な融資取引の担保として根抵当権が利用されることがあります。
ここで注意したいのは、根抵当権の極度額と銀行の融資限度額は異なるという点です。
根抵当権の極度額5,000万円というのは、銀行がその根抵当権によって優先的に弁済を受けられる債権の上限を示すものです。
元本だけでなく、利息や遅延損害金なども極度額の範囲に含まれます。
したがって、根抵当権の極度額が5,000万円だからといって、銀行が5,000万円まで融資する義務を負っているわけではありません。
極度額に余裕があっても追加融資には審査が必要
根抵当権の極度額に余裕がある場合でも、追加融資の申込みには通常、新たな融資審査が必要です。
銀行は、追加融資を申し込んだ時点の業績や財務内容、資金繰り、資金使途などを確認します。
例えば、当初の融資実行時には黒字だった会社が、その後の業績悪化によって赤字になっている場合を考えてみましょう。
根抵当権の極度額に余裕があったとしても、銀行は追加融資の返済能力に懸念を持つ可能性があります。
その結果、追加融資が認められないことがあります。
根抵当権の極度額と担保余力は違う
もう一つ重要なのが、根抵当権の極度額と実際の担保余力は同じではないということです。
根抵当権の極度額が5,000万円でも、不動産の現在の担保評価額が5,000万円あるとは限りません。
また、先順位の抵当権や根抵当権が設定されている場合には、その影響も考慮する必要があります。
したがって、根抵当権の極度額から現在の融資残高を差し引いただけでは、追加融資に利用できる担保余力を正確に判断することはできません。
銀行は担保よりも返済能力を重視する
銀行の融資審査では、担保の確認より前に、借入人の信用力や返済能力、資金使途などを確認することが一般的です。
銀行融資の審査の流れ
次の図は、銀行の融資審査で確認する主な項目を整理したものです。
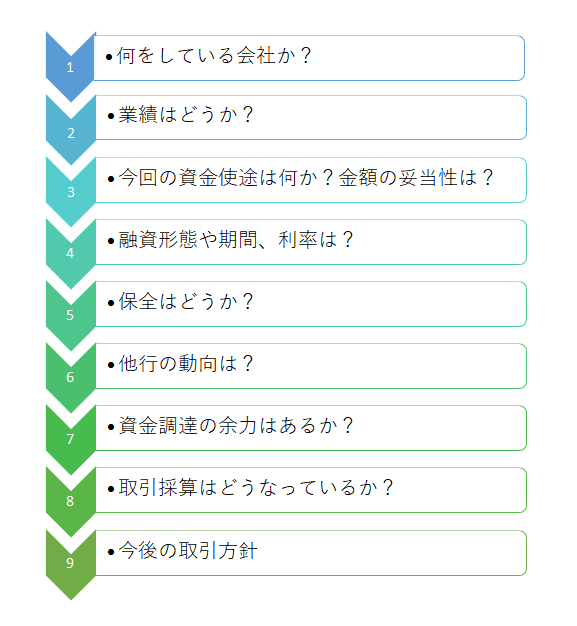
銀行の融資審査では、会社の業績、資金使途、返済能力などを確認し、そのうえで担保や保証による保全を検討します。
実際の審査手順は金融機関や融資案件によって異なりますが、担保の評価だけで融資可否を決めるものではありません。
例えば、銀行が次のように判断した場合には、担保があっても融資を断ることがあります。
- 業績が悪化しており返済の見通しが立たない
- 融資を必要とする理由が不明確である
- 資金使途が銀行融資の対象として適切ではない
- 既存借入金の返済負担が大きすぎる
- 提出された資料と実際の資金繰りに大きな食い違いがある
つまり、担保を十分に提供できたとしても、それ以前の審査項目で問題があれば、融資を断られる可能性があるのです。
銀行は担保を処分することを前提に融資しない
銀行にとって望ましい融資は、借入人が事業収益などから予定どおり返済する融資です。
不動産担保を処分して融資を回収することは、通常の返済が困難になった場合の対応です。
担保不動産を売却するには時間や費用がかかります。
また、不動産の価格が下落していたり、買い手が見つからなかったりする可能性もあります。
したがって、銀行は最初から担保不動産の売却を返済財源とすることを基本にはしていません。
銀行融資の第一の返済財源は事業収益などであり、担保は万一の場合の回収手段です。
銀行にとって担保にはどのような意味がある?
担保が融資可否を決める唯一の条件ではないとしても、銀行にとって担保が重要であることに変わりはありません。
担保は融資が返済されない場合の回収手段
銀行は融資審査の時点で、借入人が返済できると判断して融資を行います。
しかし、融資実行後に経営環境が変化することがあります。
例えば、主要取引先の倒産、売上の減少、原材料価格の上昇などによって、会社の業績が悪化することがあります。
その結果、当初は問題なく返済できると考えていた融資について、返済が困難になる場合があります。
このような事態に備えるため、銀行は不動産などの担保を取得することがあります。
担保があることで融資判断が有利になる場合もある
担保があるからといって必ず融資を受けられるわけではありませんが、担保が融資審査にプラスに働く場合はあります。
例えば、会社の返済能力は一定程度認められるものの、財務内容にやや懸念があるケースです。
このような場合、担保を提供することで銀行の回収リスクが軽減され、融資を検討しやすくなる可能性があります。
また、担保の有無が融資金額や金利などの条件に影響する場合もあります。
ただし、担保があることだけで返済能力の不足を補えるとは限りません。
不動産担保の評価額と根抵当権の極度額は違う
不動産を担保に提供している場合には、銀行がその不動産をいくらと評価しているかが重要です。
銀行は不動産の担保価値を独自に評価する
銀行は不動産を担保として取得する際に、その不動産の担保価値を評価します。
評価にあたっては、土地の所在地、面積、用途、建物の状態、流動性などを確認します。
また、金融機関ごとの評価基準に基づき、必要に応じて売却可能性や処分に伴うリスクなども考慮します。
そのため、一般的な不動産の売買価格と銀行の担保評価額が一致するとは限りません。
不動産の担保評価額は変動する
不動産の価格は一定ではありません。
例えば、根抵当権を設定した当初には5,000万円程度の担保価値があると評価されていた不動産でも、現在では3,000万円程度の評価になっている可能性があります。
この場合、根抵当権の極度額が5,000万円であっても、現在の担保価値まで5,000万円あるわけではありません。
担保評価額が3,000万円で、融資残高が3,000万円ある場合には、追加融資に利用できる担保余力がほとんどないと判断されることもあります。
なお、実際の担保余力は、先順位担保権の有無、他の被担保債権、評価方法などによって変わります。
担保評価額と追加融資の関係を具体例で確認
根抵当権の極度額5,000万円、現在の融資残高3,000万円という同じ条件でも、不動産の担保評価額によって状況は異なります。
| ケース | 担保評価額 | 銀行の見方 |
|---|---|---|
| A | 5,000万円 | 他の担保権などがなければ担保余力を検討できる可能性がある |
| B | 3,000万円 | 追加融資を十分に保全できない可能性がある |
| C | 2,000万円 | 既存融資についても担保評価額が残高を下回る可能性がある |
この表は、担保評価額と融資残高の関係を理解するための簡略化した例です。
実際には、根抵当権が担保する債権の範囲や先順位担保権なども確認する必要があります。
また、担保余力があると判断された場合でも、それだけで追加融資が承認されるわけではありません。
赤字や債務超過でも担保があれば銀行融資を受けられる?
次に、会社の業績や財務内容に問題がある場合について説明します。
赤字でも担保があれば融資を受けられる場合はある
会社が赤字だからといって、銀行融資を必ず断られるわけではありません。
例えば、一時的な費用の増加によって赤字になったものの、翌期以降の業績回復が見込まれる場合があります。
また、減価償却費の負担が大きいために会計上は赤字でも、資金繰りには一定の余裕があるケースも考えられます。
このような場合、銀行は赤字の原因や今後の返済見通しを確認して融資可否を判断します。
担保があることがプラスに働く場合もありますが、重要なのは返済の見通しを説明できることです。
債務超過の場合は担保だけでは融資が難しいことがある
債務超過とは、会社の負債が資産を上回っている状態です。
債務超過の会社に対して、銀行は財務基盤の弱さや今後の返済能力を慎重に確認します。
不動産担保があったとしても、事業収益から返済できる見込みが乏しければ、追加融資を断られることがあります。
一方、債務超過の原因や解消見通し、事業の収益力などによっては融資を検討できる場合もあります。
そのため、債務超過の会社が融資を申し込む際には、担保の説明だけでなく、財務改善計画や資金繰り見通しを示すことが重要です。
担保があっても銀行融資を断られる5つのケース
ここでは、担保があるにもかかわらず、銀行が融資を断る代表的なケースを説明します。
ケース① 返済能力が不足している
最も基本的な理由は、融資の返済能力が不足していることです。
例えば、既存借入金の返済だけで資金繰りに余裕がない会社が、さらに追加融資を申し込む場合です。
不動産担保があっても、新たな返済負担に耐えられないと判断されれば、融資を断られる可能性があります。
ケース② 融資の資金使途が不明確
銀行融資では、資金の使い道が重要な審査項目です。
例えば、運転資金として融資を申し込んだものの、具体的に何の支払いに必要なのか説明できない場合です。
担保があったとしても、融資を必要とする理由や資金使途が不明確であれば、銀行は融資を慎重に判断します。
ケース③ 不動産の担保評価額が不足している
根抵当権の極度額に余裕があっても、不動産の担保評価額が不足している場合があります。
また、他の金融機関が先順位の担保権を設定している場合には、担保余力が小さくなることがあります。
その結果、追加融資に必要な保全が確保できないと判断される可能性があります。
ケース④ 既存借入金の返済状況に問題がある
銀行は、既存借入金の返済状況を重要視します。
例えば、融資の返済が遅れている場合や、資金繰りの悪化によって返済条件を変更している場合です。
このような状況では、担保があっても追加融資の審査が厳しくなることがあります。
ただし、返済条件の変更をしているからといって、すべての追加融資が一律に不可能になるわけではありません。
ケース⑤ 業績改善や返済の見通しが説明できない
赤字や売上減少が続いている場合、銀行は今後どのように業績を改善し、融資を返済するのかを確認します。
経営者が担保の価値だけを説明しても、事業の収益改善や返済の見通しが示されなければ、融資を受けることは難しくなります。
担保があることを説明するだけでなく、融資を受けた後の返済見通しを数字で説明することが重要です。
担保がある会社が追加融資を受けるための5つの対策
担保を提供している会社が追加融資を希望する場合、どのような準備をすればよいのでしょうか。
対策① 融資の必要額と資金使途を明確にする
まず、なぜ追加融資が必要なのかを整理します。
例えば、売上増加に伴う仕入資金が必要なのか、機械設備の購入資金が必要なのかによって、銀行が確認する資料は異なります。
運転資金であれば、売上や仕入、売掛金、在庫などの状況を説明します。
設備資金であれば、見積書や設備投資計画などを準備します。
対策② 返済能力を数字で説明する
銀行は、追加融資の返済が可能かどうかを確認します。
そのため、決算書や試算表だけでなく、必要に応じて資金繰り表や収支計画を準備することが重要です。
特に、既存借入金の返済額と追加融資の返済額を合わせても、資金繰りが維持できることを説明する必要があります。
対策③ 不動産の担保評価額を確認する
根抵当権の極度額に余裕がある場合には、銀行が現在の不動産をどのように評価しているか確認することも重要です。
ただし、銀行の内部評価額について、必ずしも詳細な開示を受けられるとは限りません。
銀行との相談では、追加融資に必要な担保余力があると考えられているかを確認するとよいでしょう。
対策④ 業績悪化の原因と改善策を説明する
赤字や売上減少がある場合には、その原因を整理します。
例えば、売上減少が一時的なものなのか、継続的なものなのかによって、銀行の見方は異なります。
また、経費削減、利益率の改善、取引条件の見直しなど、具体的な改善策を示すことが重要です。
改善計画を作成する場合には、売上や利益の目標だけでなく、資金繰りへの影響も確認する必要があります。
対策⑤ 担保だけに頼らず銀行との取引状況を整える
銀行との融資取引を安定させるためには、日頃から財務情報を適切に提供することが重要です。
例えば、決算書の提出だけでなく、業績が大きく変化した場合には早めに銀行へ説明することが考えられます。
また、資金繰りが悪化してから追加融資を申し込むのではなく、資金不足が見込まれる段階で相談することも大切です。
銀行が会社の事業内容や資金繰りを理解していれば、融資の必要性や返済見通しについて協議しやすくなります。
銀行融資・資金繰りのメール相談
「不動産担保があるのに銀行から追加融資を断られた」「根抵当権の極度額に余裕があるのに借りられない」「赤字や債務超過でも融資を受ける方法を検討したい」といった悩みを抱える経営者の方もいるでしょう。
銀行融資では、担保の有無だけでなく、返済能力や資金使途、今後の資金繰りを整理することが重要です。
銀行融資・資金繰りのメール相談
銀行融資の審査、担保評価、追加融資、借入金管理、資金繰り改善などについて、メールでご相談を受け付けています。
※融資の承認・実行を保証するものではありません。
担保と銀行融資に関するよくある質問
Q1. 不動産担保があれば銀行融資は必ず受けられますか?
いいえ。銀行は担保の有無だけでなく、借入人の返済能力、資金使途、業績、財務内容などを審査します。
十分な担保があっても、返済能力に問題がある場合には融資を断られることがあります。
Q2. 根抵当権の極度額に余裕があれば追加融資を受けられますか?
極度額に余裕があるだけでは追加融資を受けられるとは限りません。
追加融資には通常、新たな審査が必要です。また、不動産の担保評価額や他の担保権の状況によっては、担保余力が不足している場合もあります。
Q3. 根抵当権5,000万円で融資残高3,000万円なら2,000万円借りられますか?
必ず借りられるわけではありません。
極度額と融資残高の差額2,000万円は、銀行が追加融資を約束している金額ではありません。
追加融資の可否は、返済能力や資金使途、担保評価額などを踏まえて判断されます。
Q4. 赤字でも担保があれば銀行融資を受けられますか?
赤字の原因や今後の業績回復見通し、返済能力などによっては融資を受けられる場合があります。
ただし、担保があることだけで融資が承認されるわけではありません。
Q5. 債務超過でも不動産担保があれば融資を受けられますか?
債務超過の会社でも、事業の収益力や財務改善の見通しなどによっては融資を検討できる場合があります。
しかし、担保があるだけでは十分ではなく、返済能力を説明することが重要です。
Q6. 担保評価額が融資残高を下回ったらどうなりますか?
担保評価額が融資残高を下回ったという理由だけで、直ちに融資全額の返済が必要になるとは限りません。
ただし、追加融資や融資条件の見直しなどに影響する場合があります。
また、担保に関する契約条件によっては、銀行から追加担保などについて相談を受ける可能性があります。
Q7. 担保を提供すると融資金利は低くなりますか?
担保の提供によって銀行の回収リスクが軽減され、金利などの融資条件に影響する場合があります。
ただし、金利は会社の信用力、融資期間、資金使途、金融機関の方針などによっても決まるため、担保を提供すれば必ず金利が下がるわけではありません。
Q8. 担保なしでも銀行融資を受けられますか?
受けられる場合があります。
会社の返済能力や財務内容、融資制度などによっては、無担保での融資を検討できる場合があります。
担保がないことだけで銀行融資を諦める必要はありません。
担保があれば銀行融資は必ず受けられる?のまとめ
銀行融資では、担保があるからといって必ず融資を受けられるわけではありません。
根抵当権の極度額に余裕があっても、銀行が追加融資を断ることがあります。
その理由は、銀行が担保の有無よりも借入人の返済能力を重視しているからです。
この記事の重要ポイント
- 担保があっても銀行融資を必ず受けられるわけではない
- 銀行が最も重視するのは事業収益などからの返済能力
- 根抵当権の極度額は銀行が約束する融資限度額ではない
- 極度額と融資残高の差額がそのまま追加融資可能額になるわけではない
- 不動産の担保評価額は変動する
- 赤字や債務超過でも返済見通しによって融資を検討できる場合がある
- 追加融資では資金使途と返済能力を数字で説明することが重要
銀行から追加融資を受けるためには、担保があることを説明するだけでは不十分です。
なぜ融資が必要なのか、その融資をどのように返済するのかを明確にすることが重要です。
担保は銀行融資を受けるための有力な材料になることがありますが、融資の基本はあくまでも返済能力です。
関連記事
銀行融資の審査内容
銀行が融資審査で確認する業績、返済能力、資金使途などの重要なポイントを解説しています。
4期連続赤字でも銀行融資は受けられる?
赤字が続いている会社に対して銀行がどのような点を審査するのか、融資を受けるための条件を解説しています。
4期連続赤字でも銀行融資は受けられる?審査が厳しい理由と融資を受ける条件
赤字企業への融資で銀行が考慮すること
赤字企業に対する融資審査で銀行が確認する判断材料を説明しています。
銀行融資の希望額の決め方
必要な借入金額をどのように計算し、銀行へ説明すればよいのかを具体例で解説しています。
銀行融資・資金繰りのメール相談
「担保があるのに銀行から融資を断られた」「根抵当権の極度額に余裕があるのに追加融資が受けられない」「会社の財務内容を改善して融資を受けたい」といった経営者の方もいるでしょう。
銀行融資では、担保の有無だけでなく、返済能力や資金繰り、銀行への説明内容を整理することが重要です。
銀行融資・資金繰りのメール相談
銀行融資の審査、担保評価、追加融資、借入金管理、資金繰り改善などについて、メールでご相談を受け付けています。
※融資の承認・実行を保証するものではありません。