赤字決算になると、「銀行から融資を受けるのは難しいのではないか」と不安になる経営者の方は多いと思います。
確かに、赤字になると銀行の融資審査は厳しくなります。しかし、赤字だからという理由だけで銀行融資が受けられなくなるわけではありません。
銀行が確認しているのは、赤字という結果だけではなく、「なぜ赤字になったのか」「今後改善する見込みがあるのか」「融資後も返済を続けられるのか」といった点です。
実際の融資審査でも、赤字企業に対して融資を行い、資金繰りを支援するケースはあります。
この記事では、銀行の融資実務の視点から、赤字企業への融資で銀行員が見る5つのポイントと、面談前に準備しておきたい資料、銀行への説明方法について解説します。
赤字でも銀行融資は受けられる?銀行員が見る5つのポイント
赤字企業から融資の相談を受けた場合、銀行は赤字という事実だけで融資の可否を判断するわけではありません。
特に重要なのは、次の5つです。
赤字融資で銀行員が見る5つのポイント
1.赤字になった原因
赤字が一時的なものなのか、事業そのものの収益力低下によるものなのか。
2.足元の業績
決算後の試算表などで、赤字が改善しているのか、それともさらに悪化しているのか。
3.今後の業績改善の見通し
売上増加や利益改善について、具体的な根拠があるのか。
4.資金繰りと返済可能性
今回の融資によって資金繰りが安定し、今後の返済を続けられるのか。
5.経営者の対応力
経営者自身が会社の状況を把握し、赤字の原因や改善策を自分の言葉で説明できるのか。
したがって、赤字で融資を申し込む場合には、単に「資金が必要です」と銀行に伝えるだけでは十分ではありません。
赤字の原因、現在の業績、改善策、今後の資金繰りを数字と具体的な材料を使って説明することが重要になります。
なぜ赤字になると銀行融資が厳しくなるのか
銀行が赤字企業への融資に慎重になる最大の理由は、赤字そのものではなく、今後の資金繰りと返済能力に不安が生じるためです。
赤字が続けば、一般的には会社の手元資金が減少し、資金繰りが厳しくなっていきます。その結果、銀行は「この会社は今後も借入金の返済を続けられるのか」という点を慎重に確認するようになります。
ただし、会計上の赤字と実際のキャッシュフローは必ずしも一致しません。そのため銀行は、決算書の最終利益が赤字かどうかだけで判断するのではなく、減価償却費なども含めた返済原資、足元の資金繰り、今後の業績見通しなどを確認します。
赤字に対して銀行員が描くイメージ
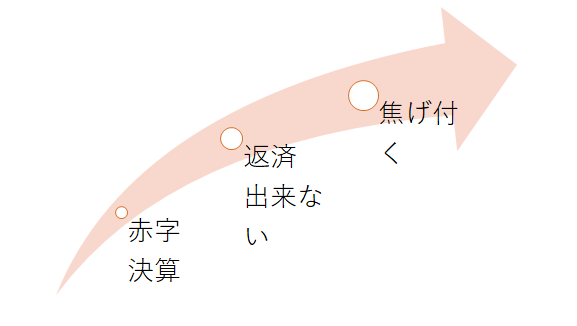
この図は、赤字企業から融資の相談を受けたときの銀行員の思考を簡単に示したものです。
銀行員が特に警戒するのは、赤字が続くことで資金繰りが悪化し、最終的に融資の返済が困難になることです。
銀行の融資業務では、融資を実行することだけでなく、最終的に返済してもらうことが重要です。そのため赤字企業への融資では、「赤字だから融資できない」と機械的に判断するのではなく、今後も返済を続けられるのかを慎重に確認します。
逆に言えば、赤字であっても、赤字の原因が明確で、業績改善の見通しがあり、融資後の資金繰りと返済に問題がないと判断できれば、融資を検討できる余地があります。
赤字でも銀行融資を検討できるのはどのような場合か
赤字だからといって、銀行融資が一律に受けられなくなるわけではありません。
銀行が重要視するのは、現在の赤字だけではなく、今後の業績改善によって返済原資を確保できる見込みがあるか、今回の融資によって資金繰りを安定させることができるかという点です。
例えば、赤字の主な原因が一時的な経費の増加によるもので、すでにその要因が解消している場合には、銀行の見方も変わってきます。
また、売上減少による赤字であっても、新しい受注が具体化している、販売価格の改定によって利益率の改善が見込める、経費削減策がすでに実行されているなど、業績改善について具体的な根拠を示すことができれば、銀行が融資を検討する材料になります。
大切なのは、「これから頑張ります」という説明ではありません。業績がどのように改善し、その結果として資金繰りと返済能力がどのように改善するのかを、具体的な数字や資料で説明することです。
銀行が赤字企業への融資を検討する際の判断材料については、赤字決算でも銀行が融資を検討する3つの判断材料でも詳しく解説しています。
信用保証協会や担保も融資判断の材料になる
赤字企業への融資では、信用保証協会の保証を利用できるか、不動産などの担保余力があるかといった点も、融資判断を補完する材料になることがあります。
ただし、保証や担保があることだけで融資が決まるわけではありません。銀行は、赤字の原因、足元の業績、今後の改善見通し、資金繰り、返済可能性などを総合的に確認します。
赤字で銀行融資を申し込む前に整理しておきたいこと
赤字決算の状態で融資を申し込むと、銀行から赤字になった原因や現在の業績、今後の改善見通しなどについて詳しい説明を求められます。
その場で考えながら回答するのではなく、銀行へ相談する前に「なぜ赤字になったのか」「現在はどうなっているのか」「これからどう改善するのか」を整理しておくことが大切です。
赤字の原因を整理しておく
一時的な損失や業績回復の状況によって銀行の判断がどう変わるかは、赤字決算でも銀行融資を受けやすい3つのケースで解説しています。
赤字の原因はおおむね次の要因に集約されます。
赤字の原因
・売上の減少
・原材料費や仕入価格などの上昇による利益率の悪化
・人件費や外注費などの経費増加
・不動産売却損など一時的な損失の発生
売上の減少
売上が減少している場合には、単に「売上が減りました」と説明するのではなく、どの商品、どの販売先の売上が、なぜ減少したのかまで整理しておきます。
また、売上は基本的に「販売数量×販売単価」で構成されています。そのため、販売数量が減少したのか、販売単価が低下したのかを分けて考えると、売上減少の原因を銀行に説明しやすくなります。
利益率の悪化
売上は大きく減少していなくても、原材料費、仕入価格、人件費、外注費などの上昇によって利益率が悪化し、赤字になることがあります。
この場合には、前年と比較してどの原価や経費がどれだけ増加したのかを確認しておきます。
さらに、販売価格への転嫁、仕入条件の見直し、生産性向上など、利益率を改善するために現在どのような対策を行っているのかまで説明できると、銀行も今後の業績を判断しやすくなります。
一時的な経費増加や損失の発生
退職金の支給、不動産の売却損、滞留在庫の処分など、一時的な費用や損失によって赤字になる場合もあります。
このようなケースでは、その損失が今後も繰り返し発生するものなのか、それとも今回限りのものなのかを明確に説明することが重要です。
一時的な要因による赤字であり、その要因がすでに解消しているのであれば、それは銀行が今後の返済能力を判断するうえで重要な材料になります。
今後の業績改善見通しを具体的に説明する
赤字が2期続いている場合の具体的な交渉方法は、2期連続赤字の銀行融資交渉術も参考にしてください。
赤字の原因を説明した後、銀行が次に確認するのは「今後、どのように業績を改善するのか」という点です。
赤字の原因を詳しく説明できても、今後も赤字が続き、資金繰りがさらに悪化すると考えられる場合には、新たな融資の判断は厳しくなります。
そのため、「売上を増やします」「経費を削減します」といった目標だけではなく、具体的な改善策を説明することが重要です。
銀行に説明したい業績改善の具体例
・どの販売先から、どれくらいの受注が見込まれるのか
・どの商品・サービスの売上を増やすのか
・販売価格をどのように見直すのか
・原材料費や仕入価格をどのように抑えるのか
・どの経費を、いつから、どれくらい削減するのか
銀行が知りたいのは経営者の意気込みだけではありません。改善策を実行した結果、売上や利益、資金繰りがどの程度改善するのかという具体的な見通しです。
赤字融資の銀行面談では何を説明すればよいか
赤字の状態で銀行に融資を申し込む場合には、「融資をお願いします」と依頼するだけでは十分ではありません。
銀行が判断しやすいように、「なぜ資金が必要なのか」「今後どのように返済するのか」「経営者自身が現状をどう認識しているのか」を順序立てて説明することが重要です。
1.なぜ融資が必要なのかを資金繰り表で説明する
赤字企業からの融資相談では、資金繰りを安定させるための運転資金が必要になるケースが多くあります。
このとき銀行が知りたいのは、単に「資金が足りない」ということではありません。
いつ、いくら資金が不足するのか、その原因は何なのか、そして今回の融資によって資金繰りがどのように改善するのかという点です。
これを口頭だけで説明するよりも、資金繰り表を使って数字で説明した方が銀行には伝わりやすくなります。
「いくら借りたいか」だけではなく、「なぜその金額が必要なのか」を資金繰り表で説明する
2.融資後の返済原資を具体的に説明する
銀行にとってもう一つ重要なのが、今回の融資を今後どのように返済していくのかという点です。
特に赤字企業の場合には、銀行は返済原資を慎重に確認します。
例えば売上の回復を見込んでいるのであれば、販売先別・商品別の受注見込みなどを示します。利益率の改善を見込んでいるのであれば、販売価格の改定、仕入価格の見直し、原価削減などの具体策を説明します。
大切なのは、「売上が増えると思います」ではなく、「なぜ売上が増えると考えられるのか」という根拠まで説明することです。
返済見込みは、売上・利益の改善について具体的な根拠を示しながら説明する
3.経営者自身が会社の現状と改善策を説明する
銀行は決算書や資金繰り表だけを見て融資を判断しているわけではありません。経営者が自社の状況をどの程度把握しているかも確認しています。
赤字になった原因を聞かれても答えられない、現在の売上や利益の状況を把握していない、改善策について税理士任せになっているという状態では、銀行側に不安を持たれる可能性があります。
すべての資料を経営者自身が作成する必要はありません。しかし、赤字の原因、現在の業績、今後の改善策、資金繰りについては、経営者自身の言葉で説明できるようにしておくことが大切です。
銀行への説明は「過去・現在・未来」の順に整理する
赤字企業が銀行へ説明する内容は、次の順番で整理すると分かりやすくなります。
銀行への説明の基本的な順番
1.過去
なぜ赤字になったのか
2.現在
現在の売上・利益・資金繰りはどうなっているのか
3.未来
どのように業績を改善し、融資をどのように返済していくのか
この3つを整理したうえで、必要な融資金額と資金使途を説明すると、銀行側も融資を検討しやすくなります。
赤字融資の銀行面談で避けたいNG説明
赤字融資の面談では、説明の仕方によって銀行側に余計な不安を与えてしまうことがあります。特に次のような説明は避けたいところです。
根拠のない楽観的な説明
「これから営業を頑張って売上を増やします」「来期には黒字になります」と説明しても、その根拠がなければ銀行を納得させることはできません。
売上を増やすのであれば、具体的な販売先、商品、受注見込みなどを示します。経費を削減するのであれば、どの経費を、いつから、どの程度削減するのかを説明します。
銀行が確認したいのは経営者の意気込みではなく、その計画を実現できる具体的な根拠です。
他の取引銀行を批判する
「あの銀行は融資をしてくれない」「担当者にやる気がない」など、他の取引銀行を批判しても、融資のプラス材料にはなりません。
特に複数の銀行と取引している企業の場合、銀行は他の金融機関がどのような支援姿勢を取っているのかも確認します。
他行への不満を伝えるよりも、各銀行との借入状況や現在の相談状況を事実に基づいて説明する方が適切です。
実例:赤字企業から融資相談を受けたとき銀行員は何を見るのか
ここからは、実際に私が経験した赤字企業からの融資相談をもとに、銀行員がどのような点を確認するのかを紹介します。
赤字決算先からの連絡
3か月ほど前に数千万円の融資を行った中小企業の社長から、再び融資の相談を電話で受けました。
前期の決算は大幅な赤字決算で債務超過が拡大している状態です。債務超過の場合の融資については、債務超過でも銀行融資を受けるための考え方で詳しく解説しています。
社長:「いろいろと前向きな話が出てきている。そのために資金が必要です。融資をお願いします。なるべく早い方がいいです」
銀行:「前期は赤字決算ですが、現状はどうですか?」
社長:「正確にはわからないけれど、たぶんあまり変わらず赤字だと思う。ただ、お客さんからいろいろと良い話が出てきているから、いけると思うよ」
銀行:「そうですか。ただ3か月前にご融資をしたばかりです。簡単ではないと思います。まずは最近の試算表と今後の受注予定を詳しく教えていただけますか?」
社長:「準備するけれど時間がかかると思うよ。何とか早く融資してもらえないかな。せっかく前向きな話が来ているからさ」
この相談で銀行員が確認したかったこと
このケースで社長は、「前向きな話が出てきているので融資をしてほしい」と説明しています。
しかし銀行員の立場では、「前向きな話がある」という説明だけで融資判断を進めることはできません。
そこで確認を求めたのが、最新の試算表と今後の受注予定です。
試算表では、前期の赤字決算以降、足元の業績が改善しているのか、それとも赤字が続いているのかを確認します。
そして受注予定では、「前向きな話」が実際にどの程度売上や利益につながる可能性があるのかを確認します。
この事例で銀行が確認したいこと
・現在の赤字は改善しているのか
・新しい受注は具体的なものなのか
・その受注によって売上や利益はどれくらい改善するのか
・今回の融資によって資金繰りは安定するのか
・今後、融資を返済できる見込みがあるのか
「前向きな話があります」だけでは銀行は判断できない
経営者から見れば、受注の話が増えていることは大きな好材料です。しかし銀行は、それを融資判断につなげるために、具体的な数字や資料を必要とします。
そのため赤字で融資を相談するときには、電話で「資金が必要です」と伝えるだけではなく、試算表、資金繰り表、受注予定などを準備して、現在の状況と今後の見通しを説明することが重要です。
このように、赤字だから融資が受けられないのではなく、赤字の原因と現在の状況、今後の改善見通しを銀行が確認できるかどうかが重要なのです。
赤字で銀行融資を相談するときに準備したい資料
相談先の選び方や銀行への説明の進め方については、赤字決算で銀行融資を相談する方法と準備する資料で詳しく説明しています。
赤字の状態で銀行へ融資を相談するときには、口頭で説明するだけでなく、現在の状況や今後の見通しを確認できる資料を準備しておくことが大切です。
会社の状況によって必要な資料は異なりますが、まずは次のような資料を整理しておくとよいでしょう。
銀行への融資相談前に準備したい資料
・直近の決算書
赤字の金額や原因、財務内容を確認するための基本資料です。
・最新の試算表
決算後の売上や利益が改善しているかを確認します。銀行が試算表のどこを見るのかは、銀行融資で試算表が重要になる理由でも詳しく解説しています。
・資金繰り表
いつ、いくら資金が不足するのか、融資後に資金繰りがどうなるのかを確認します。
・受注予定や売上見込みが分かる資料
今後の売上回復について具体的な根拠を示すための資料です。
・業績改善策を整理した資料
売上増加、利益率改善、経費削減など、今後どのように業績を改善するのかを整理します。改善内容を計画としてまとめる場合は、経営改善計画書についての解説も参考にしてください。
・借入金の一覧
金融機関別の借入残高、毎月の返済額、返済期限などを整理しておきます。
すべての資料を最初から完璧に作り込む必要はありません。
重要なのは、「なぜ赤字になったのか」「現在はどうなっているのか」「今回いくら必要なのか」「融資後はどうなるのか」を、銀行が数字で確認できる状態にしておくことです。
まとめ|赤字でも銀行融資は「説明できるか」が重要
赤字決算だからといって、それだけで銀行融資が受けられなくなるわけではありません。
銀行が確認しているのは、赤字という結果だけではなく、赤字になった原因、足元の業績、今後の改善見通し、資金繰り、返済可能性などです。
赤字で融資を相談するときには、次の点を整理して銀行へ説明できるようにしておきましょう。
赤字で融資を相談するときの確認ポイント
・なぜ赤字になったのか
・足元の業績は改善しているのか
・今後どのように業績を改善するのか
・なぜ今回の融資が必要なのか
・融資後の資金繰りはどうなるのか
・今後どのように返済していくのか
特に大切なのは、経営者の「頑張ります」という言葉だけではなく、試算表、資金繰り表、受注予定などの具体的な数字や資料を使って説明することです。
銀行側が「赤字の原因と今後の改善見通しを確認できる状態」にすることが、赤字で融資を相談するときの重要なポイントです。
赤字融資についてさらに詳しく知りたい方へ
赤字の原因や取引銀行との関係によって、融資審査で説明すべき内容は異なります。関心のあるテーマからご覧ください。
- 2期連続赤字でも銀行融資を受けられるか:銀行が見るポイントと事例
- 赤字決算なのに役員報酬が高い会社は融資審査でどう評価されるか
- 赤字企業の融資稟議で銀行が重視する3つの説明材料
- 赤字決算で融資を相談する銀行の選び方
赤字決算を銀行へどう説明すればよいか迷っている方へ
赤字だからといって、銀行への融資相談をあきらめる必要はありません。
ただし、赤字の原因、足元の業績、今後の資金繰り、改善策を整理せずに相談すると、銀行側に会社の状況や今後の見通しが十分に伝わらないことがあります。
銀行へ相談する前に、「何を説明すべきか」「どの資料を準備すべきか」を整理したい方は、メール相談をご利用ください。
※融資の可否を保証するものではありません。
※現在はメールによるご相談を受け付けています。