初めて銀行に融資を申し込む際、「銀行員に自社の事業内容をどのように説明すればよいのか」と不安に感じる経営者は少なくありません。
銀行融資を受けるためには、決算書の内容や返済能力が重要ですが、その前提として銀行員に自社の事業内容を理解してもらう必要があります。
なぜなら、銀行員が事業内容を理解できなければ、なぜ資金が必要なのか、融資したお金をどのように返済するのかを判断しにくくなるためです。
銀行融資で事業内容を説明する際には、「何をしている会社か」だけでなく、「誰に販売し、どのように利益を生み、なぜ資金が必要になるのか」まで伝えることが重要です。
この記事のポイント
- 銀行員には事業内容を専門用語を使わず具体的に説明する
- 商品・サービス、販売先・仕入先、利益の仕組みを伝える
- 売上代金の回収条件と仕入代金の支払条件を説明する
- 事業内容と今回の融資が必要な理由を結び付ける
- 会社案内や契約書、資金繰り表などを使って説明する
この記事では、銀行の法人融資業務に長年携わってきた立場から、銀行融資で事業内容を説明する際の5つのポイント、業種別の具体例、準備しておきたい資料、融資審査を円滑に進めるためのコツについて解説します。
銀行融資では事業内容をどのように説明すればよいのか
銀行融資で事業内容を説明する際には、会社の概要を紹介するだけでは十分とはいえません。
銀行員が知りたいのは、会社がどのような事業を行い、どのように売上や利益を生み出し、なぜ融資が必要になるのかということです。
そのため、次の5つの項目を順番に説明すると、事業内容を理解してもらいやすくなります。
- 何を販売・提供している会社なのか
- 誰に販売し、誰から仕入れているのか
- どのように売上と利益を生み出しているのか
- 売上代金の回収条件と仕入代金の支払条件
- なぜ今回の銀行融資が必要になるのか
例えば、製造業であれば、次のような説明が考えられます。
銀行員への事業内容の説明例
当社は産業機械に使用される金属部品を製造しています。
主に機械メーカーから図面を受け取り、材料を仕入れて加工し、完成した部品を納品しています。
売上代金は納品後、翌々月末に回収していますが、原材料代金や人件費はそれより先に支払う必要があります。
今回、大口受注によって生産量が増加したため、原材料の仕入れや外注加工費に必要な運転資金の融資をお願いしたいと考えています。
このように説明すれば、銀行員は取扱商品、販売先、製造工程、資金回収の流れ、融資が必要な理由を理解しやすくなります。
重要なのは、事業内容と融資の必要性を一連の流れとして説明することです。
銀行融資ではなぜ事業内容の説明が重要なのか
銀行融資の審査では、決算書や試算表などの財務資料だけでなく、融資申込先がどのような事業を行っているのかを確認します。
銀行が事業内容を確認する理由は、主に次の3つです。
- 融資取引の相手方として適切な会社かを判断するため
- 資金使途が事業内容に照らして妥当かを確認するため
- 事業の収益構造や返済能力を理解するため
事業内容の説明は、単なる会社紹介ではありません。
銀行が融資の可否を判断するための重要な情報になります。
銀行融資審査の基本的な流れ
次の図は、銀行融資の審査の基本的な流れを示したものです。
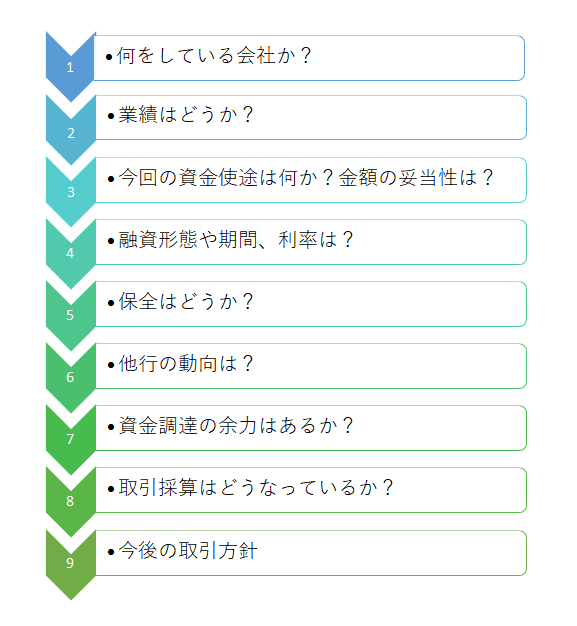
実際の融資審査の進め方は銀行や融資案件によって異なりますが、一般的には次のような事項を確認します。
- 融資申込先の事業内容や取引適格性
- 融資金の資金使途と必要金額
- 決算書や試算表などによる財務内容
- 事業の収益力と返済能力
- 融資条件や返済方法
- 銀行内部での融資決裁
これらの確認は並行して進められることもあります。
その中でも、事業内容の理解は、資金使途や返済能力を判断するための基礎となります。
銀行員はすべての業種に詳しいわけではない
銀行員は多くの企業と取引をしているため、さまざまな業種について幅広い知識を持っています。
しかし、すべての業種の専門的な事業内容まで詳しく理解しているわけではありません。
例えば、製造業では特殊な加工技術や製造工程、システム開発業では専門的な開発業務、建設関連業では工事の受注から完成までの流れなど、業界特有の仕組みがあります。
そのため、経営者にとって当たり前のことでも、銀行員には十分に伝わっていない場合があります。
専門用語だけでは事業内容が伝わらない
例えば、製造業の経営者が「精密部品の切削加工をしています」と説明したとします。
しかし、それだけでは銀行員が事業の内容を十分に理解できない場合があります。
どのような部品を製造しているのか、どの業界で使われているのか、どのような取引先に販売しているのかが分からないためです。
そのため、次のように説明すると理解が進みやすくなります。
当社は産業機械に使用される金属部品を製造しています。主に機械メーカーから図面を受け取り、材料を仕入れて加工し、完成した部品を納品しています。売上代金は納品後、翌々月末に回収しています。
このように説明すれば、銀行員は取扱商品、販売先、製造工程、資金回収の流れを理解しやすくなります。
銀行員に事業内容を説明する際には、業界の専門知識がない人でも理解できる言葉を使うことが重要です。
銀行融資で事業内容を説明する5つのポイント
銀行員に事業内容を説明する際には、次の5つのポイントを整理することをおすすめします。
1. 何を販売・提供している会社なのか
まず、自社がどのような商品やサービスを提供しているのかを説明します。
例えば、製造業であれば製造している製品の内容、卸売業であれば取り扱っている商品、サービス業であれば提供しているサービスの内容です。
可能であれば、商品写真やパンフレット、会社案内などを見せながら説明すると効果的です。
実際の商品やサービスを目で確認できると、銀行員は事業内容を理解しやすくなります。
2. 誰に販売し、誰から仕入れているのか
次に、主要な販売先と仕入先について説明します。
銀行は、どのような取引先との取引によって売上が発生しているのかを確認します。
例えば、次のような情報です。
- 主要な販売先の業種
- 販売先が企業なのか一般消費者なのか
- 特定の販売先への売上集中度
- 主要な仕入先
- 仕入先との取引条件
特に、売上の多くを特定の販売先に依存している場合には、その販売先との取引状況が重要になります。
銀行は、主要販売先との取引が減少した場合に、会社の業績へどの程度影響するかも確認するためです。
3. どのように売上と利益を生み出しているのか
銀行員に事業内容を説明する際には、売上が発生する仕組みだけでなく、利益が生まれる仕組みも伝えることが重要です。
例えば、卸売業であれば、商品を仕入れて販売することによって、販売価格と仕入価格の差額から粗利益が生まれます。
製造業であれば、原材料を仕入れて加工し、付加価値を付けた製品を販売することで利益を生み出します。
サービス業であれば、提供するサービスの対価として売上が発生し、人件費や外注費などを差し引いて利益を確保します。
銀行は、こうした収益構造を理解したうえで、今後も利益を確保できるかを検討します。
4. 売上代金の回収条件と仕入代金の支払条件
銀行融資では、売上代金の回収条件と仕入代金の支払条件の説明が非常に重要です。
なぜなら、会社の資金繰りは、売上や利益だけでなく、現金が入金される時期と支払いが発生する時期によって大きく左右されるためです。
例えば、次のような取引条件の会社があるとします。
- 仕入代金は翌月末に支払う
- 売上代金は翌々月末に回収する
この場合、仕入代金の支払いが売上代金の回収より先に発生します。
そのため、売上代金を回収するまでの間、会社は仕入代金などを別の資金で賄う必要があります。
この資金が運転資金です。
売上代金の回収条件と仕入代金の支払条件を説明することで、銀行員はなぜ運転資金が必要になるのかを理解しやすくなります。
5. なぜ銀行融資が必要になるのか
事業内容を説明する際には、今回の融資がなぜ必要なのかも合わせて説明しましょう。
例えば、売上が増加したことによって仕入代金の支払いが増えた場合には、その資金需要を具体的に説明します。
また、新しい機械設備を購入するための融資であれば、なぜその設備が必要なのか、購入によってどのような効果が期待できるのかを説明します。
銀行は、融資金の使い道が事業内容に照らして合理的かどうかを確認します。
そのため、事業内容と融資の必要性を関連付けて説明することが重要です。
銀行融資での事業内容の説明例【業種別】
ここでは、製造業、卸売業、サービス業の3つの業種について、銀行員に伝わりやすい説明例を紹介します。
いずれも説明方法を示すための架空の事例です。
製造業の説明例
当社は産業機械向けの金属部品を製造しています。
主な販売先は機械メーカーで、受注した図面に基づいて原材料を仕入れ、加工した製品を納品しています。
売上代金は納品後、翌々月末に回収しますが、原材料代金や従業員の給与はそれより先に支払う必要があります。
今回、大口受注によって生産量が増加したため、原材料の仕入れや外注加工費に必要な運転資金の融資をお願いしたいと考えています。
この説明では、製造する製品、販売先、製造工程、回収条件、融資が必要な理由が整理されています。
卸売業の説明例
当社は食品メーカーから加工食品を仕入れ、主に飲食店や小売店に販売する卸売業を営んでいます。
売上代金は翌月末回収ですが、仕入代金は仕入先に翌月初旬までに支払っています。
最近、新しい販売先との取引が始まり、売上が増加しています。
そのため、売上代金を回収するまでの仕入資金が増加しており、運転資金の融資を希望しています。
卸売業では、仕入先と販売先、取扱商品、取引条件を説明することが重要です。
サービス業の説明例
当社は企業向けのシステム開発を行っています。
主に中小企業から業務システムの開発を受注し、社員の技術者と一部の外注先によって開発を進めています。
開発期間中は人件費や外注費が先に発生しますが、売上代金の一部はシステム納品後に回収する契約となっています。
今回、大型案件を受注したことによって開発期間中の人件費や外注費が増加するため、運転資金の融資を希望しています。
サービス業では、商品という形がない場合も多いため、どのような業務を行い、どの時点で売上が発生し、いつ代金が入金されるのかを説明すると理解が進みやすくなります。
銀行員に伝わりにくい事業説明と改善例
銀行員に事業内容を説明する際には、専門用語を多用したり、説明が抽象的になったりしないよう注意しましょう。
| 伝わりにくい説明 | 改善した説明 |
|---|---|
| 金属加工をしています | 機械メーカー向けの金属部品を、図面に基づいて加工・納品しています |
| システム開発をしています | 企業の販売管理や在庫管理に使う業務システムを受託開発しています |
| 売上が増えたので融資が必要です | 売上増加に伴って仕入代金が増加し、売上代金回収までの運転資金が必要です |
| 新しい機械が必要です | 受注増加に対応するため、生産能力を高める機械設備の購入が必要です |
銀行員が理解しやすい説明には、事業の具体的な内容と資金の流れが含まれています。
単に事業内容を説明するだけでなく、融資の必要性まで伝えることが重要です。
銀行融資の申込み前に準備したい資料
事業内容の説明は、口頭だけで行うよりも、資料を使って説明する方が理解してもらいやすくなります。
特に、次のような資料があると効果的です。
| 資料 | 銀行員が理解できる内容 |
|---|---|
| 会社案内・事業概要書 | 会社の沿革、事業内容、特徴 |
| 商品パンフレット・写真 | 取扱商品や製品の具体的な内容 |
| 主要販売先・仕入先の一覧 | 取引先の構成と事業の流れ |
| 受注書・契約書 | 受注状況や取引条件 |
| 決算書・試算表 | 売上規模、収益力、財務内容 |
| 資金繰り表 | 入出金の予定と資金需要 |
| 設備の見積書 | 設備投資の内容と必要金額 |
これらの資料をすべての融資申込みで用意する必要があるわけではありません。
融資の種類や銀行との取引状況に応じて、必要な資料を準備しましょう。
資料は多ければよいわけではない
銀行員に事業内容を理解してもらうためには、大量の資料を提出することよりも、重要な情報を整理して伝えることが大切です。
例えば、会社案内と主要取引先の一覧、売上代金の回収条件が分かる資料などを使い、事業の全体像を簡潔に説明すると効果的です。
銀行員が必要に応じて詳しい資料を確認できるようにしておくと、融資審査を円滑に進めやすくなります。
銀行員が事業内容を理解できないと融資審査はどうなるか
銀行員が融資申込先の事業内容を十分に理解できない場合、融資審査が進みにくくなることがあります。
銀行融資の審査では、担当者が融資申込先の事業内容や融資の必要性などを整理し、銀行内部で説明する必要があるためです。
銀行内部の融資稟議に影響する
銀行の融資審査では、融資稟議書などの資料を作成して、銀行内部で融資の可否を判断することが一般的です。
融資稟議書には、融資先の事業内容や業績、資金使途、返済能力などが記載されます。
そのため、担当銀行員が事業内容を理解していなければ、融資の必要性や返済原資について、銀行内部で十分に説明することが難しくなります。
結果として、追加資料の提出や説明を求められ、審査に時間がかかることがあります。
事業内容が理解されれば必ず融資を受けられるわけではない
ただし、事業内容を分かりやすく説明できたからといって、必ず融資を受けられるわけではありません。
銀行は、事業内容のほかに、決算内容、返済能力、資金使途、既存借入金なども確認します。
事業内容の説明は、融資審査を進めるための重要な前提ですが、それだけで融資の可否が決まるわけではありません。
初めて銀行融資を申し込む際の説明の順番
初めて銀行に融資を申し込む場合には、次の順番で説明すると、事業内容と資金需要を理解してもらいやすくなります。
- 会社の概要と事業内容
- 主要な商品・サービス
- 主要な販売先と仕入先
- 売上と利益が発生する仕組み
- 売上代金の回収条件と仕入代金の支払条件
- 今回の融資が必要な理由
- 必要な融資金額と返済の見通し
この順番で説明すれば、銀行員は事業内容を理解したうえで、融資が必要になる理由や返済の見通しを確認できます。
特に重要なのは、事業内容の説明と融資の必要性を結び付けることです。
銀行融資では、「どのような事業をしているか」「なぜお金が必要なのか」「どのように返済するのか」を一連の流れとして説明することが大切です。
銀行融資の事業内容の説明に関するよくある質問
銀行融資では事業内容をどこまで詳しく説明する必要がありますか?
銀行員が事業の内容、主要な取引先、売上と利益が発生する仕組み、資金の流れを理解できる程度に説明することが重要です。
専門的な技術や業務については、必要に応じて資料や写真などを使って説明するとよいでしょう。
銀行員は会社の事業内容を理解しているのでしょうか?
銀行員は幅広い業種の知識を持っていますが、すべての業種の専門的な内容まで詳しいわけではありません。
そのため、専門用語だけに頼らず、具体的な商品や取引の流れを説明することをおすすめします。
事業内容の説明がうまくできないと融資を断られますか?
説明が十分でないという理由だけで、直ちに融資を断られるとは限りません。
ただし、銀行員が事業内容や融資の必要性を理解できなければ、追加確認が必要となり、審査に時間がかかることがあります。
事業内容の説明にはどのような資料が必要ですか?
会社案内、商品パンフレット、主要取引先の一覧、契約書、受注書などが役立ちます。
必要な資料は業種や融資内容によって異なります。
銀行融資では売上代金の回収条件も説明した方がよいですか?
説明することをおすすめします。
売上代金の回収条件と仕入代金の支払条件は、運転資金が必要になる理由を理解するために重要な情報です。
初めて銀行融資を申し込む場合、何から説明すればよいですか?
まず、会社の事業内容と主要な商品・サービスを説明しましょう。
その後、販売先や仕入先、収益の仕組み、資金の流れ、今回の融資が必要な理由を順番に説明すると理解してもらいやすくなります。
銀行融資で事業内容を説明するポイントのまとめ
銀行融資を受けるためには、銀行員に自社の事業内容を理解してもらうことが重要です。
銀行員はさまざまな業種の知識を持っていますが、すべての事業内容に詳しいわけではありません。
そのため、経営者自身が分かりやすく説明することが、融資審査を円滑に進めるためのポイントになります。
銀行融資で事業内容を説明するポイント
- 銀行融資では事業内容の理解が審査の重要な前提になる
- 銀行員がすべての業種に詳しいとは限らない
- 専門用語を避け、具体的な商品やサービスを説明する
- 主要な販売先と仕入先、収益の仕組みを説明する
- 売上代金の回収条件と仕入代金の支払条件を説明する
- 事業内容と融資が必要な理由を結び付けて説明する
- 会社案内や商品パンフレットなどの資料を活用する
銀行員の立場から申し上げると、融資審査では「何をしている会社なのか」だけでなく、「その事業でどのようにお金が動き、なぜ融資が必要になるのか」を理解できることが重要です。
初めて銀行に融資を申し込む場合には、事業内容、取引先、収益の仕組み、資金繰り、融資の必要性を整理し、できるだけ分かりやすく説明することをおすすめします。
関連記事
銀行融資の審査や運転資金について詳しく知りたい方は、次の記事も参考にしてください。
銀行融資の属性審査
銀行が融資取引の相手方として適切かどうかを確認する属性審査について解説しています。
運転資金の計算方法と発生原因
売上代金の回収と仕入代金の支払いの関係から、運転資金が必要になる理由を解説しています。
運転資金とは?計算方法・必要になる4つの原因と銀行融資の審査ポイント
銀行融資の審査内容
銀行が融資の可否を判断する際に確認する主な項目について解説しています。
銀行融資の事業内容の説明に関するご相談
「銀行員に事業内容をうまく説明できない」「融資が必要な理由をどのように伝えればよいかわからない」「銀行に融資を申し込む前に説明内容を整理したい」といった悩みを抱える経営者の方もいるでしょう。
銀行融資では、事業内容、資金使途、必要金額、返済の見通しを整理して説明することが重要です。
銀行融資や資金繰りについてお悩みの方は、メール相談をご利用ください。
銀行融資・資金繰りのメール相談
銀行融資の申込み、銀行への事業内容の説明方法、借入金返済や資金繰りに関するご相談を受け付けています。
※融資の承認・実行を保証するものではありません。