「不動産投資を始めたいが、銀行から融資を受けられるだろうか」
「賃貸マンションやアパートの購入資金を銀行から借りるには、どのような審査があるのか」
「自己資金はいくら必要で、家賃収入がどの程度あれば融資審査に通るのか」
不動産投資の融資を検討する方から、このような相談を受けることがあります。
賃貸収入を得る目的でマンションやアパートなどを購入する場合、その購入資金は銀行融資の対象となることがあります。
ただし、不動産投資の融資審査では、購入する物件の価格や担保価値だけで融資の可否が決まるわけではありません。
銀行が特に重視するのは、空室や修繕費などを考慮しても、家賃収入から借入金を安定して返済できるかどうかです。
私は長年、銀行の法人営業と融資審査に携わってきました。不動産投資の融資案件では、物件の収益性、借入金の返済能力、自己資金、担保評価などを総合的に確認します。
この記事では、不動産投資の融資審査で銀行が重視する7つのポイントを、具体的な計算例とともに解説します。
不動産投資の融資審査で銀行が重視する7つのポイント
不動産投資の融資審査では、主に次の7つが重要です。
- 家賃収入から借入金を返済できるか
- 空室率や家賃下落を考慮しているか
- 管理費・修繕費・税金などを適切に見込んでいるか
- 融資期間と物件の残存耐用年数に無理がないか
- 自己資金と借入金のバランスが適切か
- 物件の担保評価と購入価格が妥当か
- 借入人の財務内容と既存借入金に問題がないか
銀行によって審査方針は異なりますが、これらを整理しておくことが融資相談の基本となります。
ポイント1:不動産投資融資の返済原資は家賃収入
不動産投資の融資では、購入した物件から得られる家賃収入が主な返済原資となります。
例えば、賃貸マンションを購入するために銀行から融資を受けた場合、入居者から受け取る家賃をもとに借入金を返済していくことになります。
そのため銀行は、家賃収入が将来にわたって安定的に得られるかを確認します。
ただし、家賃収入が多いという理由だけで融資審査に通るわけではありません。
家賃収入から建物の維持管理費や税金などを支払った後に、借入金の返済に必要な資金が残るかが重要です。
銀行の融資審査では、家賃収入の総額よりも、実際に返済に充てられる資金がどの程度あるかを重視します。
ポイント2:満室を前提にせず空室率を考慮する
不動産投資の収支計画を作成する際に注意したいのが、満室時の家賃収入だけを前提にしないことです。
賃貸マンションやアパートでは、入居者の退去や新しい入居者が決まるまでの空室期間が発生します。
また、建物の築年数が経過すると、家賃の引き下げが必要になる場合もあります。
入居率70~80%で返済能力を確認する考え方
不動産投資の融資審査では、満室時の家賃収入から一定の空室や収入減少を見込んで、返済能力を確認することがあります。
例えば、満室時の年間家賃収入が1,200万円の物件を考えます。
| 想定入居率 | 年間家賃収入 |
|---|---|
| 100%(満室) | 1,200万円 |
| 90% | 1,080万円 |
| 80% | 960万円 |
| 70% | 840万円 |
満室時の家賃収入が1,200万円でも、入居率80%では960万円、70%では840万円となります。
元記事で説明していた満室時の70~80%という水準は、保守的な返済計画を検討するための一例として有用です。
ただし、すべての銀行が入居率70~80%を一律に採用するわけではありません。
実際の審査では、物件の立地、築年数、入居実績、周辺の賃貸需要などを踏まえて判断されます。
融資審査に備えるためには、満室時だけでなく、空室が増えた場合にも返済できるかを確認することが重要です。
家賃下落の可能性も考慮する
空室率だけでなく、将来の家賃下落も考慮する必要があります。
例えば、近隣に新築マンションが増えた場合や、建物の老朽化が進んだ場合には、現在の家賃を維持できない可能性があります。
収支計画では、現在の募集家賃が将来も維持できるという前提に無理がないかを確認してください。
ポイント3:家賃収入から経費を差し引いて返済余力を計算する
不動産投資では、家賃収入のすべてを借入金の返済に充てられるわけではありません。
物件を維持するためには、さまざまな費用が発生します。
不動産賃貸業で発生する主な費用
- 建物の管理委託費
- 共用部分の清掃費や維持管理費
- 固定資産税・都市計画税
- 火災保険料などの保険料
- 建物や設備の修繕費
- 入居者募集に伴う費用
- 共用部分の水道光熱費
- その他の運営費用
また、所得税や法人税などの税負担、将来の大規模修繕に必要な資金についても、資金繰り全体で考える必要があります。
返済余力の計算例
年間家賃収入が960万円、年間の運営費用が300万円、年間の借入金返済額が500万円の物件を考えます。
| 項目 | 年間金額 |
|---|---|
| 家賃収入 | 960万円 |
| 運営費用 | 300万円 |
| 返済前の資金収支 | 660万円 |
| 借入金の元利返済額 | 500万円 |
| 返済後の資金余力 | 160万円 |
この例では、借入金を返済した後に年間160万円が残ります。
ただし、これは説明用の単純化した計算例です。実際には税金、臨時修繕、設備更新などの資金支出も確認する必要があります。
返済余力をDSCRで確認する方法
不動産投資の融資審査では、DSCR(元利金返済カバー率)という指標を用いることがあります。
DSCRは、借入金の返済に充てられる資金が年間の元利返済額の何倍あるかを示す指標です。
DSCR=返済に充てられる年間資金収支 ÷ 年間元利返済額
先ほどの例では、
660万円 ÷ 500万円=1.32倍
※ここでは返済前の資金収支を簡便的に使用しています。実際の算定方法は金融機関によって異なります。
DSCRが1倍を下回る場合には、計算上、対象物件の資金収支だけでは借入金の元利返済額を賄えません。
一方、1倍を超えていても、それだけで融資が承認されるわけではありません。
銀行は、余裕の大きさや収入の安定性、修繕費の増加なども確認します。
空室率が悪化した場合の返済余力
同じ物件について、年間運営費用300万円、年間元利返済額500万円を仮に固定して比較すると、次のようになります。
| 入居率 | 家賃収入 | 返済後余力 |
|---|---|---|
| 90% | 1,080万円 | 280万円 |
| 80% | 960万円 | 160万円 |
| 70% | 840万円 | 40万円 |
| 60% | 720万円 | ▲80万円 |
入居率が60%になると、年間80万円の資金不足となります。
このような下振れを想定し、返済余力がどの程度残るかを確認することが重要です。
ポイント4:不動産投資融資の期間は物件の耐用年数などで決まる
不動産投資の融資期間は、毎月の返済額に大きく影響します。
融資期間が長いほど、一般に毎月の元金返済負担は小さくなります。一方で、返済期間が長くなれば、金利条件によっては総支払利息が増えることがあります。
融資期間は法定耐用年数だけで決まるわけではない
銀行は、不動産投資の融資期間を判断する際に、建物の構造、築年数、残存耐用年数、物件の状態、収益性などを確認します。
法定耐用年数や残存耐用年数を融資期間の目安とする銀行もあります。
しかし、すべての銀行が法定耐用年数の範囲内でしか融資しないというわけではありません。
実際の融資期間は、銀行の商品や審査方針、借入人の財務内容などによって異なります。
中古物件の融資期間は短くなることがある
中古マンションや中古アパートでは、築年数が経過しているため、新築物件より融資期間が短く設定される場合があります。
例えば、銀行が建物の残存耐用年数を重視する方針であれば、築年数が古い物件ほど返済期間が短くなる可能性があります。
ただし、税務上の中古資産の耐用年数の計算方法と、銀行が融資期間を判断する基準は同じとは限りません。
そのため、法定耐用年数から築年数を差し引いた年数が、そのまま融資期間の上限になると考えることは避けてください。
一般事業法人が不動産投資を行う場合
製造業や卸売業などの一般事業法人が、賃貸収入を得る目的で不動産を購入する場合もあります。
この場合、銀行は本業の財務内容や資金繰りに加えて、不動産投資そのものの収益性を確認します。
一般事業法人に対する融資期間を比較的短く設定する銀行もありますが、一律に最長10年と決まっているわけではありません。
本業への影響、投資目的、物件の収益性などを踏まえた個別判断となります。
ポイント5:自己資金が多いほど返済負担を抑えやすい
不動産投資の融資審査では、自己資金と借入金のバランスも重要です。
自己資金を多く投入すれば、その分だけ借入金を減らすことができます。
借入金が少なくなれば、毎月の返済負担が軽くなり、返済余力が改善する可能性があります。
自己資金と借入金の計算例
購入価格が8,000万円の物件について、自己資金の違いを比較します。
| 項目 | ケースA | ケースB |
|---|---|---|
| 購入価格 | 8,000万円 | 8,000万円 |
| 自己資金 | 800万円 | 2,400万円 |
| 借入金 | 7,200万円 | 5,600万円 |
※説明のため、購入諸費用は含めていません。
ケースBでは、ケースAより借入金が1,600万円少なくなります。
融資期間や金利などの条件が同じであれば、借入金が少ない方が返済負担は軽くなります。
ただし、自己資金を投入しすぎて手元資金が不足すると、修繕や空室発生時に資金繰りが悪化する可能性があります。
自己資金は多ければよいというだけでなく、購入後に必要な手元資金を残すことも重要です。
フルローンの注意点
フルローンとは、一般に物件購入価格の全額を融資で調達することを指します。
なお、購入諸費用まで借り入れる場合は、オーバーローンと呼ばれることもあります。
フルローンが必ず不可能というわけではありませんが、借入金額が大きくなるため、返済負担も重くなります。
また、物件価格の下落や空室率の悪化が生じた場合には、資金繰りへの影響が大きくなる可能性があります。
融資を受けられる金額だけでなく、無理なく返済できる金額を検討してください。
銀行融資・資金繰りのメール相談
不動産投資の融資では、家賃収入だけでなく、空室率、修繕費、自己資金、借入金返済額などを総合的に検討する必要があります。
不動産投資の融資審査でお困りではありませんか?
「購入予定の物件で融資を受けられるか不安」「収支計画や返済余力の計算方法が分からない」「銀行から自己資金の増額を求められた」といったお悩みはありませんか。
銀行融資の審査や返済計画、資金繰りについてお悩みの方は、メール相談をご利用ください。
※融資の承認・実行を保証するものではありません。
ポイント6:不動産の担保評価と融資額の関係
不動産投資の融資では、購入する不動産を担保として銀行に提供することが一般的です。
銀行は、借入金が返済されなくなった場合の回収可能性を確認するため、不動産の担保評価を行います。
担保評価額は購入価格と同じではない
銀行が算定する担保評価額は、不動産の購入価格や売主の希望価格と一致するとは限りません。
銀行は、土地の価格、建物の状態、収益性、流動性などを踏まえ、独自の方法で評価します。
そのため、購入価格が1億円であっても、銀行の担保評価額が1億円になるとは限りません。
担保評価は時価の70~80%という考え方
担保評価について、時価の70~80%程度を目安として説明されることがあります。
しかし、これはすべての銀行や物件に共通する評価率ではありません。
銀行によって評価方法が異なり、物件の種類や立地、収益性などによっても評価額は変わります。
不動産の担保評価額は、購入価格に一定の割合を掛ければ正確に計算できるものではありません。
担保評価額を超える融資は受けられないのか
銀行は、担保評価額と融資希望額の関係を確認します。
担保評価額が融資希望額を下回る場合には、追加の自己資金や担保などを求められることがあります。
ただし、融資額が必ず担保評価額以内に制限されるわけではありません。
銀行は、物件の収益性、借入人の信用力、他の保全条件なども踏まえて融資を判断します。
担保評価額が高くても、家賃収入から返済できない物件では融資審査が厳しくなる可能性があります。
ポイント7:借入人の財務内容と既存借入金も審査される
不動産投資の融資審査では、購入する物件だけでなく、融資を申し込む人や会社の財務内容も確認されます。
法人の場合
法人が不動産投資の融資を申し込む場合、銀行は決算書などから財務状態を確認します。
主な確認項目は次のとおりです。
- 売上高と利益の推移
- 純資産と自己資本の状況
- 既存借入金の残高
- 借入金の返済状況
- 本業の資金繰り
- 既存の不動産投資の収支状況
特に、既存借入金が多い場合には、新たな不動産投資の借入金を含めて返済負担が過大にならないかを確認します。
個人の場合
個人が不動産投資の融資を申し込む場合には、収入や保有資産、既存借入金などが確認されます。
給与収入などがある場合でも、それだけで融資の可否が決まるわけではありません。
銀行は、物件から得られる収入と本人の財務状況を総合的に判断します。
不動産投資融資と住宅ローンの違い
不動産投資融資と住宅ローンは、どちらも不動産の購入に利用される融資ですが、資金使途が異なります。
| 比較項目 | 不動産投資融資 | 住宅ローン |
|---|---|---|
| 主な目的 | 賃貸収入を得るための不動産購入 | 本人や家族が居住する住宅の購入 |
| 主な返済原資 | 家賃収入など | 給与収入など |
| 重要な審査項目 | 物件収益性、返済能力、担保評価など | 本人の収入、返済負担、信用状況など |
原則として、賃貸収入を得ることを目的とする投資用不動産の購入に、自己居住用の住宅ローンを利用することはできません。
住宅ローンを利用して購入した物件を賃貸に出す必要が生じた場合にも、契約条件に従って金融機関に相談する必要があります。
不動産投資の融資審査に必要な書類
銀行に不動産投資の融資を申し込む際には、購入する物件と収支計画を説明する資料が必要です。
一般的に準備を検討したい書類は次のとおりです。
- 購入予定物件の概要書
- 土地・建物の登記事項証明書
- 物件の所在地が分かる地図
- 売買契約書案や購入価格が分かる資料
- 賃貸借契約や入居状況が分かる資料
- レントロール(賃料一覧表)
- 不動産の収支計画書
- 借入金の返済計画書
- 自己資金の確認資料
- 法人の場合は決算書など
必要書類は金融機関や審査の段階によって異なります。
物件の登記事項証明書と地図
銀行は登記事項証明書などによって、物件の所有者や権利関係を確認します。
また、所在地や周辺環境を確認するため、地図や物件概要書も重要です。
購入金額が分かる資料
購入価格は融資希望額に直結するため、売買契約書や物件概要書などで確認します。
融資相談の初期段階では、売買契約書がまだ作成されていない場合もあります。
その場合には、物件概要書や価格が分かる資料を用意して相談してください。
収益返済計画書
不動産投資の融資審査で特に重要なのが、収益返済計画書です。
収益返済計画書では、家賃収入から管理費や修繕費などを差し引き、借入金を返済できるかを確認します。
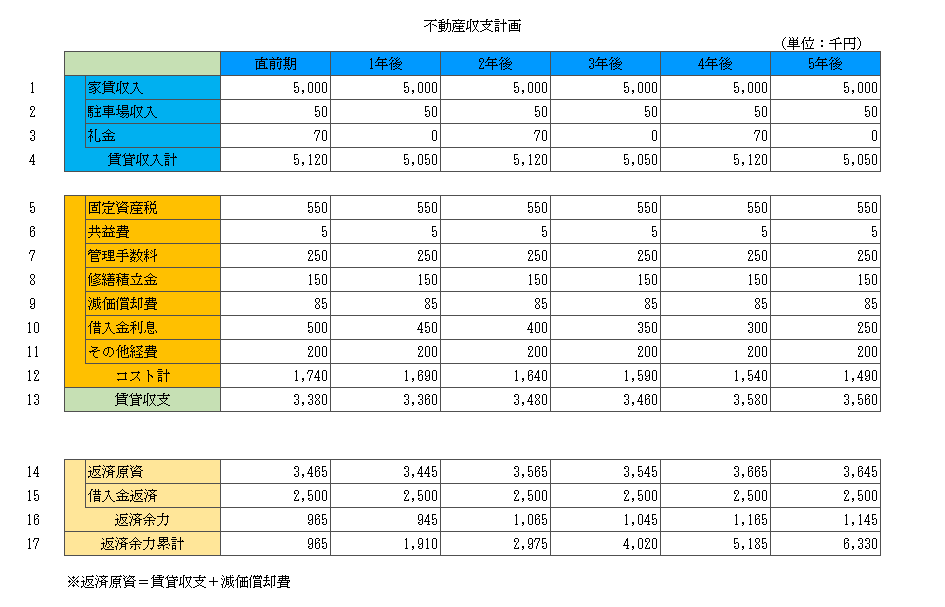
上の図は、不動産投資の収支計画を整理するための一例です。
実際に計画を作成する場合には、満室時の家賃収入だけでなく、空室や家賃下落、修繕費などを考慮してください。
また、収益返済計画書の返済余力がプラスであっても、融資が必ず承認されるわけではありません。
銀行は、計画の実現可能性や借入人の財務内容なども確認します。
不動産投資の融資審査に通りにくい場合の改善策
不動産投資の融資審査が厳しい場合には、その原因を整理することが重要です。
返済余力が不足している場合
家賃収入に対して借入金の返済負担が大きい場合には、次のような方法を検討できます。
- 自己資金を増やして借入希望額を減らす
- 購入価格の交渉を検討する
- 運営費用を見直す
- 物件の収益性を再確認する
- 融資期間や返済条件について銀行に相談する
ただし、返済期間を長くすれば必ず融資が通るというわけではありません。
また、経費を実態以上に少なく見積もることは避けてください。
担保評価が不足している場合
担保評価が融資希望額を下回る場合には、自己資金を増やすことや、購入価格を見直すことなどが考えられます。
他の担保を提供できる場合には、銀行に相談する方法もあります。
ただし、追加担保の提供にはリスクもあるため、慎重に判断する必要があります。
物件の収益性に問題がある場合
空室が多い物件や、修繕費が多額に発生する物件では、収支計画が悪化する可能性があります。
この場合には、賃貸需要、修繕履歴、今後の修繕計画などを確認してください。
場合によっては、購入自体を見送ることも重要な経営判断です。
融資審査を通すことだけを目的にするのではなく、購入後も安定して経営できる不動産投資かどうかを判断してください。
不動産投資の融資審査に関するよくある質問
Q1. 不動産投資の融資審査では何が一番重要ですか?
重要な項目の1つは、家賃収入から必要経費を差し引いた資金で、借入金を安定して返済できるかどうかです。
銀行はこれに加え、自己資金、担保評価、借入人の財務内容などを総合的に判断します。
Q2. 満室時の家賃収入で返済できれば融資は通りますか?
満室時に返済できるだけでは十分とは限りません。
空室や家賃下落が発生した場合にも返済できるかを確認することが重要です。
Q3. 不動産投資の融資には自己資金が何割必要ですか?
すべての銀行に共通する自己資金割合はありません。
物件の収益性、担保評価、借入人の信用力などによって判断されます。
Q4. 中古アパートの融資期間は残存耐用年数以内ですか?
残存耐用年数を重視する銀行はありますが、必ずその範囲内に限られるわけではありません。
融資期間は、建物の状態や収益性、銀行の審査方針などによって異なります。
Q5. 担保評価額より多い融資は受けられませんか?
担保評価額と融資額の関係は重要ですが、必ず担保評価額以内に制限されるわけではありません。
返済能力や借入人の信用力なども含めて判断されます。
Q6. 不動産投資の融資でフルローンは可能ですか?
金融機関や借入人の条件によっては検討できる場合があります。
ただし、借入金が大きくなるため、返済余力や購入後の手元資金を慎重に確認する必要があります。
Q7. 不動産投資の融資審査が厳しい場合はどうすればよいですか?
返済余力、自己資金、担保評価、物件の収益性など、どこに問題があるのかを整理してください。
借入希望額の減額や購入条件の見直しなどを検討することが重要です。
不動産投資の融資審査を突破するポイントのまとめ
不動産投資の融資審査では、購入する物件の収益性と借入金の返済能力が重要です。
満室時の家賃収入だけで判断するのではなく、空室や家賃下落、管理費、修繕費などを考慮した収支計画を作成してください。
この記事の重要ポイント
- 不動産投資融資の主な返済原資は家賃収入
- 満室時だけでなく空室を考慮した収支計画を作成する
- 管理費、修繕費、税金などを差し引いて返済余力を確認する
- 融資期間は耐用年数だけでなく物件の状態や銀行の方針によって異なる
- 自己資金を増やすと返済負担を軽減できる場合がある
- 担保評価額は購入価格と同じとは限らない
- 銀行は物件の収益性と借入人の財務内容を総合的に審査する
不動産投資の融資審査で重要なのは、物件の購入価格や満室時の利回りではなく、実際の資金収支から借入金を安定して返済できることを示すことです。
融資を受けた後も、家賃収入、空室率、修繕費、借入金返済額を定期的に確認し、資金繰りを管理することが重要です。
関連記事
銀行融資に通る事業計画書の書き方
銀行の融資審査で評価される事業計画書の作成方法を、売上・利益・返済計画の具体例とともに解説しています。
銀行の融資審査は何を根拠に判断されるのか
銀行が融資の可否を判断する際に確認する返済能力や財務内容などについて解説しています。
銀行融資の希望額はいくらにするべきか
必要資金、自己資金、返済能力を踏まえた借入希望額の考え方を解説しています。
銀行融資・資金繰りのメール相談
「不動産投資の収支計画を銀行にどう説明すればよいか分からない」「融資希望額に対して自己資金が不足している」「既存借入金が多く、新たな融資を受けられるか心配」といった方もいるでしょう。
不動産投資の融資では、物件の収益性と借入金の返済能力を整理し、無理のない資金計画を作成することが重要です。
銀行融資・資金繰りのメール相談
銀行融資の審査、返済能力、借入金管理、資金繰りに関するご相談を受け付けています。
※融資の承認・実行を保証するものではありません。