銀行から必要なときに追加融資を受けていると、借入金の件数が増え、毎月の返済額が大きくなることがあります。
借入残高がそれほど多くなくても、複数の融資を同時に返済しているために、資金繰りが苦しくなっている会社は少なくありません。
このような場合、銀行融資の一本化や借り換えによって、毎月の返済負担を軽減できることがあります。
結論から申し上げますと、複数の銀行融資を一本化し、借入残高や返済期間を見直すことで、毎月の返済額を減らせる場合があります。
ただし、融資を一本化すれば必ず返済額が減るわけではありません。返済期間や金利、既存融資の条件などによって結果は異なります。
今回は、年商約5,000万円の会社が5口の融資を利用し、毎月111万円余りを返済していた実例をもとに、借入金の一本化、決済新規、折り返し融資による資金繰り改善の方法を説明します。
銀行の法人融資業務に長年携わってきた立場から、銀行が借り換えを判断するポイントや、返済条件の変更との違いについても解説します。
銀行融資の返済額が多い場合は借入金の一本化を検討する
毎月の借入金返済額が多く、資金繰りを圧迫している場合には、まず現在の借入状況を整理することが重要です。
特に、複数の融資を利用している会社では、借入金の一本化や借り換えによって返済負担を軽減できる可能性があります。
例えば、借入残高が合計2,100万円であっても、複数の融資を同時に返済していれば、毎月の返済額が100万円を超える場合があります。
一方、同じ2,100万円を新たな返済期間で借り換えることができれば、毎月の返済額を抑えられる可能性があります。
ただし、銀行が借り換えに応じるかどうかは、会社の返済能力や財務内容、既存融資の条件などによって異なります。
融資の口数が多く毎月の返済額が重い会社の実例
まず、私が担当した会社の借入状況をご紹介します。
この会社の年商は約5,000万円でした。
当行から5口の融資を利用しており、借入残高は合計で約2,100万円でした。
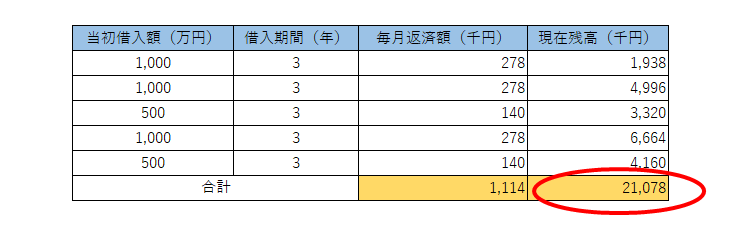
この会社の毎月の返済額は、5口合計で111万4,000円でした。
年商5,000万円ですから、平均月商は約417万円です。
つまり、毎月の借入金返済額は平均月商の約27%に相当します。
売上代金の中から仕入代金や給与、家賃などの経費を支払う必要があることを考えると、毎月111万円余りの返済は相当な資金繰り負担です。
借入残高が極端に多いとは限らない
この会社の借入残高は約2,100万円でした。
年商5,000万円に対する借入残高の割合は約42%です。
この割合だけで借入過多かどうかを判断することはできません。
借入金の適正水準は、業種や利益、キャッシュフロー、資産内容などによって異なるためです。
しかし、この会社では借入残高の水準以上に、毎月の返済額が大きな問題になっていました。
借入金の資金繰り負担を判断する際には、借入残高だけでなく、毎月いくら返済しているのかを確認する必要があります。
なぜ銀行融資の件数が多いと返済負担が重くなるのか
この会社の毎月の返済額が多かった理由は、5口の融資をそれぞれ分割返済していたためです。
各融資には、それぞれ毎月の返済額が設定されています。
そのため、追加融資を受けて新たな分割返済が始まると、既存融資の返済額に新しい返済額が加わります。
複数の融資を同時に返済している
例えば、毎月20万円を返済する融資が3口あれば、毎月の返済額は合計60万円です。
そこに毎月15万円を返済する新たな融資を追加すると、合計返済額は75万円になります。
このように、既存融資の返済が続いている状態で追加の分割返済融資を受けると、返済負担が増える場合があります。
ただし、融資件数が増えれば必ず返済額が増えるわけではありません。
当座貸越など返済方法が異なる融資もあり、追加融資によって既存融資を返済する場合もあるためです。
当初融資額の合計と現在の借入残高は異なる
先ほどの会社では、5口の融資の当初融資額を合計すると約4,000万円でした。
一方、返済が進んでいるため、現在の借入残高は約2,100万円です。
各融資の返済額は、それぞれの当初融資額と返済期間などに基づいて設定されています。
その結果、現在の借入残高が約2,100万円まで減少していても、5口合計では毎月111万4,000円の返済が続いていたのです。
ここが重要なポイントです。
現在の借入残高に比べて毎月の返済額が大きい場合には、借入金の返済条件を見直す余地があることがあります。
銀行融資を一本化すると毎月の返済額はいくら減るのか
それでは、先ほどの会社が5口の融資を1口にまとめることができた場合、毎月の返済額はどうなるでしょうか。
現在の借入残高を2,100万円として、借り換え後の返済期間を3年とする例で考えます。
借入残高2,100万円を3年間で返済する場合
元金均等返済で金利を除いて計算すると、次のようになります。
2,100万円÷36か月=約58万3,000円
現在の毎月返済額111万4,000円と比較すると、元金返済額は約53万円少なくなります。
つまり、借入残高を3年間で返済する条件で一本化できれば、毎月の元金返済負担を大幅に軽減できる可能性があります。
ただし、この計算は元金返済額のみの比較です。
実際には金利や借り換え費用なども考慮する必要があります。
返済期間による毎月の返済額の違い
借入残高2,100万円を元金均等返済する場合の毎月の元金返済額を比較します。
| 返済期間 | 毎月の元金返済額 |
|---|---|
| 2年(24か月) | 87万5,000円 |
| 3年(36か月) | 約58万3,000円 |
| 5年(60か月) | 35万円 |
| 7年(84か月) | 25万円 |
※元金均等返済を前提とし、利息や諸費用は含めていません。
このように、返済期間によって毎月の返済額は大きく変わります。
ただし、返済期間を長くすると、一般に支払利息の総額が増える可能性があります。
また、銀行が希望する返済期間を認めるとは限りません。
毎月の返済額を減らすことだけでなく、返済期間、利息負担、将来の返済能力を総合的に考えることが重要です。
銀行融資の一本化とは
銀行融資の一本化とは、複数の借入金を新たな融資などによってまとめ、借入金の管理や返済条件を整理する方法です。
例えば、同じ銀行から3口の融資を利用している会社が、新たな1口の融資によって既存の3口を返済するケースがあります。
これによって、借入金の件数を減らすことができます。
融資を一本化するメリット
主なメリットは次のとおりです。
- 毎月の返済額を軽減できる場合がある
- 返済日や返済条件を整理しやすくなる
- 借入金の管理が簡単になる
- 資金繰りの見通しを立てやすくなる
特に、複数の分割返済融資によって毎月の返済負担が大きくなっている会社では、一本化を検討する価値があります。
融資を一本化する際の注意点
一方で、次のような点にも注意が必要です。
- 借り換え後の金利が変わる場合がある
- 返済期間によって支払利息の総額が増える場合がある
- 保証料や手数料などが発生する場合がある
- 担保や保証条件の見直しが必要になる場合がある
- 銀行の審査によっては一本化できない場合がある
また、信用保証協会付き融資とプロパー融資を一本化する場合には、保証制度や銀行の審査方針などによって対応が異なります。
銀行は借入金の一本化を認めてくれるのか
銀行融資の一本化は、借入先の銀行に相談すれば必ず実現するものではありません。
銀行は、一本化後の融資を返済できるかどうかを審査します。
一本化後の返済能力を確認する
銀行が重視するのは、借り換え後の返済計画に無理がないかという点です。
例えば、毎月の返済額を111万円から58万円に減らす場合、その58万円を安定的に返済できるかを確認します。
単に毎月の返済額が減るからよいということではありません。
会社の利益やキャッシュフロー、今後の資金繰りなどを確認します。
資金使途や既存融資の条件も確認する
既存融資の資金使途や返済条件によっては、一本化が難しい場合があります。
特に、信用保証協会付き融資では、借り換えに利用できる保証制度や保証条件の確認が必要です。
また、複数の銀行からの借入金を一本化する場合には、借り換えを行う銀行の審査が必要になります。
銀行融資の一本化とリスケジュールの違い
銀行融資の一本化を検討する際によくある疑問が、リスケジュールとの違いです。
リスケジュールとは、一般に既存借入金の返済条件を変更し、返済負担を軽減する対応を指します。
例えば、既存融資の元金返済額を減らしたり、一定期間の元金返済を猶予したりする方法です。
一本化は新たな融資による借り換え
複数の既存融資を新たな融資によって返済し、借入金をまとめる場合は、借り換えによる一本化です。
この場合、新たな融資について銀行の審査が行われます。
リスケジュールは既存融資の返済条件変更
一方、既存融資の返済期間や返済額を変更する場合には、返済条件の変更として取り扱われます。
ただし、借り換えの形式を取っていても、実質的に返済困難な借入金の条件緩和を目的としている場合には、銀行の信用リスク管理上、条件緩和に該当するかどうかの検討が必要になることがあります。
したがって、融資を一本化すれば必ずリスケジュールとは無関係になる、というわけではありません。
借り換えの目的や融資条件、返済能力などによって銀行の判断は異なります。
追加融資を受ける際には決済新規・折り返し融資も検討する
借入金の件数を増やさずに新たな資金を調達する方法として、決済新規や折り返し融資と呼ばれる方法があります。
これは、新たな融資によって既存融資を返済し、必要な資金を確保する方法です。
銀行によって呼び方や取り扱いは異なります。
運転資金5,000万円を借りた場合の例
例えば、運転資金として5,000万円を借り、5年間で元金均等返済する場合を考えます。
この場合、毎年の元金返済額は1,000万円、毎月の元金返済額は約83万3,000円です。
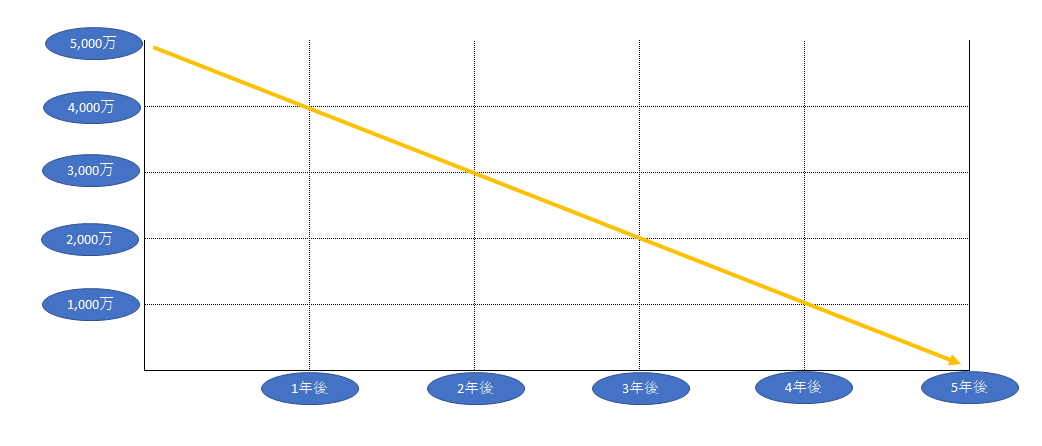
2年6か月が経過すると、元金返済が予定どおり進んでいれば、借入残高は2,500万円になります。
ここで、新たに運転資金が必要になったとします。
新たに5,000万円を借りて既存融資2,500万円を返済する
この場合、新たに5,000万円の融資を受け、そのうち2,500万円を既存融資の返済に充てる方法があります。
新たな融資5,000万円から既存融資の返済2,500万円を差し引くと、会社が新たに利用できる資金は2,500万円です。
新規融資5,000万円-既存融資返済2,500万円=実質的な追加資金2,500万円
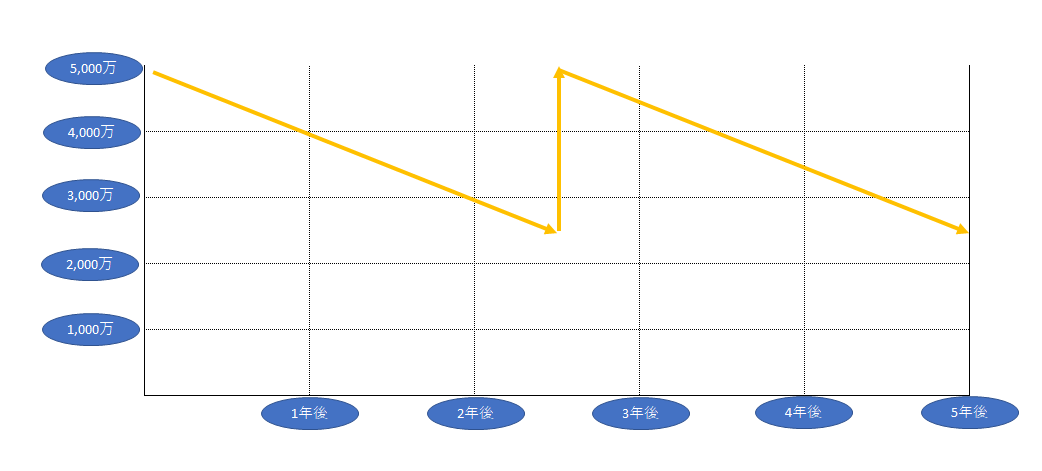
この方法であれば、既存融資を完済したうえで新たな融資を利用するため、融資件数を増やさずに資金調達できます。
決済新規なら毎月の返済額は変わらないのか
決済新規によって借入金の件数を増やさずに済んでも、毎月の返済額が必ず同じになるわけではありません。
例えば、新たな5,000万円の融資を再び5年間の元金均等返済で利用する場合、毎月の元金返済額は約83万3,000円です。
この例では、当初の返済額とほぼ同じ水準になります。
しかし、新たな融資の返済期間が3年間であれば、毎月の元金返済額は約138万9,000円になります。
一方、返済期間が7年間であれば、毎月の元金返済額は約59万5,000円です。
このように、決済新規による返済負担は、新たな融資条件によって異なります。
決済新規のメリットは融資件数を増やさずに資金調達できることですが、毎月の返済額は新たな融資の返済期間などによって決まります。
決済新規・折り返し融資を銀行が認める条件
決済新規や折り返し融資は、銀行に申し込めば必ず利用できるものではありません。
銀行は、新たな融資について審査を行います。
運転資金の必要性があること
銀行は、なぜ追加の運転資金が必要なのかを確認します。
売上の増加による資金需要なのか、売掛金の回収期間が長くなったためなのか、資金繰りが悪化しているためなのかによって判断は異なります。
新たな融資を返済できること
新たな融資を利用した後、会社が返済を続けられるかどうかが重要です。
銀行は、利益やキャッシュフロー、資金繰りなどを確認します。
既存融資の借り換えが可能であること
既存融資の契約条件や保証条件によっては、借り換えに制約がある場合があります。
信用保証協会付き融資の場合には、利用できる保証制度や保証条件などの確認も必要です。
銀行融資の返済額を減らしたい場合の相談方法
毎月の借入金返済額が多く、資金繰りを圧迫している場合には、早めに取引銀行へ相談することが重要です。
その際には、単に「毎月の返済額を減らしてほしい」と伝えるだけでなく、現在の借入状況と今後の返済計画を説明できるようにします。
借入金一覧表を作成する
まず、現在利用している融資について、次の内容を整理します。
- 借入先の銀行
- 借入金の種類
- 当初借入金額
- 現在の借入残高
- 毎月の元金返済額
- 金利
- 最終返済期日
- 担保や保証の有無
借入金一覧表を作成することで、どの融資が毎月の返済負担を大きくしているのかが分かります。
借り換え後の返済計画を作成する
次に、借入金を一本化した場合の返済額を試算します。
例えば、現在の毎月返済額が111万円で、借り換え後に58万円になる場合、毎月約53万円の元金返済負担が軽減される計算です。
ただし、借り換え後の返済額が会社の返済能力に見合っていることが重要です。
資金繰り表を準備する
銀行に借り換えを相談する際には、資金繰り表を準備することをおすすめします。
資金繰り表によって、現在の返済負担が資金繰りにどのような影響を与えているのか、借り換え後にどの程度改善するのかを説明できます。
返済が難しくなる前に相談する
借入金の返済が滞ってから相談するよりも、返済を続けられている段階で早めに相談する方が、選択肢を検討しやすい場合があります。
借り換えが難しい場合には、既存融資の返済条件の変更など、別の方法を検討する必要があることもあります。
銀行融資の一本化・借り換えに関するよくある質問
銀行融資の件数が多いと審査に不利になりますか?
融資件数が多いことだけで、必ず審査に不利になるわけではありません。
銀行は、借入残高や毎月の返済額、利益、キャッシュフローなどを総合的に確認します。
ただし、複数の融資によって毎月の返済負担が大きくなっている場合には、返済能力の面で慎重に判断されることがあります。
複数の銀行融資を一本化できますか?
複数の融資を一本化できる場合があります。
ただし、借り換えを行う銀行の審査が必要です。
既存融資の条件や保証制度などによっては、一本化が難しい場合もあります。
融資を一本化すると必ず毎月の返済額は減りますか?
必ず減るわけではありません。
毎月の返済額は、借り換え後の借入金額や返済期間、返済方法などによって決まります。
融資の一本化はリスケジュールになりますか?
新たな融資による通常の借り換えと、既存融資の返済条件変更は異なります。
ただし、借り換えの目的や実質的な内容によっては、銀行の信用リスク管理上、条件緩和に該当するかどうかの検討が必要になる場合があります。
折り返し融資とは何ですか?
一般に、既存融資の返済が進んだ段階で、新たな融資によって既存融資を返済し、必要な資金を確保する方法を指すことがあります。
銀行によって呼び方や取り扱いは異なります。
赤字決算でも借入金を一本化できますか?
赤字決算であっても、必ず一本化できないわけではありません。
ただし、赤字の原因や今後の収益改善見通し、返済能力などを踏まえて銀行が判断します。
返済能力に大きな問題がある場合には、通常の借り換えではなく、返済条件の変更などを検討する必要があることもあります。
銀行融資の件数を少なくして資金繰りを改善する方法のまとめ
銀行から必要なときに追加融資を受けていると、複数の融資を同時に返済することになり、毎月の返済負担が大きくなる場合があります。
そのような場合には、借入金の一本化や借り換え、決済新規などによって資金繰りを改善できる可能性があります。
- 借入残高だけでなく、毎月の返済額を確認する
- 複数の融資を同時に返済していると返済負担が重くなる場合がある
- 借入金の一本化によって毎月の返済額を軽減できることがある
- 返済額は借り換え後の返済期間や返済方法によって異なる
- 決済新規・折り返し融資によって融資件数を増やさずに資金調達できる場合がある
- 借り換えと返済条件の変更は、実質的な内容を踏まえて区別する必要がある
- 銀行に相談する際には借入金一覧表と資金繰り表を準備する
銀行員の立場から申し上げると、毎月の借入金返済額が資金繰りを圧迫している会社では、借入金の件数や返済期間を見直すことが有効な場合があります。
ただし、返済額を減らすことだけを目的にするのではなく、将来の返済能力や支払利息なども考慮し、無理のない返済計画を立てることが重要です。
借入金の返済負担が大きいと感じた場合には、早めに取引銀行へ相談することをおすすめします。