銀行から「今回の融資は信用保証協会を利用しましょう」と言われたとき、信用保証協会の審査が厳しいのではないかと不安になる経営者は少なくありません。
特に、赤字決算、借入金の増加、税金の滞納などがある場合には、信用保証協会の審査に通るのか気になるところです。
信用保証協会は、中小企業や個人事業主が金融機関から融資を受けやすくするために設けられた公的な信用保証機関です。
しかし、信用保証協会を利用すれば必ず融資を受けられるわけではありません。
信用保証協会には独自の審査があり、銀行の融資審査にも通る必要があります。
この記事では、長年の法人融資・融資審査の実務経験を踏まえ、信用保証協会の審査は厳しいのか、銀行の審査と何が違うのか、審査に向けて経営者は何を準備すべきかを具体的に説明します。
信用保証協会の審査は厳しいのか【結論】
結論から申し上げると、信用保証協会は中小企業の資金調達を支援するための制度ですが、審査が甘いわけではありません。
銀行が自ら信用リスクを負担するプロパー融資と比較すると、信用保証協会の保証付き融資の方が利用しやすいケースはあります。
しかし、信用保証協会も保証した融資について一定の信用リスクを負担します。
そのため、事業の継続可能性や返済能力、資金使途、既存借入金の状況などを審査します。
また、信用保証協会の審査では、銀行の融資審査とは異なる保証対象要件も確認されます。
したがって、「銀行より審査が甘いから大丈夫」と考えるのではなく、審査のポイントを理解して準備することが重要です。
信用保証協会と銀行では審査の役割が異なる
信用保証協会は融資そのものを行う機関ではない
信用保証協会は、中小企業や個人事業主が金融機関から融資を受ける際に、一定の条件のもとで債務を保証する機関です。
融資を実行するのは銀行や信用金庫などの金融機関です。
信用保証協会が保証を承諾することで、金融機関は信用リスクの一部または全部について保証を受けることができます。
ただし、保証割合は利用する制度によって異なります。
保証付き融資でも銀行と信用保証協会の両方が審査する
信用保証協会の保証付き融資では、銀行と信用保証協会がそれぞれ審査を行います。
一般的には、銀行に融資を申し込み、銀行での審査や信用保証協会への保証申込みを経て、保証審査が行われます。
信用保証協会が保証を承諾した場合でも、銀行が最終的に融資を実行するかどうかを判断します。
反対に、銀行が融資に前向きであっても、信用保証協会が保証を承諾しなければ、その保証制度を利用した融資は実行できません。
信用保証協会の保証承諾と銀行の融資承認は、別の判断であることを理解しておきましょう。
銀行のプロパー融資より利用しやすいケースがある理由
プロパー融資とは、信用保証協会の保証を利用せず、銀行が自ら信用リスクを負担する融資です。
プロパー融資では、銀行は融資先の返済能力や財務内容を慎重に判断します。
一方、信用保証協会の保証付き融資では、銀行が保証を受けることによって信用リスクの負担が軽減されます。
そのため、プロパー融資では難しい中小企業であっても、信用保証協会の保証付き融資なら検討できる場合があります。
ただし、信用保証協会にも審査がありますので、返済能力が確認できない場合などには保証を受けられないことがあります。
信用保証協会の審査で重視される7つのポイント
1.保証対象となる事業者か
信用保証協会の保証制度には、利用できる企業規模や業種などの要件があります。
中小企業や個人事業主であれば、すべての事業者が無条件に利用できるわけではありません。
例えば、業種、資本金、従業員数、事業実態などによって保証対象となるかどうかが判断されます。
また、利用する保証制度によって追加の条件が設けられている場合があります。
2.事業内容と経営実態
信用保証協会は、融資を申し込む会社がどのような事業を行っているのかを確認します。
事業内容が不明確な場合や、実際の事業活動を確認できない場合には、審査が難しくなることがあります。
銀行や信用保証協会に対して、主な取扱商品、販売先、仕入先、事業の収益構造などを説明できるようにしておくことが重要です。
3.業績と返済能力
信用保証協会の審査でも、業績と返済能力は重要です。
決算書や確定申告書などから、売上高、利益、借入金残高、財務内容などを確認します。
特に、借入金を返済するための資金を事業から生み出せるかどうかが重視されます。
赤字決算であっても、それだけで保証が受けられないと決まるわけではありません。
ただし、赤字が続いている場合には、その原因と改善見通しを説明する必要があります。
4.既存借入金と返済状況
信用保証協会は、既存借入金の残高や返済状況も確認します。
既に多額の借入金がある場合には、追加融資によって返済負担がさらに増加することになります。
また、既存融資の返済が遅れている場合には、審査に大きな影響を与えることがあります。
融資を申し込む前に、銀行別の借入金残高、毎月の返済額、返済期日を整理しておきましょう。
5.今回の融資の資金使途
信用保証協会の審査では、融資金を何に使用するのかが重要です。
運転資金であれば、仕入代金、人件費、その他の事業経費など、必要な資金の内容を説明します。
設備資金であれば、設備の内容、必要性、見積金額などを示します。
資金使途が曖昧な場合や、事業と関係のない目的での利用が疑われる場合には、保証審査が難しくなることがあります。
6.税金や社会保険料の納付状況
税金や社会保険料の滞納は、信用保証協会の審査において重要な確認事項です。
滞納がある場合、資金繰りに問題がある可能性が考えられるためです。
ただし、滞納があればすべての保証制度で一律に保証を受けられないというわけではありません。
利用する制度や滞納状況によって取扱いが異なり、分納の状況などが確認される場合もあります。
そのため、税金の滞納がある場合には、隠さず銀行に相談し、納付状況や今後の納付計画を整理することが重要です。
7.必要な許認可を取得しているか
事業を行うために許認可が必要な業種では、信用保証協会の審査において許認可の状況が確認されます。
例えば、飲食業、建設業、運送業などでは、事業内容に応じて許認可が必要となる場合があります。
必要な許認可を取得せずに事業を行っている場合には、保証審査上の重大な問題となります。
一方、これから開業する事業者については、許認可を取得する時期と融資の実行時期が関係することがあります。
創業融資を申し込む場合には、必要な許認可と取得予定時期について、銀行や信用保証協会に事前確認することが重要です。
信用保証協会の審査では銀行と同じような項目も確認する
信用保証協会の審査と銀行の融資審査には、共通する部分があります。
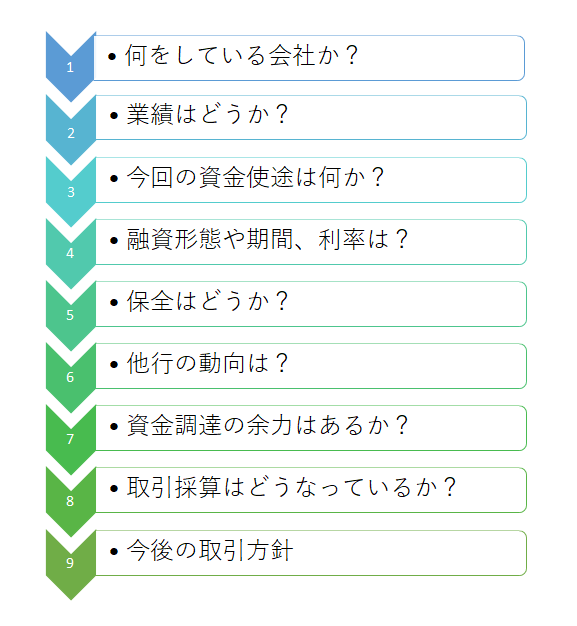
この図は、銀行の融資審査の流れと主な確認項目を示したものです。
信用保証協会でも、事業内容、業績、資金使途、返済能力など、銀行と共通する事項を確認します。
ただし、信用保証協会は保証を行う機関であるため、保証対象要件や保証制度の利用条件、既存の保証利用状況なども審査します。
したがって、銀行の融資審査と信用保証協会の審査は、共通点が多い一方で、完全に同じものではありません。
赤字決算でも信用保証協会の審査に通る可能性はあるのか
赤字決算だからといって、信用保証協会の審査に必ず落ちるわけではありません。
ただし、赤字の原因と今後の返済能力が重要です。
一時的な赤字の場合
例えば、一時的な設備投資費用や特別な事情によって赤字になった場合には、その原因を説明することが重要です。
現在の業績が改善している場合には、直近の試算表などを提出することで、決算書だけではわからない状況を説明できます。
慢性的な赤字の場合
一方、毎期赤字が続いている場合には、信用保証協会も慎重に判断します。
赤字が続いている会社では、借入金の返済原資を確保することが難しいためです。
この場合には、売上改善、原価削減、経費見直しなどの具体的な改善計画が必要です。
単に「来期は黒字になる予定です」と説明するだけでは、銀行や信用保証協会の納得を得ることは難しいでしょう。
借入金が多い会社は信用保証協会の審査が厳しくなるのか
既存借入金が多い会社では、信用保証協会の審査が慎重になることがあります。
銀行や信用保証協会が重視するのは、借入金の金額だけではありません。
その借入金を、会社の収益力で返済できるかどうかが重要です。
例えば、年商1億円の会社で借入金残高が5,000万円ある場合でも、利益やキャッシュフローが十分に確保されていれば、追加融資を検討できることがあります。
反対に、借入金残高が少なくても、毎月の返済に必要な資金を確保できなければ、融資審査は難しくなります。
借入金が多い場合には、借入金残高だけでなく、毎月の返済額と返済原資を整理することが重要です。
税金を滞納している場合の信用保証協会の審査
税金の滞納がある場合、銀行融資も信用保証協会の保証審査も難しくなることがあります。
ただし、滞納の状況や利用する制度によって判断が異なります。
税金滞納が問題になる理由
税金の滞納があるということは、本来支払うべき資金を支払えていない状態です。
銀行や信用保証協会は、資金繰りが厳しいのではないか、今後の借入金返済に支障が出るのではないかと考えます。
分納している場合にはどうなるか
税金を分納している場合には、分納の手続きや納付実績、今後の完納見通しなどが確認されることがあります。
しかし、分納しているから必ず信用保証協会の審査に通るということではありません。
制度によっては、滞納がないことなどが利用条件となっている場合もあります。
税金の滞納がある場合には、次の事項を整理して銀行に相談することをおすすめします。
- 滞納している税金の種類
- 滞納金額
- 分納の手続き状況
- これまでの納付実績
- 今後の納付予定
- 完納までの見通し
税金の滞納を隠して融資を申し込むことは避けるべきです。
銀行融資・資金繰りのメール相談
「銀行から信用保証協会の利用を勧められたが、審査に通るか不安」「赤字決算や借入金の多さが審査に影響しないか心配」「銀行から事業計画や資金繰り表の提出を求められている」といったお悩みはありませんか。
信用保証協会の審査に向けては、業績、返済能力、資金使途、既存借入金、今後の資金繰りなどを整理することが重要です。
長年の法人融資・融資審査の実務経験を踏まえ、銀行への説明方法や融資相談の進め方についてメールでご相談いただけます。
※融資の承認をお約束するものではありません。※現在はメールによるご相談を受け付けています。
信用保証協会の審査に向けて準備したい7つの対策
対策1.直近の業績を整理する
決算書だけでなく、直近の試算表を作成し、現在の業績を説明できるようにします。
特に、前期が赤字だった場合には、その後の業績が改善しているかどうかが重要です。
対策2.借入金の返済状況を整理する
銀行別の借入金残高、毎月の返済額、最終返済期日を一覧表にします。
追加融資を受けた場合に、返済負担がどの程度増加するのかも確認します。
対策3.今回の資金使途を明確にする
運転資金であれば、なぜ資金が不足するのか、いくら必要なのかを整理します。
設備資金であれば、見積書や設備導入の目的、投資効果などを準備します。
対策4.資金繰り表を作成する
今後3〜6か月程度の資金繰り表を作成し、入金と支払いの予定を整理します。
銀行や信用保証協会は、融資後の資金繰りが維持できるかどうかを確認します。
対策5.赤字の原因と改善策を整理する
赤字決算の場合には、売上減少、原価上昇、経費増加など、赤字の原因を明確にします。
そのうえで、改善策と実施時期を具体的に説明します。
対策6.税金や許認可の状況を確認する
税金や社会保険料の納付状況、必要な許認可の取得状況を確認します。
問題がある場合には、銀行に相談する前に状況を整理しておくことが重要です。
対策7.銀行に融資の必要性と返済見通しを説明する
信用保証協会の審査に向けては、銀行への説明が重要です。
銀行は、融資の必要性や返済能力を確認したうえで、信用保証協会への保証申込みを進めます。
したがって、銀行に対して事業の状況を正確に説明し、必要な資料を準備することが大切です。
自社の状況を確認してみましょう【8項目チェックリスト】
信用保証協会の審査に向けて、現在の準備状況を確認してください。
信用保証協会の審査準備チェックリスト
チェック数:0 / 8
チェックできなかった項目がある場合の対応
チェックできなかった項目は、信用保証協会の審査前に整理しておきたい事項です。
- 保証制度の対象要件が不明な場合:銀行に利用予定の制度と条件を確認する
- 直近の業績がわからない場合:試算表を作成する
- 借入金の返済負担が不明な場合:銀行別の借入金一覧表を作成する
- 資金使途が曖昧な場合:必要資金の内訳を整理する
- 資金繰り表がない場合:今後の入出金予定を確認する
- 赤字の原因が不明な場合:売上・原価・経費を分析する
- 税金や許認可に問題がある場合:状況を整理して銀行に相談する
- 返済原資を説明できない場合:利益とキャッシュフローを確認する
これらの準備は、信用保証協会の審査だけでなく、銀行との継続的な取引にも役立ちます。
信用保証協会の審査についてのよくある質問
信用保証協会の審査は銀行より甘いのですか?
一概に甘いとは言えません。
信用保証協会の保証付き融資は、銀行のプロパー融資より利用しやすいケースがありますが、信用保証協会も独自の審査を行います。
赤字決算でも信用保証協会の審査に通りますか?
赤字決算であっても、保証を受けられる可能性はあります。
ただし、赤字の原因、改善見通し、返済能力などが重要です。
税金を滞納していても信用保証協会を利用できますか?
滞納状況や利用する制度によって異なります。
分納状況などが確認される場合もありますが、滞納がある場合には審査が難しくなることがあります。
許認可を取得していない場合はどうなりますか?
事業に必要な許認可を取得していない場合には、保証審査上の問題となります。
創業段階で許認可の取得を予定している場合には、取得時期と融資制度の条件を事前に確認してください。
信用保証協会の審査に通れば銀行融資は必ず受けられますか?
必ず受けられるわけではありません。
信用保証協会の保証審査と銀行の融資審査は別の判断です。
信用保証協会の審査に落ちた場合はどうすればよいですか?
まず、銀行に確認できる範囲で審査結果の理由を確認し、業績、借入金、資金使途、保証対象要件などに問題がなかったかを整理します。
原因を改善せずに再申込みをしても、同じ判断になる可能性があります。
信用保証協会の審査は厳しいのか【まとめ】
- 信用保証協会は中小企業や個人事業主の資金調達を支援する公的な信用保証機関である
- 銀行のプロパー融資より利用しやすいケースはあるが、審査が甘いわけではない
- 銀行と信用保証協会はそれぞれ審査を行う
- 事業内容、業績、返済能力、資金使途、既存借入金などが重要な審査項目となる
- 赤字決算でも保証を受けられる可能性はあるが、改善見通しが重要となる
- 税金滞納や必要な許認可の不備は審査上の重大な問題となる場合がある
- 融資前に試算表、借入金一覧表、資金繰り表などを準備することが大切である
信用保証協会の審査は、中小企業の資金調達を支援するという役割を持つ一方、返済能力や保証制度の利用条件を確認する審査でもあります。
経営者として重要なのは、審査が厳しいか甘いかということだけではありません。
自社の業績、借入金、資金繰りを把握し、銀行や信用保証協会に対して融資の必要性と返済の見通しを説明できる状態にしておくことが重要です。
関連記事
信用保証協会の審査に落ちた理由と対処法
信用保証協会の審査に落ちた場合に考えられる原因と、再申込みに向けて整理したい事項を説明しています。
融資が受けられない会社の特徴
銀行が融資を難しいと判断する理由と、返済能力を中心とした融資審査の考え方を解説しています。
銀行融資の審査の流れ
銀行が融資申込みを受けてから審査を進める際の確認項目や判断の流れを説明しています。
銀行融資・資金繰りのメール相談
「信用保証協会の審査に通るか不安」「赤字決算や借入金の多さを銀行にどう説明すればよいかわからない」「銀行から資金繰り表や事業計画の提出を求められた」といったお悩みはありませんか。
信用保証協会の審査に向けては、業績、返済能力、資金使途、既存借入金、今後の資金繰りを整理することが重要です。
長年の法人融資・融資審査の実務経験を踏まえ、銀行への説明方法や資金繰り改善、借入金管理についてメールでご相談いただけます。
※融資の承認をお約束するものではありません。※現在はメールによるご相談を受け付けています。