「銀行から融資を受けるためには、その銀行の預金口座を利用した方がよいのだろうか」
「売上代金の入金口座を融資銀行にすると、融資審査で有利になるのだろうか」
「融資を受けている銀行に預金がほとんどなくても問題ないのだろうか」
中小企業の経営者にとって、銀行との預金取引をどのように考えればよいのかは気になる問題です。
銀行の融資審査では、決算書や試算表などによる財務分析が重要な判断材料となります。
しかし、銀行は会社の財務内容だけでなく、預金口座の利用状況にも注目しています。
例えば、売上代金が継続的に入金されているか、預金残高がどのように推移しているか、事業に関する支払いが行われているかといった点です。
預金口座の利用状況は、それだけで融資の可否を決めるものではありませんが、銀行が会社の資金繰りや取引関係を把握するうえで重要な情報になります。
今回は、銀行の法人融資業務に長年携わってきた立場から、預金口座の利用状況が融資審査に与える影響、売上入金や預金残高が重視される理由、銀行との預金取引をどのように考えればよいのかを解説します。
預金口座の利用状況は銀行融資の審査に影響するのか
結論から申し上げると、預金口座の利用状況は銀行融資の審査に影響することがあります。
ただし、預金取引が多ければ必ず融資を受けられるというわけではありません。
銀行の融資審査で基本となるのは、融資した資金を返済してもらえるかどうかという点です。
そのため、銀行は決算書や試算表、資金繰り表などをもとに、会社の返済能力を確認します。
一方で、預金口座の利用状況からは、決算書だけでは把握しにくい日々の資金の動きを確認できる場合があります。
例えば、売上入金の増減や支払いの状況、預金残高の推移などです。
銀行はこうした情報も参考にして、会社の資金繰りや現在の事業状況を判断することがあります。
銀行の融資審査は返済能力の確認が基本
まず、銀行がどのような考え方で融資審査を行っているのかを説明します。
銀行の融資審査の基本は、融資した資金が約束どおり返済されるかどうかを確認することです。
そのために、銀行は融資先の業績や財務内容、資金繰り、借入金の返済状況などを確認します。
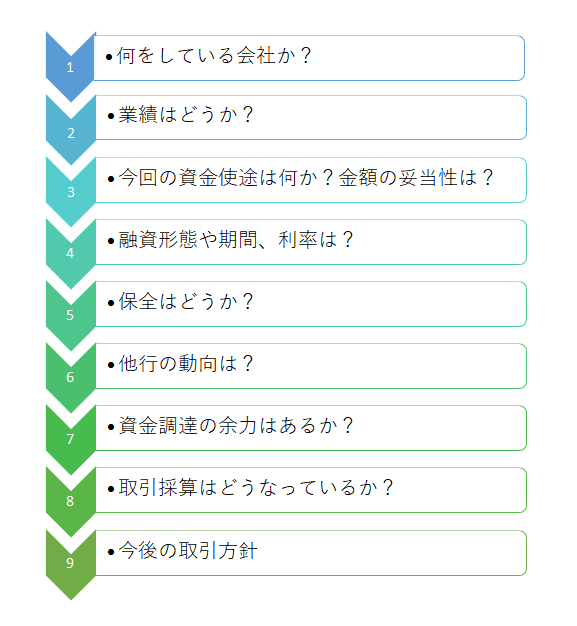
上記は銀行の融資審査の流れを示した図です。
具体的な審査手順や決裁権限は銀行によって異なりますが、融資担当者が資料を確認し、必要な審査や決裁を経て融資の可否が判断されます。
決算書などの数字による審査が中心
銀行は、融資先の返済能力を判断するために、決算書や試算表などの資料を分析します。
例えば、次のような項目です。
- 売上高が増加しているか、減少しているか
- 営業利益や経常利益が確保されているか
- 借入金が会社の規模に対して過大になっていないか
- 借入金の返済に必要な資金を確保できるか
- 資金繰りに問題がないか
こうした数字は、会社の返済能力を判断するための重要な材料です。
ただし、決算書は一定期間の経営成績や決算日時点の財務状況を示す資料です。
決算日から時間が経過している場合には、現在の資金繰りや売上の動きを十分に把握できないことがあります。
そこで銀行は、試算表や資金繰り表に加えて、預金口座の利用状況なども参考にすることがあります。
融資審査では数字以外の情報も確認する
銀行の融資審査は、数字だけで完結するものではありません。
経営者の説明、事業の将来性、取引先との関係、資金繰りの見通しなども確認します。
預金口座の利用状況も、こうした審査情報の一つです。
特に、融資を申し込んでいる銀行で売上入金や支払いが継続している場合には、銀行が会社の資金の動きを把握しやすくなります。
銀行が預金口座の利用状況を重視する3つの理由
銀行が融資先の預金口座の利用状況に注目する理由は、主に次の3つです。
- 会社の売上入金や資金繰りの動きを把握できるため
- 預金残高から資金繰りの余裕を確認できるため
- 銀行との継続的な取引関係を把握できるため
理由1:売上入金から会社の現在の状況を把握できる
会社の預金口座には、売上代金の入金や仕入代金の支払いなど、日々の事業活動に伴う資金の動きが記録されます。
銀行は、融資先が自行の預金口座を利用している場合、その取引状況を把握できることがあります。
例えば、毎月一定の売上入金がある会社について、入金額が急に減少した場合には、銀行はその理由に関心を持つことがあります。
売上が減少しているのか、売上代金の回収が遅れているのか、入金口座が変更されたのかなど、さまざまな可能性が考えられるためです。
反対に、売上入金が増加している場合には、事業が拡大している可能性があります。
ただし、預金口座への入金額がそのまま売上高を表すわけではありません。
借入金の入金や他口座からの資金移動などもあるため、銀行は入金内容を確認したうえで判断する必要があります。
売上入金口座を利用してもらうことで、銀行は決算書だけでは把握しにくい現在の資金の動きを確認しやすくなります。
理由2:預金残高から資金繰りの余裕を確認できる
銀行は、預金残高の水準やその推移にも注目します。
例えば、毎月の支払い後も一定の預金残高が確保されている会社であれば、資金繰りにある程度の余裕がある可能性があります。
一方、月末になると預金残高がほとんどなくなる会社では、資金繰りが厳しくなっていないかを確認することがあります。
ただし、預金残高が少ないことだけで資金繰りが悪いと判断できるわけではありません。
他の銀行に預金を保有している場合や、資金を効率的に管理するために残高を抑えている場合もあります。
そのため、銀行は預金残高だけでなく、会社全体の資金繰りや他行預金の状況なども確認します。
理由3:銀行との継続的な取引関係を把握できる
銀行にとって、融資先との預金取引は重要な取引関係の一つです。
売上代金の入金や仕入代金の支払い、給与振込などを継続的に利用している会社であれば、銀行はその会社の事業活動を把握する機会が増えます。
また、預金取引や決済取引は銀行にとっての取引収益にも関係します。
そのため、銀行が取引先との関係を考える際に、融資取引だけでなく預金取引や決済取引を含めて評価することがあります。
ただし、取引関係が深いことと、融資審査に通ることは別の問題です。
銀行は最終的に会社の返済能力や融資の妥当性を確認して判断します。
売上入金口座を融資銀行にすると審査で有利になるのか
売上入金口座を融資銀行にすることで、銀行が会社の事業状況や資金繰りを把握しやすくなる場合があります。
また、継続的な決済取引を通じて、銀行との取引関係を深めることにもつながります。
そのため、売上入金口座の利用状況が、融資審査や取引方針を検討する際の参考になることがあります。
ただし、売上入金口座を融資銀行に変更すれば、必ず融資審査で有利になるというものではありません。
会社の業績や財務内容、借入金の返済能力に問題がある場合には、預金取引が多くても融資が難しいことがあります。
売上入金口座がある銀行は資金繰りを把握しやすい
例えば、A銀行とB銀行から融資を受けている会社があるとします。
会社の売上代金は主にA銀行に入金され、B銀行では借入金の返済だけを行っている場合です。
この場合、A銀行は売上入金や支払いの動きを把握しやすい一方、B銀行は預金口座の動きだけでは会社全体の資金繰りを把握しにくいことがあります。
B銀行が追加融資を検討する際には、売上入金の状況や資金繰りを確認するため、追加資料の提出を求めることがあります。
このように、売上入金口座の利用状況は、銀行が融資先の情報を把握するうえで違いを生むことがあります。
売上入金口座を変更する前に考えること
売上入金口座を変更する場合には、融資審査への影響だけでなく、会社の資金管理への影響も確認する必要があります。
例えば、取引先への振込先変更の案内、入金確認の事務、支払口座への資金移動などが必要になる場合があります。
また、既存の取引銀行との関係や、各銀行で利用している決済サービスなども考慮する必要があります。
売上入金口座は、融資審査での評価だけを目的に変更するのではなく、会社の資金管理と銀行取引全体を踏まえて判断することが重要です。
融資銀行に預金取引が少ないと融資審査に不利になるのか
融資を受けている銀行に預金取引が少ない場合でも、融資を受けることは可能です。
銀行は、預金取引の有無だけで融資の可否を判断するわけではありません。
会社の業績や財務内容、資金使途、返済能力などが重要な判断材料になります。
ただし、預金取引が少ない場合には、銀行が会社の日々の資金の動きを把握しにくいことがあります。
そのため、融資を申し込む際には、資金繰り表や他行口座の取引状況などを説明する必要が生じる場合があります。
預金取引が少ない銀行に融資を申し込む場合の対策
預金取引が少ない銀行に融資を申し込む場合には、会社の事業状況や資金繰りを分かりやすく説明することが重要です。
例えば、次のような資料を準備するとよいでしょう。
- 直近の決算書
- 直近の試算表
- 資金繰り表
- 売上代金の入金状況が分かる資料
- 銀行別借入金一覧表
- 必要に応じて他行預金の残高や取引状況が分かる資料
銀行が確認したいのは、会社の資金繰りや返済能力です。
預金取引が少ない場合でも、必要な情報を説明できれば、融資審査を進めるための材料になります。
預金残高が多いと銀行融資の審査に通りやすくなるのか
預金残高が多い会社は、手元資金に余裕があると評価される場合があります。
例えば、毎月の支払いに対して十分な預金を保有している会社であれば、急な支出が発生しても対応できる可能性があります。
銀行は、こうした資金繰りの安定性を融資審査の参考にすることがあります。
ただし、預金残高が多いことだけで、必ず融資審査に通るわけではありません。
預金残高が一時的に増加しているだけの場合や、借入金によって預金が増えている場合には、その内容を確認する必要があります。
平均預金残高と一時的な預金残高の違い
銀行は、ある一日の預金残高だけでなく、一定期間の預金残高の推移を確認することがあります。
例えば、次のような2社を比較します。
| 項目 | A社 | B社 |
|---|---|---|
| 月末の預金残高 | 1,000万円 | 1,000万円 |
| 月中の預金残高 | 100万円程度まで減少する | 800万円程度を維持する |
| 銀行が確認する点 | 月中の支払資金に余裕があるか | 一定の手元資金を維持できているか |
この例では、月末の預金残高は同じですが、月中の資金繰りの状況が異なります。
ただし、A社が他の銀行に十分な預金を保有している場合なども考えられます。
そのため、銀行は自行の預金残高だけでなく、会社全体の資金状況を確認する必要があります。
預金残高は担保になるのか
預金残高があることと、銀行が預金を担保として確保していることは別です。
銀行が預金を担保として扱うためには、預金担保の設定など、所定の手続きが必要になります。
また、一定の条件のもとで銀行が預金債権と貸付債権を相殺できる場合がありますが、その可否は契約内容や法的な条件によって異なります。
したがって、預金口座に残高があるからといって、銀行がいつでも自由にその預金を回収できるわけではありません。
預金残高は資金繰りの安定性を判断する材料になりますが、預金担保が設定されていない場合に、当然に担保として扱えるものではありません。
預金口座の入出金から銀行が確認する内容
銀行は、融資先の預金口座の入出金状況から、会社の資金の動きを把握することがあります。
例えば、次のような点です。
| 預金口座の動き | 銀行が確認すること |
|---|---|
| 売上入金が減少している | 売上減少や回収遅延などがないか |
| 売上入金が増加している | 事業拡大や入金口座変更などの理由 |
| 預金残高が減少している | 資金繰りが悪化していないか |
| 大きな出金が続いている | 設備投資や借入返済などの資金使途 |
| 一定の預金残高が維持されている | 手元資金にどの程度余裕があるか |
ただし、預金口座の動きだけで会社の経営状況を正確に判断することはできません。
例えば、売上入金が減少していても、単に入金口座を別の銀行に変更しただけという場合もあります。
銀行は必要に応じて会社に事情を確認し、決算書や試算表などの情報と合わせて判断します。
売上入金口座は複数の銀行に分散した方がよいのか
複数の銀行から融資を受けている会社では、売上入金口座をどのように利用するかも検討事項になります。
売上入金口座を一つの銀行にまとめれば、会社の資金管理や経理事務を効率化しやすくなります。
一方で、複数の銀行に売上入金や支払いの取引を分散することで、それぞれの銀行との取引関係を深められる場合があります。
ただし、預金取引を複数の銀行に分散すれば、必ず各銀行から融資を受けやすくなるというわけではありません。
会社の業績や財務内容、返済能力が重要であることに変わりはありません。
売上入金口座を一つの銀行に集中するメリット
- 入金確認や資金管理を効率化しやすい
- 資金移動の手間を減らせる場合がある
- 主力銀行が会社の入金状況を把握しやすい
売上入金口座を複数銀行に分散するメリット
- 複数の銀行との決済取引を維持できる
- 各銀行が会社の事業活動を把握する機会が増える
- 銀行システムの障害などに備えて決済手段を分散できる場合がある
一方、複数銀行への分散には、資金移動や残高管理の手間が増えるという面もあります。
そのため、会社の経理体制や資金管理の方法、取引銀行との関係などを踏まえて判断することが重要です。
預金取引を活用して銀行との関係を良くする5つの方法
1. 売上入金や支払いの取引を継続的に利用する
銀行との取引関係を深める方法として、売上入金や仕入代金の支払い、給与振込などの決済取引があります。
継続的な預金取引があれば、銀行が会社の資金の動きを把握しやすくなります。
2. 資金繰りの状況を銀行に説明する
預金口座の利用状況だけでなく、資金繰り表などを使って会社全体の資金の動きを説明することも重要です。
特に、売上入金口座と融資銀行が異なる場合には、資金繰りの状況を分かりやすく説明することで、銀行の理解を得やすくなります。
3. 預金残高が大きく変動した場合には理由を説明する
預金残高が大きく減少した場合や、一時的に多額の入出金があった場合には、銀行から理由を質問されることがあります。
設備投資や税金の支払い、売上代金の入金時期など、合理的な理由がある場合には説明できるようにしておきましょう。
4. 融資を受けている銀行との情報共有を継続する
決算書や試算表を提出するだけでなく、業績の変化や今後の資金需要についても銀行と情報共有することが重要です。
預金取引を通じた情報と経営者からの説明を組み合わせることで、銀行は会社の状況を把握しやすくなります。
5. 預金取引のために無理な資金移動をしない
銀行との関係を良くするために、必要以上の資金を特定の銀行に移動したり、資金繰りに支障が出るほど預金を積み増したりすることはおすすめできません。
会社にとって最も重要なのは、事業活動に必要な資金を確保し、安定した資金繰りを維持することです。
預金取引は銀行との関係を深める手段の一つですが、融資審査を意識するあまり、会社の資金繰りを悪化させないことが重要です。
預金口座と銀行融資の審査に関するよくある質問
融資を受ける銀行に預金口座を作る必要がありますか?
融資の種類や銀行の取扱条件によって異なります。
融資金の入金や返済のために預金口座の開設を求められる場合がありますが、口座を開設しただけで融資審査に通るわけではありません。
売上入金口座を融資銀行にすると審査に通りやすくなりますか?
銀行が売上入金や資金繰りの状況を把握しやすくなるため、審査の参考になることがあります。
ただし、売上入金口座を利用していることだけで融資の可否が決まるわけではありません。
預金残高が少なくても融資を受けられますか?
預金残高が少なくても融資を受けられる場合があります。
銀行は会社の業績や返済能力、資金繰りなどを総合的に確認して判断します。
預金残高が多ければ融資審査で有利になりますか?
十分な手元資金があることは、資金繰りの安定性を評価する材料になる場合があります。
ただし、預金残高が多いという理由だけで、必ず融資を受けられるわけではありません。
融資銀行とは別の銀行に売上入金があっても問題ありませんか?
売上入金口座が別の銀行にあっても、融資を受けられる場合があります。
ただし、融資銀行が資金の動きを把握しにくい場合には、資金繰り表や他行口座の入出金状況などの説明を求められることがあります。
預金口座を複数の銀行に分散すると融資を受けやすくなりますか?
複数銀行との決済取引を維持することで、取引関係を深められる場合があります。
ただし、預金口座を分散するだけで融資審査に通りやすくなるとは限りません。
会社の返済能力や資金需要などが重要です。
預金口座にあるお金は銀行が自由に回収できるのですか?
銀行が預金を自由に回収できるわけではありません。
預金担保の設定や、契約・法律上の要件を満たす場合の相殺など、所定の条件が必要になります。
預金残高があることと、銀行が預金を担保として確保していることは区別する必要があります。
預金口座の利用状況と銀行融資の審査のまとめ
銀行の融資審査では、決算書などによる財務分析が中心となりますが、預金口座の利用状況も参考にされることがあります。
今回のポイントをまとめると、次のとおりです。
- 銀行融資の審査では、会社の返済能力を確認することが基本となる
- 預金口座の売上入金や支払いの状況は、会社の資金繰りを把握する材料になる
- 売上入金口座を利用している銀行は、会社の資金の動きを把握しやすい
- 預金残高の水準や推移は、資金繰りの安定性を確認する参考になる
- 預金取引が多いことだけで、融資審査に通るわけではない
- 預金取引が少ない銀行でも、会社の返済能力や資金需要を説明できれば融資を受けられる場合がある
- 複数銀行への預金取引の分散は、資金管理の効率性や銀行との取引関係を踏まえて判断することが重要
銀行員として特に申し上げたいのは、預金口座の利用状況は、銀行が会社の現在の姿を把握するための重要な情報になるということです。
決算書は過去の一定期間の経営成績を示しますが、預金口座には日々の資金の動きが表れます。
そのため、銀行は預金取引を通じて会社の資金繰りを理解し、融資審査や継続的な取引関係の判断に役立てることがあります。
銀行から安定的に融資支援を受けるためには、預金取引だけに頼るのではなく、会社の返済能力を維持し、銀行に経営状況や資金繰りを正確に説明することが重要です。
関連記事
銀行との預金取引や融資審査について、さらに詳しく知りたい場合は、次の記事も参考にしてください。
銀行との取引状況は融資審査にどう影響するのか
預金や振込などの取引状況を、銀行が融資審査でどのように評価するのかを解説しています。
銀行融資の審査で重視されるポイント
銀行が融資の可否を判断する際に確認する、会社の業績や財務内容などの考え方を解説しています。
資金繰りが苦しいときの銀行への相談
資金不足が予想される場合に、銀行へ早めに相談することの重要性と具体的な対応を解説しています。
銀行融資・資金繰りのメール相談
「売上入金口座を融資銀行に変更すべきか迷っている」「預金取引が少ない銀行から追加融資を受けたい」「預金残高が減少しており、今後の融資審査が心配」といった悩みを持つ経営者もいるでしょう。
銀行との預金取引を考える際には、融資審査への影響だけでなく、会社全体の資金繰りや複数銀行との取引関係を踏まえることが重要です。
銀行融資・資金繰りのメール相談
預金口座の利用状況、売上入金口座の変更、預金残高と融資審査の関係、銀行との取引方法などについてお悩みの場合は、メール相談をご利用ください。
※融資の承認・実行を保証するものではありません。