卸売業の資金繰りにおいて、銀行が特に注目する項目の一つが在庫です。
卸売業では、販売先からの注文に迅速に対応するため、一定量の商品在庫を保有する必要があります。
しかし、在庫を増やしすぎると仕入れに使った資金が回収されず、資金繰りを圧迫する原因になります。
「売上は順調なのに、なぜか手元のお金が増えない」
「銀行から運転資金を借りているのに、資金繰りがいつも苦しい」
「在庫が増えていることを銀行から指摘された」
このような悩みを抱える卸売業の経営者は少なくありません。
卸売業の資金繰りを改善するには、売上や利益だけでなく、在庫がどれだけの期間で現金に変わるのかを把握することが重要です。
この記事では、長年にわたり銀行の法人融資や融資審査に携わってきた経験をもとに、卸売業の資金繰りの仕組み、在庫管理の重要性、銀行が運転資金融資で確認するポイント、具体的な改善方法を説明します。
この記事の結論
- 卸売業の資金繰りでは、在庫・売掛金・買掛金のバランスが重要です。
- 在庫が増えると、販売して代金を回収するまで資金が固定化されます。
- 銀行は在庫残高だけでなく、在庫回転期間や売れ残りの有無を確認します。
- 適正な在庫水準は商品特性や仕入条件によって異なり、一律に月商何か月分とは判断できません。
- 在庫の削減と売掛金の回収条件の見直しが、運転資金の圧縮につながります。
- 銀行に運転資金を相談する際は、在庫増加の理由と今後の改善計画を具体的に説明することが重要です。
卸売業の資金繰りを左右する運転資金とは
会社の資金繰りには、設備投資、借入金の返済、税金の支払いなど、さまざまな要因があります。
その中でも、卸売業の日常的な資金繰りに大きく影響するのが運転資金です。
運転資金とは、商品の仕入れから販売、売上代金の回収までの間に必要となる資金のことです。
運転資金の仕組み
次の図をご覧ください。
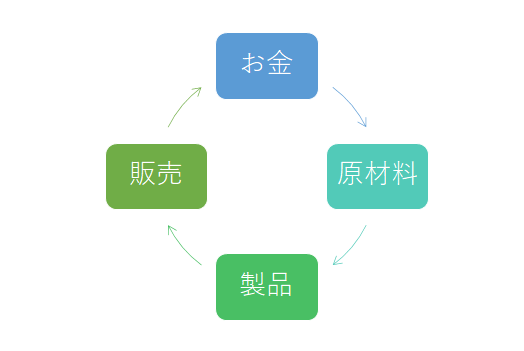
この図は製造業を例にしたものですが、卸売業でも基本的な考え方は同じです。
卸売業では、仕入れた商品を在庫として保有し、販売先に納品します。
販売代金がすぐに現金で入金されればよいのですが、法人向けの卸売業では掛売りが一般的です。
そのため、商品を販売しても、売上代金が入金されるまでには一定の期間があります。
この間、会社は仕入代金、人件費、倉庫費用、配送費用などを支払う必要があります。
つまり、商品を仕入れてから売上代金を回収するまでの時間差が、卸売業に運転資金が必要となる主な理由です。
運転資金が不足するとどうなるか
運転資金が不足すると、仕入先への支払いが難しくなります。
仕入代金の支払いが遅れれば、仕入先から取引条件の変更を求められたり、新たな商品の供給が制限されたりする可能性があります。
また、人件費や家賃などの支払いにも影響が出ます。
利益が出ている会社であっても、必要な時期に現金を確保できなければ、事業の継続が難しくなることがあります。
このため、卸売業では売上や利益の管理と同じくらい、運転資金の管理が重要です。
卸売業の所要運転資金の計算方法
銀行が卸売業の運転資金を検討する際に使用する代表的な考え方が、所要運転資金です。
所要運転資金は、一般的に次の計算式で求めます。

所要運転資金=売掛債権+棚卸資産-買掛債務
※売掛債権には売掛金や受取手形など、買掛債務には買掛金や支払手形などが含まれます。
この計算式にある3つの項目が、卸売業の資金繰りを考えるうえで重要です。
売掛債権とは
売掛債権とは、商品を販売したものの、まだ代金を回収していない債権のことです。
例えば、販売先に商品を納品し、代金の入金が翌月末になる場合には、その間、売掛金が発生します。
売掛金が多いほど、売上代金として回収されるまでの資金が必要になります。
棚卸資産とは
棚卸資産とは、卸売業の場合、主に販売するために保有している商品在庫です。
商品を仕入れても、販売されるまでは売上代金として回収できません。
在庫が増えるほど、仕入れに使った資金が商品として固定化されやすくなります。
買掛債務とは
買掛債務とは、商品を仕入れたものの、まだ代金を支払っていない債務のことです。
仕入代金の支払いまで猶予がある場合、その期間は自社資金を支出せずに商品を保有・販売できることになります。
そのため、所要運転資金の計算では、売掛債権と棚卸資産の合計から買掛債務を差し引きます。
在庫が増えると卸売業の資金繰りはどう悪化するのか
具体的な数字で確認してみましょう。
ある卸売業の会社について、次のような貸借対照表の状況を想定します。
| 項目 | 在庫増加前 | 在庫増加後 |
|---|---|---|
| 売掛債権 | 3,000万円 | 3,000万円 |
| 棚卸資産 | 2,000万円 | 4,000万円 |
| 買掛債務 | 2,000万円 | 2,000万円 |
| 所要運転資金 | 3,000万円 | 5,000万円 |
この例では、売掛債権と買掛債務は変わらず、在庫だけが2,000万円増加しています。
その結果、所要運転資金は3,000万円から5,000万円へ増加しました。
つまり、在庫が2,000万円増えたことで、追加で2,000万円の運転資金が必要になる計算です。
在庫増加分を自己資金で賄えなければ、銀行融資などによって資金を調達する必要が生じる可能性があります。
なお、この例は他の条件が変わらない場合の計算です。実際の資金繰りでは、仕入代金の支払時期や売上代金の回収時期も影響します。
卸売業ではなぜ在庫が増えやすいのか
卸売業では、販売先からの注文に対応するため、一定量の在庫を確保する必要があります。
しかし、在庫が増える理由はそれだけではありません。
販売予測よりも売上が伸びなかった
売上の増加を見込んで商品を仕入れたものの、実際には販売が伸びず、在庫が残ってしまうケースです。
この場合、仕入れに使った資金が回収されず、資金繰りを圧迫します。
仕入単価を下げるために大量仕入れをした
仕入先から数量割引を提示され、大量に商品を仕入れる場合があります。
仕入単価が下がれば利益率の改善につながりますが、販売までに時間がかかれば、資金繰りの負担が大きくなります。
仕入価格の安さだけでなく、在庫の保管期間や資金負担も考慮する必要があります。
売れ残りの商品が増えている
商品の需要が減少したり、販売先の取扱商品が変更されたりすると、在庫が売れ残ることがあります。
こうした商品が長期間保管されると、資金が固定化されるだけでなく、保管費用や評価損が発生する可能性もあります。
欠品を恐れて必要以上に在庫を保有している
卸売業では、欠品によって販売機会を失うことを避けるため、多めに在庫を持つことがあります。
一定の安全在庫は必要ですが、必要以上の在庫を保有すると資金繰りに負担がかかります。
卸売業の在庫管理では、欠品を防ぐことと、資金を在庫に固定化させすぎないことのバランスが重要です。
銀行が卸売業の融資審査で在庫を重視する理由
卸売業の会社から運転資金の融資相談を受けた場合、銀行は在庫の状況を確認します。
銀行が知りたいのは、単に在庫が多いか少ないかということではありません。
在庫の増加が正常な事業活動によるものなのか、それとも売れ残りによるものなのかという点です。
正常な在庫増加と不良在庫の増加を区別する
例えば、売上が増加している会社では、販売量の増加に備えて在庫が増えることがあります。
このような在庫増加は、事業拡大に伴う正常な運転資金需要として説明できる場合があります。
一方、売上が減少しているにもかかわらず在庫が増加している場合には、銀行は慎重に確認します。
販売できない商品が増えている可能性があるためです。
ただし、季節商品や長納期商品など、売上の増減と在庫残高が単純に連動しない場合もあります。
そのため、銀行には在庫増加の理由を具体的に説明することが重要です。
銀行は在庫回転期間を確認する
在庫の水準を確認する際に使われる代表的な指標が、在庫回転期間です。
在庫回転期間は、在庫が平均してどれくらいの期間保有されているかを示す指標です。
在庫回転期間(月)=平均棚卸資産÷月平均売上原価
※平均棚卸資産は、期首と期末の平均などを用いて計算します。季節変動が大きい場合は月次残高なども確認します。
例えば、平均在庫が3,000万円、月平均売上原価が1,500万円であれば、在庫回転期間は2か月です。
これは、平均的に約2か月分の売上原価に相当する在庫を保有していることを意味します。
在庫は月商3か月以内なら安全なのか
在庫水準について「月商の何か月分までなら問題ないのか」と質問されることがあります。
しかし、卸売業の適正在庫を月商3か月分などの一律の基準で判断することは適切ではありません。
なぜなら、取り扱う商品の種類や仕入条件、販売形態によって必要な在庫量が大きく異なるためです。
例えば、短期間で販売される日用品と、仕入れに長い期間が必要な専門部品では、適正な在庫水準が異なります。
また、月商と在庫は評価基準が異なります。売上高は販売価格ベースですが、在庫は通常、取得原価を基礎に計上されます。
そのため、在庫管理では、月商との比較だけでなく、売上原価を基準とした在庫回転期間や、過去の推移、同業他社との比較などを組み合わせて判断することが重要です。
在庫回転期間が長くなると資金繰りはどう変わるのか
在庫回転期間が長くなると、それだけ資金が在庫として固定化される期間も長くなります。
例えば、月平均売上原価が2,000万円の卸売業を考えます。
| 在庫回転期間 | 平均在庫残高 |
|---|---|
| 1か月 | 2,000万円 |
| 2か月 | 4,000万円 |
| 3か月 | 6,000万円 |
この例では、在庫回転期間が1か月から3か月に延びると、平均在庫残高は2,000万円から6,000万円に増加します。
つまり、在庫に固定化される資金が4,000万円増える計算です。
他の条件が変わらなければ、必要となる運転資金もその分増加します。
在庫回転期間を短縮することは、卸売業の資金繰り改善に直結する重要な対策です。
卸売業の資金繰りを改善する5つの方法
在庫が原因で資金繰りが苦しくなっている場合には、単に銀行から追加融資を受けるだけでなく、在庫管理そのものを改善する必要があります。
1.売れ筋商品と売れ残り商品を区別する
まず、商品ごとの販売実績を確認してください。
よく売れる商品と、長期間売れていない商品を区別することが重要です。
売れ筋商品は必要な在庫を確保しながら、売れ残り商品については仕入数量の削減や販売促進などを検討します。
2.長期滞留在庫を減らす
一定期間販売されていない商品については、今後の販売可能性を確認します。
必要に応じて、値引き販売、返品交渉、他の販売先への提案などを検討します。
ただし、値引き販売によって損失が発生する場合もあるため、販売価格と資金回収のバランスを考える必要があります。
3.仕入数量と発注頻度を見直す
大量仕入れによる単価引下げが、必ずしも資金繰りに有利とは限りません。
仕入数量を減らし、発注頻度を増やすことで、在庫残高を抑えられる場合があります。
一方、発注回数が増えると配送費用や仕入単価が上昇する可能性もあります。
そのため、仕入コストと在庫保有コストの両方を確認することが重要です。
4.売掛金の回収期間を短縮する
卸売業の資金繰りは、在庫だけでなく売掛金にも左右されます。
販売先との交渉によって売上代金の回収期間を短縮できれば、運転資金の負担を軽減できます。
例えば、月商3,000万円の会社で、売掛金の平均回収期間が10日短くなった場合、単純計算では約1,000万円の売掛債権圧縮につながります。
※1か月を30日とした概算であり、実際の効果は売上や回収条件によって異なります。
5.仕入先との支払条件を見直す
仕入代金の支払時期を見直すことも、運転資金の改善策の一つです。
例えば、仕入先と協議して支払期間を延ばせれば、売上代金の回収までに必要な資金を抑えられる場合があります。
ただし、支払条件の変更は仕入先との関係や取引条件に影響するため、一方的な支払遅延は避け、合意に基づいて進める必要があります。
在庫が増えている卸売業が銀行に運転資金を相談する方法
在庫増加によって資金繰りが苦しくなった場合には、銀行へ運転資金の融資を相談することが考えられます。
その際に重要なのは、在庫増加の理由を正確に説明することです。
銀行が確認する主なポイント
- 在庫が増加した理由
- 売上の増加に伴う正常な在庫増加なのか
- 長期間売れていない商品がないか
- 在庫回転期間が以前より長くなっていないか
- 今後、在庫をどのように販売・削減するのか
- 融資を受けた後の資金繰りが維持できるか
- 融資の返済原資を確保できるか
銀行は、融資した資金が正常な営業活動の中で回収されるかどうかを重視します。
在庫が正常に販売され、売上代金として回収される見込みがあれば、運転資金需要を説明しやすくなります。
一方、売れ残り商品が大量に存在する場合には、その在庫を将来の資金回収の根拠として評価することが難しくなります。
不良在庫がある場合は正直に説明する
銀行に在庫の実態を説明する際、売れ残り商品があることを隠すべきではありません。
銀行は決算書だけでなく、試算表、在庫明細、売上推移などから在庫の状況を確認することがあります。
不良在庫がある場合には、その金額や発生原因、今後の処分方法などを整理して説明することが重要です。
例えば、次のような説明が考えられます。
「当社の在庫は前年より2,000万円増加しています。このうち1,200万円は新規取引先からの受注増加に備えた商品で、今後3か月以内に販売する見込みです。」
「一方、残り800万円は販売が計画を下回った商品です。現在、販売価格の見直しと仕入数量の削減を進めており、半年以内に在庫を圧縮する計画です。」
「在庫削減の計画と今後の資金繰り表を作成しましたので、必要な運転資金についてご相談したいと考えています。」
このように、在庫の実態と改善策を具体的に説明することで、銀行は融資の必要性や返済可能性を判断しやすくなります。
在庫の問題を隠すことよりも、問題を把握し、改善に取り組んでいることを説明する方が、銀行との信頼関係を築くうえで重要です。
銀行融資・資金繰りのメール相談
「卸売業で在庫が増え、資金繰りが苦しくなっている」
「銀行に運転資金を相談したいが、在庫の増加をどう説明すればよいかわからない」
「在庫削減と借入金管理を含めて資金繰りを改善したい」
このようなお悩みについて、長年の法人融資・融資審査の経験を踏まえ、銀行への説明方法や資金繰り改善の考え方をメールでお伝えします。
※ご相談はメールでの対応となります。融資の承認・実行や資金繰り改善の成果を保証するものではありません。
卸売業の在庫管理と資金繰り改善チェックリスト
卸売業の資金繰りを改善するために、次の8項目を確認してください。
在庫・資金繰り管理のチェック
0 / 8項目を確認
※このチェックリストは資金繰り管理のためのものであり、融資の承認や改善効果を保証するものではありません。
卸売業の資金繰りについてよくある質問
Q1.卸売業で資金繰りが悪くなる主な原因は何ですか?
在庫の増加、売掛金の回収期間の長期化、仕入代金の支払時期などが主な要因です。特に在庫が増えると、仕入れに使った資金が長期間固定化されるため、資金繰りを圧迫することがあります。
Q2.卸売業の適正在庫は月商何か月分ですか?
一律の基準はありません。商品特性、仕入期間、販売状況などによって適正水準が異なります。在庫回転期間や過去の推移、同業他社との比較などを確認することが重要です。
Q3.在庫が増えても銀行から運転資金を借りられますか?
在庫増加の理由や販売見通し、返済能力などによって判断が異なります。売上増加に伴う正常な在庫増加であれば、運転資金需要を説明しやすい場合があります。一方、不良在庫の増加による資金不足は慎重に審査されます。
Q4.不良在庫が多い場合は銀行に説明すべきですか?
はい。不良在庫の金額や発生原因、今後の処分方法などを正確に説明することが重要です。実態を隠すのではなく、改善策と資金繰り見通しを示すことが銀行との信頼関係につながります。
Q5.在庫を減らせば必ず資金繰りが改善しますか?
在庫削減によって資金負担が軽減される場合があります。ただし、値引き販売による損失や欠品による販売機会の減少なども考慮する必要があります。適正な在庫水準を維持することが重要です。
Q6.銀行は在庫の何を確認しますか?
在庫残高、在庫回転期間、売上との関係、長期滞留在庫の有無、販売見通しなどを確認します。在庫増加の理由が合理的に説明できるかどうかも重要です。
Q7.在庫以外に卸売業の資金繰りを改善する方法はありますか?
売掛金の回収期間の短縮、仕入先との支払条件の見直し、利益率の改善、経費削減などがあります。特に在庫・売掛金・買掛金のバランスを改善することが、所要運転資金の圧縮につながります。
まとめ|卸売業の資金繰り改善は在庫管理が重要
卸売業では、販売先からの注文に対応するため、一定の在庫を保有する必要があります。
しかし、在庫が増えすぎると、仕入れに使った資金が固定化され、資金繰りを圧迫します。
特に、長期間売れていない商品が増えている場合には、資金繰りへの影響が大きくなる可能性があります。
この記事のまとめ
- 卸売業の資金繰りは在庫・売掛金・買掛金のバランスに左右される
- 在庫が増えると所要運転資金が増加し、資金繰りを圧迫する
- 銀行は在庫残高だけでなく、在庫回転期間や不良在庫の有無を確認する
- 適正在庫は商品特性によって異なり、一律の基準では判断できない
- 在庫削減と売掛金の回収条件の見直しが資金繰り改善につながる
- 銀行に運転資金を相談する際は、在庫の実態と改善計画を具体的に説明する
卸売業の資金繰りを安定させるには、必要な在庫を確保しながら、商品をできるだけ効率よく販売し、売上代金を回収することが重要です。
在庫の実態を定期的に確認し、資金が必要以上に固定化されていないかを見直してください。
関連記事
資金繰りを良くする方法
貸借対照表から資金繰り悪化の原因を見つけ、在庫や売掛金などに固定化された資金を見直す方法を解説しています。
売上代金の入金が遅れた場合の銀行への融資相談
売上代金の入金遅延によって資金不足が発生した場合に、銀行へどのように相談すべきかを説明しています。
資金繰りの安全性を確認する5つの財務指標
現預金残高や財務指標を使って、会社の資金繰りの安全性を確認する方法を紹介しています。
入金サイト・支払サイトと資金繰り
売上代金の回収時期と仕入代金の支払時期が、運転資金や資金繰りに与える影響を解説しています。
銀行融資・資金繰りのメール相談
「卸売業で在庫が増え、運転資金が不足している」
「銀行に在庫の増加をどう説明すればよいかわからない」
「在庫管理と借入金の返済負担を含めて資金繰りを改善したい」
このようなお悩みについて、長年の法人融資・融資審査の経験を踏まえ、銀行への説明方法や資金繰り改善の考え方をメールでお伝えします。
※ご相談はメールでの対応となります。融資の承認・実行や資金繰り改善の成果を保証するものではありません。