「個人事業主ですが、銀行から運転資金の融資を受けることはできますか?」
銀行融資に関して、このような質問を受けることがあります。
結論から申し上げると、個人事業主でも銀行から運転資金の融資を受けることは可能です。
銀行は法人だけを融資の対象としているわけではありません。個人事業主であっても、事業に必要な運転資金を融資することがあります。
ただし、個人事業主が銀行から運転資金を借りるためには、なぜ資金が必要なのか、いくら必要なのか、どのように返済するのかを説明することが重要です。
特に銀行は、事業の売上や利益だけでなく、売掛金の回収時期、在庫の保有状況、仕入代金の支払時期などから、運転資金の必要額を確認します。
この記事では、長年にわたり法人融資や融資審査に携わってきた銀行員の立場から、個人事業主が運転資金の融資を受ける方法、銀行の審査ポイント、所要運転資金の計算方法を具体的に説明します。
この記事のポイント
- 個人事業主でも銀行から運転資金の融資を受けることができます。
- 銀行は法人・個人事業主を問わず、事業の返済能力を確認します。
- 運転資金が必要になる理由を説明することが重要です。
- 所要運転資金は、売掛金・在庫・買掛金などから計算できます。
- 融資希望額は、必要な運転資金と現在の資金繰りから判断します。
- 融資相談では、確定申告書や売上・資金繰りに関する資料を準備します。
個人事業主でも銀行から運転資金の融資を受けられる
個人事業主であっても、事業を継続するためには運転資金が必要になります。
例えば、次のような事業です。
- 建設工事の代金を工事完了後に受け取る個人事業主
- 商品を仕入れて販売する小売業の個人事業主
- 取引先への請求後、翌月や翌々月に代金を回収する事業者
- 材料費や外注費を先に支払い、後から売上代金を回収する事業者
これらの事業では、売上が発生しても、すぐに現金が入ってくるとは限りません。
売上代金が入金されるまでの間にも、仕入代金、人件費、家賃、外注費などの支払いが発生します。
そのため、事業を継続するための資金が必要になります。
銀行は、このような運転資金の必要性を理解しています。
会社だから運転資金が必要で、個人事業主だから運転資金が不要ということではありません。
法人と個人事業主で銀行の審査はどう違う?
銀行融資の基本的な考え方は、法人でも個人事業主でも共通しています。
融資した資金を返済できるかどうかを確認することです。
ただし、個人事業主の場合には、事業の収支と事業主本人の生活費が密接に関係しています。
そのため、銀行は事業の利益だけでなく、事業主の生活費や既存借入金の返済負担なども踏まえて、返済能力を判断する場合があります。
個人事業主の融資審査では、事業の収益性と、事業主の生活を含めた資金繰りの安定性が重要です。
そもそも運転資金とは何か?
運転資金とは、事業を継続するために必要となる資金のことです。
具体的には、商品の仕入代金、材料費、人件費、外注費、家賃などの支払いに必要な資金です。
特に、売上代金を回収するまでに時間がかかる事業では、運転資金が必要になります。
売上があっても現金が不足する理由
次の図は、事業におけるお金の循環を示したものです。
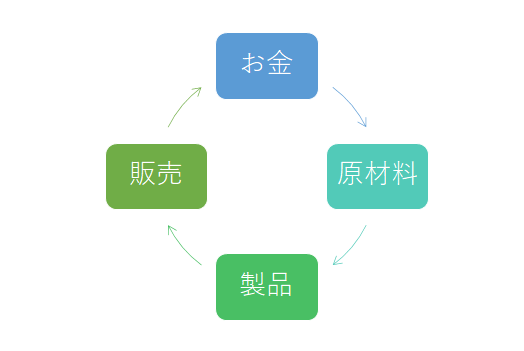
事業では、現金で材料を仕入れたり、商品を購入したりします。
その後、商品を販売して売上が発生しますが、掛売りの場合には売上代金がすぐに入金されるわけではありません。
例えば、次のような流れです。
- 材料や商品を仕入れる
- 商品を製造・販売する
- 売掛金が発生する
- 取引先から売上代金を回収する
売上代金を回収するまでの間にも、仕入代金や人件費などの支払いが必要になります。
このような入金と支払いのタイミングのずれによって、運転資金が必要になります。
利益が出ていても、売上代金の入金より先に支払いが発生すれば、手元の現金が不足することがあります。
現金商売でも運転資金が必要になることがある
飲食店や小売店など、売上代金を現金やキャッシュレス決済で受け取る事業では、掛売り中心の事業に比べて売掛金が少ない場合があります。
しかし、現金商売だから運転資金が不要ということではありません。
商品の仕入れ、従業員の給与、家賃など、売上入金より先に支払いが必要になる場合があるからです。
また、キャッシュレス決済では、売上が発生した日と実際の入金日にずれが生じることもあります。
したがって、業種にかかわらず、事業の入金と支払いのタイミングを把握することが重要です。
個人事業主の所要運転資金の計算方法
銀行は、運転資金の融資申込みを受けると、どの程度の運転資金が必要なのかを確認します。
この必要額を所要運転資金といいます。
所要運転資金を計算する代表的な方法には、貸借対照表から求める方法と、売上代金の回収期間などから求める方法があります。
計算方法1.売掛金・在庫・買掛金から求める
貸借対照表から所要運転資金を求める代表的な計算式は、次のとおりです。
所要運転資金=売上債権+棚卸資産-仕入債務
売上債権には売掛金や受取手形など、棚卸資産には商品や原材料など、仕入債務には買掛金や支払手形などが含まれます。
それぞれの意味を説明します。
売掛金・受取手形
売掛金や受取手形は、商品やサービスを販売したものの、まだ現金として回収していない代金です。
売上は発生していますが、現金はまだ手元にありません。
そのため、売上代金を回収するまでの間に資金が必要になります。
棚卸資産(在庫)
棚卸資産は、まだ販売されていない商品や原材料などです。
仕入れた商品が在庫として残っている間は、その商品に投じた資金を回収できていません。
そのため、在庫が多くなるほど運転資金の必要額が増える場合があります。
買掛金・支払手形
買掛金や支払手形は、商品や材料を仕入れたものの、まだ支払っていない代金です。
支払いを一定期間待ってもらっているため、その分だけ資金の支出を先送りできています。
そのため、所要運転資金の計算では、売上債権と棚卸資産の合計から仕入債務を差し引きます。
所要運転資金の具体的な計算例
例えば、個人事業主の貸借対照表に次のような金額が計上されているとします。
| 項目 | 金額 |
|---|---|
| 売掛金 | 500万円 |
| 受取手形 | 100万円 |
| 棚卸資産 | 300万円 |
| 買掛金 | 250万円 |
この場合、所要運転資金は次のようになります。
500万円+100万円+300万円-250万円=650万円
この事業では、売上債権や在庫、仕入債務から計算した所要運転資金は650万円となります。
ただし、650万円の所要運転資金があるからといって、必ず650万円の融資を受けられるわけではありません。
銀行は、現在の預金残高、既存借入金、資金繰り、事業の収益性なども確認して融資金額を判断します。
計算方法2.売上代金の回収期間などから求める
所要運転資金は、売上代金の回収期間、在庫の保有期間、仕入代金の支払期間から概算することもできます。
例えば、次のような事業を考えてみます。
- 売上代金の平均回収期間:2か月
- 在庫の平均保有期間:1か月
- 仕入代金の平均支払期間:1か月
この場合、資金が売上債権や在庫として滞留する一方、仕入代金の支払いが猶予される期間があります。
ただし、売上高と仕入原価では金額が異なるため、単純に「月商×回収期間と在庫期間の合計から支払期間を差し引いた月数」で計算すると、必要額を正確に表せない場合があります。
そのため、より具体的には次の計算式で考えます。
所要運転資金の概算
月平均売上高×売上債権回収期間+月平均売上原価×在庫保有期間-月平均仕入高×仕入債務支払期間
※期間は月数で計算します。実際には売上債権や仕入債務の対象となる取引の範囲、季節変動などを考慮する必要があります。
期間から計算する所要運転資金の具体例
例えば、次の条件で事業を行っている個人事業主を考えてみます。
- 月平均売上高:1,000万円
- 月平均売上原価:700万円
- 月平均仕入高:700万円
- 売上債権回収期間:2か月
- 在庫保有期間:1か月
- 仕入債務支払期間:1か月
この場合、所要運転資金の概算は次のようになります。
| 項目 | 計算額 |
|---|---|
| 売上債権相当額(1,000万円×2か月) | 2,000万円 |
| 在庫相当額(700万円×1か月) | 700万円 |
| 仕入債務相当額(700万円×1か月) | ▲700万円 |
| 所要運転資金 | 2,000万円 |
この例では、所要運転資金は2,000万円と計算されます。
なお、これは売上や仕入れが毎月ほぼ一定であることなどを前提とした概算です。
実際の銀行融資では、貸借対照表の残高や直近の資金繰りも確認して必要額を判断します。
個人事業主が運転資金の融資を受けるための5つの手順
個人事業主が銀行から運転資金の融資を受けるためには、次のような順序で準備を進めるとよいでしょう。
手順1.運転資金が必要な理由を整理する
まず、なぜ運転資金が必要なのかを整理します。
例えば、次のような理由が考えられます。
- 売上が増加し、売掛金が増えた
- 受注増加に対応するため在庫を増やす必要がある
- 仕入代金の支払いが売上代金の回収より先になる
- 季節的な売上増加に備えて仕入資金が必要になる
- 売上代金の入金が遅くなり、一時的に資金が不足する
銀行は、運転資金の必要性と融資希望額の関係を確認します。
そのため、「資金繰りが苦しいから借りたい」という説明だけではなく、具体的に何の支払いに資金が必要なのかを説明してください。
手順2.必要な運転資金の金額を計算する
次に、どの程度の運転資金が必要なのかを計算します。
売掛金、在庫、買掛金などから所要運転資金を計算する方法が基本です。
また、実際の資金不足が発生する時期と金額を把握するために、資金繰り表を作成することも有効です。
所要運転資金の計算額と、実際の資金繰りで不足する金額の両方を確認することが重要です。
手順3.融資希望額と返済計画を決める
必要な運転資金が分かったら、融資希望額を検討します。
例えば、所要運転資金が500万円であっても、現在の預金残高や既存借入金の状況によって、追加で必要な融資金額は異なります。
また、銀行は融資希望額だけでなく、返済できるかどうかも確認します。
そのため、融資を受けた後の返済額を資金繰り表に反映し、無理なく返済できるかどうかを検討してください。
手順4.必要書類を準備する
個人事業主が運転資金の融資を申し込む際には、事業の実績や資金繰りを説明する資料が必要になります。
必要書類は金融機関や融資制度によって異なりますが、一般的には次のような資料が考えられます。
- 確定申告書と青色申告決算書など
- 直近の売上状況が分かる資料
- 売掛金や買掛金の明細
- 在庫の状況が分かる資料
- 資金繰り表
- 預金通帳や取引明細
- 既存借入金の返済予定表
- 本人確認書類
白色申告の場合には、収支内訳書などの資料が必要になることがあります。
また、創業して間もない場合には、事業計画書などの提出を求められることもあります。
手順5.銀行や日本政策金融公庫に相談する
必要資金と返済計画を整理したら、金融機関に融資相談を行います。
既に事業用口座を利用している銀行や信用金庫があれば、まず相談先の候補になります。
また、日本政策金融公庫も個人事業主の事業資金を取り扱っています。
金融機関によって融資制度や審査の進め方が異なるため、事業内容や資金使途に合った相談先を検討してください。
個人事業主の運転資金融資で銀行が重視する審査ポイント
個人事業主の運転資金融資では、運転資金の必要性だけでなく、返済能力も重要です。
事業の売上と利益が安定しているか
銀行は、確定申告書などを通じて事業の売上や利益の推移を確認します。
売上が増加している場合には、その増加が継続的なものかどうかを確認します。
また、利益が出ている場合でも、資金繰りが安定しているとは限りません。
売掛金の増加や在庫の増加によって、手元の現金が不足することがあるからです。
運転資金の必要性が明確か
銀行は、融資希望額が実際の運転資金の必要額と合っているかどうかを確認します。
例えば、所要運転資金が300万円程度であるにもかかわらず、1,000万円の運転資金融資を申し込む場合には、その差額について合理的な説明が必要になります。
一方、売上の増加や新規受注によって運転資金が増加する場合には、その根拠を説明することが重要です。
借入金の返済能力があるか
融資は返済する必要があります。
そのため銀行は、事業の利益や資金繰りから返済能力を確認します。
個人事業主の場合には、事業主本人の生活費も考慮する必要があります。
例えば、事業で利益が出ていても、生活費や既存借入金の返済負担が大きい場合には、新たな融資の返済が難しくなる可能性があります。
税金や既存借入金の返済状況
銀行は、税金の納付状況や既存借入金の返済状況なども確認する場合があります。
税金の滞納や借入金の延滞がある場合には、融資審査に影響する可能性があります。
そのため、融資を申し込む前に、税金や既存借入金の状況を整理しておくことが重要です。
個人事業主の運転資金はどこから借りられる?
個人事業主が運転資金を調達する主な方法には、銀行・信用金庫の融資、日本政策金融公庫の融資などがあります。
銀行・信用金庫の運転資金融資
銀行や信用金庫では、個人事業主の事業資金を取り扱っています。
運転資金の必要性や返済能力などを確認し、融資の可否を判断します。
また、信用保証協会の保証制度を利用する場合もあります。
信用保証協会付き融資では、銀行や信用金庫の融資審査に加えて、信用保証協会の保証審査が必要になります。
日本政策金融公庫の運転資金融資
日本政策金融公庫でも、個人事業主の事業資金を取り扱っています。
運転資金の融資制度には、事業の状況や利用条件に応じたものがあります。
具体的な制度や条件は、申込み時点の日本政策金融公庫の案内を確認してください。
信用保証協会付き融資とプロパー融資の違い
銀行融資には、信用保証協会の保証を利用する融資と、銀行が信用リスクを負担するプロパー融資があります。
個人事業主の場合も、事業の規模や取引状況などによって利用できる融資の種類が異なります。
信用保証協会の仕組みについては、次の記事で詳しく説明しています。
個人事業主の運転資金融資でよくある失敗
融資希望額の根拠を説明できない
銀行に運転資金の融資を申し込む際、「とりあえず500万円借りたい」といった説明だけでは、必要性が十分に伝わらない場合があります。
銀行は、運転資金が必要な理由と金額の妥当性を確認します。
そのため、売掛金、在庫、買掛金などの状況から、必要な運転資金を計算しておくことが重要です。
資金繰りが苦しくなってから相談する
運転資金が不足してから慌てて融資を申し込んでも、希望する時期に融資を受けられるとは限りません。
融資審査には一定の時間が必要であり、追加資料の提出などを求められる場合もあります。
資金不足が予想される場合には、早めに銀行へ相談してください。
運転資金と生活費を区別していない
個人事業主の場合、事業用の資金と生活費が混在しやすいことがあります。
しかし、事業資金の融資は、原則として事業に必要な資金を対象とするものです。
そのため、融資の資金使途を明確にし、事業用の支出と生活費を区別して管理することが重要です。
銀行から運転資金を借りるためには、事業資金の流れを把握し、融資金の使い道を説明できるようにすることが大切です。
個人事業主の運転資金融資に関するよくある質問
個人事業主でも銀行から運転資金を借りられますか?
はい。個人事業主でも銀行から運転資金の融資を受けることは可能です。
ただし、融資の可否は事業内容、資金使途、返済能力などを踏まえて審査されます。
個人事業主が運転資金を借りるには何が必要ですか?
一般的には、確定申告書、事業の売上状況が分かる資料、資金繰り表などが必要になります。
具体的な必要書類は、金融機関や融資制度によって異なります。
個人事業主は赤字でも運転資金の融資を受けられますか?
赤字であっても、融資を受けられる可能性が一律になくなるわけではありません。
ただし、赤字の原因、今後の改善見通し、返済能力などについて慎重に審査される可能性があります。
個人事業主の運転資金はいくらまで借りられますか?
一律に決まった金額があるわけではありません。
必要な運転資金、事業の規模、収益性、返済能力、利用する融資制度などによって異なります。
個人事業主は日本政策金融公庫から運転資金を借りられますか?
はい。日本政策金融公庫では、個人事業主の事業資金を取り扱っています。
利用できる制度や条件は、事業の状況などによって異なります。
売掛金がない個人事業主でも運転資金の融資を受けられますか?
売掛金がない場合でも、仕入資金や人件費などの事業資金が必要になることがあります。
そのため、売掛金がないことだけで運転資金融資を受けられなくなるわけではありません。
事業の入金と支払いのタイミングを整理し、必要資金を説明することが重要です。
まとめ:個人事業主が運転資金の融資を受けるには必要額と返済能力の説明が重要
個人事業主でも、銀行から運転資金の融資を受けることは可能です。
銀行は法人・個人事業主を問わず、運転資金の必要性と返済能力を確認して融資の可否を判断します。
今回のポイントをまとめると、次のとおりです。
- 個人事業主でも銀行から運転資金の融資を受けられる
- 売上代金の回収と仕入代金などの支払いのタイミングによって運転資金が必要になる
- 所要運転資金は売掛金・在庫・買掛金などから計算できる
- 融資希望額は必要な運転資金と現在の資金繰りから判断する
- 銀行は事業の利益や返済能力を重視する
- 融資相談では確定申告書や資金繰り表などを準備する
- 資金不足が発生する前に早めに金融機関へ相談する
個人事業主が運転資金の融資を受けるためには、「なぜ必要なのか」「いくら必要なのか」「どのように返済するのか」を銀行に説明することが重要です。
また、運転資金の借入れは一度きりの問題ではありません。
売上や取引条件の変化によって必要な運転資金は増減するため、継続的に資金繰りを管理し、銀行との関係を築いていくことが大切です。
関連記事
所要運転資金の計算方法
銀行が融資審査で確認する所要運転資金について、計算方法と考え方を説明しています。
正常な運転資金とは
事業の売掛金や在庫、買掛金などから発生する正常な運転資金について解説しています。
運転資金がプラス・マイナスになる理由
売掛金や在庫、買掛金の状況によって運転資金がどのように変わるのかを説明しています。
資金繰りが苦しい場合の銀行への相談
資金繰りが悪化しそうな場合に、銀行へ早めに相談する重要性と準備方法を解説しています。
信用保証協会の仕組み
個人事業主の銀行融資でも利用されることがある信用保証協会の仕組みを説明しています。
銀行融資・資金繰りのメール相談
個人事業主が運転資金の融資を受けるためには、必要資金の計算と、融資を受けた後の返済計画を整理することが重要です。
また、事業の売上や利益だけでなく、売掛金、在庫、買掛金などの状況を継続的に確認することで、資金繰りの変化に早めに対応しやすくなります。
銀行融資・資金繰りのメール相談
長年の法人融資・融資審査の実務経験を踏まえ、銀行融資や資金繰りに関する疑問について考え方をご案内しています。
個人事業主の運転資金融資、必要資金の計算、借入金の返済、資金繰りなどでお悩みの場合は、メール相談ページをご覧ください。
※現在はメールによるご相談を受け付けています。融資の承認や希望条件での借入れを保証するものではありません。