「従業員の給与から天引きした源泉所得税を、資金繰りが厳しくて納付できていない」
「源泉所得税の未納があると、銀行から融資を受けることはできないのか」
「税務署に分割納付の相談をしていれば、銀行融資の審査に通る可能性はあるのか」
このような疑問を持つ中小企業の経営者もいるのではないでしょうか。
結論から申し上げると、源泉所得税の未納がある会社に対して、銀行は融資審査を非常に慎重に行います。
源泉所得税は、会社が従業員などから徴収し、国へ納付する税金です。
その税金を納付できていない場合、銀行は会社の資金繰りが相当に厳しくなっている可能性を考えます。
ただし、未納があるという事実だけで、すべての銀行融資が一律に不可能になるわけではありません。
未納額、滞納期間、発生原因、税務署への相談状況、納付計画の実行状況、会社の返済能力などによって、審査上の判断は異なります。
この記事では、源泉所得税の未納に対する銀行の考え方、銀行が未納を把握する方法、信用保証協会付き融資の可能性、融資を相談する前に取るべき対策を、法人融資・融資審査の実務経験をもとに解説します。
この記事のポイント
- 源泉所得税の未納は、銀行から資金繰り悪化の兆候と見られやすい。
- 未納がある場合、銀行融資の審査は厳しくなる。
- 銀行は決算書の勘定科目内訳明細書や納税関連資料などから未納を把握する場合がある。
- 信用保証協会付き融資でも、税金の未納がある会社への保証が必ず認められるわけではない。
- 税務署への早期相談と、実行可能な納付計画の作成が重要。
- 未納の解消と資金繰りの改善を進めることが、銀行融資の再検討につながる。
源泉所得税を未納していると銀行融資は受けられない?
源泉所得税の未納がある会社に対して、銀行は原則として厳しい見方をします。
その理由は、源泉所得税の未納が、会社の資金繰りの悪化を示している可能性があるためです。
例えば、従業員の給与から源泉所得税を天引きしたにもかかわらず、会社がその税金を納付できていない場合です。
本来納付する必要がある資金を、仕入代金や人件費などの支払いに充てていた可能性があります。
銀行から見ると、これは通常の運転資金だけでは資金繰りを維持できなくなっている兆候です。
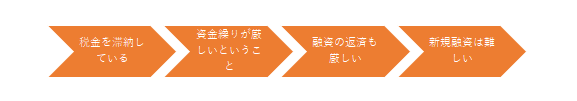
銀行は融資を行う際、借入金を契約どおりに返済できるかを重視します。
そのため、源泉所得税の未納がある場合には、追加融資をしても返済できないのではないかと懸念します。
ただし、未納の金額や原因によって状況は異なります。
一時的な事務処理上の問題で納付が遅れ、すでに解消されている場合と、長期間にわたって納付できず、資金繰りが悪化し続けている場合とでは、銀行の受け止め方も異なります。
源泉所得税の未納があると融資審査は厳しくなりますが、未納の内容と解消見通しを確認することが重要です。
そもそも源泉所得税とは?納付期限と未納の意味
源泉所得税とは、会社などが従業員の給与や一定の報酬などを支払う際に所得税等を徴収し、国へ納付する仕組みによる税金です。
会社が従業員の給与から天引きした税金は、会社自身の利益に対して課される法人税とは性格が異なります。
会社は源泉徴収義務者として、定められた期限までに納付する必要があります。
源泉所得税の納付期限
源泉徴収した所得税等は、原則として給与などを支払った月の翌月10日までに納付します。
ただし、給与の支給人員が常時10人未満など一定の要件を満たし、納期の特例の適用を受けている場合には、対象となる源泉所得税等を年2回にまとめて納付できます。
納期の特例が適用されている場合、原則として1月から6月分は7月10日、7月から12月分は翌年1月20日が納付期限です。
納付期限が金融機関の休業日に当たる場合などには、期限が異なることがあります。
詳しくは国税庁「源泉所得税及び復興特別所得税の納付期限と納期の特例」をご確認ください。
納期の特例による未納と滞納を混同しない
ここで注意したいのは、まだ納付期限が到来していない源泉所得税と、納付期限を過ぎても納付していない源泉所得税は異なるという点です。
例えば、納期の特例の適用を受けている会社では、納付期限前の源泉所得税が決算書に未払金や預り金として計上されていることがあります。
このような場合、預り金があるという理由だけで税金を滞納しているとは判断できません。
銀行が確認するのは、源泉所得税の残高があること自体ではなく、納付期限を過ぎた未納が発生しているかどうかです。
源泉所得税の未納に対する銀行の3つの懸念
1.会社の資金繰りが悪化しているのではないか
銀行が最も懸念するのは、会社の資金繰りです。
源泉所得税は、会社が従業員などから徴収して納付する税金です。
その納付ができない場合、会社が通常の支払いを行うための資金を十分に確保できていない可能性があります。
銀行としては、資金繰りが悪化している会社へ新たな融資を行った場合、さらに借入金の返済負担が増えることを懸念します。
2.資金管理に問題があるのではないか
源泉所得税の納付が遅れている場合、銀行は会社の資金管理体制にも関心を持ちます。
例えば、毎月の納税資金を確保せず、手元にある預金をすべて日々の支払いに使っている場合です。
このような状況では、たとえ一時的に融資を受けられても、再び納税資金が不足するおそれがあります。
そのため、銀行は未納の解消だけでなく、今後の納税資金をどのように確保するのかも確認します。
3.税金の滞納処分が資金繰りに影響するのではないか
源泉所得税の納付が遅れると、原則として延滞税が発生します。
また、税務署からの督促後も納付されない場合には、財産の差押えなどの滞納処分を受ける可能性があります。
銀行からすると、預金などが差し押さえられた場合、会社の資金繰りや借入金の返済に影響することが懸念されます。
そのため、源泉所得税の滞納が長期化している会社については、融資審査が一段と慎重になることがあります。
税金の納付が難しい場合の対応については、国税庁「国税を期限内に納付できないとき」も参考になります。
銀行は源泉所得税の未納を把握できるのか
「源泉所得税の未納について、銀行に説明しなければわからないのではないか」と考える経営者もいるかもしれません。
しかし、銀行が決算書や関連資料を確認する過程で、未納が疑われる場合があります。
決算書の預り金や未払金から確認する
銀行は融資審査において、決算書だけでなく、勘定科目内訳明細書などを確認することがあります。
源泉所得税の未納がある場合、預り金などの勘定科目に残高が計上されていることがあります。
例えば、毎月の給与支払額に比べて源泉所得税の預り金が多額になっている場合です。
銀行の担当者がその理由を確認することがあります。
ただし、前述のとおり、納期の特例などによって納付期限前の税額が計上されている場合もあります。
したがって、預り金の残高だけで滞納が確定するわけではありません。
納税証明書や納付資料を求められる場合がある
銀行が税金の納付状況を確認するため、納税証明書や納付書の控えなどを求める場合があります。
なお、納税証明書には複数の種類があり、証明できる内容も異なります。
そのため、提出する証明書だけですべての源泉所得税の納付状況が確認できるとは限りません。
銀行が何を確認したいのかに応じて、必要な資料を準備することが大切です。
銀行には未納の事実を正確に説明する
源泉所得税の未納がある場合には、銀行から質問される前に、未納の金額、発生原因、税務署への相談状況、納付予定などを整理しておくことをおすすめします。
未納を隠そうとすると、後から事実が判明した場合に、会社の説明に対する信頼を損なう可能性があります。
源泉所得税が未納でも信用保証協会付き融資は利用できる?
源泉所得税の未納がある場合、銀行のプロパー融資は難しくなることがあります。
そのため、信用保証協会の保証付き融資を検討するケースもあります。
信用保証協会は、中小企業が金融機関から融資を受ける際に、一定の保証を行う公的な機関です。
保証が付くことで、銀行が融資を検討しやすくなる場合があります。
しかし、信用保証協会付き融資であっても、源泉所得税の未納がある会社への保証や融資が必ず認められるわけではありません。
信用保証協会も、会社の財務内容や返済能力、納税状況などを確認します。
また、保証が認められても、銀行による融資審査が別途必要です。
税務署への納付相談は審査上の説明材料になる
未納がある場合には、税務署へ相談し、納付に向けた具体的な対応を進めていることが重要です。
例えば、次のような状況です。
- 未納の原因と金額を把握している。
- 税務署へ納付相談を行っている。
- 利用可能な猶予制度について確認している。
- 実行可能な納付計画を作成している。
- 納付計画に従って納付を進めている。
- 今後発生する源泉所得税の納付資金も確保する計画がある。
こうした対応は、銀行や信用保証協会に現在の状況を説明する際の材料になります。
ただし、納付計画があることだけで、保証や融資が認められるわけではありません。
「次の決算期までに完納すれば融資可能」という共通基準はない
源泉所得税の未納について、「次の決算期までに解消できれば信用保証協会付き融資を利用できる」という話を聞くことがあるかもしれません。
しかし、これをすべての銀行や信用保証協会に共通する基準として考えることはできません。
未納の内容、利用する保証制度、金融機関の審査方針、会社の返済能力などによって判断は異なります。
したがって、個別の融資の可能性については、取引銀行や信用保証協会に確認する必要があります。
源泉所得税が未納の場合に取るべき5つの対処法
対処法1.未納額と納付期限を正確に把握する
最初に行うべきことは、源泉所得税の未納状況を正確に確認することです。
例えば、次の項目を整理します。
- 未納となっている税額
- 対象となる給与や報酬の支払月
- 本来の納付期限
- 未納が発生した原因
- 延滞税などの発生状況
- 今後の納付予定
特に、納期の特例が適用されている場合には、まだ納付期限が到来していない税額と、期限を過ぎた未納額を区別する必要があります。
対処法2.税務署に早めに納付相談をする
源泉所得税を納付できない場合には、所轄の税務署へ早めに相談してください。
国税には、一定の要件を満たす場合に利用できる猶予制度があります。
例えば、一時に納付することで事業の継続が困難になる場合などには、換価の猶予や納税の猶予が認められる可能性があります。
ただし、猶予制度の利用には条件があり、申請すれば必ず認められるわけではありません。
また、税務署に相談しているというだけで、正式に猶予が認められたことにはなりません。
具体的な制度や手続きについては、国税庁「納税に関する総合案内」を確認し、所轄の税務署に相談してください。
対処法3.納付計画と資金繰り表を作成する
源泉所得税の未納を解消するためには、納付資金をどのように確保するかを明確にする必要があります。
そのため、納付計画と資金繰り表を作成することをおすすめします。
例えば、未納額が120万円ある場合に、毎月20万円ずつ納付する計画を考えたとします。
この場合、6か月で未納の本税120万円を納付する計算になります。
ただし、実際には延滞税などが発生する場合があり、また、税務署との相談や制度上の手続きが必要になることがあります。
重要なのは、過去の未納分を納付しながら、今後新たに発生する源泉所得税も期限どおりに納付できる資金繰りを確保することです。
対処法4.資金繰りの悪化原因を改善する
源泉所得税の未納を解消しても、資金繰りの悪化原因が残っていれば、再び未納が発生するおそれがあります。
そのため、会社の資金繰りを改善する必要があります。
例えば、次のような方法があります。
- 売掛金の回収を早める。
- 不良在庫や過剰在庫を減らす。
- 不採算取引を見直す。
- 固定費を削減する。
- 不急の設備投資を延期する。
- 借入金の返済負担が重い場合には、銀行へ返済条件の変更を相談する。
資金繰り改善策を実行し、その成果を銀行へ説明することが重要です。
対処法5.銀行に未納解消の見通しと返済能力を説明する
銀行へ融資を相談する際には、未納があることだけを説明するのではなく、今後の改善見通しも伝える必要があります。
銀行が確認したいのは、次のような点です。
- なぜ源泉所得税の未納が発生したのか。
- 現在の未納額はいくらか。
- 税務署にどのような相談を行っているか。
- 未納分をいつ、どのように納付する予定か。
- 今後の源泉所得税は期限どおりに納付できるか。
- 融資を受けた場合、借入金をどのように返済するのか。
銀行が最終的に重視するのは、会社が資金繰りを立て直し、融資を返済できるかどうかです。
未納解消の見通しと返済能力の両方を説明することが重要です。
銀行融資・資金繰りのメール相談
「源泉所得税の未納があり、銀行融資を申し込めるか心配」
「税務署に納付相談をしているが、銀行へどう説明すればよいかわからない」
「税金の未納と借入金の返済で資金繰りが厳しい」
このようなお悩みについて、長年の法人融資・融資審査の経験を踏まえ、銀行への説明方法や資金繰りの考え方をメールでお伝えします。
※ご相談はメールでの対応となります。融資の承認・実行や資金繰り改善の成果を保証するものではありません。税務上の具体的な手続きについては、税務署や税理士にご相談ください。
源泉所得税の未納がある会社の銀行融資審査事例
ここで、源泉所得税の未納がある会社について、銀行の融資審査でどのように判断が分かれるのかを説明します。
※以下は融資審査の考え方を説明するための仮定の事例です。
事例1.未納が続き、納付の見通しが立っていない会社
ある会社は、資金繰りの悪化によって源泉所得税を数か月間納付できていませんでした。
銀行に運転資金の融資を申し込みましたが、税務署への納付相談は行っておらず、未納を解消する計画もありませんでした。
また、会社の赤字が続いており、融資後の返済原資も明確ではありません。
このような場合、銀行は融資の返済能力に強い懸念を持ちます。
その結果、融資を見送る判断になる可能性が高くなります。
事例2.税務署への相談と資金繰り改善を進めている会社
一方、別の会社では、一時的な売上代金の回収遅延によって源泉所得税の未納が発生しました。
会社は未納額を把握し、税務署へ早期に相談しました。
さらに、売掛金の回収を進め、資金繰り表を作成して、未納分の解消と今後の納税資金の確保に取り組みました。
銀行には、これらの対応状況と今後の返済見通しを説明しました。
この場合でも、融資が必ず認められるわけではありません。
しかし、未納を放置している会社と比べると、銀行が現在の状況と今後の返済能力を判断するための材料が整っています。
源泉所得税の未納がある場合には、未納の事実だけでなく、解消に向けた具体的な行動と資金繰り改善の実績が重要です。
源泉所得税の未納と銀行融資に関するよくある質問
Q1.源泉所得税が1円でも未納なら銀行融資は受けられませんか?
未納が1円でもあれば、すべての銀行融資が一律に不可能になるという共通基準があるわけではありません。ただし、未納がある場合には審査が慎重になります。未納の原因や金額、解消状況などによって判断が異なります。
Q2.源泉所得税を分割納付していれば銀行融資は受けられますか?
分割納付を進めていることは、銀行への説明材料になります。ただし、それだけで融資が認められるわけではありません。税務署との相談状況、納付実績、資金繰り、返済能力などを総合的に確認されます。
Q3.信用保証協会付き融資なら源泉所得税の未納があっても借りられますか?
保証付き融資でも審査があります。未納がある場合に保証や融資が認められるかどうかは、利用する制度や個別の状況によって異なります。
Q4.銀行は源泉所得税の未納をどのように確認しますか?
決算書の預り金などの勘定科目や、勘定科目内訳明細書、納税関連資料などから確認する場合があります。ただし、預り金の残高があるだけで滞納していると判断できるわけではありません。
Q5.源泉所得税の未納を解消すれば、すぐに融資を受けられますか?
未納を解消することは重要ですが、それだけで融資が認められるとは限りません。会社の業績、財務内容、資金繰り、既存借入金の返済負担なども審査されます。
Q6.源泉所得税を納付できない場合、まずどこに相談すべきですか?
まずは所轄の税務署へ早めに相談してください。納税が困難な場合に利用できる猶予制度などについて確認できます。あわせて、資金繰りに問題がある場合には取引銀行にも相談することをおすすめします。
Q7.源泉所得税の未納があると、既存の銀行融資も一括返済になりますか?
源泉所得税の未納があるという理由だけで、既存融資が当然に一括返済となるわけではありません。ただし、税金の滞納処分や融資契約上の問題など、別の事情が生じた場合には注意が必要です。契約内容と具体的な状況を確認してください。
源泉所得税が未納の場合の銀行相談チェックリスト
銀行へ融資を相談する前に、次の8項目を確認してください。
銀行への相談前に確認したい8項目
0 / 8項目を確認
※チェックリストは納付状況と銀行への説明事項を整理するためのものです。融資の承認や納税猶予の適用を保証するものではありません。
源泉所得税を未納している場合の銀行融資まとめ
源泉所得税の未納がある会社に対して、銀行は融資審査を慎重に行います。
特に、未納が長期化しており、納付の見通しが立っていない場合には、資金繰りや返済能力に強い懸念を持たれる可能性があります。
ただし、未納があるという理由だけで、すべての融資が一律に不可能になるわけではありません。
この記事のまとめ
- 源泉所得税の未納は、銀行から資金繰り悪化の兆候と見られやすい。
- 銀行は決算書や納税関連資料から未納を確認する場合がある。
- 信用保証協会付き融資でも、未納がある会社への保証が必ず認められるわけではない。
- 税務署への早期相談と、実行可能な納付計画が重要。
- 未納の解消だけでなく、資金繰りの悪化原因を改善する必要がある。
- 銀行には未納解消の見通しと借入金の返済能力を説明する。
源泉所得税の未納がある場合には、融資を受けられるかどうかを考える前に、未納を解消するための対応と資金繰りの立て直しを進めることが重要です。
そのうえで、取引銀行へ現在の状況と改善見通しを説明し、融資の可能性について相談することをおすすめします。
関連記事
赤字で銀行融資を断られた場合の対処法
赤字決算を理由に融資を断られた後、資金繰りを守るために何をすべきかを解説しています。
資金繰りが厳しいときの銀行への相談方法
資金繰りが悪化した場合、銀行へどのように相談し、どのような資料を準備すればよいのかを説明しています。
赤字でも運転資金の融資を受けるには
赤字の会社が運転資金の融資を申し込む際に重要となる、業績改善計画や資金繰りの説明方法を紹介しています。
赤字になると既存の銀行融資はどうなる?
赤字決算になった場合、銀行から一括返済を求められるのか、既存融資にどのような影響があるのかを解説しています。
銀行融資・資金繰りのメール相談
「源泉所得税の未納があり、銀行融資への影響が心配」
「税務署への納付相談と銀行への説明をどう進めればよいかわからない」
「税金の未納と借入金の返済で資金繰りが厳しい」
このようなお悩みについて、長年の法人融資・融資審査の経験を踏まえ、銀行への説明方法や資金繰りの考え方をメールでお伝えします。
※ご相談はメールでの対応となります。融資の承認・実行や資金繰り改善の成果を保証するものではありません。税務上の具体的な手続きについては、税務署や税理士にご相談ください。