「運転資金と設備資金では、銀行融資の返済財源が違うのでしょうか」
「銀行から設備資金の返済財源を説明してくださいと言われましたが、何を説明すればよいのでしょうか」
銀行から融資を受ける際、返済財源について質問されることがあります。
返済財源とは、借り入れたお金を何によって返済するのかということです。
銀行融資の代表的な資金使途には、運転資金と設備資金があります。
どちらも銀行から借り入れるお金ですが、資金が必要となる理由や、返済財源の考え方は異なります。
基本的に、短期運転資金の返済財源は売上代金の回収、設備資金の返済財源は事業活動によって生み出されるキャッシュフローです。
ただし、長期分割返済の運転資金融資では、毎月の返済を継続できるだけの事業キャッシュフローも重要になります。
この記事では、長年の法人融資・融資審査の実務を踏まえて、運転資金と設備資金の返済財源の違い、銀行が返済能力を判断する方法、返済財源が不足する場合の対応について解説します。
運転資金と設備資金の返済財源の違い
最初に、運転資金と設備資金の返済財源の違いを整理します。
| 比較項目 | 運転資金 | 設備資金 |
|---|---|---|
| 主な資金使途 | 仕入代金、外注費、人件費など | 機械、車両、建物、店舗設備など |
| 資金が必要な理由 | 売上代金の回収までの資金不足など | 長期間使用する設備の取得 |
| 基本的な返済財源 | 短期資金では売上代金の回収。長期分割返済では事業キャッシュフローも重要 | 設備を活用した事業から生み出されるキャッシュフロー |
| 銀行が確認すること | 売掛金の回収予定、在庫、仕入支払、資金繰り、返済能力 | 投資効果、利益計画、キャッシュフロー、返済期間 |
運転資金と設備資金は、どちらも最終的には会社が保有する現金預金から返済します。
違いは、その返済に必要なお金が、どのような事業活動から生み出されると考えるかという点です。
運転資金とは何か
運転資金とは、会社が日々の事業活動を続けるために必要となる資金です。
主な資金使途には、次のようなものがあります。
- 商品や原材料の仕入代金
- 外注費の支払い
- 従業員の給与
- その他の事業運営に必要な経費
例えば、商品を仕入れて販売する卸売業を考えてみましょう。
商品を仕入れる際には仕入代金の支払いが必要です。
ところが、商品を販売しても、掛売りの場合には売上代金がすぐに入金されるわけではありません。
売上代金が回収されるまでの間、仕入代金などの支払いが先行します。
この入金と支払いの時間差によって、運転資金が必要になります。
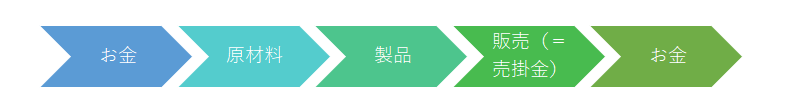
上の図は、事業におけるお金の流れを示したものです。
仕入代金の支払いから売上代金の回収までの間に生じる資金不足を補うことが、運転資金融資の代表的な役割です。
運転資金が必要になる具体例
例えば、次のような取引を考えます。
- 4月:商品を300万円で仕入れる
- 5月:商品を400万円で販売する
- 6月:売上代金400万円を回収する
商品を販売して利益が出る取引であっても、売上代金が入金されるまでは仕入代金の支払いを先行して負担する必要があります。
このような場合、売上代金の回収までの資金不足を補うために、運転資金を借り入れることがあります。
設備資金とは何か
設備資金とは、会社が事業活動に使用する設備や固定資産を取得するための資金です。
例えば、次のような資金使途があります。
- 製造業が新しい機械を購入する
- 運送業がトラックを購入する
- 飲食業が店舗の内装工事を行う
- 小売業が新店舗を開設する
- 会社が事業用の建物を建設する
運転資金が日々の事業活動を維持するための資金であるのに対し、設備資金は、将来にわたって事業を行うための設備を取得する資金です。
例えば、製造業が3,000万円の機械を購入した場合、その機械を使って製品を製造・販売し、今後何年間にもわたって売上や利益を生み出していきます。
したがって、設備資金融資では、設備の取得後に会社が生み出す収益やキャッシュフローが重要になります。
運転資金の返済財源は売上代金の回収が基本
運転資金の返済財源は、基本的に売上代金の回収と考えられます。
これは、運転資金が売上代金を回収するまでの資金不足を補うために必要となることが多いからです。
短期運転資金の返済財源の具体例
例えば、会社が商品仕入代金300万円を支払うため、銀行から300万円の短期運転資金を借り入れたとします。
その後、商品を400万円で販売し、売上代金が入金されたとします。
この売上代金の回収によって、銀行から借り入れた300万円を返済することが考えられます。
短期運転資金の返済の流れ
- 銀行から運転資金300万円を借り入れる
- 借入金で商品仕入代金300万円を支払う
- 商品を販売する
- 売上代金400万円を回収する
- 回収代金から運転資金300万円を返済する
このように、売上代金の回収によって返済するという考え方が、短期運転資金融資の基本です。
ただし、回収した400万円のすべてを自由に返済へ回せるわけではありません。
人件費や次の商品仕入代金など、ほかの支払いも必要だからです。
そのため、銀行は売上代金の回収予定だけでなく、会社全体の資金繰りも確認します。
売上代金を回収しても運転資金が必要な場合がある
ここで注意したいのは、売上代金を回収すれば、運転資金の借入れを必ず完済できるとは限らないことです。
例えば、毎月継続して商品を仕入れ、掛売りで販売している会社では、売上代金を回収する一方で、新たな仕入代金の支払いが発生します。
そのため、一定額の運転資金が常に事業の中で必要になることがあります。
このような運転資金は、経常運転資金や正常運転資金などと呼ばれます。
正常運転資金は、一般的に次のような計算式で把握します。
正常運転資金 = 売上債権 + 棚卸資産 - 仕入債務
※売上債権は売掛金・受取手形など、仕入債務は買掛金・支払手形などを指します。実際の分析では業種や取引内容に応じて調整します。
例えば、売掛金1,000万円、在庫500万円、買掛金600万円の場合、正常運転資金は900万円となります。
この900万円は、売上債権や在庫などに資金が固定され、仕入債務で賄いきれない部分を表しています。
事業規模が変わらなければ、このような運転資金需要が継続することもあります。
長期運転資金の返済財源は売上代金だけでは説明できない
運転資金の返済財源は売上代金の回収が基本ですが、すべての運転資金融資を同じように考えることはできません。
特に、長期分割返済の運転資金融資では、毎月の元金返済を継続できるだけのキャッシュフローが必要です。
長期運転資金では毎月の返済能力が重要
例えば、銀行から600万円の運転資金を借り入れ、5年間で毎月元金均等返済する場合を考えます。
5年間は60か月ですから、毎月の元金返済額は10万円です。
この10万円を毎月返済するためには、売上代金の入金があるだけでは不十分です。
仕入代金や人件費などを支払った後に、返済に回せる資金が残っている必要があります。
つまり、長期分割返済の運転資金融資では、事業から継続的に生み出されるキャッシュフローも返済財源となります。
正常運転資金を短期間で返済すると資金繰りが苦しくなることがある
正常運転資金は、事業を継続する限り一定額が必要になることがあります。
そのため、正常運転資金に対応する借入金を短期間で大きく減らすと、事業に必要な資金まで減少し、資金繰りが苦しくなる可能性があります。
例えば、正常運転資金900万円が必要な会社で、その資金を賄う借入金を毎月30万円ずつ返済するとします。
事業から十分な余剰資金が生み出されなければ、返済のたびに手元資金が減少します。
このような場合には、借入期間や返済方法が資金需要の性質に合っているかを検討する必要があります。
運転資金は売上代金の回収が基本的な返済財源ですが、継続的な運転資金需要と長期分割返済の関係も重要です。
設備資金の返済財源は事業で生み出すキャッシュフロー
設備資金の返済財源は、基本的に事業活動によって生み出されるキャッシュフローです。
元記事では、設備資金の返済財源を「収益」と説明しました。
この考え方は、設備投資によって利益を生み出し、その利益を基礎として借入金を返済するという意味で重要です。
ただし、実際に銀行へ返済するのは現金です。
そのため、融資審査では、利益だけでなく、返済に使える現金がどの程度生み出されるかを確認します。
設備資金の返済財源の具体例
例えば、製造業が3,000万円の機械を購入するため、銀行から設備資金を借り入れたとします。
その機械を導入することで生産能力が向上し、売上や利益の増加が見込まれる場合です。
銀行は、次のような点を確認します。
- 機械導入によって売上がどの程度増えるのか
- 原材料費や人件費などの費用がどの程度増えるのか
- 導入後の利益はどの程度見込めるのか
- 設備投資によって資金繰りがどう変わるのか
- 既存借入金も含めて返済できるのか
機械の購入代金3,000万円は、通常、購入した翌月にすべて利益として回収できるものではありません。
何年間にもわたって機械を使用し、事業から生み出される資金によって返済していくことになります。
設備投資の効果だけでなく会社全体の返済能力も確認する
設備投資によって利益が増える見込みであっても、それだけで融資の返済が可能と判断できるわけではありません。
例えば、新しい機械から生み出されるキャッシュフローが年間500万円あったとしても、既存の借入金返済が年間600万円あれば、会社全体の返済負担を考える必要があります。
銀行は設備投資単独の採算だけでなく、会社全体の資金繰りと返済能力を確認します。
銀行は利益と減価償却費から返済能力を確認する
設備資金融資の審査では、利益と減価償却費が重要な判断材料になります。
銀行融資の実務では、返済能力を簡便に把握するため、次のような計算を行うことがあります。
簡易的な返済原資 = 税引後利益 + 減価償却費
※これは返済能力を把握するための簡便な指標です。実際の現金増減や返済可能額と必ずしも一致しません。
なぜ減価償却費を利益に加えるのか
減価償却費は、機械や建物などの取得費用を、使用する期間にわたって費用として配分するものです。
減価償却費は損益計算書上の費用ですが、通常、その費用を計上する時点で現金の支払いが発生するわけではありません。
そのため、利益から簡易的なキャッシュフローを考える際には、減価償却費を加え戻します。
例えば、次のような会社を考えます。
| 項目 | 年間金額 |
|---|---|
| 税引後利益 | 300万円 |
| 減価償却費 | 500万円 |
| 簡易的な返済原資 | 800万円 |
この会社の簡易的な返済原資は、年間800万円となります。
ただし、800万円の現金が必ず手元に残るわけではありません。
利益と減価償却費だけでは実際の返済能力を判断できない
税引後利益と減価償却費を合計した金額は、銀行融資の審査でよく使われる指標です。
しかし、実際の資金繰りでは、次のような資金の増減も発生します。
- 売掛金の増加による資金の固定化
- 在庫の増加による資金の流出
- 買掛金の増減による支払資金の変化
- 新たな設備投資による資金の流出
- 税金の支払い
- 既存借入金の元金返済
例えば、簡易的な返済原資が年間800万円あっても、売掛金や在庫が大幅に増加すれば、現金が不足することがあります。
したがって、銀行は利益と減価償却費だけでなく、貸借対照表や資金繰り表なども確認します。
銀行融資の返済能力を具体的に計算する方法
銀行融資の返済能力を考える際には、年間の返済原資と年間の借入金返済額を比較する方法があります。
例えば、次のような会社を考えます。
| 項目 | 年間金額 |
|---|---|
| 税引後利益 | 300万円 |
| 減価償却費 | 500万円 |
| 簡易的な返済原資 | 800万円 |
| 既存借入金の年間元金返済額 | 500万円 |
| 新規設備資金融資の年間元金返済額 | 200万円 |
| 年間元金返済額合計 | 700万円 |
この場合、簡易的な返済原資800万円に対して、年間元金返済額は700万円です。
単純計算では年間100万円の余裕があることになります。
ただし、これは売掛金や在庫の増減などを考慮していない簡易的な比較です。
また、将来の設備更新資金なども必要になる場合があります。
銀行融資の返済能力は、利益と減価償却費だけでなく、実際の資金繰りと既存借入金の返済負担を含めて判断する必要があります。
運転資金と設備資金の返済財源を銀行が重視する理由
銀行が返済財源を重視するのは、融資が計画どおりに返済されるかを判断するためです。
融資の審査では、単に担保や保証人があるかどうかだけでなく、借主自身の事業活動によって返済できるかが重要になります。
運転資金では売上代金の回収可能性を確認する
短期運転資金融資では、売上代金の回収によって返済することが想定される場合があります。
そのため、銀行は次のような事項を確認します。
- 売掛金の回収予定
- 売上先の信用状況
- 売掛金の回収遅延の有無
- 在庫の状況
- 仕入代金や外注費の支払予定
- 今後の資金繰り
例えば、売掛金の回収が遅れている場合には、予定どおりに融資を返済できない可能性があります。
そのため、売上高だけでなく、売上代金を実際に回収できるかどうかが重要です。
設備資金では将来の収益とキャッシュフローを確認する
設備資金融資では、設備投資によって今後どの程度の収益が生み出されるかが重要です。
銀行は設備投資計画や事業計画を確認し、次のような事項を検討します。
- 設備投資の必要性
- 投資金額の妥当性
- 設備導入後の売上見込み
- 設備導入後の利益見込み
- 将来のキャッシュフロー
- 借入期間と設備の使用期間の関係
- 既存借入金を含めた返済能力
設備投資によって売上が増加する見込みであっても、利益やキャッシュフローが十分に生み出されなければ、返済が難しくなる可能性があります。
返済財源が不足している場合の対処法
銀行融資の返済財源が不足している場合には、資金使途や借入金の返済方法に応じて対策を検討する必要があります。
1. 売掛金の回収を早める
運転資金が不足している場合には、売掛金の回収状況を確認しましょう。
売上代金の回収が遅れていると、利益が出ていても資金繰りが苦しくなることがあります。
取引先との入金条件の見直しや、回収遅延の防止などを検討することが重要です。
2. 在庫の増加を抑える
在庫が増えると、その分だけ資金が商品や原材料に固定されます。
売上の増加を見込んで仕入れを増やしたものの、販売が進まなければ資金繰りが悪化する可能性があります。
適正な在庫水準を維持することが、運転資金の負担軽減につながります。
3. 設備投資の採算性を見直す
設備資金の返済財源が不足している場合には、設備投資によって見込まれる利益やキャッシュフローを見直す必要があります。
投資金額を抑える、設備導入時期を変更する、自己資金の投入額を見直すなどの対応も考えられます。
設備投資を実行した後であれば、設備の稼働率向上や収益改善を検討することが重要です。
4. 借入期間と返済方法を見直す
借入金の返済期間が短すぎると、事業から生み出されるキャッシュフローに対して毎月の返済負担が重くなることがあります。
特に設備資金では、設備の使用期間や将来のキャッシュフローを踏まえた返済期間の設定が重要です。
すでに借り入れている融資の返済が苦しい場合には、銀行に早めに相談し、返済条件の変更を検討することも考えられます。
5. 資金繰り表を作成して銀行に説明する
返済財源が不足している場合には、資金繰り表を作成して、今後の入金と支払いの予定を整理しましょう。
資金繰り表によって、いつ、どの程度の資金が不足するのかを把握できます。
銀行に追加融資や返済条件の変更を相談する際にも、具体的な資金繰り表があると説明しやすくなります。
銀行融資・資金繰りのメール相談
「運転資金の返済が苦しい」「設備資金の返済能力を銀行に説明できない」「借入金の返済額が利益に比べて大きい」といった悩みを抱える経営者の方もいるでしょう。
銀行融資では、借入金の資金使途に合った返済方法を選び、事業から生み出される資金と返済負担のバランスを確認することが重要です。
銀行融資・資金繰りのメール相談
運転資金・設備資金の返済計画、借入金管理、銀行との融資交渉、資金繰り改善に関するご相談をメールで受け付けています。
※融資の承認・実行や返済条件の変更を保証するものではありません。
運転資金と設備資金の返済財源に関するよくある質問
Q1. 運転資金の返済財源は何ですか?
短期運転資金では、売上代金の回収が基本的な返済財源となります。
ただし、継続的に必要となる正常運転資金や、長期分割返済の運転資金では、事業全体のキャッシュフローや資金繰りも重要になります。
Q2. 設備資金の返済財源は何ですか?
設備資金の返済財源は、設備を活用した事業活動によって生み出されるキャッシュフローです。
設備投資によって見込まれる利益や減価償却費などを確認し、会社全体で返済できるかを判断します。
Q3. 運転資金と設備資金の返済財源はなぜ違うのですか?
運転資金は、主に売上代金の回収までの資金不足を補うために必要となります。
一方、設備資金は長期間使用する設備を取得するための資金です。
そのため、短期運転資金では売上代金の回収、設備資金では将来の事業キャッシュフローという考え方が基本になります。
Q4. 利益が出ていれば設備資金の返済はできますか?
利益が出ていても、必ずしも返済できるとは限りません。
売掛金や在庫の増加などによって、現金が不足する場合があるからです。
銀行は利益だけでなく、実際のキャッシュフローや資金繰りも確認します。
Q5. 減価償却費はなぜ返済原資に加えるのですか?
減価償却費は、通常、費用計上時に現金の支払いを伴わないためです。
そのため、銀行融資の実務では、税引後利益に減価償却費を加えた金額を簡易的な返済原資として利用することがあります。
ただし、この金額がそのまま実際の返済可能額になるわけではありません。
Q6. 運転資金を長期分割返済する場合の返済財源は何ですか?
長期分割返済の運転資金では、毎月の返済を継続できるだけの事業キャッシュフローが必要です。
売上代金の回収だけでなく、仕入代金や人件費などの支払いを行った後に、返済に回せる資金があるかを確認します。
Q7. 設備資金の借入期間はどのように決めればよいですか?
設備の使用期間や耐用年数、設備投資によって見込まれるキャッシュフロー、会社全体の返済能力などを踏まえて検討します。
借入期間が短すぎると毎月の返済負担が重くなるため、無理のない返済計画が重要です。
Q8. 返済財源が不足している場合でも融資は受けられますか?
融資の可否は、資金使途、業績、財務内容、資金繰り、将来の改善見通しなどによって判断されます。
返済財源が不足している場合には、銀行にその原因と改善策を説明することが重要です。
運転資金と設備資金の返済財源のまとめ
運転資金と設備資金は、どちらも銀行から借り入れるお金ですが、資金が必要となる理由が異なります。
そのため、返済財源についても異なる考え方が必要になります。
返済財源について押さえたいポイント
- 短期運転資金の返済財源は、基本的に売上代金の回収
- 継続的な運転資金需要では、借入金の返済方法と資金繰りの関係が重要
- 長期分割返済の運転資金では、継続的な事業キャッシュフローが必要
- 設備資金の返済財源は、事業から生み出されるキャッシュフロー
- 税引後利益と減価償却費の合計は、簡易的な返済原資の指標になる
- 実際の返済能力は、売掛金・在庫・買掛金などの増減にも左右される
- 銀行は既存借入金も含めて会社全体の返済能力を確認する
- 返済財源が不足する場合には、資金繰りや返済計画の見直しが重要
元記事で説明した「運転資金の返済財源は売上代金、設備資金の返済財源は収益」という考え方は、銀行融資の基本を理解するうえで重要です。
ただし、実際の融資審査では、利益が出ているかどうかだけでなく、返済に必要な現金を継続して確保できるかが問われます。
運転資金も設備資金も、資金使途に合った返済方法を選び、会社全体の資金繰りを維持しながら返済できることが重要です。
関連記事
運転資金の調達や銀行融資の返済条件については、次の記事も参考になります。
銀行融資の資金使途違反
運転資金や設備資金として借り入れたお金を、申込時とは異なる目的に使用した場合の銀行の対応や注意点を解説しています。
銀行融資の資金使途違反が発覚したら?一括返済・追加融資への影響と対処法
銀行融資の返済条件変更と連帯保証人
借入金の返済が苦しくなり、銀行に返済条件の変更を申し出る際の連帯保証人の同意や手続きについて解説しています。
銀行融資・資金繰りのメール相談
「運転資金の借入れが増えている」「設備投資の返済計画に不安がある」「銀行から返済財源について説明を求められた」といった経営者の方もいるでしょう。
銀行融資では、資金使途に合った借入期間や返済方法を選び、将来の資金繰りを見通すことが重要です。
銀行融資や資金繰りについてお悩みの方は、メール相談をご利用ください。
銀行融資・資金繰りのメール相談
運転資金・設備資金の返済計画、借入金管理、銀行との融資交渉、資金繰り改善に関するご相談をメールで受け付けています。
※融資の承認・実行や返済条件の変更を保証するものではありません。