「個人事業主でも銀行から運転資金を借りられるのだろうか」
「仕入代金や外注費の支払いが先行して資金繰りが苦しい」
「日本政策金融公庫と信用金庫のどちらに相談すればよいのかわからない」
このような悩みを持つ個人事業主は少なくありません。
結論から申し上げると、個人事業主も法人と同じように、事業に必要な運転資金の融資を受けることができます。
ただし、個人事業主であれば誰でも融資を受けられるわけではありません。
銀行や日本政策金融公庫などの金融機関は、事業の業績、運転資金が必要な理由、借入希望額、返済能力などを審査します。
特に重要なのは、なぜ運転資金が必要なのか、その金額はいくらなのか、借入後に返済できるのかという3点です。
この記事では、長年の法人融資・融資審査の実務経験を踏まえ、個人事業主の運転資金の調達方法、必要額の計算方法、融資審査のポイント、金融機関の選び方を具体的に解説します。
個人事業主でも銀行から運転資金を借りられる
個人事業主は法人ではないため、銀行から事業資金を借りることが難しいと考えている方がいます。
しかし、そのようなことはありません。
銀行融資の対象は法人だけではなく、個人事業主も含まれます。
個人事業主であっても、事業を継続するためには仕入代金、外注費、人件費、家賃などの支払いが必要です。
これらの支払いに対応するための運転資金について、銀行から融資を受けることは可能です。
ただし、個人事業主の場合には法人の決算書ではなく、主に確定申告書などを使って事業の状況が審査されます。
個人事業主の運転資金融資で銀行が確認すること
銀行は主に次の点を確認します。
- どのような事業を行っているのか
- 事業の売上や利益はどの程度あるのか
- 運転資金が必要になった理由は何か
- 融資希望額は必要な金額に見合っているか
- 既存の借入金はどの程度あるのか
- 借入後も返済を続けられるか
個人事業主であること自体が融資を受けられない理由になるわけではありません。
個人事業主であっても、資金使途と返済能力を説明することが重要です。
個人事業主の運転資金とは?必要になる仕組み
運転資金とは、事業を継続するために必要な日常的な支払いに充てる資金です。
代表的なものは、仕入代金、外注費、人件費、家賃などです。
売上代金が入金される前に支払いが発生する
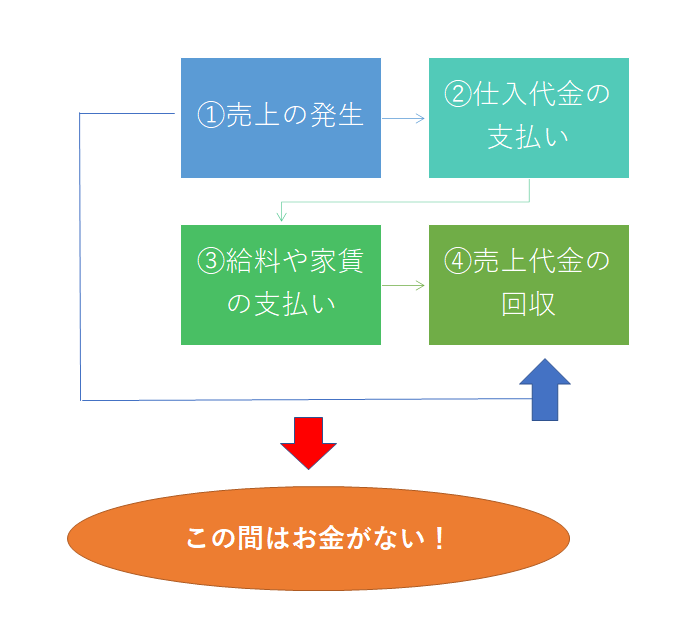
上の図は、運転資金が必要になる仕組みを示したものです。
例えば、個人事業主が取引先に商品やサービスを販売し、売上代金を翌月末に受け取る契約になっているとします。
この場合、売上が発生しても、すぐに現金が手元に入るわけではありません。
一方で、売上代金を回収するまでの間にも仕入代金や外注費、人件費などの支払いが発生します。
この支払いに必要な資金を別途準備しなければなりません。
これが運転資金です。
運転資金は、売上代金を回収するまでの資金繰りを支える役割を持っています。
現金商売の個人事業主にも運転資金が必要になる場合がある
飲食店や小売店のように、売上代金を比較的早く回収できる事業でも運転資金が必要になることがあります。
例えば、商品の仕入れが先行する場合、キャッシュレス決済の入金まで時間がかかる場合、開業直後で売上が安定していない場合などです。
そのため、現金商売だから運転資金は不要と一律に判断することはできません。
銀行は実際のお金の流れを確認して、必要な運転資金の水準を判断します。
個人事業主が運転資金を調達する4つの方法
個人事業主が運転資金を調達する代表的な方法には、次の4つがあります。
1.日本政策金融公庫の融資
日本政策金融公庫は、政府系の金融機関です。
個人事業主や中小企業の事業資金を取り扱っており、運転資金についても相談できます。
創業前や創業間もない事業者が利用を検討できる融資制度もあります。
ただし、日本政策金融公庫だから審査が甘いというわけではありません。
事業の内容、売上や利益、資金使途、返済能力などが審査されます。
また、利用できる融資制度や条件は事業者の状況によって異なります。
日本政策金融公庫への相談を検討する場合には、現在利用できる制度や申込条件を確認してください。
2.信用金庫・地方銀行の融資
個人事業主にとって、地元の信用金庫や地方銀行も運転資金の重要な相談先です。
信用金庫や地方銀行は地域の事業者との取引を重視しており、個人事業主向けの事業資金融資を取り扱っています。
特に、事業用の売上入金口座を利用している金融機関であれば、日頃の入出金状況を把握しているため、事業内容や資金繰りについて説明しやすい場合があります。
ただし、信用金庫や地方銀行であれば必ず融資を受けやすいというわけではありません。
各金融機関の融資方針や審査基準によって判断は異なります。
3.信用保証協会の保証付き融資
信用保証協会は、中小企業や個人事業主が金融機関から融資を受ける際に、保証を行う公的機関です。
信用保証協会の保証を利用することで、銀行が融資を検討しやすくなる場合があります。
ただし、信用保証協会が直接融資を行うわけではありません。
実際に融資を行うのは銀行や信用金庫などの金融機関です。
また、信用保証協会の保証を利用する場合でも、銀行と信用保証協会による審査があります。
保証付き融資だからといって、必ず融資を受けられるわけではありません。
4.地方自治体の制度融資
地方自治体が設けている制度融資も、個人事業主が利用を検討できる資金調達方法です。
制度によっては、利子補給や信用保証料の補助などが設けられている場合があります。
ただし、対象者や融資条件、補助内容、申込手続きは自治体によって異なります。
また、自治体の利用資格を満たしていても、銀行や信用保証協会の審査に通らなければ融資を受けられないことがあります。
制度融資を利用する場合には、自治体の窓口だけでなく、取引金融機関にも相談することをおすすめします。
個人事業主の運転資金はいくら必要?計算方法と具体例
運転資金の融資を申し込む際に重要なのが、必要額を把握することです。
銀行は、運転資金の融資希望額が妥当かどうかを確認します。
そのため、「とりあえず500万円借りたい」という説明だけでは不十分です。
運転資金を計算するために確認する3つの条件
まず、次の3つの条件を整理してください。
- 売上代金の回収条件
- 在庫の保有状況
- 仕入代金の支払条件
例えば、売上代金は月末締め翌々月末入金、在庫は平均1か月分、仕入代金は月末締め翌月末払いといった具合です。
これらの条件から、事業でどの程度の資金が必要になるのかを把握できます。
立替期間から運転資金を計算する方法

運転資金の必要額を概算する方法の一つに、立替期間を利用する方法があります。
立替期間は、売上債権の回収期間と在庫の保有期間を合わせ、仕入債務の支払猶予期間を差し引いて考えます。
ただし、正確な所要運転資金を把握するには、売上債権、棚卸資産、仕入債務の実際の残高を確認する必要があります。
運転資金の計算例
例えば、次のような個人事業主がいるとします。
- 平均月商:500万円
- 売掛金:1,000万円
- 棚卸資産:300万円
- 買掛金:400万円
この場合、一般的な所要運転資金の計算式は次のとおりです。
所要運転資金の計算式
売上債権+棚卸資産-仕入債務
1,000万円+300万円-400万円=900万円
この個人事業主の所要運転資金は900万円となります。
これは、事業の営業循環の中で必要になる運転資金の一つの目安です。
ただし、900万円すべてを新たに銀行から借りられるという意味ではありません。
すでに借りている運転資金、手元資金、今後の売上や仕入の見通しなども考慮されます。
また、納税資金や賞与資金など、一時的な資金需要は別途検討する必要があります。
個人事業主に運転資金が必要になる5つのケース
銀行が運転資金の融資を審査する際には、資金が必要になった原因を確認します。
個人事業主に運転資金が必要になる代表的なケースは、次の5つです。
ケース1|売上が増加して運転資金が必要になる
売上が増加すると、仕入代金や外注費などの支払いも増加することがあります。
特に掛売りの事業では、売上が増加しても売上代金の回収は後日になるため、資金繰りが厳しくなることがあります。
例えば、月商300万円だった個人事業主が大型受注によって月商500万円になった場合です。
売上増加に伴って仕入代金や外注費が増加する一方、売上代金の入金は翌月末になるとします。
この場合、売上が増加しているにもかかわらず、運転資金が不足することがあります。
銀行は売上増加に伴う運転資金について、比較的必要性を理解しやすい傾向があります。
ただし、売上増加が利益の増加につながっているか、取引先から確実に代金を回収できるかなども確認します。
銀行への説明では、売上増加の根拠となる受注書や契約書、売上見通しなどを準備すると効果的です。
ケース2|売上代金の回収が遅くなった
売上代金の回収が遅くなると、資金が手元に戻るまでの期間が長くなります。
例えば、これまで翌月末に入金されていた売上代金が、翌々月末入金に変更された場合です。
仕入代金や経費の支払時期が変わらなければ、その分だけ運転資金が必要になります。
ただし、銀行は売上代金の回収が遅くなった理由を確認します。
例えば、次のような懸念があるためです。
- 取引先の資金繰りが悪化しているのではないか
- 売掛金の回収が遅延しているのではないか
- 取引条件が不利になっているのではないか
そのため、回収条件の変更理由や取引先の状況を説明することが重要です。
単に「入金が遅くなった」という説明だけでは、銀行は売掛金の回収可能性を判断できません。
ケース3|在庫が増加して運転資金が必要になる
在庫が増加すると、その分だけ資金が商品や原材料の形で固定されます。
例えば、繁忙期に備えて商品を多めに仕入れる場合です。
売上増加が見込まれ、在庫を販売できる見通しがあれば、銀行も資金需要を理解しやすくなります。
一方で、売れ残りによって在庫が増加している場合には、銀行は慎重になります。
売れない在庫は現金化できず、資金繰りを悪化させる可能性があるからです。
在庫増加によって運転資金が必要になった場合には、次の点を説明してください。
- なぜ在庫が増加したのか
- どの商品が増えているのか
- 今後どの程度販売できる見通しなのか
- 不良在庫や長期滞留在庫はないか
在庫を増やす理由と販売見通しを具体的に説明することが重要です。
ケース4|仕入代金の支払時期が早くなった
仕入代金の支払時期が早くなることも、運転資金が必要になる原因です。
例えば、これまで翌月末払いだった仕入代金が、当月末払いに変更された場合です。
支払いが早くなる一方、売上代金の回収時期が変わらなければ、資金不足が発生することがあります。
ただし、銀行は支払条件が変更された理由を確認します。
仕入先から信用面に不安を持たれ、支払いを早めるよう求められた可能性もあるためです。
一方で、仕入先の取引方針の変更や、早期支払いによる仕入価格の引き下げなど、合理的な理由がある場合もあります。
銀行には支払条件の変更理由と、それによって必要になる資金額を説明してください。
ケース5|赤字によって運転資金が不足している
個人事業主が運転資金の融資を受ける際、銀行が特に慎重になるのが赤字による資金不足です。
赤字が続いている場合、事業の収入だけでは支払いを賄えず、手元資金が減少することがあります。
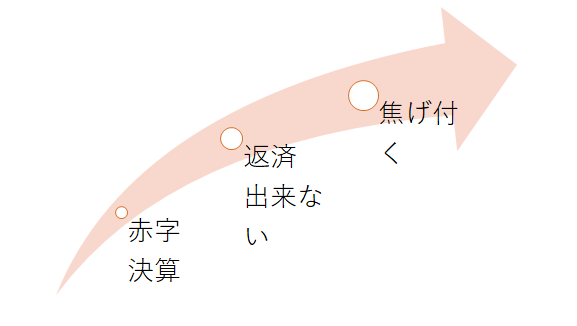
銀行は、赤字が今後も続くのではないか、融資を行っても再び資金不足になるのではないかと懸念します。
ただし、赤字だから必ず融資を受けられないというわけではありません。
赤字の原因が一時的なものであり、改善策や今後の資金繰りを具体的に説明できる場合には、融資を検討できる可能性があります。
赤字の場合に銀行へ説明すべきこと
- 赤字になった原因
- 赤字が一時的なものか、継続的なものか
- 売上や利益を改善するための具体策
- 改善策の実施時期と見込まれる効果
- 借入後の資金繰りと返済見通し
「来年は売上が増える予定です」という説明だけでは不十分です。
取引先ごとの受注見通し、販売価格の見直し、経費削減の実施状況など、具体的な根拠を示すことが重要です。
銀行融資・資金繰りのメール相談
「個人事業主でも運転資金を借りられるか心配」「売上はあるのに資金繰りが苦しい」「赤字のため銀行融資を断られた」「日本政策金融公庫と信用金庫のどちらに相談すればよいかわからない」といったお悩みはありませんか。
運転資金の融資では、資金不足の原因、必要額の根拠、返済能力を整理することが重要です。長年の法人融資・融資審査の実務経験を踏まえ、銀行から見た課題や融資相談の進め方についてメールでご相談いただけます。
※ご相談はメールで受け付けています。融資の実行や審査通過を保証するものではありません。
個人事業主が運転資金の融資を受けるために必要な書類
個人事業主が銀行や日本政策金融公庫に運転資金の融資を申し込む際には、事業の状況を確認するための書類が必要です。
代表的なものは次のとおりです。
- 確定申告書
- 青色申告決算書または収支内訳書
- 事業用口座の入出金明細
- 売上や仕入の状況がわかる資料
- 資金繰り表
- 既存借入金の返済予定表
- 必要に応じて受注書や契約書など
必要書類は金融機関や融資制度によって異なります。
確定申告書は重要な審査資料
個人事業主の場合、銀行は確定申告書から売上、利益、経費の状況などを確認します。
特に、売上が増加しているか、利益が確保できているか、事業所得がどの程度あるかなどが重要です。
また、個人事業主は事業資金と生活資金が密接に関係するため、事業の利益だけでなく、生活費や個人的な借入金の返済負担が確認される場合もあります。
資金繰り表があると説明しやすい
資金繰り表には、毎月の入金予定、支払予定、借入金の返済予定、月末資金残高などを記載します。
資金繰り表があれば、いつ、いくらの資金が必要なのかを銀行に説明しやすくなります。
特に、売上代金の回収遅延や大型受注によって運転資金が必要になった場合には有効です。
個人事業主の運転資金融資で銀行が重視する審査ポイント
個人事業主が運転資金の融資を受けるためには、金融機関の審査に通る必要があります。
銀行が特に重視するのは、次の4点です。
1.事業の収益力
銀行は確定申告書などから、事業が利益を生み出しているかを確認します。
利益が安定していれば、借入金を返済できる可能性も高くなります。
ただし、黒字だから必ず融資を受けられるわけではありません。
2.資金使途の妥当性
銀行は運転資金が何に使われるのかを確認します。
仕入代金、外注費、人件費など、事業に必要な資金であることを説明する必要があります。
また、事業資金として借りたお金を個人的な借金の返済などに流用することは、融資契約上の問題につながる場合があります。
3.既存借入金の状況
銀行は既存借入金の残高や毎月の返済額を確認します。
借入金が多く、返済負担が重い場合には、新たな融資に慎重になることがあります。
4.借入後の返済能力
最終的に重要なのは、融資を受けた後も返済を続けられるかという点です。
銀行は事業の利益や資金繰りを確認し、返済能力を判断します。
運転資金融資の審査について詳しくは、運転資金融資の審査基準と銀行が重視するポイントをご覧ください。
開業直後の個人事業主でも運転資金を借りられる?
開業直後の個人事業主でも、運転資金の融資を受けられる可能性があります。
ただし、開業直後は事業の実績が少ないため、通常の融資とは異なる観点から審査されることがあります。
特に重要になるのは、事業計画や自己資金、これまでの経験などです。
創業融資では運転資金も対象になる
創業時には、店舗の内装費用や設備の購入費用だけでなく、仕入代金や人件費などの運転資金も必要になります。
そのため、創業融資では設備資金と運転資金を合わせて相談できる場合があります。
ただし、必要な資金がすべて融資で賄えるとは限りません。
金融機関は自己資金の状況や事業計画の実現可能性などを審査します。
自己資金が少ない場合の注意点
自己資金が少ない場合、銀行は開業後の資金繰りに懸念を持つことがあります。
開業後に売上が計画を下回った場合、手元資金が不足する可能性があるためです。
そのため、開業に必要な資金だけでなく、開業後の運転資金や予備資金も含めた資金計画を作成することが重要です。
個人的な借入金がある個人事業主は融資を受けられる?
個人事業主の場合、事業用の借入金だけでなく、個人的な借入金が融資審査に影響することがあります。
例えば、住宅ローン、カードローン、消費者金融からの借入金などです。
ただし、個人的な借入金があるという理由だけで、必ず事業資金の融資を受けられないわけではありません。
銀行は借入残高、毎月の返済額、返済状況、事業の収益力などを確認します。
個人的な借入金が多い場合は返済負担が問題になる
例えば、事業の利益が年間400万円あっても、生活費や個人的な借入金の返済負担が大きければ、事業資金の返済に充てられる余裕は少なくなります。
銀行はこのような点も考慮して返済能力を判断します。
また、借入金の返済に延滞がある場合には、融資審査で問題になることがあります。
個人的な借入金がある場合には、その残高や毎月の返済額を把握し、事業資金の返済と両立できるか確認することが重要です。
運転資金の融資を受けられない場合の対策
銀行や日本政策金融公庫に運転資金の融資を申し込んでも、審査に通らないことがあります。
その場合には、まず融資を受けられなかった原因を整理してください。
1.融資を断られた理由を確認する
銀行が融資を断る理由としては、次のようなものがあります。
- 売上や利益が減少している
- 借入金の返済負担が大きい
- 運転資金の必要額が不明確
- 資金使途が十分に説明されていない
- 今後の返済能力に懸念がある
銀行から審査理由を詳しく説明してもらえない場合もありますが、改善できる点がないか確認することが重要です。
2.資金繰りを改善する
融資を受けられない場合には、借入以外の方法で資金繰りを改善することも必要です。
例えば、次のような方法です。
- 売掛金の回収を早める
- 在庫を適正な水準に減らす
- 不要な経費を削減する
- 仕入先と支払条件を相談する
- 不採算取引を見直す
これらの対策によって資金繰りが改善すれば、借入希望額を減らせる可能性があります。
3.ファクタリングを検討する場合の注意点
ファクタリングとは、売掛債権を売却して資金を調達する方法です。
売掛金の入金日より前に資金を確保できる場合があります。
ただし、ファクタリングには手数料が発生します。
また、将来入金される売掛金を前倒しで現金化するため、その後の資金繰りに影響することがあります。
ファクタリングは一般的な融資とは異なりますが、契約内容によっては買戻し義務などの負担が生じる場合もあるため、契約条件の確認が重要です。
ファクタリングは資金繰りを一時的に改善する方法であり、継続的な赤字を解決するものではありません。
4.高金利のビジネスローンは慎重に判断する
銀行融資を受けられない場合、ノンバンクのビジネスローンを検討することもあります。
ただし、銀行融資と比べて金利が高い場合があり、返済負担が大きくなる可能性があります。
すでに資金繰りが厳しい場合には、借入によってさらに返済負担が増えることもあります。
利用する場合には、金利だけでなく、毎月の返済額、総返済額、返済期間などを確認してください。
自社の状況を確認してみましょう|個人事業主の運転資金チェックリスト
運転資金の融資を申し込む前に、次の8項目を確認してください。
運転資金の融資準備チェックリスト【8項目】
確認済み:0 / 8項目
チェックできなかった項目がある場合
運転資金が必要な理由を説明できない場合
売上増加、回収条件の変更、在庫増加、仕入条件の変更、赤字など、資金不足の原因を整理してください。
売上代金の回収条件が不明確な場合
主要な取引先ごとに締日と入金日を確認してください。
仕入条件や在庫の状況を把握していない場合
仕入先への支払日、在庫金額、在庫の販売見通しを確認してください。
運転資金の必要額を計算していない場合
売掛金、棚卸資産、買掛金などから所要運転資金を計算してください。
確定申告書などの資料が準備できていない場合
確定申告書や青色申告決算書、収支内訳書などを整理してください。
資金繰り表がない場合
今後の入金予定、支払予定、借入金返済、月末資金残高を整理してください。
借入金の返済負担を把握していない場合
事業用と個人用の借入金について、残高と毎月の返済額を一覧にしてください。
返済見通しを確認していない場合
事業の利益、生活費、既存借入金の返済額を踏まえ、新たな借入金を返済できるか確認してください。
個人事業主の運転資金に関するよくある質問
Q.個人事業主でも銀行から運転資金を借りられますか?
はい。個人事業主も銀行や信用金庫などから事業用の運転資金を借りられます。ただし、事業の業績、資金使途、返済能力などの審査があります。
Q.個人事業主の運転資金はいくらまで借りられますか?
一律の金額は決まっていません。必要な運転資金の水準、事業規模、業績、既存借入金、返済能力、利用する融資制度などによって異なります。
Q.赤字の個人事業主でも運転資金の融資を受けられますか?
赤字でも融資を受けられる可能性はあります。ただし、赤字の原因や今後の改善策、返済能力などが重要になります。
Q.開業直後でも運転資金を借りられますか?
創業融資などを利用できる可能性があります。ただし、事業計画、自己資金、事業経験、返済見通しなどが審査されます。
Q.個人的な借金があっても事業資金を借りられますか?
個人的な借入金があるだけで必ず融資を断られるわけではありません。ただし、借入残高、毎月の返済負担、返済状況などは審査に影響する場合があります。
Q.運転資金の相談はどこにするのがおすすめですか?
まずは事業用口座を利用している銀行や信用金庫、日本政策金融公庫などが候補になります。利用できる制度や金融機関の融資方針を確認して相談先を選んでください。
まとめ|個人事業主の運転資金は必要額と返済能力を整理して調達する
個人事業主も法人と同じように、銀行や信用金庫、日本政策金融公庫などから運転資金の融資を受けることができます。
今回のポイントをまとめます。
- 個人事業主でも銀行から運転資金の融資を受けられる
- 運転資金の相談先には日本政策金融公庫、信用金庫、地方銀行などがある
- 信用保証協会の保証付き融資や自治体の制度融資も選択肢になる
- 売上増加、回収条件の変更、在庫増加などで運転資金が必要になる
- 運転資金の必要額は売掛金、棚卸資産、買掛金などから計算できる
- 赤字の場合には原因と改善策を具体的に説明することが重要
- 確定申告書や資金繰り表などを準備する
- 融資後の返済能力を確認することが最も重要
個人事業主が運転資金の融資を受けるためには、なぜ資金が必要なのか、いくら必要なのか、どのように返済するのかを銀行に説明できるようにすることが重要です。
資金繰りが厳しくなってから慌てて融資を申し込むのではなく、日頃から資金繰りを管理し、早めに金融機関へ相談することをおすすめします。
関連記事
運転資金融資の審査基準と銀行が重視するポイント
運転資金の融資審査で銀行が確認する項目や、審査に通るための対策を解説しています。
運転資金とは?基本的な仕組みを解説
運転資金が必要になる理由や、資金繰りとの関係を説明しています。
赤字でも運転資金の融資を受けられるか
赤字企業が運転資金の融資を受ける際に銀行が確認するポイントを解説しています。
銀行融資の審査基準と9つのポイント
銀行融資全般の審査基準と、返済能力や資金使途などの重要な審査項目を解説しています。
銀行融資の審査に通らない主な理由
赤字や債務超過、借入金の多さなど、融資審査に通らない主な理由を説明しています。
銀行融資・資金繰りのメール相談
「個人事業主として運転資金を借りたい」「銀行融資を断られた」「売上はあるのに資金繰りが苦しい」「赤字でも融資を受けられる可能性があるか知りたい」といったお悩みはありませんか。
運転資金の融資では、資金不足の原因、必要額の根拠、返済能力を整理することが重要です。長年の法人融資・融資審査の実務経験を踏まえ、銀行から見た課題や融資相談の進め方についてメールでご相談いただけます。
※ご相談はメールで受け付けています。融資の実行や審査通過を保証するものではありません。