「信用保証協会の審査は銀行の融資審査より甘いのでしょうか」
「銀行の融資審査に通らなくても、信用保証協会付き融資なら借りられるのでしょうか」
「赤字や債務超過でも信用保証協会の審査に通る可能性はありますか」
信用保証協会付き融資を検討している中小企業の経営者や個人事業主の方から、このような疑問を持たれることがあります。
信用保証協会は、中小企業や個人事業主が金融機関から融資を受けやすくするために、信用保証を行う機関です。
銀行が融資を実行し、信用保証協会がその融資を保証するという役割の違いがあります。
しかし、信用保証協会付き融資を利用するためには、銀行の融資審査に加えて、信用保証協会の保証審査も必要です。
信用保証協会は中小企業の資金調達を支援する機関ですが、審査が無条件に甘いわけではありません。返済能力や資金使途などを確認し、保証できるかどうかを判断しています。
私は長年、銀行で法人融資や融資審査に携わってきました。
実際の融資業務でも、銀行が信用保証協会付き融資を検討したものの、信用保証協会の審査で保証が認められず、融資を実行できなかったケースがあります。
この記事では、信用保証協会の審査は銀行より甘いのか、どのような項目を審査するのか、赤字や債務超過の場合の考え方、審査に通らない理由、審査を申し込む前に準備したいことについて説明します。
信用保証協会の審査は銀行より甘いのか
最初に結論を説明します。
信用保証協会の審査は、銀行の融資審査と共通する部分が多くありますが、銀行より必ず甘いとはいえません。
信用保証協会は、中小企業や個人事業主の資金調達を支援する役割を担っています。
そのため、銀行が自らすべての信用リスクを負う融資では対応しにくい会社でも、信用保証協会の保証を利用することで融資を受けられる可能性があります。
しかし、信用保証協会は、どのような会社に対しても無条件で保証するわけではありません。
融資を受ける会社の事業内容、業績、財務状況、資金使途、返済能力などを確認したうえで、保証できるかどうかを判断します。
信用保証協会は中小企業の資金調達を支援する機関
信用保証協会は、信用保証協会法に基づく公的な機関です。
中小企業や個人事業主が金融機関から事業資金を借り入れる際に、信用保証を行うことで資金調達を円滑にする役割を担っています。
例えば、銀行が融資を検討する際、会社の業績や財務内容だけでは融資の判断が難しい場合があります。
このような場合でも、信用保証協会の保証を利用することで、銀行が融資に応じられる可能性があります。
ただし、保証を利用するためには信用保証協会の審査に通る必要があります。
信用保証協会も返済能力を重視する
銀行が融資審査で重視するのは、融資した資金をきちんと返済してもらえるかどうかです。
信用保証協会も、返済能力を重要な審査項目としています。
なぜなら、信用保証協会が保証している融資について借入先が返済できなくなった場合、信用保証協会が銀行に対して代位弁済を行うことがあるからです。
代位弁済とは、借入先が返済できなくなった場合に、信用保証協会が保証契約に基づいて銀行へ弁済することです。
代位弁済が行われても、借入先の返済義務がなくなるわけではありません。
原則として、信用保証協会が銀行に代わって借入先に求償することになります。
信用保証協会としても、代位弁済が発生する可能性を踏まえて審査するため、返済能力を確認する必要があります。
銀行と信用保証協会の審査の違い
銀行と信用保証協会は、どちらも融資先の返済能力を確認しますが、役割が異なります。
| 比較項目 | 銀行 | 信用保証協会 |
|---|---|---|
| 主な役割 | 融資を実行する | 融資に対して信用保証を行う |
| 審査の目的 | 融資を実行できるか判断する | 保証を引き受けられるか判断する |
| 返済能力 | 重視する | 重視する |
| 資金使途 | 融資目的として妥当か確認する | 保証対象となる事業資金か確認する |
| 取引採算 | 金利収入や取引全体の採算などを考慮する | 銀行の取引採算とは異なる立場で判断する |
| 制度上の要件 | 銀行の融資方針や商品条件を確認する | 保証対象者・対象業種・保証制度の要件を確認する |
銀行は、融資を実行する金融機関として、返済能力だけでなく、融資金利や取引採算、今後の取引方針なども考慮します。
一方、信用保証協会は、信用保証制度の目的に沿って保証を引き受けられるかどうかを判断します。
そのため、両者の審査項目には共通点がありますが、判断する立場や制度上の確認事項は異なります。
銀行の審査に通っても信用保証協会で断られることがある
銀行が信用保証協会付き融資を検討していても、信用保証協会が保証を承諾するとは限りません。
例えば、信用保証協会が返済能力に問題があると判断した場合や、保証制度の対象要件を満たしていない場合などです。
その場合、予定していた信用保証協会付き融資を実行できないことがあります。
信用保証協会が保証を承諾しても銀行の融資が確定するわけではない
反対に、信用保証協会が保証を承諾したとしても、銀行の融資実行が無条件に確定するわけではありません。
銀行は自らの審査に基づき、融資の可否や条件を判断します。
信用保証協会付き融資では、銀行と信用保証協会の双方がそれぞれの立場から審査を行います。
信用保証協会が審査する主な7つのポイント
信用保証協会は、銀行の融資審査と共通する多くの項目を確認しています。
銀行での融資審査の主な項目と流れを示したものが次の図です。
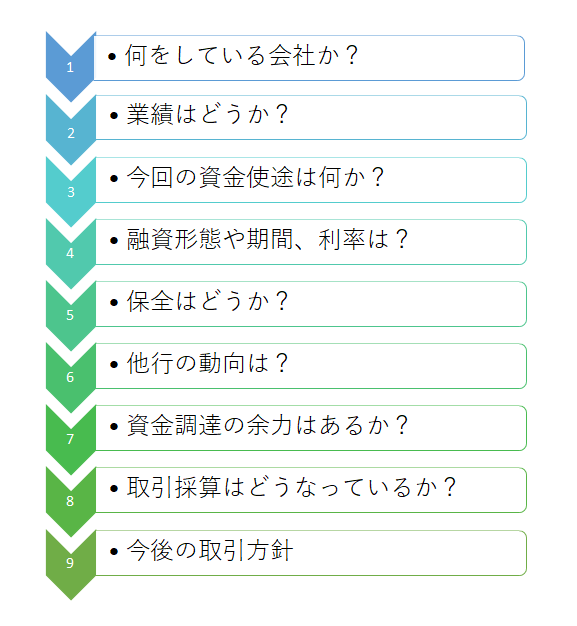
信用保証協会も、事業内容、業績、資金使途、返済能力、融資期間、保全状況などを確認します。
ただし、銀行の取引採算や今後の取引方針といった項目は、信用保証協会が保証を判断する際の目的とは異なります。
ここでは、信用保証協会の審査で重要となる7つのポイントを説明します。
1.どのような事業を行っているか
信用保証協会は、申込者がどのような事業を行っているのかを確認します。
例えば、製造業、建設業、卸売業、小売業、飲食業、サービス業などです。
事業内容を確認する理由の一つは、信用保証制度の対象となる事業かどうかを判断するためです。
また、事業内容を把握することで、売上がどのように発生し、どのような経費が必要になるのかを確認できます。
事業の内容や取引の仕組みが不明確な場合には、追加の説明を求められることがあります。
2.売上や利益などの業績はどうなっているか
信用保証協会は、決算書や確定申告書などを確認し、売上高や利益の状況を審査します。
特に重要なのは、会社が継続的に利益を確保できるかどうかです。
売上が減少している場合には、その原因を確認することがあります。
また、赤字の場合には、赤字の原因や今後の改善見通しが重要になります。
決算書だけでは直近の業績がわからない場合には、試算表の提出を求められることもあります。
3.借入金を返済できる能力があるか
信用保証協会の審査でも、返済能力は重要な判断材料です。
銀行融資は、原則として借入先の事業収益などから返済していくものです。
そのため、現在の利益や資金繰りの状況、既存借入金の返済負担などを確認します。
例えば、年間の借入金返済額が大きいにもかかわらず、利益や資金創出力が十分でない場合には、返済能力について慎重に判断されることがあります。
また、融資後の返済予定も含めて、無理なく返済できるかどうかが重要です。
4.融資の資金使途は妥当か
信用保証協会は、融資を受けた資金を何に使うのかを確認します。
事業資金としての必要性や、保証制度の対象となる資金使途かどうかが重要です。
例えば、運転資金であれば、仕入代金、人件費、外注費などの支払いに必要な資金かどうかを確認します。
設備資金であれば、設備の内容や金額、事業上の必要性などを確認します。
資金使途が不明確な場合や、保証制度の対象外となる目的の場合には、保証が認められないことがあります。
5.融資金額と融資期間は適切か
信用保証協会は、申込金額が事業の規模や資金需要に見合っているかどうかも確認します。
例えば、必要な運転資金が500万円程度と考えられる会社が、明確な理由なく3,000万円の融資を希望した場合には、金額の妥当性について説明が必要になることがあります。
また、融資期間についても、資金使途や返済能力との関係で妥当かどうかが確認されます。
必要な資金額と返済計画を具体的に説明することが重要です。
6.既存の借入金や返済状況に問題はないか
信用保証協会は、銀行からの既存借入金の状況や返済負担も確認します。
借入金が多い場合には、事業規模や利益とのバランスが重要です。
また、既存融資の返済が遅れている場合や、返済条件を変更している場合には、その状況や今後の返済見通しなどが審査に影響することがあります。
ただし、借入金が多いという理由だけで、必ず保証が認められないわけではありません。
事業内容や資金需要、返済能力などを踏まえた判断となります。
7.担保や保証などの保全状況はどうなっているか
信用保証協会は、必要に応じて担保や保証などの保全状況も確認します。
ただし、信用保証協会付き融資では、必ず不動産担保が必要になるわけではありません。
また、経営者保証についても、一定の条件のもとで不要とする取扱いがあります。
保全状況は審査項目の一つですが、事業の継続性や返済能力などとあわせて判断されます。
信用保証協会の審査に落ちる主な理由
信用保証協会は中小企業の資金調達を支援する機関ですが、審査に通らないこともあります。
銀行の融資実務で考えられる主な理由を説明します。
返済能力に問題がある
代表的な理由の一つが、返済能力に問題があると判断される場合です。
例えば、赤字が続いており、今後の改善見通しも不明確な場合です。
また、既存借入金の返済負担が大きく、新たな融資の返済が難しいと判断されることもあります。
資金使途が不明確である
融資を受けた資金を何に使うのかが明確でない場合も、審査に影響することがあります。
例えば、運転資金として融資を希望しているものの、必要な金額の根拠を説明できない場合です。
信用保証協会は、事業上必要な資金かどうかを確認するため、資金使途の説明が重要です。
保証制度の対象要件を満たしていない
信用保証協会の保証制度には、対象となる事業者や業種、資金使途などについて要件があります。
その要件を満たしていない場合には、保証制度を利用できません。
例えば、信用保証の対象外となる業種や資金使途の場合です。
必要な許認可を取得していない
事業を行うために法律上の許認可が必要な場合には、必要な許認可を取得していることが重要です。
例えば、許認可が必要な事業を営んでいるにもかかわらず、必要な許認可を取得していない場合には、信用保証協会の保証を利用できないことがあります。
許認可が必要な事業の場合には、申込み前に必要な手続きが完了しているか確認してください。
税金や社会保険料などの滞納がある
税金や社会保険料などの滞納がある場合には、審査に影響することがあります。
滞納の内容や状況によっては、保証制度を利用できない場合もあります。
ただし、すべての滞納について一律に同じ取扱いになるわけではありません。
滞納がある場合には、申込み前に銀行へ状況を説明し、利用できる制度や必要な対応を確認することが重要です。
過去の信用保証協会との取引に問題がある
過去に信用保証協会による代位弁済が行われている場合などには、保証利用に制約が生じることがあります。
また、信用保証協会との取引状況によっては、新たな保証を利用できない場合があります。
過去の利用状況に不安がある場合には、取扱金融機関などへ確認してください。
赤字や債務超過でも信用保証協会の審査に通るのか
赤字や債務超過の場合、信用保証協会付き融資を利用できないのではないかと心配する経営者もいるでしょう。
しかし、赤字や債務超過だからといって、必ず信用保証協会の審査に通らないわけではありません。
重要なのは、赤字や債務超過の原因と、今後の事業継続や返済の見通しです。
一時的な赤字の場合
例えば、一時的な売上減少や経費増加によって赤字になっている場合があります。
このような場合には、赤字の原因と今後の改善見通しを説明することが重要です。
受注が回復している場合や、経費削減によって利益改善が見込まれる場合には、その根拠を示すことが考えられます。
継続的な赤字の場合
一方、赤字が長期間続いている場合には、返済能力について慎重に判断されることがあります。
特に、資金繰りが悪化し、既存借入金の返済にも支障が生じている場合には注意が必要です。
このような場合には、今後の事業計画や資金繰り改善策を具体的に説明することが重要です。
債務超過の場合
債務超過とは、貸借対照表上の負債が資産を上回り、純資産がマイナスになっている状態です。
債務超過は財務内容の悪化を示すため、融資審査において重要な確認事項となります。
ただし、債務超過であることだけで、すべての信用保証協会付き融資が不可能になるわけではありません。
会社の収益力や事業継続の見通し、利用する保証制度の要件などによって判断が異なります。
銀行融資・資金繰りのメール相談
「信用保証協会の審査に通るか不安」「赤字や債務超過で融資を受けられるか知りたい」「銀行から保証協会付き融資を断られた」といったお悩みについて、メールでのご相談を受け付けています。
※ご相談はメールで受け付けています。融資や信用保証協会の保証承諾を保証するものではありません。
信用保証協会の審査に通るために準備したいこと
信用保証協会の審査に通ることを保証する方法はありません。
しかし、申込み前に必要な資料を整え、資金使途や返済計画を具体的に説明することは重要です。
1.決算書や試算表を準備する
まず、会社の業績や財務状況を確認できる資料を準備します。
法人であれば決算書、個人事業主であれば確定申告書などが基本的な資料となります。
また、決算期から時間が経過している場合には、直近の試算表を求められることがあります。
業績が悪化している場合には、その原因を説明できるようにしておくことが重要です。
2.資金使途と必要金額を明確にする
次に、融資を受けた資金を何に使うのかを明確にします。
運転資金であれば、売掛金や在庫、買掛金などの状況から必要な資金額を検討します。
設備資金であれば、設備の見積書や投資計画などを準備します。
希望する融資金額について、事業上なぜ必要なのかを説明できることが重要です。
3.返済計画を具体的に説明する
信用保証協会は、融資後に借入金を返済できるかどうかを確認します。
そのため、融資を受けた後の返済計画を整理しておくことが重要です。
例えば、今後の売上や利益の見通し、既存借入金の返済予定などを確認します。
返済計画が事業の実態に合っているかどうかが重要です。
4.赤字や業績悪化の原因を説明する
赤字や業績悪化がある場合には、その原因を整理してください。
例えば、売上減少、仕入価格の上昇、人件費の増加などです。
また、今後どのように改善するのかを説明することが重要です。
単に「来期は黒字になる予定です」と説明するだけでなく、受注状況や経費削減などの根拠を示すことが望ましいでしょう。
5.許認可や税金の状況を確認する
許認可が必要な事業の場合には、必要な許認可を取得しているか確認してください。
また、税金や社会保険料などの滞納がある場合には、申込み前に状況を整理し、銀行へ相談することが重要です。
信用保証協会の審査に通らなかった場合の対応
信用保証協会の審査に通らなかった場合でも、そこで資金調達の検討が終わるわけではありません。
まずは、審査に通らなかった理由を確認し、今後の対応を検討することが重要です。
審査に通らなかった理由を確認する
信用保証協会の審査に通らなかった場合には、取扱銀行へ理由を確認してください。
ただし、審査の詳細な判断内容がすべて開示されるとは限りません。
確認できる範囲で、どのような点が問題になったのかを把握することが重要です。
資金使途や融資金額を見直す
希望する融資金額が事業の実態に対して大きすぎる場合には、必要な資金額を見直すことが考えられます。
また、資金使途が不明確だった場合には、必要な資金の内訳や支払予定などを整理します。
ただし、融資金額を減らせば必ず審査に通るというわけではありません。
業績改善や資金繰り改善を進める
返済能力に問題があると判断された場合には、業績や資金繰りの改善が重要になります。
例えば、売掛金の回収促進、在庫の削減、経費の見直しなどが考えられます。
改善の状況を試算表や資金繰り表などで確認できるようにしておくことが望ましいでしょう。
ほかの資金調達方法も検討する
信用保証協会付き融資が利用できない場合には、銀行のプロパー融資や日本政策金融公庫など、ほかの資金調達方法を検討することも考えられます。
ただし、ほかの金融機関や制度でも審査があります。
信用保証協会の審査に通らなかった原因を整理せずに、申込先だけを変えても資金調達が難しい場合があります。
信用保証協会の審査に関するよくある質問
Q.信用保証協会の審査は銀行より甘いですか?
信用保証協会は中小企業の資金調達を支援する機関ですが、銀行より必ず審査が甘いとはいえません。
返済能力や資金使途、保証制度の要件などを確認して判断します。
Q.銀行が融資に前向きなら信用保証協会の審査も通りますか?
必ずしも通るとは限りません。
銀行と信用保証協会はそれぞれ審査を行うため、銀行が融資に前向きでも信用保証協会が保証を承諾しない場合があります。
Q.赤字でも信用保証協会付き融資は受けられますか?
赤字であっても、必ず融資を受けられないわけではありません。
赤字の原因や今後の改善見通し、返済能力などを踏まえて判断されます。
Q.債務超過でも信用保証協会の審査に通りますか?
債務超過でも、利用する保証制度や会社の状況によっては審査対象となる場合があります。
ただし、債務超過は財務内容の悪化を示すため、審査では慎重に判断される可能性があります。
Q.信用保証協会の審査に落ちたら再申込みできますか?
再申込みができるかどうかは、審査に通らなかった理由や申込内容などによって異なります。
まずは取扱銀行へ理由を確認し、改善すべき点を整理することが重要です。
Q.信用保証協会の審査では担保が必要ですか?
必ずしも不動産担保が必要になるわけではありません。
利用する保証制度や融資の内容などによって、担保の取扱いは異なります。
まとめ|信用保証協会の審査は決して甘いものではない
信用保証協会は、中小企業や個人事業主が銀行から融資を受けやすくするために信用保証を行う機関です。
しかし、信用保証協会付き融資を利用するためには、銀行の融資審査に加えて、信用保証協会の保証審査にも通る必要があります。
信用保証協会の審査では、主に次のような項目が確認されます。
- 事業内容と保証制度の対象要件
- 売上や利益などの業績
- 借入金の返済能力
- 融資の資金使途
- 融資金額と融資期間の妥当性
- 既存借入金や返済状況
- 担保や保証などの保全状況
信用保証協会は中小企業の資金調達を支援する立場にありますが、返済能力などに問題がある場合には保証を承諾しないことがあります。
また、赤字や債務超過だからといって、必ず審査に通らないわけではありません。
重要なのは、赤字や債務超過の原因を説明し、今後の事業継続や返済の見通しを示すことです。
私は長年、銀行で法人融資に携わってきましたが、信用保証協会付き融資の審査でも、資金使途と返済能力を具体的に説明できることが重要だと考えています。
信用保証協会の審査を甘いものと考えるのではなく、銀行融資と同様に必要な資料を準備し、資金の必要性と返済計画を説明することが大切です。
関連記事
銀行融資の審査の拠り所
銀行が融資の可否を判断する際に、どのような資料や情報を重視しているのかを解説しています。
銀行融資に試算表は必要か
銀行が融資審査で試算表を求める理由や、直近の業績を確認する重要性について説明しています。
試算表とは?銀行員が確認するポイント
銀行が試算表で確認する売上高、利益、現預金、売掛金、借入金などの項目を詳しく説明しています。
信用保証協会の代位弁済
信用保証協会が銀行へ代位弁済を行う仕組みや、その後の返済について解説しています。
銀行融資・資金繰りのメール相談
「信用保証協会の審査に通るか不安」「赤字や債務超過で融資を受けられるか知りたい」「銀行から保証協会付き融資を断られた」といったお悩みについて、メールでのご相談を受け付けています。
※ご相談はメールで受け付けています。融資や信用保証協会の保証承諾を保証するものではありません。