「個人事業主は法人よりも銀行融資の審査が厳しいのだろうか」
「確定申告書の所得が少ないと融資を受けられないのだろうか」
「個人事業主が銀行から融資を受けるには、信用保証協会の保証や連帯保証人が必要なのだろうか」
このような疑問を持つ個人事業主は少なくありません。
結論から申し上げると、個人事業主も法人と同じように銀行融資を受けることができ、融資審査の基本的な考え方も共通しています。
銀行が最も重視するのは、融資した資金を最後まで返済できるかどうかです。
ただし、個人事業主の場合には法人と異なる特徴があります。
例えば、法人では決算書を中心に審査しますが、個人事業主では確定申告書や青色申告決算書などが重要な資料になります。
また、個人事業主は事業と生活が資金面で密接に関係するため、生活費や個人的な借入金の返済負担なども確認されることがあります。
この記事では、長年の法人融資・融資審査の実務経験を踏まえ、個人事業主向け銀行融資の審査基準、法人との違い、信用保証協会の役割、審査に通るための具体的な対策を説明します。
個人事業主と法人の銀行融資審査は基本的に同じ
銀行は個人事業主だからといって、法人とはまったく異なる審査体系を設けているわけではありません。
個人事業主であっても法人であっても、融資審査の基本は共通しています。
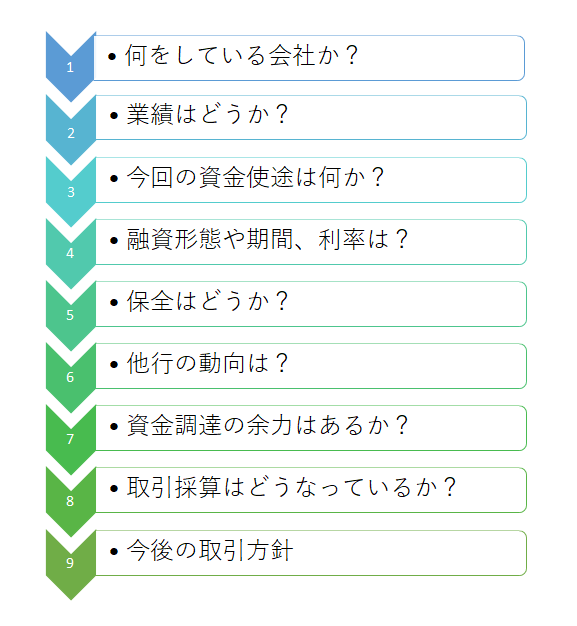
上の図は、銀行が融資を審査する際の主な項目と流れを示したものです。
銀行によって審査手順や重点項目は異なりますが、事業内容、業績、資金使途、返済能力、担保・保証などを確認するという基本的な考え方は共通しています。
融資審査で最も重要なのは返済能力
銀行が融資を行う際に最も重視するのは、借入金を返済できるかどうかです。
銀行にとって、融資が返済されず貸倒れが発生すれば損失になります。
そのため、銀行は個人事業主に対しても、事業の売上や利益、借入金の返済負担、今後の資金繰りなどを確認します。
個人事業主か法人かという事業形態だけでなく、実際の事業内容と返済能力によって融資の可否が判断されます。
個人事業主だから必ず審査が厳しくなるわけではない
個人事業主は法人に比べて事業規模が小さい場合が多く、事業の継続性や経営管理の状況について銀行が慎重に確認することがあります。
しかし、個人事業主だから信用力が低いと一律に判断することは適切ではありません。
個人事業主でも長年にわたり安定した利益を計上し、十分な自己資金を確保している事業者は存在します。
一方、法人であっても赤字が続き、借入金が過大であれば融資審査は厳しくなります。
重要なのは法人か個人事業主かという形式よりも、事業の実態です。
個人事業主と法人の融資審査は何が違うのか
融資審査の基本は共通していますが、個人事業主と法人では審査資料や確認される内容に違いがあります。
| 審査項目 | 個人事業主 | 法人 |
|---|---|---|
| 主な財務資料 | 確定申告書、青色申告決算書など | 決算書、勘定科目内訳明細書など |
| 収益力の確認 | 事業所得、収支、資金繰りなど | 営業利益、経常利益、キャッシュフローなど |
| 生活費の確認 | 事業の返済余力との関係で重要 | 役員報酬などを通じて確認する場合がある |
| 個人的な借入金 | 本人の返済負担として確認される | 経営者保証などとの関係で確認される場合がある |
| 借入金の債務者 | 個人事業主本人 | 法人 |
特に大きな違いは、個人事業主では事業の収支と本人の生活費・個人的な返済負担を合わせて考える必要があることです。
個人事業主の銀行融資で審査される7つのポイント
それでは、個人事業主向け融資の審査で銀行が確認する7つのポイントを説明します。
1.確定申告書の売上と所得
個人事業主の融資審査で重要な資料が確定申告書です。
銀行は確定申告書や青色申告決算書、収支内訳書などを確認して、事業の業績を把握します。
特に次のような項目が確認されます。
- 売上高は増加しているか、減少しているか
- 事業所得はどの程度あるか
- 経費の水準は適切か
- 利益が継続して確保されているか
- 過去の業績と比較して大きな変動がないか
売上が増加していても、経費が増加して利益が減少していれば、銀行は収益力に懸念を持つことがあります。
逆に売上が減少していても、経費削減などによって利益が安定していれば、その内容を評価する場合もあります。
確定申告書の所得が少ないと融資は難しい?
事業所得が少ない場合、銀行は借入金を返済する余力があるかどうかを慎重に確認します。
ただし、所得が少ないという理由だけで、必ず融資を断られるわけではありません。
減価償却費などの現金支出を伴わない費用、実際の資金繰り、生活費、既存借入金の返済額などを踏まえて判断されます。
節税によって申告所得を抑えている場合でも、銀行がその説明だけで返済能力を認めるわけではありません。
実際の収益力と資金繰りを客観的に説明することが必要です。
2.事業の継続性と安定性
銀行は、個人事業主の事業が今後も継続できるかどうかを確認します。
例えば、次のような点です。
- 開業してからどの程度の期間が経過しているか
- 安定した取引先があるか
- 特定の取引先に売上が集中していないか
- 事業に必要な経験や技術があるか
- 今後の売上見通しに根拠があるか
例えば、売上の大部分を1社に依存している場合、その取引先との取引が終了すると事業に大きな影響が生じる可能性があります。
銀行はこうした事業上のリスクも確認します。
開業間もない個人事業主の場合
開業間もない個人事業主は、過去の業績資料が十分にない場合があります。
そのため、事業計画、開業前の経験、自己資金、受注状況などが重要になります。
開業間もないから融資を受けられないというわけではなく、創業向けの融資制度を検討できる場合があります。
3.生活費を含めた返済能力
個人事業主の融資審査で、法人と比較して特に重要になるのが生活費です。
個人事業主は事業で得た利益から生活費を支出するため、事業所得がそのまま借入金の返済に使えるわけではありません。
例えば、次のようなケースを考えてみます。
個人事業主の返済能力を考える例
- 年間事業所得:500万円
- 年間減価償却費:50万円
- 年間生活費:300万円
- 既存借入金の年間元金返済額:100万円
単純化した計算例では、次のようになります。
500万円+50万円-300万円-100万円=150万円
この場合、新たな借入金の返済に充てられる資金の目安は年間150万円となります。
ただし、これはあくまでも説明のための簡易計算です。
実際には税金や社会保険料、設備更新に必要な資金、運転資金の増減なども考慮する必要があります。
また、事業所得と実際の現金収支は一致しないため、銀行は必要に応じて資金繰りの状況も確認します。
個人事業主は事業の利益だけでなく、生活費を支払った後にどの程度の返済余力があるかが重要です。
4.個人的な借入金の状況
個人事業主の場合、事業用の借入金だけでなく、本人の個人的な借入金も返済能力に影響することがあります。
例えば、次のような借入金です。
- 住宅ローン
- 自動車ローン
- カードローン
- 消費者金融からの借入金
- クレジットカードの分割払いなど
個人的な借入金があるだけで融資を受けられなくなるわけではありません。
しかし、毎月の返済負担が大きい場合には、事業資金の返済に充てられる余力が少なくなります。
また、借入金の返済に延滞がある場合には、審査で問題になることがあります。
銀行に借入金を隠してもよい?
銀行から既存借入金について確認された場合には、正確に説明することが重要です。
借入金の状況を隠して融資を申し込むことは、銀行との信頼関係を損なう原因になります。
事業用と個人用の借入金について、残高と毎月の返済額を整理しておくことをおすすめします。
5.融資の資金使途
銀行は融資した資金が何に使われるのかを確認します。
個人事業主が銀行から融資を受ける場合、代表的な資金使途は運転資金と設備資金です。
運転資金
運転資金は、仕入代金、外注費、人件費、家賃など、事業を継続するために必要な資金です。
銀行はなぜ運転資金が必要なのか、融資希望額が妥当かどうかを確認します。
設備資金
設備資金は、事業用の機械、車両、店舗設備などの購入に必要な資金です。
銀行は見積書や設備投資計画などを確認して、設備の必要性や投資効果を判断します。
なお、事業資金として借りたお金を個人的な借金の返済や生活費などに流用すると、融資契約上の問題になる場合があります。
資金使途は正確に説明し、借入後も目的に沿って使用することが重要です。
6.既存借入金と資金繰りの状況
銀行は既存借入金の残高や毎月の返済額を確認します。
すでに借入金が多く、返済負担が重い場合には、新たな融資に慎重になることがあります。
また、銀行は資金繰りの状況も確認します。
例えば、次のような点です。
- 売上代金は予定どおり入金されているか
- 仕入代金や経費の支払いに遅れはないか
- 預金残高はどの程度あるか
- 税金や社会保険料の支払い状況に問題はないか
- 今後の資金繰りに不足が生じないか
個人事業主であっても、資金繰り表を作成しておくと銀行に説明しやすくなります。
7.事業資金と生活資金の管理状況
個人事業主の融資審査では、事業資金と生活資金の管理状況も重要です。
個人事業主は法人と異なり、事業と個人が法律上別の主体ではありません。
そのため、事業用口座から生活費を引き出すこと自体が直ちに問題になるわけではありません。
しかし、事業用と個人用のお金の流れが整理されていないと、銀行は実際の資金繰りを把握しにくくなります。
例えば、事業用口座から個人的な支払いが頻繁に行われている場合、銀行は事業資金がどの程度残っているのかを確認する必要があります。
事業用口座と生活用口座を分け、事業主貸・事業主借などを適切に記帳しておくことが重要です。
これは融資審査のためだけでなく、日頃の資金繰り管理にも役立ちます。
個人事業主の融資は信用保証協会の保証付きが基本なのか
個人事業主向けの銀行融資では、信用保証協会の保証付き融資が重要な選択肢になります。
信用保証協会とは、中小企業や個人事業主が金融機関から融資を受ける際に保証を行う公的機関です。
銀行にとって、信用保証協会の保証が付いていることは、融資の信用リスクを軽減する要素になります。
そのため、個人事業主向け融資では信用保証協会の保証付き融資が利用されることがあります。
信用保証協会が保証しても銀行の審査はある
信用保証協会の保証付き融資では、信用保証協会と銀行の双方が審査を行います。
信用保証協会の保証があるからといって、銀行が無条件で融資を行うわけではありません。
また、信用保証協会の保証を利用する場合には、通常、信用保証料の負担が発生します。
保証料の水準や保証条件は、利用する制度や事業者の状況などによって異なります。
個人事業主でもプロパー融資を受けられる場合がある
プロパー融資とは、信用保証協会の保証を利用せず、銀行が自らの信用リスクで行う融資です。
個人事業主でも、銀行が返済能力や取引実績などを評価すれば、プロパー融資を受けられる場合があります。
ただし、信用保証協会の保証付き融資と比べて、銀行が信用リスクを直接負担するため、審査が慎重になる場合があります。
個人事業主の融資が必ず信用保証協会の保証付きになるわけではありません。
個人事業主の銀行融資は保証人が必要なのか
個人事業主向け融資では、第三者の連帯保証人を求めない取扱いが多く見られます。
ただし、ここで注意していただきたいのは、個人事業主本人の返済義務と第三者の連帯保証人は別の話だということです。
個人事業主本人が借入金の返済義務を負う
個人事業主が本人名義で事業資金を借りた場合、借入金の債務者は個人事業主本人です。
そのため、第三者の連帯保証人が不要であっても、本人が借入金を返済する義務はなくなりません。
法人が融資を受ける場合には、法人が債務者となり、経営者個人が連帯保証人になることがあります。
一方、個人事業主の場合には、本人が直接借入金の債務者となる点が異なります。
第三者の連帯保証人は原則として求められないことが多い
個人事業主向けの融資では、家族や後継者などの第三者を連帯保証人として求めない取扱いが一般的です。
ただし、すべての融資で保証人が不要になるとは限りません。
利用する融資制度や個別の契約条件などによって取扱いが異なるため、申込時に確認することが重要です。
銀行融資・資金繰りのメール相談
「個人事業主なので銀行融資の審査が心配」「確定申告書の所得が少ない」「個人的な借入金がある」「信用保証協会の保証付き融資を利用したい」といったお悩みはありませんか。
銀行融資の審査では、事業の収益力だけでなく、生活費や借入金の返済負担、資金使途などを整理することが重要です。長年の法人融資・融資審査の実務経験を踏まえ、銀行から見た課題や融資相談の進め方についてメールでご相談いただけます。
※ご相談はメールで受け付けています。融資の実行や審査通過を保証するものではありません。
個人事業主が銀行融資の審査に通るための5つの対策
ここからは、個人事業主が銀行融資の審査を受ける前に実行しておきたい対策を説明します。
1.確定申告書の内容を説明できるようにする
銀行に融資を申し込む際には、確定申告書の売上や利益の状況を説明できるようにしてください。
売上が減少している場合にはその原因を、利益が減少している場合には経費増加の理由などを整理します。
銀行は数字だけでなく、その背景も確認します。
2.事業用と生活用のお金を分けて管理する
事業用口座と生活用口座を分け、事業の入出金を把握できるようにしてください。
生活費としていくら必要なのかも整理しておくと、返済能力の説明がしやすくなります。
3.借入金の残高と返済額を把握する
事業用の借入金だけでなく、個人的な借入金についても残高と毎月の返済額を整理してください。
銀行に対して、既存借入金を返済しながら新たな融資も返済できることを説明する必要があります。
4.融資の資金使途と必要額を明確にする
運転資金であれば、なぜ運転資金が必要なのか、いくら必要なのかを説明してください。
設備資金であれば、見積書や設備投資計画などを準備します。
融資希望額の根拠が明確であるほど、銀行は審査を進めやすくなります。
5.資金繰り表を作成して返済見通しを示す
銀行融資の審査では、借入後の返済能力が重要です。
今後の売上入金、経費支払い、生活費、借入金返済などを整理した資金繰り表を作成してください。
資金繰り表によって、融資後も事業を継続しながら返済できる見通しを説明しやすくなります。
自社の状況を確認してみましょう|個人事業主の融資審査チェックリスト
銀行融資を申し込む前に、次の8項目を確認してください。
個人事業主の融資審査チェックリスト【8項目】
確認済み:0 / 8項目
チェックできなかった項目がある場合
売上や所得を把握していない場合
確定申告書や青色申告決算書を確認し、売上と所得の推移を整理してください。
売上や利益の増減理由を説明できない場合
主要取引先の売上、仕入価格、人件費、その他の経費などを確認してください。
今後の事業見通しが不明確な場合
主要取引先との取引状況や受注見通しなどを整理してください。
生活費を把握していない場合
毎月の生活費を確認し、事業の利益からどの程度の資金を返済に充てられるか検討してください。
借入金の状況を把握していない場合
事業用・個人用の借入金について、残高、金利、毎月の返済額を一覧にしてください。
資金使途や必要額が不明確な場合
何にいくら必要なのかを整理し、見積書や資金繰り表などで説明できるようにしてください。
事業資金と生活資金を区分できていない場合
事業用口座と生活用口座を分け、入出金の記録を整理してください。
返済見通しを確認していない場合
今後の売上、経費、生活費、借入金返済を踏まえた資金繰り表を作成してください。
個人事業主の融資審査に関するよくある質問
Q.個人事業主は法人より銀行融資の審査が厳しいですか?
個人事業主だから必ず審査が厳しくなるわけではありません。銀行は事業の収益力、資金使途、返済能力などを確認します。ただし、個人事業主では生活費や個人的な借入金の返済負担なども重要になります。
Q.個人事業主は確定申告書の所得が少ないと融資を受けられませんか?
所得が少ない場合には返済能力が慎重に確認されますが、必ず融資を断られるわけではありません。実際の資金繰りや生活費、既存借入金の返済負担などを踏まえて判断されます。
Q.個人事業主の銀行融資には信用保証協会の保証が必要ですか?
信用保証協会の保証付き融資は重要な選択肢ですが、必ず保証が必要というわけではありません。銀行の判断によってはプロパー融資を受けられる場合もあります。
Q.個人事業主の融資に連帯保証人は必要ですか?
第三者の連帯保証人を求めない取扱いが一般的ですが、融資制度や契約条件によって異なります。なお、個人事業主本人が借入金の債務者となるため、第三者保証人が不要でも本人の返済義務は残ります。
Q.赤字の個人事業主でも融資を受けられますか?
赤字でも融資を受けられる可能性はあります。ただし、赤字の原因、今後の改善策、借入後の返済能力などが重要になります。
Q.開業したばかりの個人事業主でも融資を受けられますか?
創業向けの融資制度などを利用できる可能性があります。事業計画、自己資金、事業経験、返済見通しなどが審査されます。
まとめ|個人事業主の銀行融資審査では返済能力が最も重要
個人事業主も法人と同じように銀行から事業資金の融資を受けることができます。
また、融資審査の基本的な考え方も法人と共通しています。
今回のポイントをまとめます。
- 個人事業主と法人の融資審査の基本は同じ
- 銀行が最も重視するのは返済能力
- 個人事業主では確定申告書や青色申告決算書などが重要な審査資料になる
- 事業所得だけでなく生活費や個人的な借入金の返済負担も確認される
- 事業資金と生活資金を分けて管理することが重要
- 信用保証協会の保証付き融資は重要な選択肢だが、必ず必要というわけではない
- 個人事業主本人が借入金の返済義務を負い、第三者の連帯保証人は不要となる場合が多い
- 融資を受けるためには資金使途と返済見通しを具体的に説明することが重要
個人事業主の銀行融資では、事業の利益だけでなく、生活費や既存借入金の返済負担を含めて、借入後も安定して返済できることを説明する必要があります。
そのため、日頃から確定申告書の内容を把握し、事業用と生活用のお金を分け、資金繰りを管理することが重要です。
関連記事
個人事業主の運転資金の調達方法
個人事業主が運転資金を調達する方法や、銀行融資を受けるための準備について解説しています。
銀行融資の審査基準と9つのポイント
銀行融資全般の審査基準と、返済能力や資金使途などの重要な審査項目を解説しています。
運転資金融資の審査基準
銀行が運転資金の融資を審査する際に確認する項目と、審査に通るためのポイントを説明しています。
銀行融資の審査に通らない主な理由
赤字や借入金の多さなど、銀行融資の審査に通らない主な理由を説明しています。
銀行融資・資金繰りのメール相談
「個人事業主として銀行融資を申し込みたい」「確定申告書の所得が少なく審査が心配」「個人的な借入金がある」「信用保証協会の保証付き融資を検討している」といったお悩みはありませんか。
銀行融資の審査では、事業の収益力、生活費、借入金の返済負担、資金使途などを整理することが重要です。長年の法人融資・融資審査の実務経験を踏まえ、銀行から見た課題や融資相談の進め方についてメールでご相談いただけます。
※ご相談はメールで受け付けています。融資の実行や審査通過を保証するものではありません。