3期連続赤字になると、銀行からの融資はどうなるのでしょうか。
「新規融資が受けられなくなるのではないか」「銀行から借入金の一括返済を求められるのではないか」と心配される経営者の方も多いと思います。
結論から申し上げますと、3期連続赤字だからといって、銀行が直ちに融資を打ち切ったり、借入金の一括返済を求めたりするわけではありません。
ただし、3期連続赤字は銀行にとって重要な警戒材料です。
本業の赤字が続き、資金繰りや返済能力の改善が見込めない場合には、新規融資が難しくなる可能性があります。
一方、赤字の原因が明確で、業績改善計画に実現可能性があり、今後の返済原資を確保できると判断されれば、3期連続赤字でも融資を受けられる可能性はあります。
この記事では、3期連続赤字の会社に対して銀行が何を考え、どのような融資対応を行うのか、そして経営者はどのように対応すべきなのかを、融資担当銀行員の立場から説明します。
3期連続赤字になると銀行融資はどうなるのか
3期連続赤字になった場合、銀行はその会社の融資について慎重な姿勢を強めることが一般的です。
銀行が心配するのは、赤字が今後も続くことによって会社の資金繰りが悪化し、最終的に融資の返済が困難になることです。
ただし、銀行の対応はすべての会社で同じではありません。
まず、主な対応を整理すると次のようになります。
| 確認事項 | 3期連続赤字の場合の銀行の対応 |
|---|---|
| 新規融資 | 審査が慎重になるが、必ず否決されるわけではない |
| 既存融資の返済 | 赤字という理由だけで当然に一括返済となるわけではない |
| 短期融資の更新 | 資金使途や業績、返済能力によって更新条件が見直される場合がある |
| 信用保証協会の保証付融資 | 選択肢となるが、保証協会と銀行の審査が必要 |
| 返済条件の変更 | 資金繰りが厳しい場合にはリスケを相談する方法がある |
例えば、次のような会社では銀行の判断が異なります。
- 一時的な損失によって3期連続赤字になった会社
- 売上が減少し、本業の赤字が拡大している会社
- 赤字でも十分な現預金を保有している会社
- 赤字が続き、借入金の返済原資も不足している会社
- 具体的な改善策によって黒字化の見通しが立っている会社
銀行は赤字が3期続いたという事実だけではなく、赤字の原因、資金繰り、今後の返済能力を総合的に判断します。
3期連続赤字でも銀行から一括返済を求められるわけではない
経営者の方が特に心配されるのが、銀行から借入金の一括返済を求められるのではないかという点です。
しかし、3期連続赤字になったからといって、銀行が当然に借入金の全額返済を請求できるわけではありません。
銀行融資には借入契約があり、会社が契約に従って返済している場合、赤字決算になったという理由だけで直ちに全額返済となるものではありません。
一括返済が問題になるのはどのような場合か
一方、借入契約に定められた期限の利益喪失事由などに該当した場合には、契約に基づいて一括返済を求められる可能性があります。
例えば、次のような場合です。
- 借入金の返済を延滞した場合
- 借入契約上の重要な義務に違反した場合
- 契約で定められた期限の利益喪失事由に該当した場合
- 財務制限条項に抵触し、契約に基づく所定の対応が必要となる場合
財務制限条項が設定されている融資では、利益や純資産などの財務条件に抵触した場合の取扱いを確認する必要があります。
ただし、条項への抵触が直ちに一括返済につながるかどうかは、契約内容によって異なります。
3期連続赤字という事実と、借入金の一括返済を求められることは別の問題です。
新規融資や短期融資の更新には影響する場合がある
一括返済を求められなくても、新規融資や短期融資の更新に銀行が慎重になることは考えられます。
特に、手形貸付などの期日一括返済型の融資では、期日に更新や借換えができるかどうかが資金繰りに大きく影響します。
既存融資の返済条件を守っていることと、新たな融資や更新が認められることは別の判断です。
したがって、赤字が続いている会社では、融資の返済期日が近づく前に銀行へ相談しておくことが重要です。
銀行が3期連続赤字を警戒する理由
銀行が赤字決算をどのように考えるのか、基本的な考え方を説明します。
銀行融資で重要なのは貸したお金が返済されること
銀行は融資によって利息収入を得ています。
しかし、融資先が返済できなくなれば、銀行には貸倒れによる損失が発生する可能性があります。
そのため、銀行は融資を行う際に、貸したお金が約束どおり返済されるかどうかを重視しています。
3期連続赤字の会社に対して銀行が懸念するのは、今後も赤字が続き、借入金を返済するための資金が不足することです。
銀行員の視点:銀行が警戒するのは赤字決算そのものだけではありません。赤字が続くことによって、将来の返済能力が低下することを心配しています。
赤字だから必ず現預金が減るわけではない
ここで注意したいのは、赤字と資金不足は必ずしも同じではないという点です。
例えば、減価償却費は損益計算書上の費用ですが、その期に同額の現金支出が発生するわけではありません。
また、不動産の売却損など、一時的な損失によって赤字になることもあります。
そのため、赤字決算だからといって、必ず同じ金額だけ現預金が減少するわけではありません。
しかし、本業で継続的に資金が流出している場合には、赤字が続くことで資金繰りが悪化する可能性があります。
銀行は損益計算書だけでなく、現預金残高、借入金返済額、キャッシュフローなども確認します。
銀行が警戒するのは、赤字が続くことで返済に必要な資金を確保できなくなることです。
3期連続赤字で銀行が特に気にする5つの審査ポイント
銀行が3期連続赤字の会社を審査する場合、赤字の原因と今後の見通しを重視します。
次の損益計算書をご覧ください。
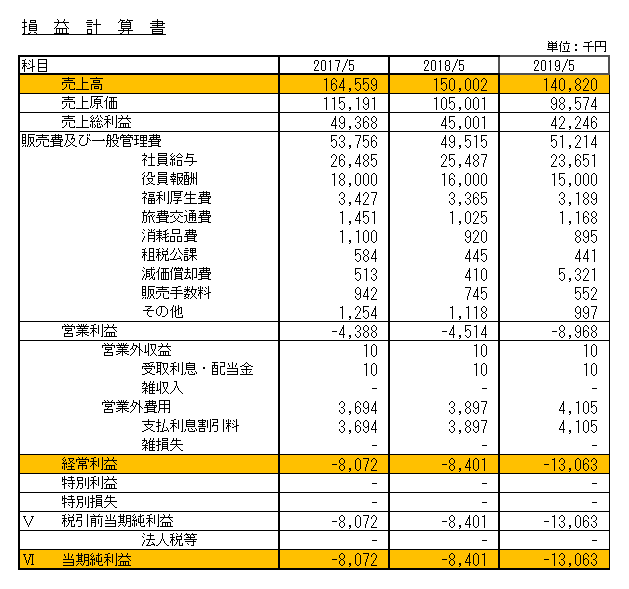
この会社では売上高が年々減少し、赤字幅も拡大しています。
このような状態では、銀行は次の5つのポイントを特に確認します。
1.赤字の原因は一時的か構造的か
銀行は、赤字が一時的な損失によるものなのか、本業の収益力の低下によるものなのかを確認します。
一時的な損失が主な原因であれば、その損失を除いた収益力を評価できる場合があります。
一方、売上減少や利益率の低下によって営業赤字が続いている場合には、より慎重な判断になります。
2.営業利益と経常利益は改善しているか
銀行は、最終利益だけでなく、営業利益や経常利益の推移を確認します。
例えば、3期連続で最終赤字であっても、営業損失が年々縮小している会社と、営業損失が拡大している会社では評価が異なります。
銀行が知りたいのは、本業の収益力が回復に向かっているかどうかです。
3.現預金と資金繰りは維持できるか
赤字が続いていても、十分な現預金があり、当面の支払いと借入金返済を賄える会社があります。
反対に、赤字額が小さくても現預金が少なく、毎月の支払いに苦労している会社もあります。
そのため、銀行は決算日時点の現預金残高だけでなく、今後の入金予定と支払予定も確認します。
4.債務超過になっていないか
3期連続赤字によって利益剰余金が減少すると、純資産が減少する場合があります。
赤字が続いた結果、負債が資産を上回る債務超過になると、銀行の融資審査はさらに慎重になる可能性があります。
ただし、債務超過かどうかだけで融資の可否が決まるわけではありません。
実態的な財務内容、収益力、資金繰り、改善計画なども確認されます。
5.今後の借入金返済原資を確保できるか
銀行が最終的に重視するのは、今後の返済原資を確保できるかどうかです。
そのため、利益計画と資金繰り計画の両方を確認します。
赤字が続いていても、改善策によって返済原資を確保できる見通しがある場合には、融資を検討できる可能性があります。
銀行が確認する5つのポイント
- 赤字の原因
- 営業利益・経常利益の推移
- 現預金と資金繰り
- 純資産と債務超過の状況
- 今後の借入金返済原資
銀行がそれほど問題視しない赤字と警戒する赤字の違い
赤字決算といっても、その原因によって銀行の評価は異なります。
一時的な損失による赤字
例えば、遊休不動産を売却した際に売却損が発生し、その影響で最終赤字になった場合です。
不動産の売却損は通常、毎期繰り返し発生するものではありません。
仮に売却損を除けば本業が黒字であり、今後も利益を確保できる見通しがあるのであれば、銀行は一時的な損失として評価する場合があります。
ただし、一時的な損失であっても、純資産が大きく減少した場合や資金繰りに悪影響が生じた場合には、銀行は慎重に判断します。
本業の不振による構造的な赤字
これに対して銀行が強く警戒するのは、本業の収益力が低下し、赤字が継続している場合です。
例えば、次のような状況です。
- 売上高が3年間連続して減少している
- 売上総利益率が低下している
- 人件費や固定費を売上で賄えない
- 営業赤字が拡大している
- 黒字化に向けた具体的な対策がない
このような状態では、銀行は構造的な赤字体質になっている可能性を懸念します。
赤字が続いても事業を継続できる場合はありますが、改善が進まなければ将来の返済能力に問題が生じる可能性があります。
| 比較項目 | 一時的な損失による赤字 | 本業の不振による赤字 |
|---|---|---|
| 主な原因 | 不動産売却損などの一時的な損失 | 売上減少、利益率低下、固定費負担 |
| 本業の収益力 | 維持されている場合がある | 低下している可能性がある |
| 今後の改善 | 一時的な損失がなくなれば改善する場合がある | 具体的な経営改善が必要 |
| 銀行の見方 | 損失の内容を確認して判断 | 返済能力の低下をより警戒 |
銀行が特に警戒するのは、売上減少や営業赤字が続き、今後の改善見通しが立っていない状態です。
3期連続赤字の会社に対する銀行の融資対応方針
銀行は融資先の業績や財務内容、資金繰り、取引状況などを踏まえて、今後の融資対応方針を検討します。
銀行によって名称や区分は異なりますが、融資対応方針を整理すると、次のような考え方があります。
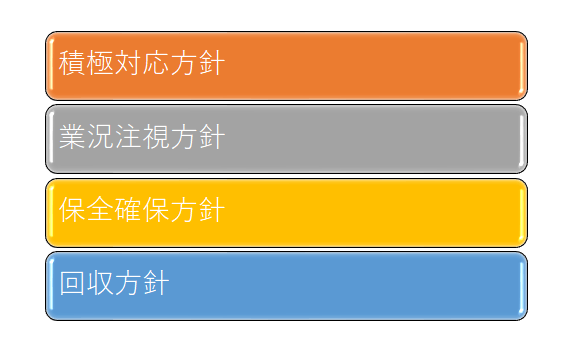
積極対応方針
業績や財務内容が良好で、銀行が積極的に融資を提案していく方針です。
資金需要があれば、返済能力などを確認したうえで積極的に融資を検討します。
業況注視方針
業績が悪化しているなど、今後の動向に注意が必要な融資先に対する方針です。
銀行は業績の改善見通しや資金繰りを確認しながら、新規融資の可否を慎重に判断します。
新規融資を一律に断るという意味ではありません。
保全確保方針
融資先の業績や財務内容が悪化し、銀行が貸倒れのリスクを強く意識している場合の方針です。
新規融資を検討する際には、信用保証協会の保証や担保の有無などを重視する場合があります。
ただし、担保や保証があれば必ず融資を受けられるということではありません。
回収方針
銀行が新規融資を極めて慎重に判断し、既存融資の回収を重視する方針です。
ただし、回収方針だからといって、契約に関係なく直ちに全額返済を求められるわけではありません。
実際の返済は借入契約や返済条件などに基づいて行われます。
3期連続赤字の場合、銀行はどの方針になるのか
3期連続赤字になり、しかも改善の兆しが見られない場合には、銀行は融資対応に慎重になることが一般的です。
先ほどの損益計算書の事例のように、売上高が減少し、営業赤字も拡大している会社では、業況注視や保全確保などの方針が検討される可能性があります。
ただし、3期連続赤字だから必ず保全確保方針や回収方針になる、という決まりがあるわけではありません。
銀行は赤字の内容だけでなく、次のような点を総合的に判断します。
- 赤字の原因が一時的か継続的か
- 営業利益や経常利益の推移
- 現預金の残高と資金繰り
- 純資産や債務超過の状況
- 借入金の返済状況
- 今後の業績改善の見通し
例えば、3期連続赤字でも十分な現預金があり、黒字化に向けた具体的な見通しがある場合には、銀行の評価が異なる可能性があります。
なお、ここで説明した融資対応方針は、銀行内部の考え方を整理したものです。すべての銀行が同じ名称や4区分を採用しているわけではありません。
3期連続赤字でも新規融資を受けられるのか
3期連続赤字の会社でも、新規融資を受けられる可能性はあります。
ただし、黒字が続いている会社と比べると、融資審査が慎重になることは十分に考えられます。
銀行が特に確認するのは、追加融資によって資金繰りを維持できるのか、そして今後の返済原資を確保できるのかという点です。
新規融資を検討できる可能性があるケース
例えば、次のような場合には、3期連続赤字でも融資を検討できる可能性があります。
- 赤字の主な原因が一時的な損失である
- 営業赤字が縮小し、収益力が改善している
- 新規受注や価格改定など、売上・利益改善の根拠がある
- 融資金の使い道と必要金額が明確である
- 融資後の資金繰りと返済計画に実現可能性がある
ただし、これらに該当すれば必ず融資が受けられるというわけではありません。
銀行は会社の財務内容や借入状況なども踏まえて総合的に判断します。
新規融資を受けるために必要な説明
3期連続赤字の会社が新規融資を申し込む場合には、少なくとも次の内容を整理して説明することが重要です。
- 赤字が続いている原因
- これまでに実施した改善策
- 今後の売上と利益の見通し
- 黒字化に向けた具体的な対策
- 必要な融資金額と資金使途
- 融資実行後の資金繰り
- 借入金の返済原資
例えば、「来期は売上が増える予定です」という説明だけでは、銀行の理解を得ることは難しいでしょう。
新規取引先からの受注状況、販売価格の改定、固定費の削減など、具体的な根拠を示す必要があります。
銀行が納得しやすいのは、希望的観測ではなく、数字と実行状況に裏付けられた業績改善計画です。
信用保証協会の保証付融資も検討する
3期連続赤字で銀行のプロパー融資が難しい場合には、信用保証協会の保証付融資を検討する方法もあります。
信用保証協会の保証が付くことで、銀行の信用リスクが一定程度軽減されるためです。
ただし、信用保証協会にも保証審査があります。
3期連続赤字であっても必ず保証が受けられるわけではなく、事業の継続可能性や返済能力などが確認されます。
また、信用保証協会の保証承諾と銀行の融資決定は別の判断です。
利用できる保証制度や申込条件については、取引銀行や信用保証協会に確認する必要があります。
3期連続赤字の会社が銀行に説明すべき業績改善計画
3期連続赤字の会社が銀行から融資支援を受けるためには、業績改善計画が重要になります。
銀行が知りたいのは、単に黒字化するという目標ではなく、どのような方法で黒字化するのかという点です。
赤字の原因を数字で説明する
まず、赤字の原因を整理します。
例えば、売上高が減少したためなのか、原材料費が上昇したためなのか、人件費や固定費が増加したためなのかを明確にします。
原因が明確になれば、改善策も具体的に検討できます。
改善策と実行時期を示す
次に、改善策を具体的に説明します。
例えば、次のような内容です。
- 販売価格の改定による利益率の改善
- 採算の悪い取引の見直し
- 新規取引先の獲得
- 仕入条件の見直し
- 固定費の削減
- 不採算事業の整理
それぞれの対策について、いつ実施し、どの程度の改善効果が見込まれるのかを示すことが重要です。
業績改善の数値例
例えば、年間の営業赤字が600万円の会社を考えてみましょう。
この会社が次の改善策を実施するとします。
| 改善策 | 年間改善効果 |
|---|---|
| 販売価格の見直しによる粗利益増加 | 300万円 |
| 仕入条件の見直し | 150万円 |
| 固定費の削減 | 200万円 |
| 改善効果の合計 | 650万円 |
ほかの条件が変わらず、これらの改善策が計画どおり実現すれば、営業損益は次のように改善します。
改善後の営業損益=▲600万円+650万円=50万円の黒字
これは説明用の単純化した計算例ですが、銀行に対しては、このように改善策と数値を結び付けて説明することが重要です。
ただし、計画上の数字だけでは十分ではありません。
価格改定の実施状況、仕入先との交渉結果、削減できる経費の内訳など、改善効果の根拠も示す必要があります。
利益計画と資金繰り計画をセットで作成する
業績改善計画では、利益が改善する見通しだけでなく、資金繰りが維持できることも示す必要があります。
仮に来期の黒字化が見込まれていても、それまでに資金不足になれば事業を継続できなくなる可能性があります。
そのため、銀行には利益計画と資金繰り表を合わせて説明することが重要です。
特に、売掛金の回収予定、仕入代金や経費の支払予定、借入金の返済予定を月ごとに整理すると、必要な資金額と資金不足の時期を把握しやすくなります。
3期連続赤字で資金繰りが苦しい場合はリスケも検討する
3期連続赤字となり、借入金の返済負担が重くなっている場合には、リスケジュール、いわゆるリスケを検討する方法があります。
リスケとは、銀行と相談して借入金の返済条件を変更することです。
例えば、一定期間の元金返済額を減らしたり、元金返済を猶予したりする方法があります。
ただし、銀行との合意が必要であり、希望すれば必ず認められるものではありません。
リスケによって資金繰りの支出を抑える
例えば、年間1,200万円の借入金元金返済がある会社を考えてみましょう。
銀行との合意によって、年間の元金返済額を600万円に減額できれば、年間600万円の資金流出を抑えることができます。
| 項目 | 年間金額 |
|---|---|
| 変更前の元金返済額 | 1,200万円 |
| 変更後の元金返済額 | 600万円 |
| 資金流出の減少額 | 600万円 |
このように、リスケは資金繰りを維持するための有効な方法となる場合があります。
ただし、リスケは新たに600万円を借りることと同じではありません。
返済を先送りすることで当面の支出を減らすものであり、借入金の元金が免除されるわけではないためです。
リスケを行う際の注意点
リスケを行う場合には、今後の新規融資に影響する可能性があります。
また、返済条件を変更しても、本業の赤字が改善しなければ資金繰りが再び悪化するおそれがあります。
したがって、リスケは業績改善計画と合わせて検討することが重要です。
リスケを検討する際には、返済負担を減らした後の資金繰りと、業績改善によって通常返済へ戻せる見通しを銀行に説明することが大切です。
3期連続赤字になったときに経営者が取るべき4つの対応
3期連続赤字になった場合には、銀行からの連絡を待つのではなく、経営者自身が早めに対応することが重要です。
1.赤字の原因を明確にする
まず、赤字が続いている原因を明確にしてください。
売上減少、利益率の低下、固定費の増加など、どこに問題があるのかを数字で整理します。
できれば直近3期の損益計算書を比較し、売上高、売上総利益、営業利益、経常利益の変化を確認しましょう。
2.資金繰り表を作成する
次に、今後の入金予定、支払予定、借入金返済額を確認し、資金繰り表を作成します。
特に、いつ資金が不足する可能性があるのかを早めに把握することが重要です。
融資を申し込む場合には、必要金額と資金使途を説明する資料にもなります。
3.業績改善計画を作成する
赤字の原因に対応した改善策を整理し、売上・利益・資金繰りの見通しを示します。
実現可能性のある計画を作成することが、銀行との相談を進めるうえで重要になります。
また、計画を作成した後は、月次の試算表などで進捗を確認し、必要に応じて計画を見直すことも大切です。
4.早めに銀行へ相談する
資金繰りが厳しくなってから相談するよりも、早い段階で銀行に状況を説明する方が、対応を検討する時間を確保できます。
新規融資、信用保証協会の保証付融資、リスケなど、会社の状況に応じた方法を相談してください。
銀行に相談する際には、直近の決算書、試算表、資金繰り表、業績改善計画などを準備しておくと、具体的な話を進めやすくなります。
3期連続赤字と銀行融資についてよくある質問
3期連続赤字になると銀行から一括返済を求められますか?
3期連続赤字という理由だけで、当然に一括返済を求められるわけではありません。
ただし、借入契約に定められた期限の利益喪失事由などに該当する場合には、契約に基づく対応が行われる可能性があります。
3期連続赤字でも銀行から新規融資を受けられますか?
受けられる可能性はあります。
ただし、赤字の原因や資金繰り、今後の業績改善の見通しなどについて、銀行の審査が慎重になることが一般的です。
3期連続赤字だと信用保証協会の保証も受けられませんか?
3期連続赤字という事実だけで、一律に保証が受けられないと決まるわけではありません。
ただし、信用保証協会にも審査があり、事業の継続可能性や返済能力などが確認されます。
3期連続赤字でも返済を続けていれば問題ありませんか?
返済を延滞せずに続けていることは重要ですが、それだけで銀行が安心するとは限りません。
今後も返済を継続できるかどうか、資金繰りや業績改善の見通しが確認されます。
3期連続赤字になると銀行の融資方針は回収方針になりますか?
必ず回収方針になるわけではありません。
銀行は赤字の原因、財務内容、現預金、返済状況、今後の改善見通しなどを総合的に判断します。
また、融資対応方針の名称や区分は銀行によって異なります。
3期連続赤字になったらすぐにリスケすべきですか?
必ずしもそうではありません。
借入金の返済負担、手元資金、今後の資金繰りなどを確認したうえで判断します。
資金繰りに余裕がある場合には、返済を継続しながら業績改善を進めることも考えられます。
3期連続赤字でも黒字化の見通しがあれば融資は通りますか?
黒字化の見通しは重要な判断材料ですが、それだけで融資が認められるわけではありません。
銀行は、改善計画の実現可能性、必要資金額、資金使途、今後の返済能力なども確認します。
計画の根拠となる受注状況や経費削減の実績などを示すことが大切です。
3期連続赤字になると銀行融資はどうなるのかのまとめ
3期連続赤字は、銀行が融資先の業績や返済能力を慎重に確認する重要な要因です。
しかし、3期連続赤字だからといって、必ず新規融資を断られたり、借入金の一括返済を求められたりするわけではありません。
銀行が重視するのは、赤字の原因、資金繰りの状況、そして今後の業績改善の見通しです。
この記事のまとめ
- 3期連続赤字でも、直ちに借入金の一括返済となるわけではない
- 銀行は赤字の原因と今後の返済能力を重視する
- 本業の赤字が続き、改善見通しがない場合は新規融資が難しくなる可能性がある
- 改善計画や返済能力によっては、3期連続赤字でも新規融資を受けられる可能性がある
- 信用保証協会の保証付融資も選択肢の一つ
- 資金繰りが厳しい場合にはリスケも検討する
- 早めに資金繰り表と業績改善計画を作成し、銀行へ相談することが重要
3期連続赤字になった場合に最も重要なのは、銀行の対応を心配するだけでなく、赤字の原因を明確にし、資金繰りを維持しながら業績を改善する具体的な計画を示すことです。
関連記事
赤字決算と銀行融資の関係については、次の記事も参考にしてください。
2期連続赤字になると銀行融資はどうなる?
赤字決算が2期続いた場合に銀行がどのように判断するのかを解説しています。
赤字決算でも銀行融資を受けやすいケース
赤字であっても銀行が融資を検討できるケースや、その判断材料を解説しています。
赤字決算で銀行融資を相談する方法
赤字決算になった会社が銀行に融資を相談する際の説明方法や注意点を解説しています。
赤字決算による銀行融資のお悩みがある経営者の方へ
「3期連続赤字で新規融資を断られそう」「銀行から今後の返済について厳しい話をされている」「業績改善計画をどのように説明すればよいかわからない」といった悩みを抱える経営者の方もいるでしょう。
赤字決算で銀行に融資を相談する際には、赤字の原因、今後の改善見通し、資金繰り、返済原資を整理して説明することが重要です。
銀行融資、資金繰り、業績改善計画、銀行への説明方法などについてお悩みの方は、メール相談をご利用ください。
銀行融資・資金繰りのメール相談
赤字決算での銀行融資、新規融資、信用保証協会の保証付融資、資金繰り、銀行との交渉方法などについてご相談を受け付けています。
※融資の承認や実行を保証するものではありません。