銀行から事業資金の融資を受ける際には、必ず確認される重要な項目があります。
それが「資金使途」です。
資金使途とは、銀行から借りたお金を何に使うのかということです。
銀行は運転資金や設備資金など、事業に必要なさまざまな資金に対応しています。
しかし、どのような使い道でも融資を受けられるわけではありません。
銀行融資では、資金使途が事業に必要なものであるか、必要金額に合理性があるか、融資金が申込内容どおりに使用されるかが重要です。
この記事のポイント
- 資金使途とは銀行から借りたお金の使い道のこと
- 運転資金・設備資金は代表的な資金使途
- 納税資金・賞与資金・M&A資金・事業承継資金も融資対象になる場合がある
- 消費税の納税資金も一律に融資対象外ではない
- 代表者への貸付金や投機目的の資金は銀行が慎重に判断する
- 融資金は申込内容や契約に沿って使用する必要がある
この記事では、銀行の法人融資業務に長年携わってきた立場から、銀行融資で認められる主な資金使途、銀行が慎重になる資金使途、消費税の納税資金の取扱い、資金使途を説明する方法について解説します。
銀行融資の資金使途とは
銀行融資の資金使途とは、銀行から借り入れた資金をどのような目的に使用するのかということです。
例えば、商品の仕入代金を支払うための資金なのか、工場の機械を購入するための資金なのかによって、資金使途は異なります。
銀行は融資の審査において、資金使途を確認します。
なぜ融資が必要なのか、融資金を何に使うのか、必要な金額はいくらなのかを把握するためです。
また、資金使途は融資期間や返済方法を検討するうえでも重要になります。
銀行融資の審査では資金使途を確認する
次の図は、銀行で行われる融資審査の基本的な流れを示したものです。
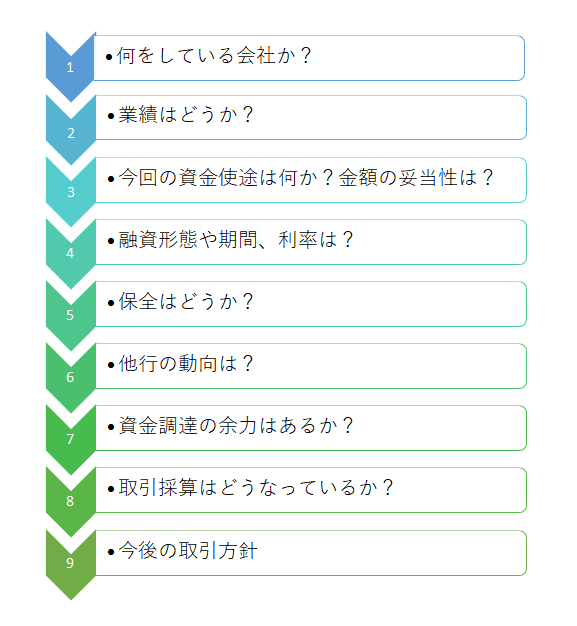
銀行の融資審査では、事業内容、資金使途、財務内容、返済能力などを確認します。
実際の審査手順は銀行や融資案件によって異なり、複数の項目を並行して確認することもあります。
その中でも資金使途は、融資の必要性を判断するための重要な項目です。
例えば、製造業の会社が原材料の仕入資金を申し込む場合には、事業活動との関連性を理解しやすいでしょう。
一方、事業内容と関係が分かりにくい資金使途で融資を申し込む場合には、銀行はその必要性を詳しく確認します。
資金使途の審査では「何に使うのか」「なぜ必要なのか」「必要金額はいくらか」「どのように返済するのか」を説明できることが重要です。
銀行融資で認められる主な資金使途は6種類
銀行融資では、事業活動に必要なさまざまな資金が融資の対象となります。
代表的な資金使途は次の6種類です。
| 資金使途 | 主な内容 |
|---|---|
| 運転資金 | 仕入代金、人件費、外注費、家賃など |
| 設備資金 | 機械、店舗、工場、営業用車両などの取得 |
| 納税資金 | 法人税、事業税、消費税などの納付 |
| 賞与資金 | 従業員への賞与の支払い |
| M&A資金 | 企業買収や事業取得に必要な資金 |
| 事業承継資金 | 事業承継に伴う株式取得などの資金 |
ただし、これらに該当すれば必ず融資を受けられるというわけではありません。
銀行は資金使途の妥当性だけでなく、返済能力や融資金額、融資期間などを総合的に判断します。
なお、これらは代表的な分類であり、銀行融資の資金使途がこの6種類に限定されるわけではありません。
1. 運転資金
運転資金は、銀行融資の代表的な資金使途です。
運転資金とは、会社が日常の事業活動を続けるために必要となる資金です。
例えば、次のような支払いに使われます。
- 商品や原材料の仕入代金
- 外注加工費
- 従業員の給与
- 事務所や店舗の家賃
- 水道光熱費などの経費
銀行が運転資金の融資を行う理由は、会社の事業活動を円滑に進め、資金繰りを支えるためです。
正常運転資金の計算方法
銀行が運転資金を審査する際には、正常運転資金という考え方があります。
正常運転資金は、一般的に次の計算式で求められます。
正常運転資金=売上債権+棚卸資産-仕入債務
売上債権には売掛金や受取手形など、仕入債務には買掛金や支払手形などが含まれます。
例えば、次のような会社を考えます。
- 売掛金:3,000万円
- 棚卸資産:1,500万円
- 買掛金:2,000万円
この場合の正常運転資金は、次のようになります。
正常運転資金の計算例
3,000万円+1,500万円-2,000万円
=2,500万円
この会社では、事業活動に伴って2,500万円の運転資金需要が発生していると考えられます。
ただし、この計算結果がそのまま銀行から借りられる金額になるわけではありません。
実際の融資金額は、既存借入金や資金繰り、返済能力などを踏まえて判断されます。
在庫資金も運転資金に含まれる
在庫資金とは、商品や原材料などの在庫を保有するために必要な資金です。
在庫資金も広い意味では運転資金に含まれます。
例えば、季節商品を販売する会社では、販売時期より前に商品を仕入れる必要があります。
そのため、商品を販売して代金を回収するまでの間、在庫を保有するための資金が必要になります。
銀行は、在庫の内容や販売見込みなどを確認したうえで、融資の必要性を判断します。
2. 設備資金
設備資金とは、事業活動に必要な設備や固定資産を取得するための資金です。
代表的なものは次のとおりです。
- 工場の新設や増設
- 製造機械の購入
- 店舗の新設や改装
- 営業用車両の購入
- 事務所で使用するパソコンやシステムの導入
- 事業用不動産の取得
設備資金の融資では、銀行は設備の必要性や投資金額、投資によって期待される効果などを確認します。
設備資金は見積書などで金額を確認する
例えば、製造機械の購入資金として3,000万円の融資を申し込む場合には、銀行は機械の見積書などを確認します。
また、その機械を導入することで、生産能力や収益力がどのように変化するのかも重要です。
設備資金は、取得する設備の内容や金額が比較的明確であるため、銀行は見積書や契約書などによって資金使途を確認することが一般的です。
設備資金と返済期間の関係
設備資金は、設備を長期間使用することで収益を生み出す性格があります。
そのため、融資期間も設備の使用期間や資金回収の見通しなどを考慮して設定されることがあります。
ただし、設備の耐用年数と融資期間が必ず一致するわけではありません。
銀行は返済能力や融資条件などを総合的に判断します。
3. 納税資金
税金を納付するための資金も、銀行融資の対象となる場合があります。
例えば、次のような税金です。
- 法人税
- 法人事業税
- 消費税
税金の納付は会社にとって必要な支払いですが、納付時期にまとまった資金が必要になることがあります。
銀行は、税金の種類や納付金額、資金繰りの状況、返済能力などを確認したうえで融資の可否を判断します。
消費税の納税資金も銀行融資の対象になる場合がある
消費税の納税資金については、銀行融資の対象にならないと考えている経営者もいるかもしれません。
しかし、消費税の納税資金がすべての銀行で一律に融資対象外となるわけではありません。
銀行や融資制度、資金繰りの状況などによっては、消費税の納税資金も融資の対象になる場合があります。
消費税は、原則として売上に係る消費税額から仕入れなどに係る控除対象の消費税額を差し引く仕組みです。
また、売上代金の回収と仕入代金の支払いの時期が異なる場合などには、消費税の納付時期に資金繰り上の負担が生じることがあります。
そのため、消費税の納税資金について融資を申し込む場合には、納付税額と資金不足の理由を説明することが重要です。
消費税の納税資金は必ず融資を受けられるわけではありませんが、一律に融資対象外と決められているわけでもありません。
納税資金の融資で確認されること
銀行は、納税資金の融資を審査する際に、主に次のような事項を確認します。
- 納付する税金の種類
- 納付金額と納付期限
- 納税資金が不足する理由
- 融資後の資金繰り
- 返済原資と返済の見通し
納税資金の融資を申し込む際には、納付書や申告書など、納税額が分かる資料を準備すると説明が進めやすくなります。
なお、これから納付する税金の資金を借りる場合と、すでに滞納している税金を解消するために借りる場合とでは、銀行の判断が異なることがあります。
税金の滞納がある場合には、滞納状況や納付計画などについても説明が必要になることがあります。
4. 賞与資金
従業員に支払う賞与も、銀行融資の資金使途として認められる場合があります。
賞与資金は人件費の一部であり、事業活動を継続するうえで必要な資金です。
ただし、銀行は賞与の支払予定額や会社の業績、資金繰りなどを確認します。
例えば、賞与支払総額が1,000万円である場合には、その支払予定額や資金繰りの状況を説明することが重要です。
賞与資金の融資では、賞与支払後の資金繰りや返済の見通しも確認されます。
5. M&A資金
企業買収や事業取得に必要な資金も、銀行融資の対象となる場合があります。
例えば、既存事業の拡大や新規事業への進出を目的として、他社の株式や事業を取得する場合です。
M&A資金の融資では、銀行は買収の目的や取得金額の妥当性、買収後の事業計画などを確認します。
また、買収後にどのような収益やキャッシュフローが生まれ、融資金を返済できるのかが重要です。
通常の運転資金や設備資金とは異なるリスクがあるため、銀行は慎重に審査を行います。
6. 事業承継資金
事業承継に伴って必要になる資金も、銀行融資の対象となる場合があります。
例えば、後継者や資産管理会社などが、事業承継のために株式を取得する場合です。
銀行は、事業承継の目的や株式取得金額、承継後の経営体制、返済原資などを確認します。
事業承継資金は、事業を継続するために必要な資金である一方、株式取得の方法や借入主体によって融資の仕組みが異なります。
そのため、具体的な承継計画を銀行に説明することが重要です。
銀行が融資に慎重になる資金使途
ここまで銀行融資の対象となる代表的な資金使途を紹介しました。
一方、銀行が融資に慎重になる資金使途もあります。
代表的なものは次のとおりです。
| 資金使途 | 銀行が慎重になる主な理由 |
|---|---|
| 代表者や第三者への貸付金 | 本業との関連性や資金の回収可能性が不明確になりやすい |
| 投機目的の有価証券購入資金 | 価格変動リスクがあり、事業資金としての必要性を説明しにくい |
| 使い道が不明確な資金 | 融資の必要性や金額の妥当性を確認できない |
| 事業と無関係な個人的支出 | 事業資金としての合理性がない |
| 実態のない取引に基づく資金 | 取引の真正性や資金使途に重大な疑問がある |
ただし、資金使途の判断は融資制度や事業内容、銀行の融資方針などによって異なります。
代表者や第三者への貸付金
一般の事業会社が、銀行から借り入れた資金を代表者や第三者への貸付金に充てることについては、銀行は慎重に判断します。
例えば、運転資金として借り入れた資金を代表者個人への貸付金に使用する場合です。
この場合、銀行が想定した事業資金とは異なる目的に使用されることになります。
また、代表者への貸付金は、会社の事業活動に直接必要な資金なのか、返済される見込みがあるのかという問題があります。
ただし、金融業など貸付を事業として行う会社や、事業上の合理的な目的がある資金取引については、個別の判断が必要です。
投機目的の有価証券購入資金
株式などの有価証券を短期的な値上がり益を目的として購入するための資金については、一般的な事業資金融資では銀行が慎重になることが多いと考えられます。
有価証券は価格変動によって損失が発生する可能性があり、返済原資が不安定になるおそれがあるためです。
ただし、事業上の必要性がある株式取得などについては、M&A資金や事業承継資金として検討される場合があります。
同じ株式取得でも、投機目的なのか、事業上の合理的な目的があるのかによって銀行の判断は異なります。
資金使途が不明確な融資
銀行が特に慎重になるのは、融資金の使い道が明確でない場合です。
例えば、「とりあえず手元資金を増やしたい」という説明だけでは、銀行が融資の必要性を十分に判断できない場合があります。
手元流動性を確保するための融資自体が認められないわけではありません。
しかし、資金繰りの状況や今後の支払予定などを示し、なぜその金額が必要なのかを説明することが重要です。
事業と無関係な個人的支出や実態のない取引
会社の事業活動と関係のない個人的な支出については、一般的な事業資金融資の対象として認められにくいと考えられます。
また、実態のない取引に基づいて資金を申し込むことは、融資審査において重大な問題となります。
銀行は、資金使途の説明と見積書・契約書などの資料が整合しているかも確認します。
資金使途と必要融資金額の関係
銀行融資では、資金使途が妥当であっても、申し込んだ金額がそのまま認められるとは限りません。
銀行は、資金使途に対して必要な金額が合理的かどうかを確認します。
設備資金の計算例
例えば、機械設備の購入代金が2,000万円である場合、銀行は見積書などによって購入金額を確認します。
自己資金を500万円充当する計画であれば、銀行融資の希望額は次のようになります。
設備資金の融資希望額
機械設備の購入代金2,000万円-自己資金500万円
=融資希望額1,500万円
このように、設備資金では購入金額と自己資金、融資希望額の関係を明確にすることが重要です。
運転資金の計算例
運転資金では、設備資金のように見積書だけで必要金額を確認できない場合があります。
そのため、銀行は売上規模、売掛金、在庫、買掛金、資金繰り表などを確認します。
例えば、売上増加によって売掛金や在庫が増えた場合には、増加した運転資金需要を説明することが重要です。
仮に、売上債権と棚卸資産の増加額から仕入債務の増加額を差し引いた結果、追加の正常運転資金が800万円必要になったとします。
その場合には、なぜ800万円の資金需要が発生したのかを、売上増加の状況や資金繰り表などで説明します。
ただし、追加の運転資金需要が800万円であることと、銀行から800万円を借りられることは同じではありません。
銀行は、既存借入金や自己資金、返済能力などを踏まえて融資金額を検討します。
銀行融資で資金使途を説明するために必要な資料
資金使途を銀行に説明する際には、その必要性や金額を確認できる資料を準備することが重要です。
| 資金使途 | 主な確認資料 |
|---|---|
| 運転資金 | 決算書、試算表、資金繰り表、受注資料など |
| 設備資金 | 見積書、契約書、設備投資計画など |
| 納税資金 | 申告書、納付書、資金繰り表など |
| 賞与資金 | 賞与支払予定額が分かる資料、資金繰り表など |
| M&A資金 | 買収計画、対象会社の財務資料、契約関係資料など |
| 事業承継資金 | 事業承継計画、株式評価資料、株式取得に関する資料など |
実際に必要となる資料は、銀行や融資内容によって異なります。
銀行から追加資料の提出を求められた場合には、何を確認するための資料なのかを担当者に確認し、正確に対応しましょう。
銀行員に資金使途を説明する3つのポイント
銀行に融資を申し込む際には、資金使途の名称だけを伝えるのではなく、資金が必要になる理由を具体的に説明することが重要です。
1. 何に使うのかを具体的に伝える
「運転資金が必要です」という説明だけでなく、「受注増加に伴う原材料の仕入代金に使用します」など、具体的な使い道を伝えましょう。
2. なぜその金額が必要なのかを説明する
設備資金であれば見積書、運転資金であれば売掛金や在庫の増加、資金繰り表などを使って必要金額を説明します。
銀行が確認したいのは、希望額そのものではなく、希望額に合理的な根拠があるかどうかです。
3. 返済原資と返済方法を説明する
資金使途が妥当でも、返済の見通しが立たなければ融資を受けることは難しくなります。
設備資金であれば、設備導入後の利益やキャッシュフローなどを説明します。
運転資金であれば、売上代金の回収予定や今後の資金繰りなどを説明します。
銀行員に資金使途を説明する際には、「使い道」「必要金額の根拠」「返済の見通し」をセットで伝えることが重要です。
融資金を申込時と異なる目的に使うとどうなるか
銀行融資では、申し込んだ資金使途と実際の使い道が異なる場合、問題になることがあります。
例えば、設備資金として借り入れた資金を、銀行に相談せずに別の目的に使用する場合です。
融資金の使い道が融資契約の内容や銀行との約束に反していれば、資金使途違反として扱われる可能性があります。
その場合、銀行から説明や資料の提出を求められるほか、融資契約の内容や違反の程度によっては、期限前返済の請求などにつながる可能性もあります。
設備資金では支払先や支払内容を確認する場合がある
設備資金の融資では、銀行が融資実行後に領収書や振込記録などを確認する場合があります。
また、設備の購入先に直接振り込む方法を取ることもあります。
これは、融資金が予定した設備の購入に使用されたことを確認するためです。
資金使途が変わる場合は銀行に相談する
事業計画の変更などによって、当初予定していた資金使途が変わることもあります。
その場合には、融資金を別の目的に使用する前に、銀行に相談することが重要です。
銀行の承諾が必要になる場合もあるため、自己判断で資金使途を変更しないようにしましょう。
銀行融資では、資金使途を明確にして申し込むだけでなく、融資実行後も申込内容や契約に沿って資金を使用することが重要です。
銀行融資の資金使途に関するよくある質問
銀行融資の資金使途とは何ですか?
銀行融資の資金使途とは、銀行から借り入れたお金を何に使用するのかということです。
銀行は資金使途の必要性や金額の妥当性、返済能力などを確認して融資の可否を判断します。
銀行融資で認められる資金使途には何がありますか?
代表的なものは運転資金、設備資金、納税資金、賞与資金、M&A資金、事業承継資金などです。
ただし、実際に融資を受けられるかどうかは銀行の審査によって決まります。
消費税の納税資金は銀行から借りられますか?
消費税の納税資金も、銀行や融資制度、資金繰りの状況などによっては融資の対象になる場合があります。
納付金額や資金不足の理由、返済の見通しなどを説明することが重要です。
代表者への貸付金は銀行融資の資金使途として認められますか?
一般的な事業資金融資では、代表者個人への貸付金について銀行が慎重に判断することが多いと考えられます。
本業との関連性や資金の回収可能性などが問題になるためです。
銀行から借りたお金を別の目的に使ってもよいですか?
融資申込時の資金使途と異なる目的に使用する場合には、銀行に事前に相談することが重要です。
契約内容に反する使い方をすると、資金使途違反として問題になる可能性があります。
資金使途が明確であれば必ず融資を受けられますか?
資金使途が明確であっても、必ず融資を受けられるわけではありません。
銀行は、資金使途に加えて、財務内容、返済能力、既存借入金などを総合的に判断します。
銀行融資の資金使途のまとめ
銀行融資では、融資金をどのような目的に使用するのかという資金使途が重要な審査項目になります。
運転資金や設備資金など、事業活動に必要な資金は融資の対象となる場合があります。
一方、事業との関連性が不明確な資金や投機目的の資金などについては、銀行が慎重に判断します。
銀行融資の資金使途のまとめ
- 資金使途とは銀行から借りたお金の使い道のこと
- 運転資金や設備資金は代表的な資金使途
- 納税資金や賞与資金も融資の対象になる場合がある
- 消費税の納税資金も一律に融資対象外ではない
- M&A資金や事業承継資金も融資の対象になる場合がある
- 代表者への貸付金や投機目的の資金は慎重に判断される
- 資金使途だけでなく必要金額の妥当性も重要
- 融資金は申込内容や契約に沿って使用する必要がある
銀行員の立場から申し上げると、資金使途の審査では「何に使うのか」だけでなく、「なぜ必要なのか」「なぜその金額なのか」「どのように返済するのか」を確認することが重要です。
銀行に融資を申し込む際には、資金使途と必要金額を明確にし、資料を使って具体的に説明することをおすすめします。
関連記事
銀行融資の資金使途や審査について詳しく知りたい方は、次の記事も参考にしてください。
運転資金の考え方
運転資金が必要になる理由や計算方法について詳しく解説しています。
銀行は借入金の使い道をどう調べる?
銀行が融資実行後に資金使途を確認する方法について解説しています。
銀行融資の審査内容
銀行が融資の可否を判断する際に確認する主な審査項目について解説しています。
銀行融資・資金繰りのご相談
「自社の資金使途で融資を受けられるのか知りたい」「必要な融資金額をどのように説明すればよいかわからない」「銀行から資金使途について詳しい説明を求められている」といった悩みを抱える経営者の方もいるでしょう。
銀行融資では、資金使途の妥当性、必要金額の根拠、返済の見通しを整理することが重要です。
銀行融資や資金繰りについてお悩みの方は、メール相談をご利用ください。
銀行融資・資金繰りのメール相談
銀行融資の申込み、資金使途の説明方法、借入金返済や資金繰りに関するご相談を受け付けています。
※融資の承認・実行を保証するものではありません。